更新と追加購入が同時に来たら?商談金額を重ねない分け方
SFA・営業管理 · 実務ガイド
更新する既存範囲と追加する範囲を分け、各商談が表す契約期間と増減額を定義します。 日本語で営業情報を管理する、数人から100人程度の会社の経営者と営業責任者を対象にします。
青葉商会の森製作向け保守契約は年額60万円で更新予定です。森製作は同時に別設備の保守を年額20万円で追加するか検討しています。 以下の会社・担当・記録・数値はすべて架空の教材です。
この記事でできるようになること
- 更新と追加の金額対応表
- 更新商談D27-Rと追加商談D27-Eを分けた記録
- 例外と次の確認担当を残す記入票
01 / SFA・営業管理
更新と追加で金額を重ねていない?
更新する既存範囲と追加する範囲を分け、各商談が表す契約期間と増減額を定義します。

青葉商会の森製作向け保守契約は年額60万円で更新予定です。森製作は同時に別設備の保守を年額20万円で追加するか検討しています。
更新80万円と追加20万円を別に数えると、新しい全体額100万円のように見えます。既存60万円と追加20万円の境界が必要です。
更新する既存範囲と追加する範囲を分け、各商談が表す契約期間と増減額を定義します。 参照資料「HubSpot: Default deal properties」で確認した範囲は、商談金額・期日・担当・次の行動・継続収益属性の区別。 この節の会社・担当・社内基準は架空の教材です。
更新と追加の対象期間をそろえます。
この章の根拠:出典1
02 / SFA・営業管理
三種類の額をどう並べる?
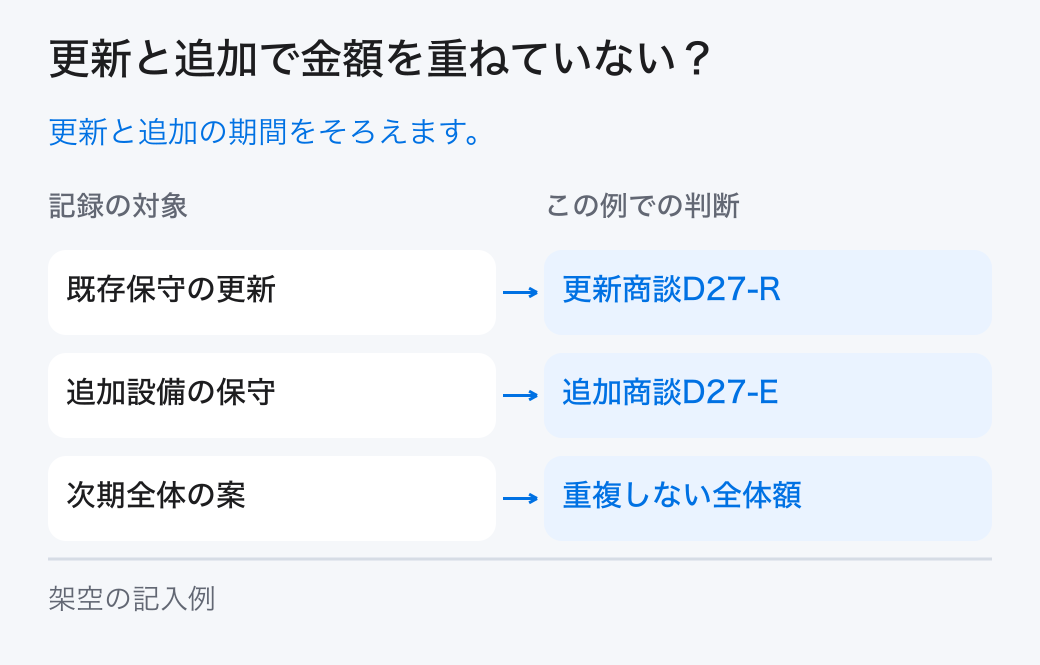
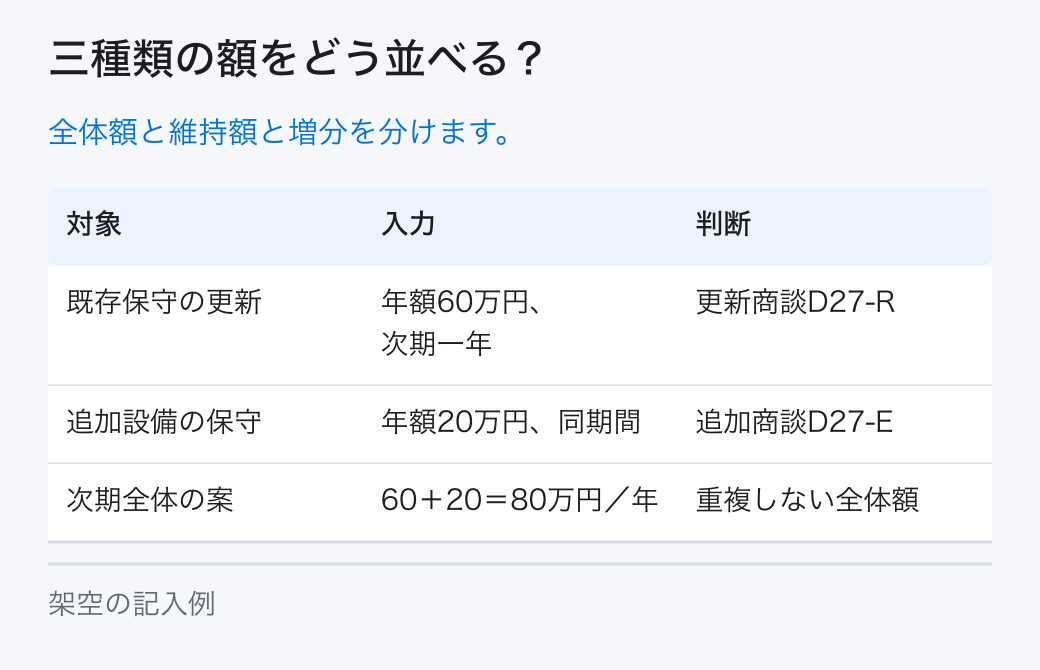
既存保守の更新は更新商談D27-R、追加設備の保守は追加商談D27-E、次期全体の案は重複しない全体額として記録します。

「既存保守の更新」の入力は、年額60万円、次期一年です。ここでは現行設備の範囲を維持する案です。記録の判断欄には「更新商談D27-R」と残します。
「追加設備の保守」の入力は、年額20万円、同期間です。ここでは採用はまだ未決です。記録の判断欄には「追加商談D27-E」と残します。
「次期全体の案」の入力は、60+20=80万円/年です。ここでは独立した第三の売上へ足しません。記録の判断欄には「重複しない全体額」と残します。
比較表は横に動かして全ての列を確認できます。
| 対象 | 入力記録 | 判断 | 理由・次の確認 |
|---|---|---|---|
| 既存保守の更新 | 年額60万円、次期一年 | 更新商談D27-R | 現行設備の範囲を維持する案です |
| 追加設備の保守 | 年額20万円、同期間 | 追加商談D27-E | 採用はまだ未決です |
| 次期全体の案 | 60+20=80万円/年 | 重複しない全体額 | 独立した第三の売上へ足しません |
全体額と増加額を別欄へ記します。
03 / SFA・営業管理
全体額と増加額は同じ?
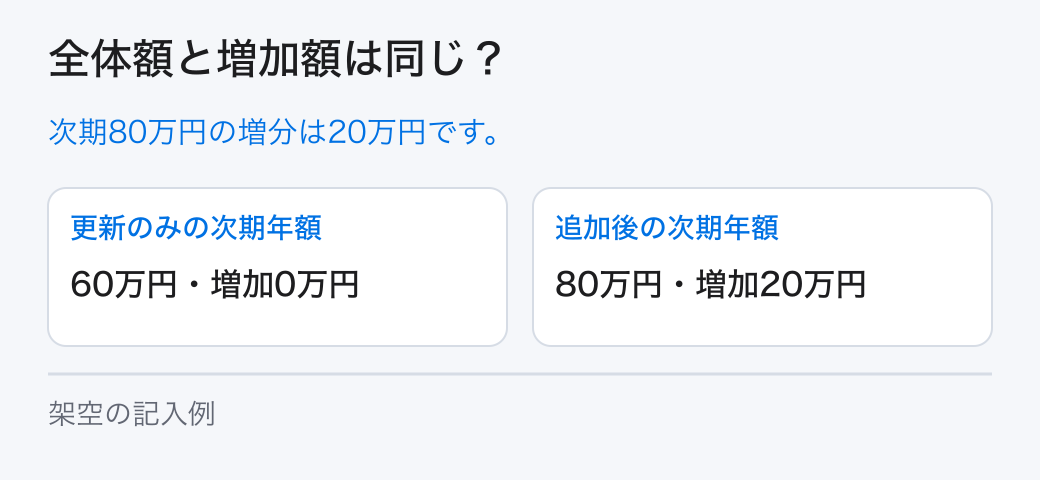
更新だけなら次期年額は60万円で増加0万円です。

佐藤はD27-Rの金額を既存更新60万円に限定し、D27-Eを追加20万円とします。全体80万円は二商談の合計表示であり、別の受注行として作りません。
更新だけなら次期年額は60万円で増加0万円です。追加も決まれば80万円で増加20万円です。全体額と増加額を同じ列へ混ぜると、新規拡大の実績を説明できません。
年額の全体と増分は同じ対象期間で計算します。既存60万円が別の年度なら、追加20万円とそのまま足せるかを確認し、開始月が違う場合の扱いも条件へ残します。
60万円と80万円を比較します。
04 / SFA・営業管理
一つの改定注文ならどう残す?
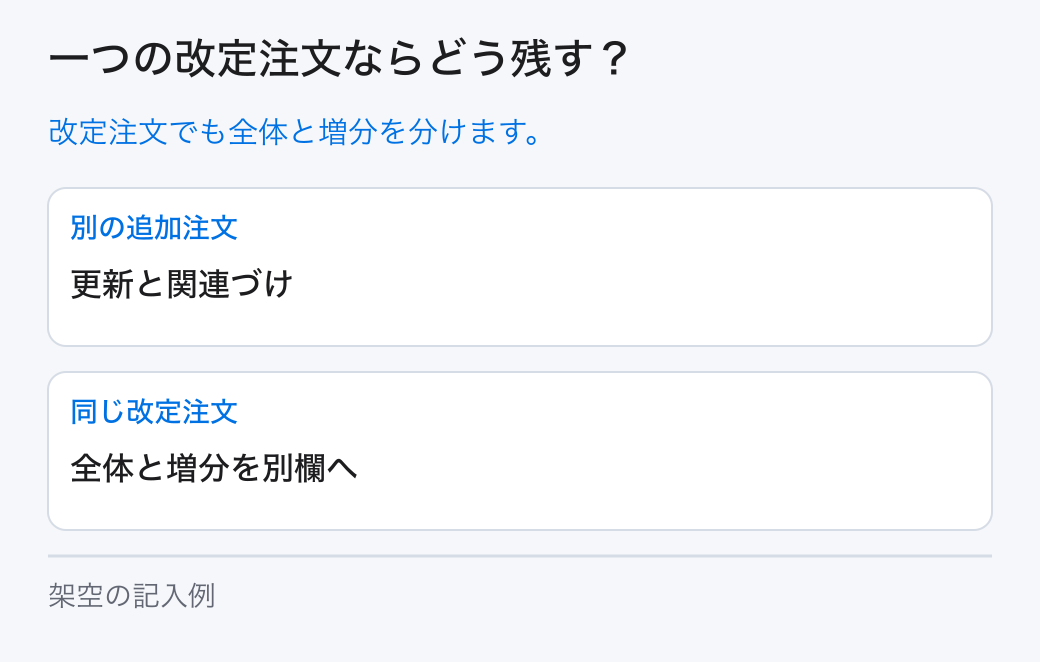
追加が既存契約の改定として一つの注文になる場合は、契約全体と増分を同じ商談内の別欄で管理する案を選べます。

追加が既存契約の改定として一つの注文になる場合は、契約全体と増分を同じ商談内の別欄で管理する案を選べます。どちらでも期間と対象設備をそろえます。
例の金額は架空の税抜年額です。会計上の売上認識や契約の更新権限を決める記事ではなく、営業記録の重複を防ぐ区分を示します。
一つの改定注文として受けたら、契約全体の80万円と前期からの増分20万円を別欄へ置きます。田中は旧契約60万円を同じ期間の新売上へ重ねて加算していないか確認します。
田中が改定注文の重複を点検します。
05 / SFA・営業管理
次期期間と設備範囲を照合するには?
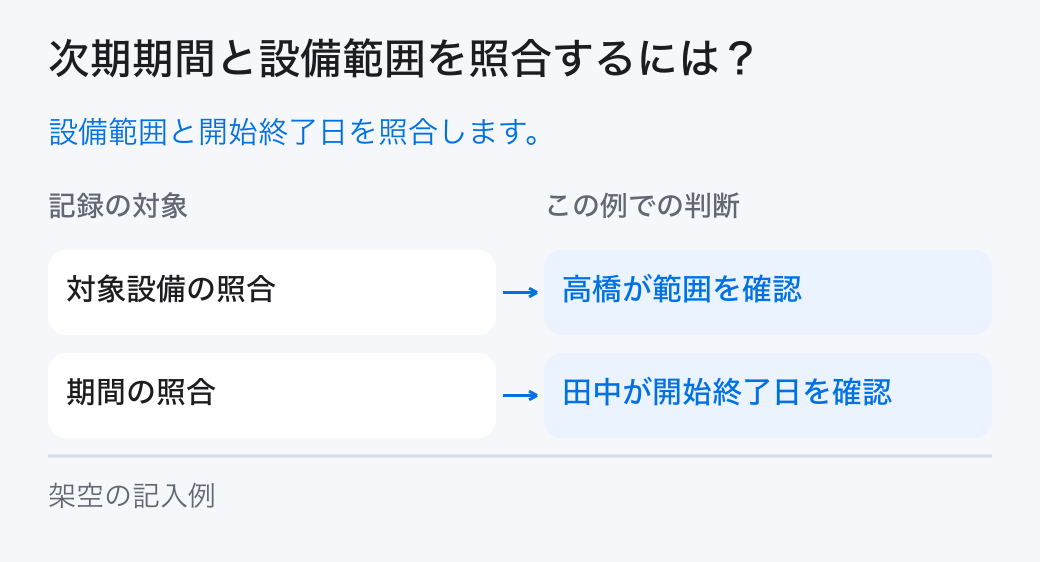
高橋は対象設備と開始・終了日から次期の全体額を再現します。

佐藤が更新範囲と追加設備を確認し、田中が更新額・増加額・全体額の列を照合します。追加が未決の間は確定次期契約へ20万円を含めません。
更新一覧に60万円、追加一覧に20万円が出て、両一覧を合わせた全体が80万円になるかを確認します。税の扱いと一年の期間を共通条件へ記します。
高橋は対象設備と開始・終了日から次期の全体額を再現します。追加の開始日を訂正した場合は年額と対象期間内の額を混ぜず、どちらを予測へ使うかの条件を更新します。
高橋が対象設備と開始日を照合します。
06 / SFA・営業管理
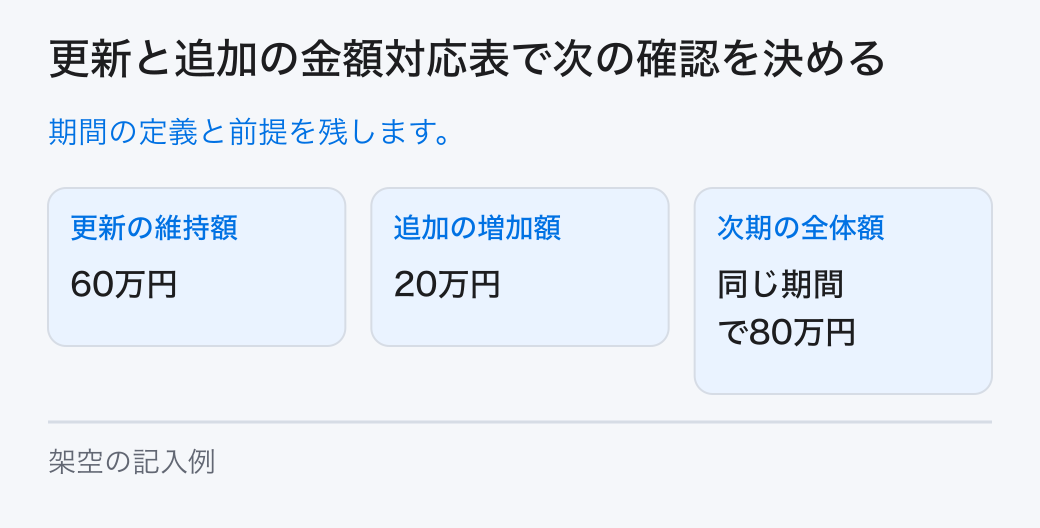
更新と追加の金額対応表で次の確認を決める
更新する範囲と追加する範囲を明細で分けます。

更新する範囲と追加する範囲を明細で分けます。全体額、維持額、増加額という見出しを先に定義します。
更新だけの60万円と追加後の80万円を比較します。20万円は増加額で、全体80万円に再加算する売上ではありません。
田中は同じ期間と設備範囲を確認します。年度や開始月が変わった場合は比較条件を見直し、金額の変更理由を残します。
次期期間と比較条件を残します。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。