先週より見込みが減った理由は?追加・受注・金額変更の差分表
SFA・営業管理 · 実務ガイド
同じ対象月の予測を固定し、追加・受注による離脱・失注・金額変更・予定月移動を差分として示します。 日本語で営業情報を管理する、数人から100人程度の会社の経営者と営業責任者を対象にします。
青葉商会の田中は前週の今月見込み500万円と今週420万円の差を報告します。追加100万円、受注150万円、失注50万円、金額増加20万円がありました。 以下の会社・担当・記録・数値はすべて架空の教材です。
この記事でできるようになること
- 営業見込みの週次差分表
- 見込みへ加算120万円と見込みから減算150万円を分けた記録
- 例外と次の確認担当を残す記入票
01 / SFA・営業管理
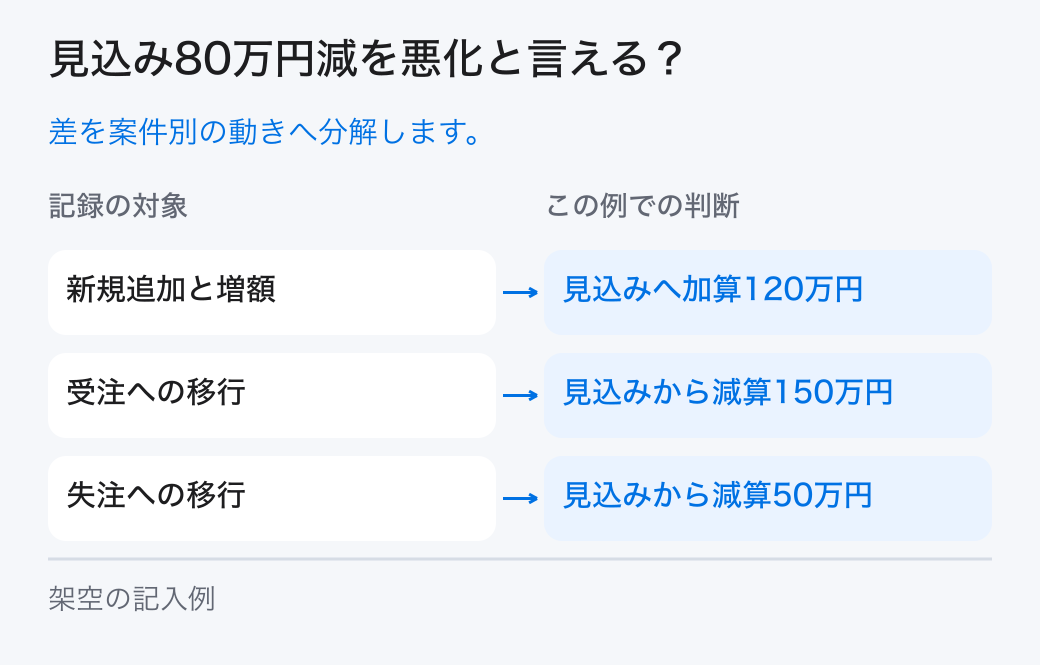
見込み80万円減を悪化と言える?
同じ対象月の予測を固定し、追加・受注による離脱・失注・金額変更・予定月移動を差分として示します。

青葉商会の田中は前週の今月見込み500万円と今週420万円の差を報告します。追加100万円、受注150万円、失注50万円、金額増加20万円がありました。
80万円減ったという合計だけでは、受注が進んだのか営業機会が失われたのかを区別できません。
同じ対象月の予測を固定し、追加・受注による離脱・失注・金額変更・予定月移動を差分として示します。 参照資料「HubSpot: Sales analytics suite」で確認した範囲は、商談履歴・金額変更・期日の移動・受注と失注を区別して読む観点。 この節の会社・担当・社内基準は架空の教材です。
二時点の集計条件をそろえます。
この章の根拠:出典1
02 / SFA・営業管理
増加と離脱をどう分ける?
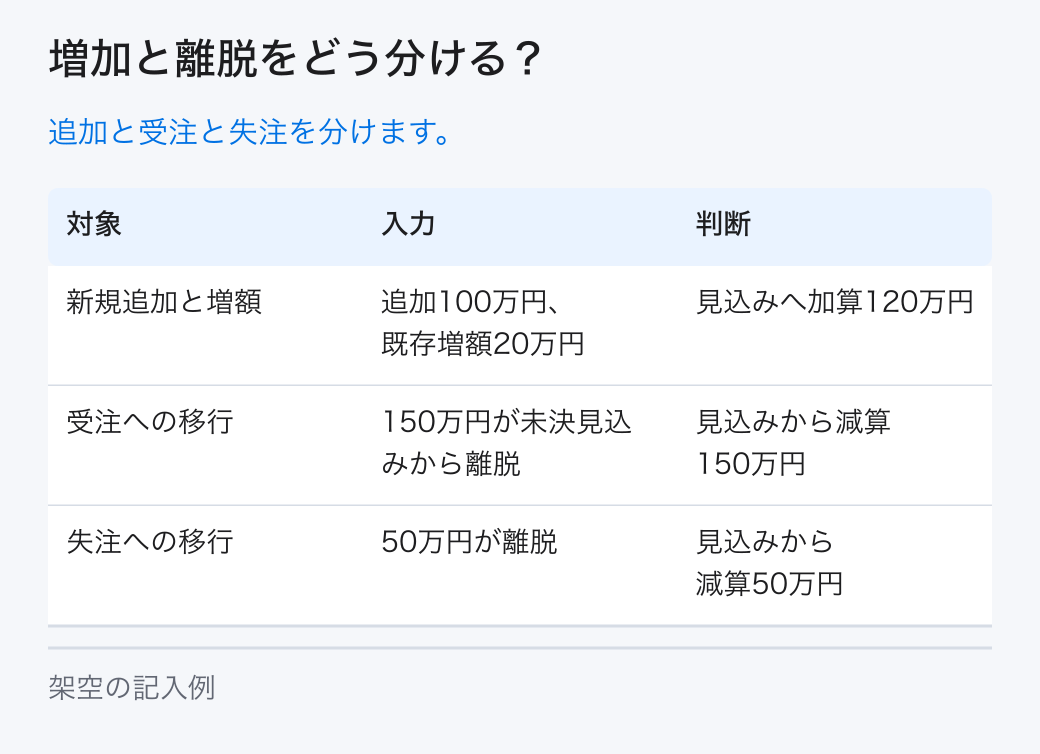
新規追加と増額は見込みへ加算120万円、受注への移行は見込みから減算150万円、失注への移行は見込みから減算50万円として記録します。

「新規追加と増額」の入力は、追加100万円、既存増額20万円です。ここでは同じ案件の重複追加を確認します。記録の判断欄には「見込みへ加算120万円」と残します。
「受注への移行」の入力は、150万円が未決見込みから離脱です。ここでは受注一覧へ別に計上します。記録の判断欄には「見込みから減算150万円」と残します。
「失注への移行」の入力は、50万円が離脱です。ここでは減少の理由を受注と分けます。記録の判断欄には「見込みから減算50万円」と残します。
比較表は横に動かして全ての列を確認できます。
| 対象 | 入力記録 | 判断 | 理由・次の確認 |
|---|---|---|---|
| 新規追加と増額 | 追加100万円、既存増額20万円 | 見込みへ加算120万円 | 同じ案件の重複追加を確認します |
| 受注への移行 | 150万円が未決見込みから離脱 | 見込みから減算150万円 | 受注一覧へ別に計上します |
| 失注への移行 | 50万円が離脱 | 見込みから減算50万円 | 減少の理由を受注と分けます |
追加と増額と離脱を分類します。
03 / SFA・営業管理
500万円から420万円を再計算すると?
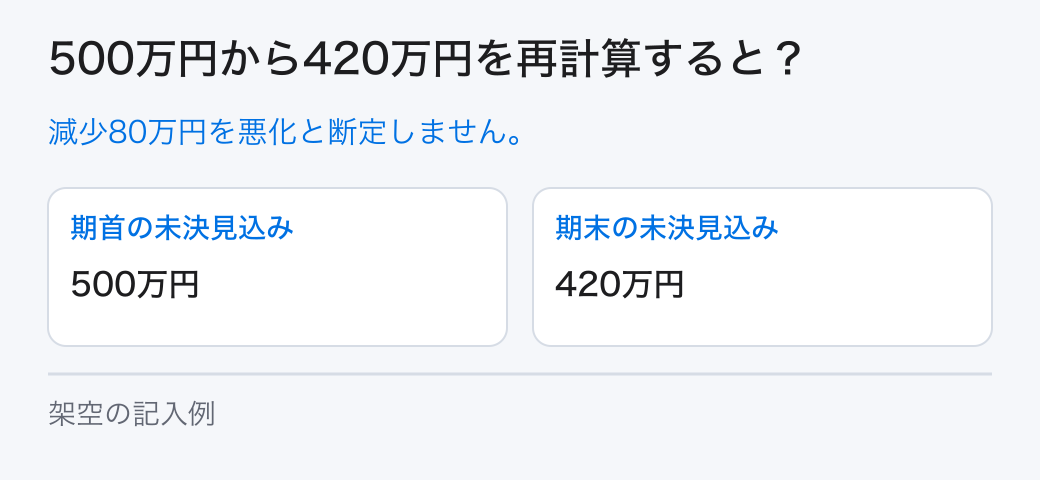
未決見込みは500+100+20−150−50=420万円です。

田中は前週の案件IDと金額を保存し、今週の同じ対象月の一覧と照合します。売上予測では未決見込みだけの差か、受注を含む総額の差かを表題で固定します。
未決見込みは500+100+20−150−50=420万円です。減少80万円の中には受注150万円が含まれるため、商談が悪化した80万円とは言えません。受注額は別に説明します。
比較するのは同じ条件の未決見込みです。受注した150万円は未決の一覧から外れますが、会社の受注実績へ移るため、離脱の50万円と意味が異なります。動いた理由を明細から確認します。
500万円から420万円を検算します。
04 / SFA・営業管理
翌月へ動いた案件は失注?
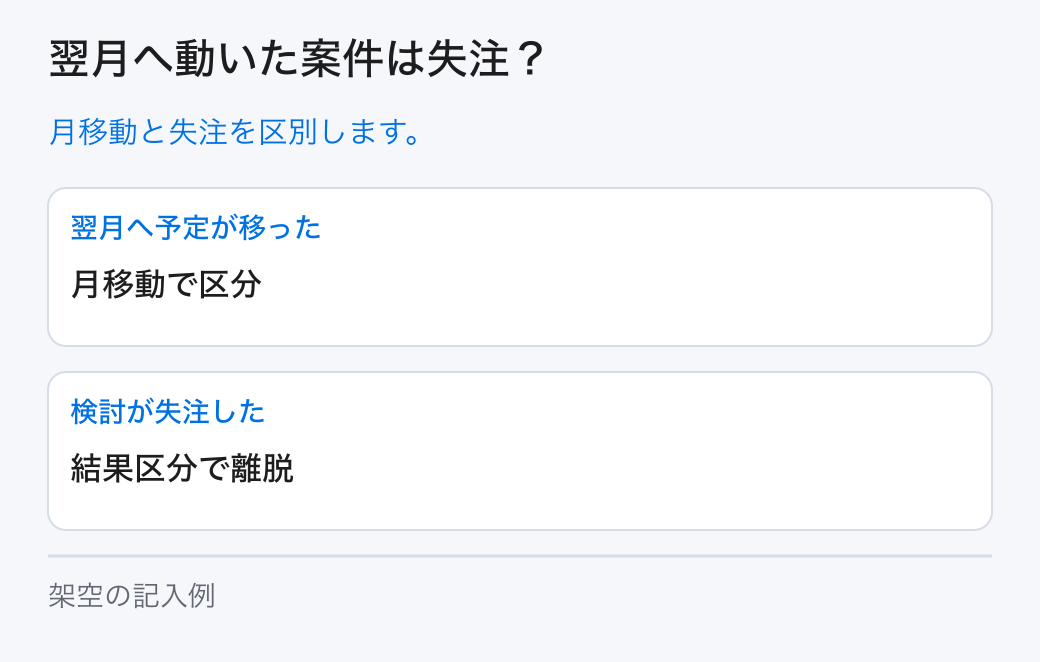
翌月へ予定日が動いた案件は失注へ入れず、対象月からの移動として記します。

翌月へ予定日が動いた案件は失注へ入れず、対象月からの移動として記します。集計条件を変えた場合は業務上の増減と条件変更の差を分けて再計算します。
差分は見込みの変化を示す記録であり、営業施策の因果的な効果を証明しません。固定した予測月と保存時点の範囲で報告します。
田中は翌月への移動と失注の結果を別に書きます。集計条件が変わった場合は同じ条件で再抽出し、できなければ条件差を調整行として示します。差を説明せず期首を書き換えません。
田中が月移動と失注を分けます。
05 / SFA・営業管理
差分の合計を照合するには?
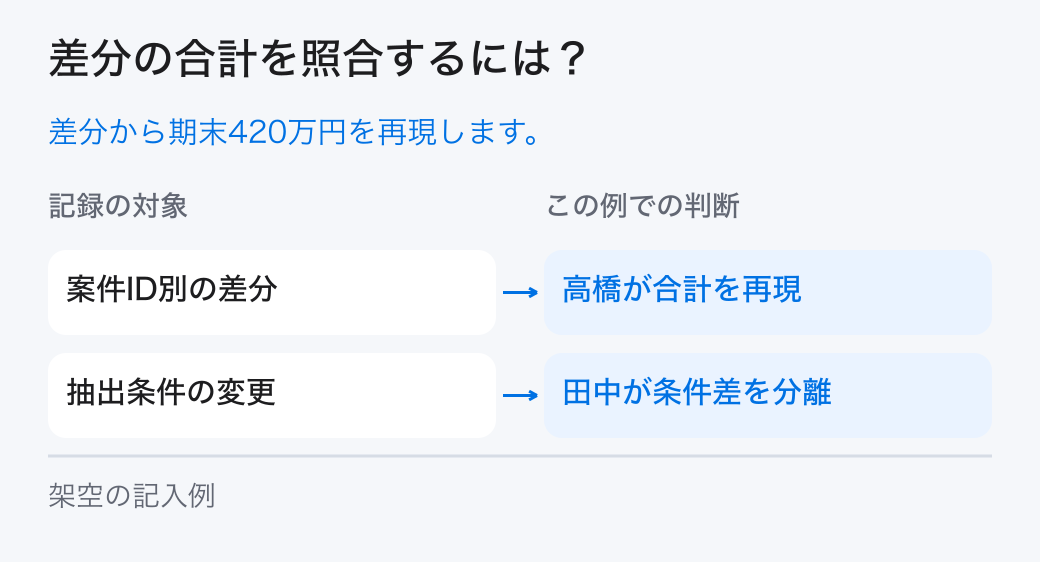
高橋は期首500万円と各増減の案件IDから期末420万円を再現します。

田中が差分表に案件IDと変更理由を添え、佐藤は失注と日程移動の根拠を確認します。月次資料には未決420万円と受注への移行150万円を並べます。
各増減を一度だけ計上して420万円へ一致するか検算します。追加してその週に受注した案件は、追加と受注の両方を履歴として説明できるようにします。
高橋は期首500万円と各増減の案件IDから期末420万円を再現します。重複した受注や追加を見つけたら同じIDの動きを訂正し、減少理由を悪化という一語へまとめないことも点検します。
高橋が案件ID別に差分を照合します。
06 / SFA・営業管理
営業見込みの週次差分表で次の確認を決める
期首から期末への動きを追加、増額、受注、失注、月移動へ分類します。

期首から期末への動きを追加、増額、受注、失注、月移動へ分類します。まず二つの時点の対象条件をそろえます。
減少80万円という差と、その内訳は別の説明です。受注150万円を会社の成果へ、失注50万円を決着の理由へ分けて渡します。
田中は対象条件を、高橋は各案件の差分を確認します。差の合計が期末に戻り、未説明の差がない状態を今回の完了条件にします。
未説明の差と条件差を残します。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。