営業の平均受注額はどう出す?金額ゼロと未入力を分ける計算表
SFA・営業管理 · 実務ガイド
受注額の平均は対象範囲と有効金額の分母を定め、無償・取消・金額未確認を別の状態にします。 日本語で営業情報を管理する、数人から100人程度の会社の経営者と営業責任者を対象にします。
青葉商会の田中は今月受注したD36-AからD36-Dの平均金額を出します。入力は100万円、50万円、無償交換0円、金額未入力の一件です。 以下の会社・担当・記録・数値はすべて架空の教材です。
この記事でできるようになること
- 平均受注額の対象と欠損確認表
- 有償平均75万円と販売受注から除外する案を分けた記録
- 例外と次の確認担当を残す記入票
01 / SFA・営業管理
0円と未入力を同じ平均へ入れる?
受注額の平均は対象範囲と有効金額の分母を定め、無償・取消・金額未確認を別の状態にします。

青葉商会の田中は今月受注したD36-AからD36-Dの平均金額を出します。入力は100万円、50万円、無償交換0円、金額未入力の一件です。
未入力を0円へ置き換えると平均37.5万円になり、無償対応と入力不足を同じ受注として扱ってしまいます。
受注額の平均は対象範囲と有効金額の分母を定め、無償・取消・金額未確認を別の状態にします。 参照資料「HubSpot: Default deal properties」で確認した範囲は、商談金額・期日・担当・次の行動・継続収益属性の区別。 この節の会社・担当・社内基準は架空の教材です。
平均の対象条件を定義します。
この章の根拠:出典1
02 / SFA・営業管理
四件をどの対象に分ける?
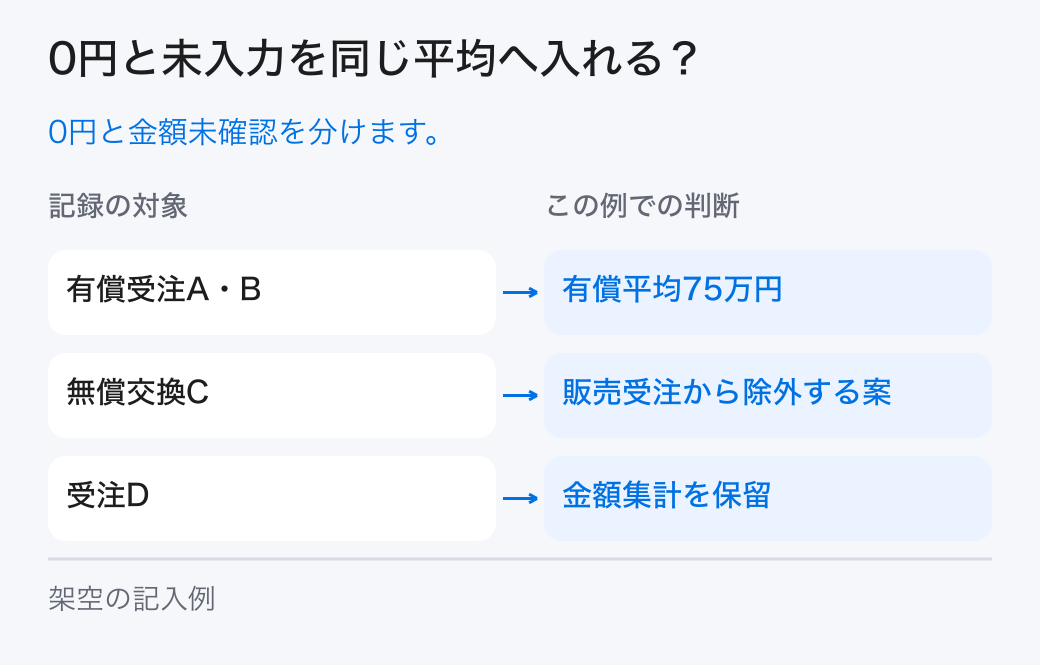
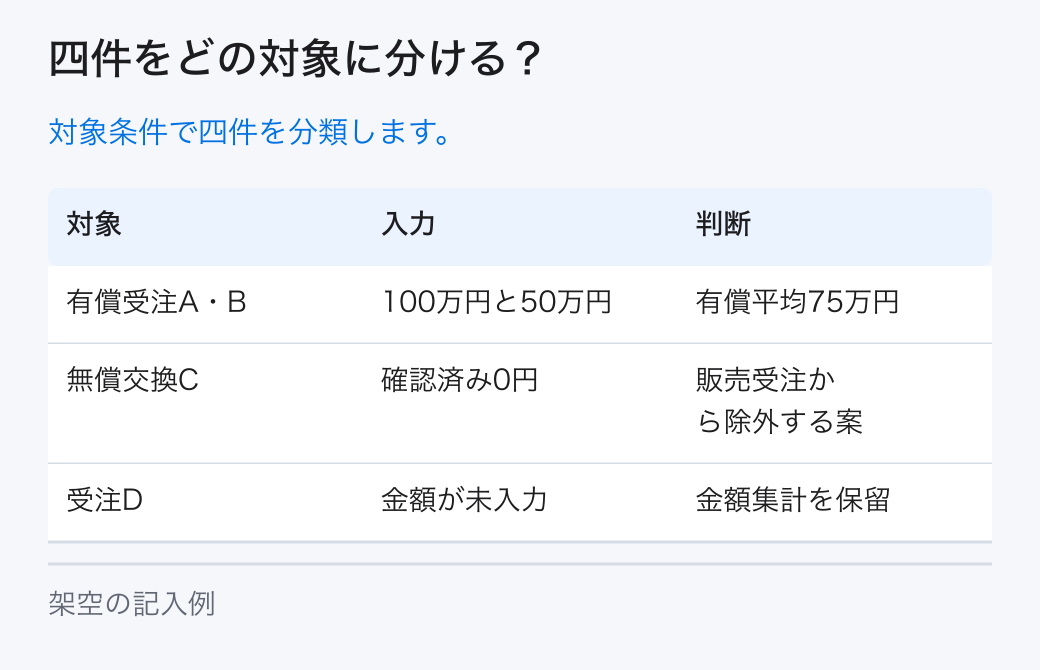
有償受注A・Bは有償平均75万円、無償交換Cは販売受注から除外する案、受注Dは金額集計を保留として記録します。

「有償受注A・B」の入力は、100万円と50万円です。ここでは(100+50)÷2です。記録の判断欄には「有償平均75万円」と残します。
「無償交換C」の入力は、確認済み0円です。ここでは件数はサービス対応へ別記します。記録の判断欄には「販売受注から除外する案」と残します。
「受注D」の入力は、金額が未入力です。ここでは0円とせず担当に確認します。記録の判断欄には「金額集計を保留」と残します。
比較表は横に動かして全ての列を確認できます。
| 対象 | 入力記録 | 判断 | 理由・次の確認 |
|---|---|---|---|
| 有償受注A・B | 100万円と50万円 | 有償平均75万円 | (100+50)÷2です |
| 無償交換C | 確認済み0円 | 販売受注から除外する案 | 件数はサービス対応へ別記します |
| 受注D | 金額が未入力 | 金額集計を保留 | 0円とせず担当に確認します |
0円と欠損を分けて記します。
03 / SFA・営業管理
平均75万円と50万円の違いは?
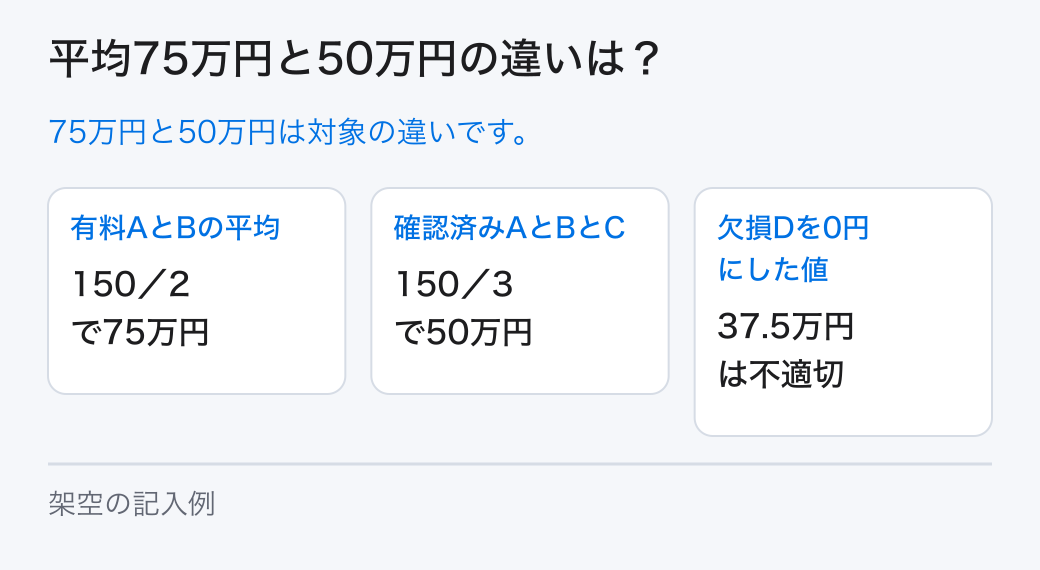
A・Bの平均は75万円、確認済みA・B・Cの平均は150÷3=50万円です。

田中は販売の平均受注額を測るので、有償販売A・Bを対象にします。全受注記録の平均を別に作る場合は0円交換を含むと明記し、未入力を分母へ入れる方法も決めます。
A・Bの平均は75万円、確認済みA・B・Cの平均は150÷3=50万円です。どちらも式は正しくても対象が違います。未入力Dを0円とした37.5万円は本例の目的には使いません。
未入力は確認すれば有料か無料か変わる値で、無料交換の0円は確認できた金額です。二つを同じ空欄の扱いにしないことで、平均の分母がなぜ二件か三件か説明できます。
75万円と50万円を検算します。
04 / SFA・営業管理
取消と返品の金額は?
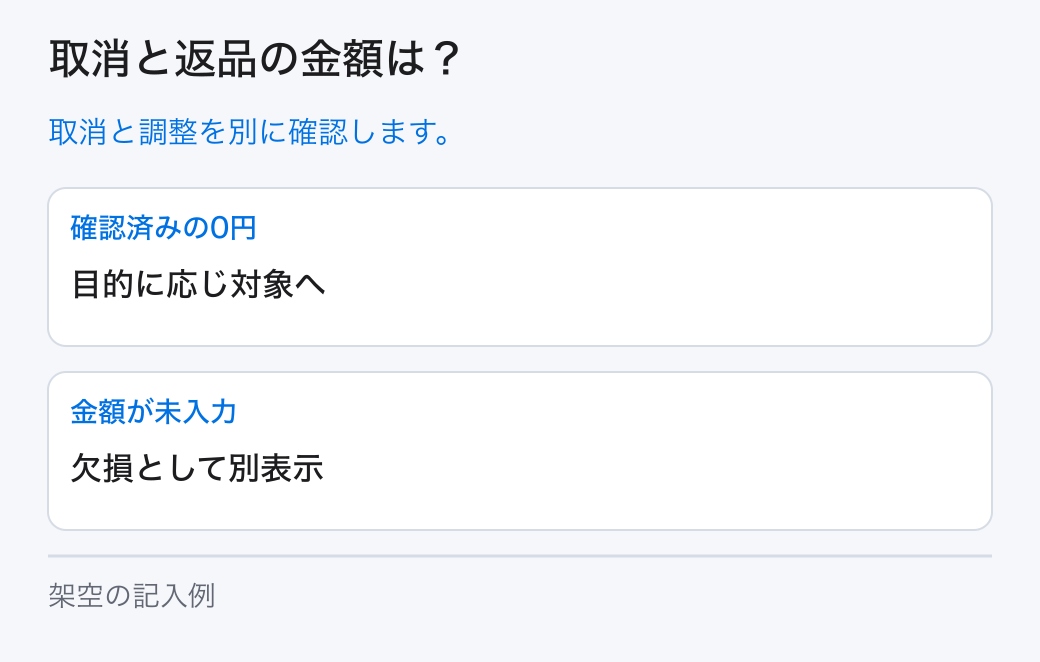
取消された受注や返品がある場合は、受注時点の金額と調整後の金額を混ぜません。

取消された受注や返品がある場合は、受注時点の金額と調整後の金額を混ぜません。マイナスの調整額を商談単価の一件として入れる前に指標の目的を見直します。
平均単価は利益や商品構成を表しません。高額機器と部品受注の混合では中央値や区分別集計も検討しますが、架空の二件から相場を推定しません。
田中は取消と返品を受注件数の条件に照らして区分します。調整後の金額を使うなら対象期間と受注時点との差を記し、マイナスの調整明細を新商談の件数へ加えません。
田中が取消と返品の扱いを確認します。
05 / SFA・営業管理
合計と分母を確認するには?
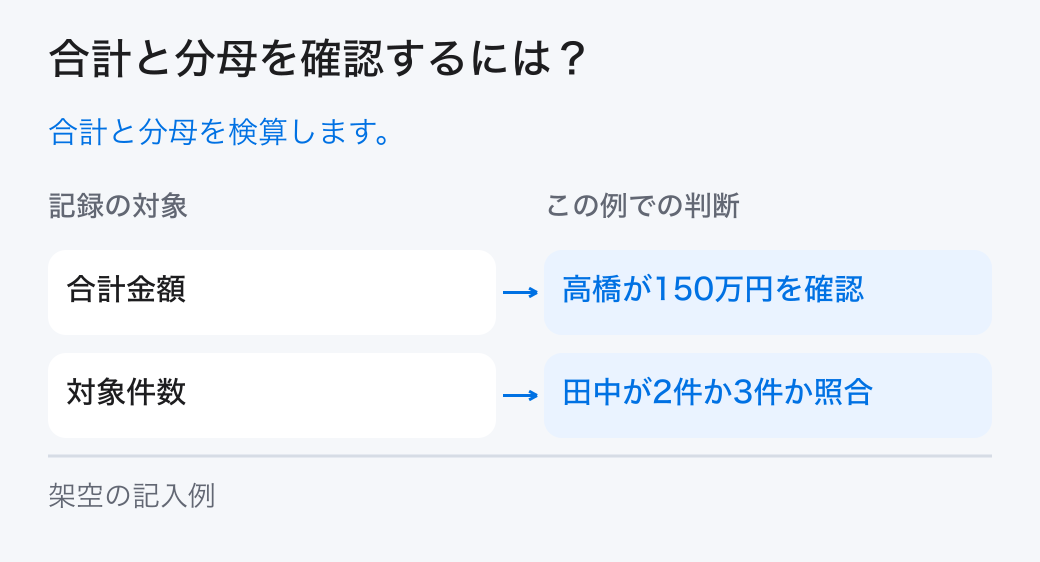
高橋はAとBの合計150万円、Cの0円、Dの欠損状態を照合します。

田中が有効金額の対象表を作り、佐藤がD36-Dの金額を確認します。月次資料には平均75万円、有償二件、無償一件、未確認一件を並べます。
有効金額の合計150万円と分母二件を表から追えるか確認します。Dの金額が判明した後は平均を再計算し、初回集計の未確認数を消さず訂正記録を残します。
高橋はAとBの合計150万円、Cの0円、Dの欠損状態を照合します。Dを0円として計算していた表は未確認として外し、対象件数を訂正します。無料交換の履歴は消しません。
高橋が合計と対象件数を照合します。
06 / SFA・営業管理
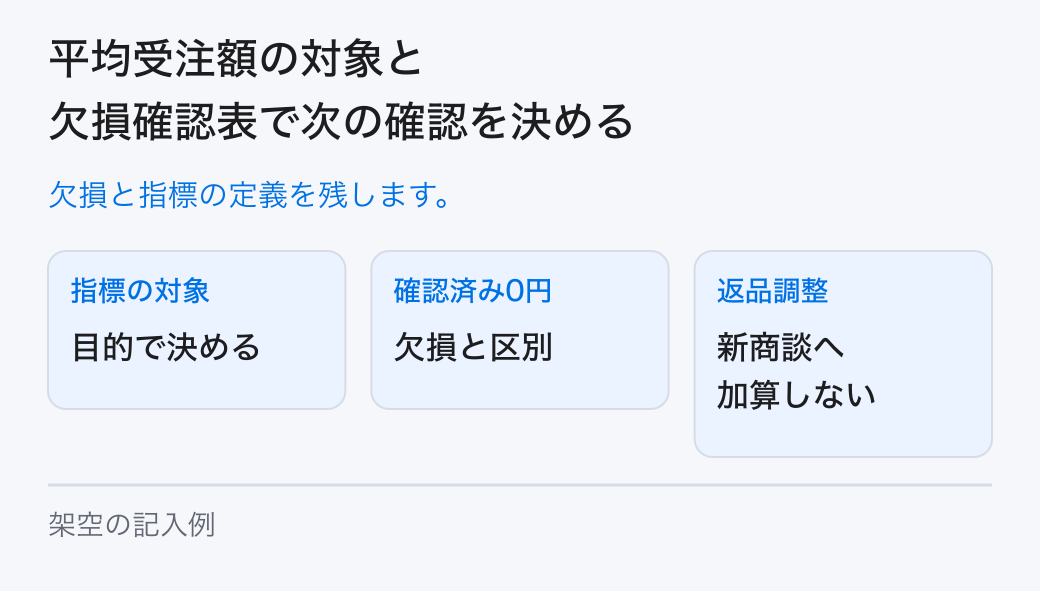
平均受注額の対象と欠損確認表で次の確認を決める
平均単価が答える問いを有料案件か確認済み全体かで決めます。

平均単価が答える問いを有料案件か確認済み全体かで決めます。数値と確認状態を別欄にしてから対象を選びます。
75万円と50万円は対象条件の違いです。どちらを使ったかを見出しへ記し、37.5万円の誤計算を単なる低単価として解釈しません。
田中は取消や調整の扱いを確認し、高橋は合計と分母を検算します。欠損件数を併記して、確認済みの範囲で平均を報告します。
欠損件数と金額の定義を残します。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。