限界利益を経営判断に使うには?変動する費用と能力条件の計算
成長戦略 · 実務ガイド
架空の樹脂加工会社は追加注文を受けるか判断します。社長は粗利益率だけを見ず、注文に伴って増える費用を分け、加工機の余力を確認して限界利益を使います。
売上から数量に応じて変わる費用を差し引き、固定費を賄う金額と、供給制約の下で残る額を分けて限界利益を分析します。 この架空例では、計算だけでなく準備資料、担当、反例、実行後の照合までを表と記入メモへまとめます。
この記事でできるようになること
- 追加注文を「100個・納期を確認」のように具体化します。
- 追加固定的支出を「治具20万円なら差5万円」として、条件と一緒に確認します。
- 月次に全社固定費60万円と限界利益を照合し、追加注文の案を比べます。
01 / 成長戦略
限界利益の判断では何を対象にする?
売上から数量に応じて変わる費用を差し引き、固定費を賄う金額と、供給制約の下で残る額を分けて限界利益を分析します。

架空の樹脂加工会社は追加注文を受けるか判断します。社長は粗利益率だけを見ず、注文に伴って増える費用を分け、加工機の余力を確認して限界利益を使います。
限界利益は管理判断のための概念です。粗利益と費用の分類が異なる場合があるため、社内表ではどの費用を変動費とするか明記します。
平均固定費を一個へ載せた原価だけでは、空き能力で受ける注文の影響が見えにくくなります。変わる費用と変わらない費用を分けて選択します。 参照資料の中小機構 J-Net21:損益分岐点を使った目標売上高で説明される考え方では、売上から変動費を引いた限界利益が、固定費を賄うかを確認します。 以下の数値・表・判断手順は、その概念を応用した独自の架空教材です。
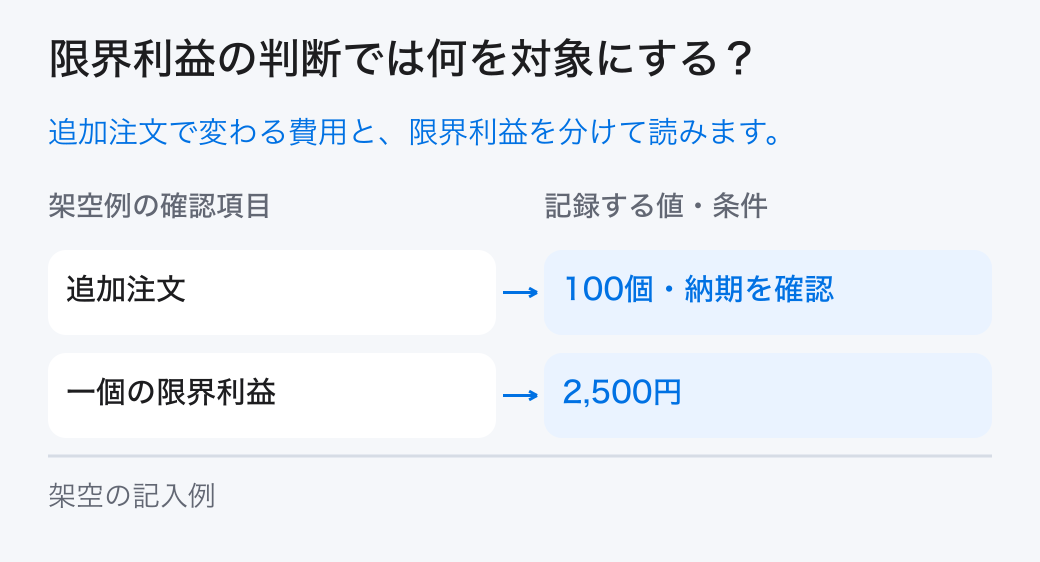
「追加注文」の欄を自社の記録で埋めてください。架空例の値は「100個・納期を確認」、担当・次の扱いは「営業」です。
この章の根拠:出典1
02 / 成長戦略
どの資料を誰が確かめる?
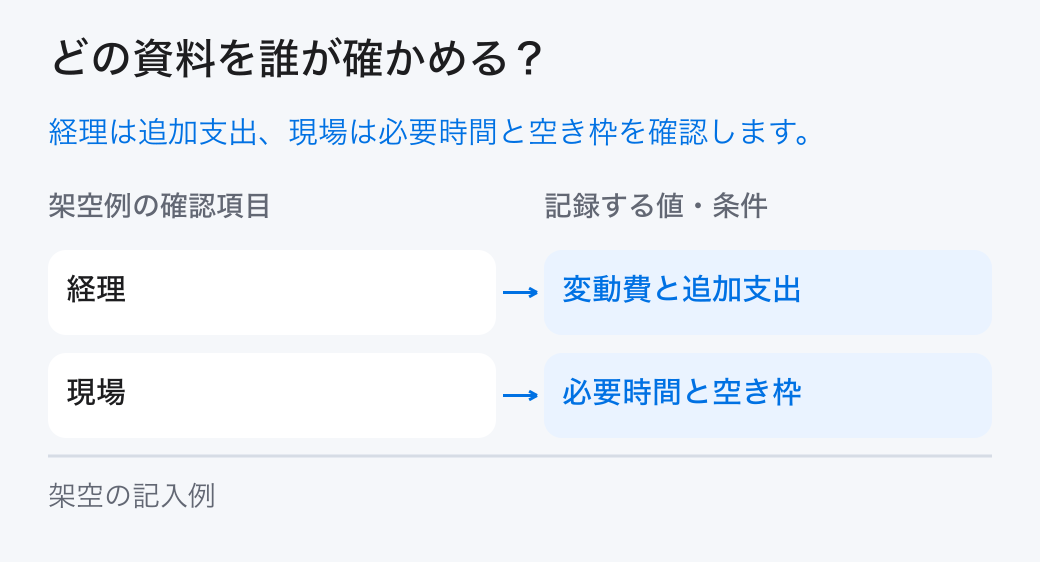
「経理:変動費と追加支出」と「現場:必要時間と空き枠」を分担し、元の記録を確かめます。

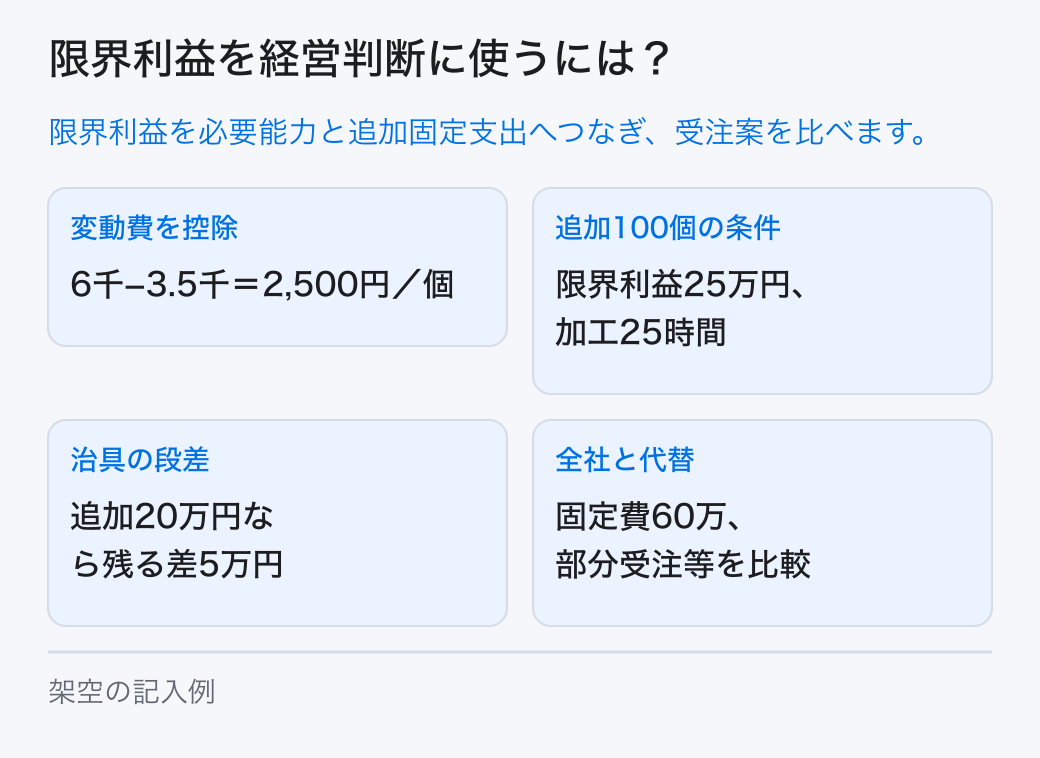
一個の売価6,000円、材料2,000円、外注1,000円、出荷500円とします。追加注文100個で、月の固定費は60万円、加工機に必要な時間は一個15分です。
経理が変動費の範囲、現場が必要時間、営業が納期と数量を確認します。現在の固定費と、注文を受けた場合に増える固定的支出を分けます。
変動費は名前だけで決めません。電気や労務でも契約や働き方で変動の仕方が異なるため、実際の支出条件と数量の関係を確認します。
「一個の限界利益」の欄を自社の記録で埋めてください。架空例の値は「2,500円」、担当・次の扱いは「変動費範囲を固定」です。
03 / 成長戦略
試算から何が分かり、何が言えない?
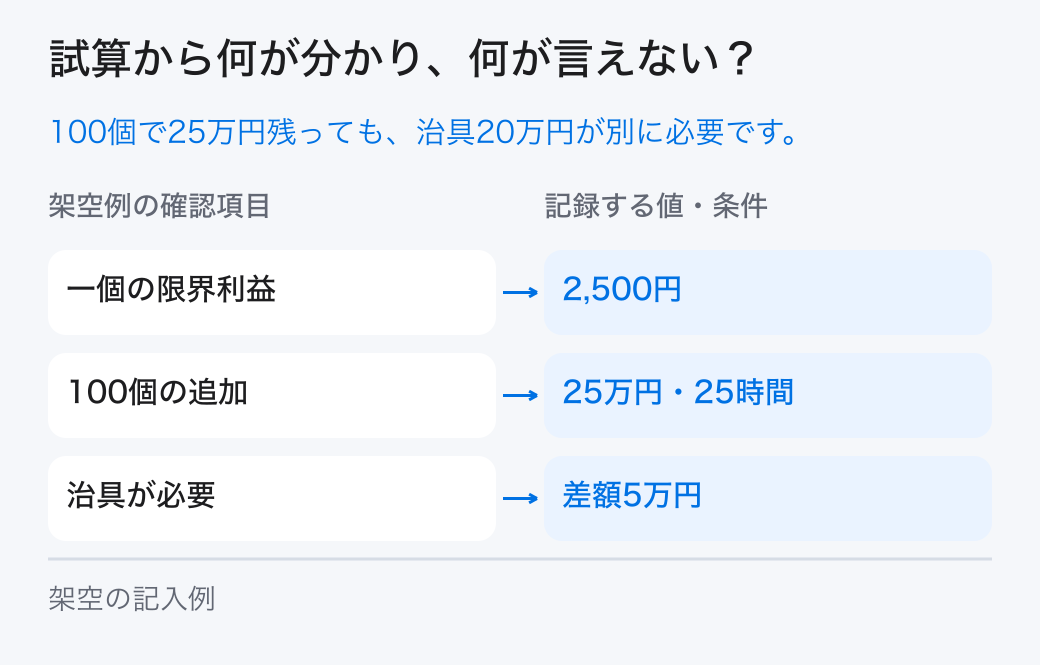
架空例では「一個の限界利益=2,500円」、「治具が必要=差額5万円」です。本文の条件と計算を合わせて読みます。

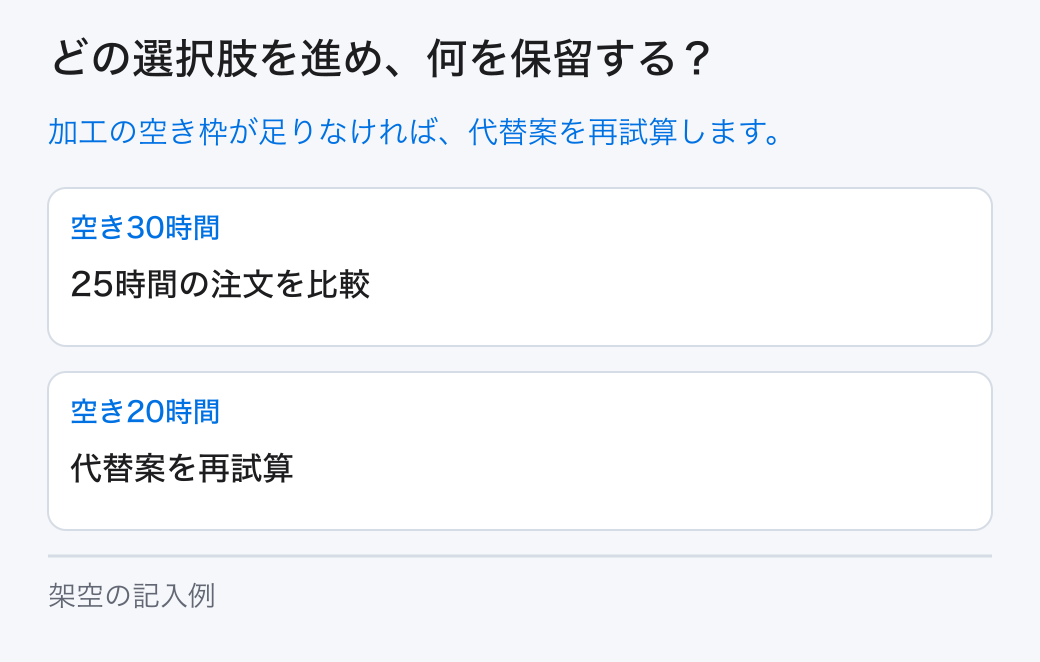
一個の限界利益は2,500円、100個では25万円です。必要加工時間は25時間です。空きが30時間なら可能ですが、20時間なら100個すべては作れません。
固定費が変わらず他の仕事を妨げない条件なら、追加25万円は固定費を賄う方向へ働きます。条件を満たさない場合は追加外注や失う仕事の影響を加えます。
追加注文のために専用治具20万円が必要なら、この注文の差額は5万円になります。治具を通常の固定費に隠すと受注判断を誤ります。
比較表は横に動かして全ての列を確認できます。
| 項目 | 架空の結果 | 計算・条件 |
|---|---|---|
| 一個の限界利益 | 2,500円 | 6,000−2,000−1,000−500 |
| 100個の追加 | 25万円・25時間 | 能力と追加支出を確認 |
| 治具が必要 | 差額5万円 | 25−20万円 |
「必要能力」の欄を自社の記録で埋めてください。架空例の値は「加工25時間」、担当・次の扱いは「空き枠と照合」です。
04 / 成長戦略
どの選択肢を進め、何を保留する?
選択肢は「空き30時間:25時間の注文を比較」と「空き20時間:代替案を再試算」です。未確認の条件は担当へ戻します。

通常商品と追加注文で、一個当たりと制約時間当たりの限界利益を比べます。需要がない商品へ高い時間単価だけを理由に資源を寄せないようにします。
能力が足りない場合は、部分受注、納期の調整、追加外注を比較します。どの案でも、失う既存の限界利益と品質条件を確認します。
空き時間が予約済みの仕事と重なる場合は受注を保留します。社員の給与が固定的でも、時間には限りがあることを忘れないようにします。
比較表は横に動かして全ての列を確認できます。
| 記録する項目 | 架空の記入例 | 担当・次の扱い |
|---|---|---|
| 追加注文 | 100個・納期を確認 | 営業 |
| 一個の限界利益 | 2,500円 | 変動費範囲を固定 |
| 必要能力 | 加工25時間 | 空き枠と照合 |
| 追加固定的支出 | 治具20万円なら差5万円 | 現場 |
| 代替の比較 | 部分受注・外注・納期調整 | 社長 |
| 全社への確認 | 固定費60万円を賄うか | 月次に照合 |
「追加固定的支出」の欄を自社の記録で埋めてください。架空例の値は「治具20万円なら差5万円」、担当・次の扱いは「現場」です。
05 / 成長戦略
実行後は何を照合する?
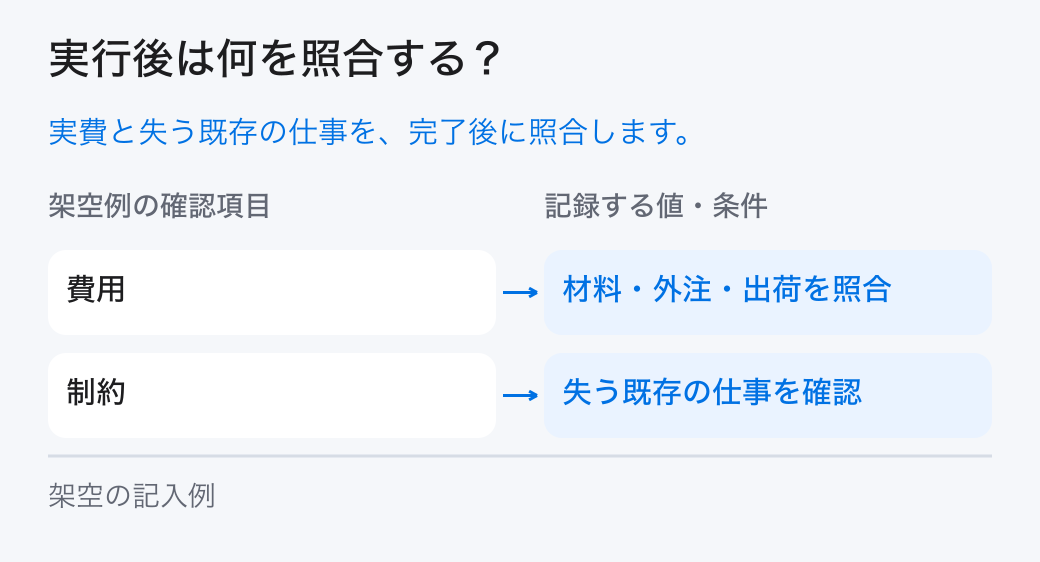
「費用:材料・外注・出荷を照合」と「制約:失う既存の仕事を確認」を確認し、計画と実績の差を残します。

空き30時間を確認できた範囲で受注案を作ります。追加治具、検査、納期変更の条件を経営者へ渡し、限界利益の金額だけで確約しません。
完了後は実際の材料、外注、出荷、工数を照合します。追加注文に伴う費用が標準へ漏れていないかを確認し、次回の見積へ反映します。
時間当たりの比較は同じ制約資源を使う商品に適用します。加工機と検査員の時間を混ぜ、一つの時間順位へまとめないようにします。
「代替の比較」の欄を自社の記録で埋めてください。架空例の値は「部分受注・外注・納期調整」、担当・次の扱いは「社長」です。
06 / 成長戦略
判断を引き継ぐために何を残す?
「代替の比較:部分受注・外注・納期調整」と「全社への確認:固定費60万円を賄うか」を記録し、担当と見直し条件を決めます。

月全体では限界利益総額が固定費60万円を賄うかを確認します。追加注文一件の差額が正であることと、全社利益が出ることを分けて報告します。
分析の完成は、限界利益、追加支出、供給条件、失う仕事がそろったことです。社長が受ける範囲を選べる資料へ仕上げます。
数量を増やすと人員や設備が増える段差では固定費も変わります。小さな追加注文の計算を、大きな拡大へそのまま使わないことが必要です。
「全社への確認」の欄を自社の記録で埋めてください。架空例の値は「固定費60万円を賄うか」、担当・次の扱いは「月次に照合」です。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。