1件増えたら会社にいくら残る?単位経済性の費用と分母の計算
成長戦略 · 実務ガイド
架空の交換部品会社は配送一件の単位経済性を調べます。社長は売上総額ではなく、一件増えた時に増える収入と費用、その件数を増やせる条件を確認します。
何を一単位とするかを固定し、その単位の収入、変動する提供費用、例外費用、継続期間、能力条件を計算します。 この架空例では、計算だけでなく準備資料、担当、反例、実行後の照合までを表と記入メモへまとめます。
この記事でできるようになること
- 一単位の定義を「配送完了一件・当月」のように具体化します。
- 例外の費用を「返品5件・計1.5万円」として、条件と一緒に確認します。
- 社長が固定費・需要・供給能力を確認し、単位差額だけで拡大を決めないようにします。
01 / 成長戦略
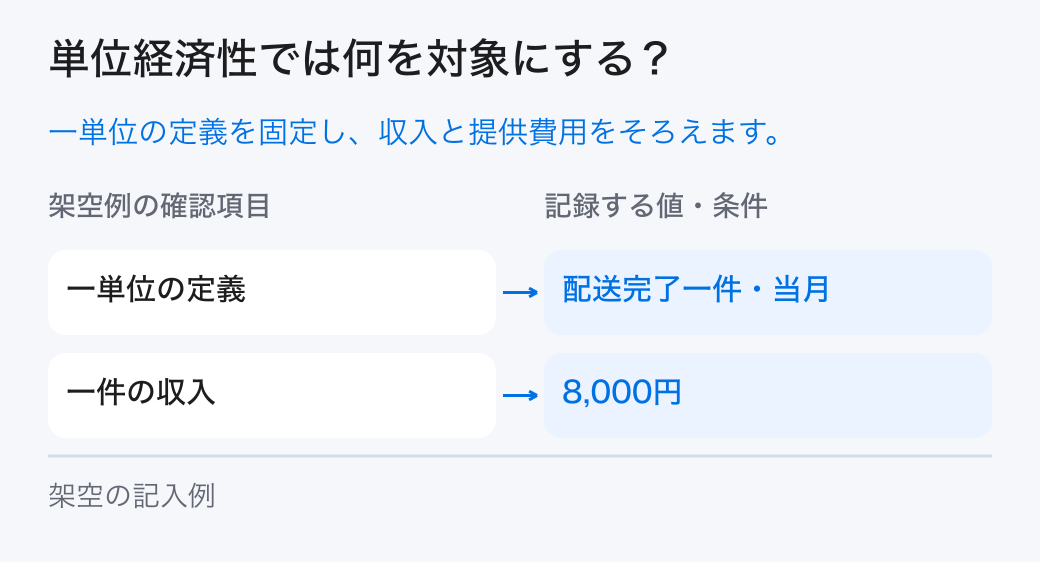
単位経済性では何を対象にする?
何を一単位とするかを固定し、その単位の収入、変動する提供費用、例外費用、継続期間、能力条件を計算します。

架空の交換部品会社は配送一件の単位経済性を調べます。社長は売上総額ではなく、一件増えた時に増える収入と費用、その件数を増やせる条件を確認します。
単位経済性は一件単位の構造を読む管理用分析です。一件の差額が正でも固定費を賄う数量や現金回収が不足すれば、全社の事業は成立しません。
一件が増えるほど赤字が増える条件は、総売上の増加で隠れます。単位の構造を知れば、増やす前に料金や提供方法を見直せます。 参照資料の中小機構 J-Net21:損益分岐点を使った目標売上高で説明される考え方では、売上から変動費を引いた限界利益が、固定費を賄うかを確認します。 以下の数値・表・判断手順は、その概念を応用した独自の架空教材です。
「一単位の定義」の欄を自社の記録で埋めてください。架空例の値は「配送完了一件・当月」、担当・次の扱いは「経理」です。
この章の根拠:出典1
02 / 成長戦略
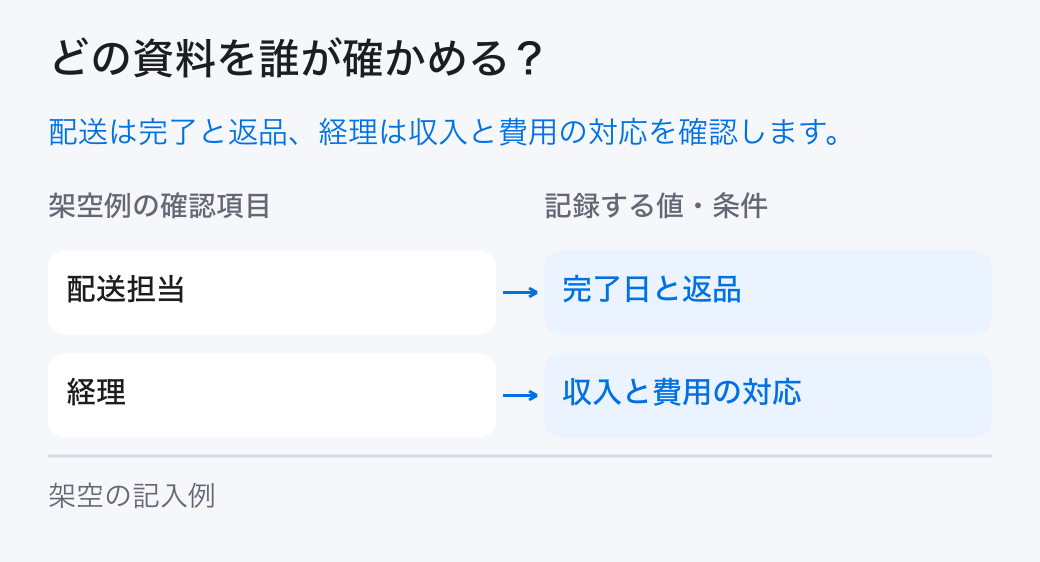
どの資料を誰が確かめる?
「配送担当:完了日と返品」と「経理:収入と費用の対応」を分担し、元の記録を確かめます。

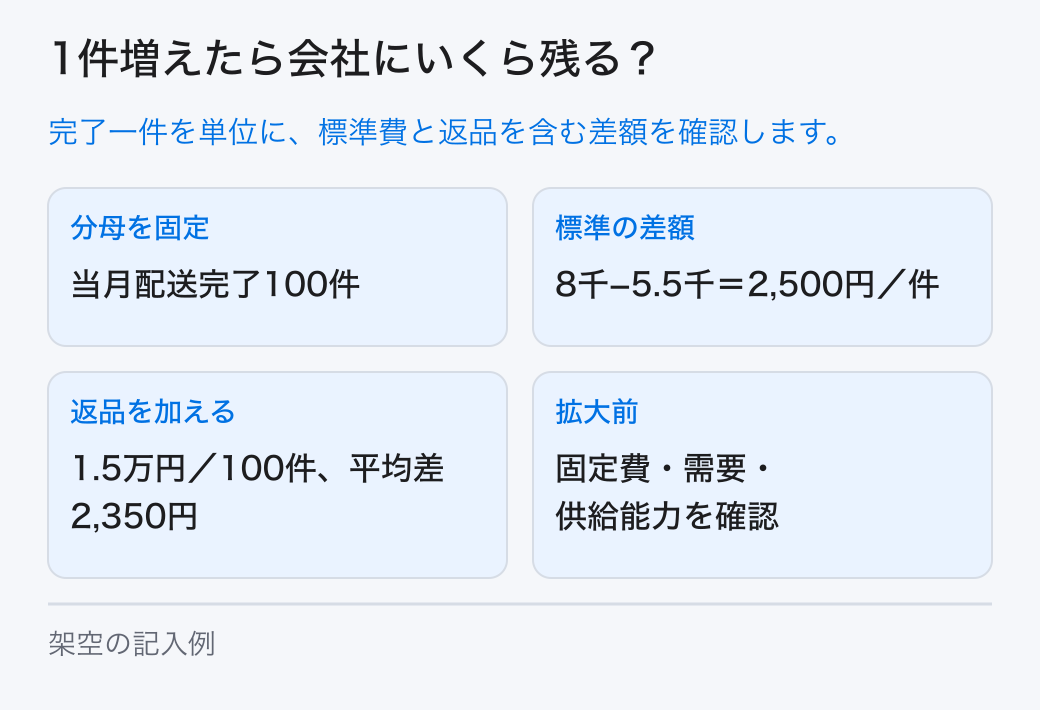
配送完了一件の売上8,000円、部品4,000円、梱包500円、配送1,000円とします。月100件のうち返品5件に各3,000円の追加費用が発生します。
受付が案件番号、配送が完了日、経理が売上と費用を確認します。返品や追加配送を元の案件にひも付け、標準費だけで評価しないようにします。
費用の確定が売上より遅い場合は未確定費用を表示します。月末時点で未着の請求をゼロと扱うと、その月の差額が良く見えます。
「一件の収入」の欄を自社の記録で埋めてください。架空例の値は「8,000円」、担当・次の扱いは「売上日を確認」です。
03 / 成長戦略
試算から何が分かり、何が言えない?
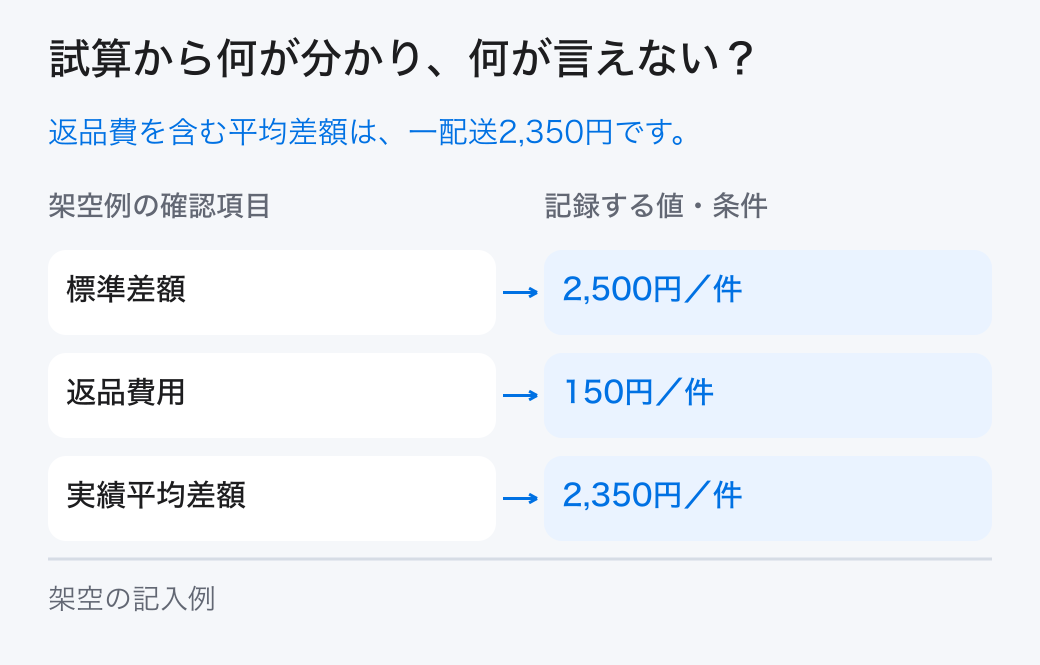
架空例では「標準差額=2,500円/件」、「実績平均差額=2,350円/件」です。本文の条件と計算を合わせて読みます。

標準の一件差額は2,500円です。返品費用は1.5万円、100件で割ると一件150円なので、月実績の平均差額は2,350円です。固定費は別に確認します。
標準と例外を分けると、返品の改善が一件当たり費用へどう影響するか分かります。分母は受注数ではなく、売上を記録した配送完了100件です。
未出荷20件を含め120件で返品費用を割ると125円となり、費用を低く見せます。収入と費用の分母と期間をそろえることが必要です。
比較表は横に動かして全ての列を確認できます。
| 項目 | 架空の結果 | 計算・条件 |
|---|---|---|
| 標準差額 | 2,500円/件 | 8,000−4,000−500−1,000 |
| 返品費用 | 150円/件 | 15,000円÷100件 |
| 実績平均差額 | 2,350円/件 | 固定費は別途 |
「標準の費用」の欄を自社の記録で埋めてください。架空例の値は「5,500円」、担当・次の扱いは「部品・梱包・配送」です。
04 / 成長戦略
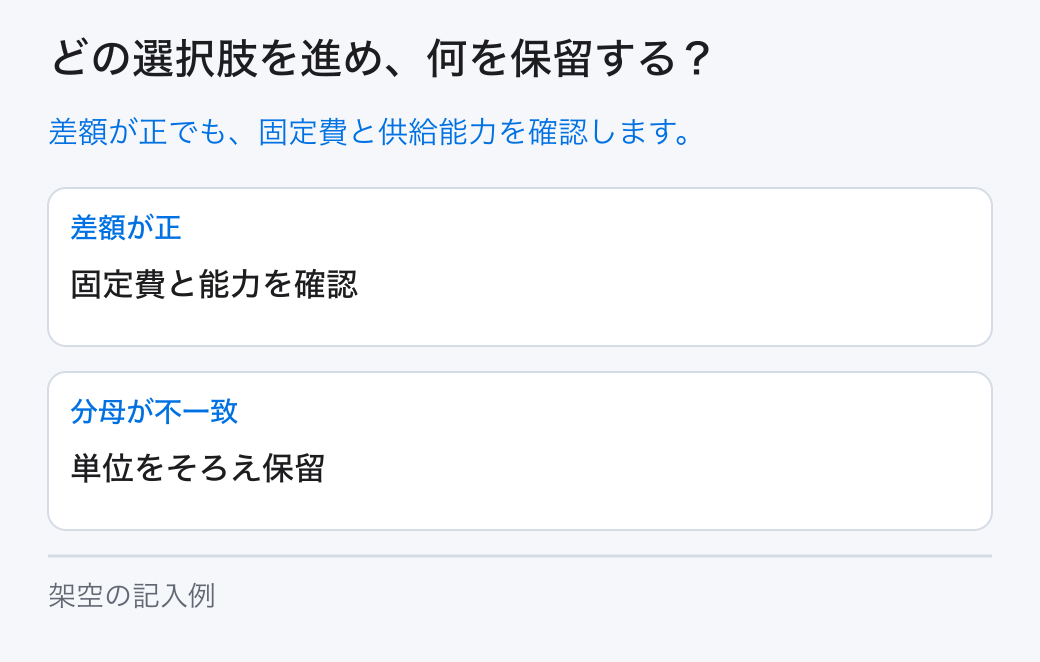
どの選択肢を進め、何を保留する?
選択肢は「差額が正:固定費と能力を確認」と「分母が不一致:単位をそろえ保留」です。未確認の条件は担当へ戻します。

顧客、地域、部品の種類ごとに単位をそろえて比べます。一件が一箱か一契約か異なる事業を、同じ一件という表記だけで順位づけしません。
差額率と差額金額は両方を見ます。率が高くても一件の額が小さく、大きな作業時間を使う場合は、供給能力を考えた配分が必要です。
一件の定義や費用の対応が曖昧なら比較を保留します。大量注文一件と単品注文一件が混じる場合は、数量と注文の両方を表示します。
比較表は横に動かして全ての列を確認できます。
| 記録する項目 | 架空の記入例 | 担当・次の扱い |
|---|---|---|
| 一単位の定義 | 配送完了一件・当月 | 経理 |
| 一件の収入 | 8,000円 | 売上日を確認 |
| 標準の費用 | 5,500円 | 部品・梱包・配送 |
| 例外の費用 | 返品5件・計1.5万円 | 元案件にひも付け |
| 平均の差額 | 2,350円/完了100件 | 未出荷を分母へ入れない |
| 拡大の条件 | 固定費・需要・能力 | 社長が確認 |
「例外の費用」の欄を自社の記録で埋めてください。架空例の値は「返品5件・計1.5万円」、担当・次の扱いは「元案件にひも付け」です。
05 / 成長戦略
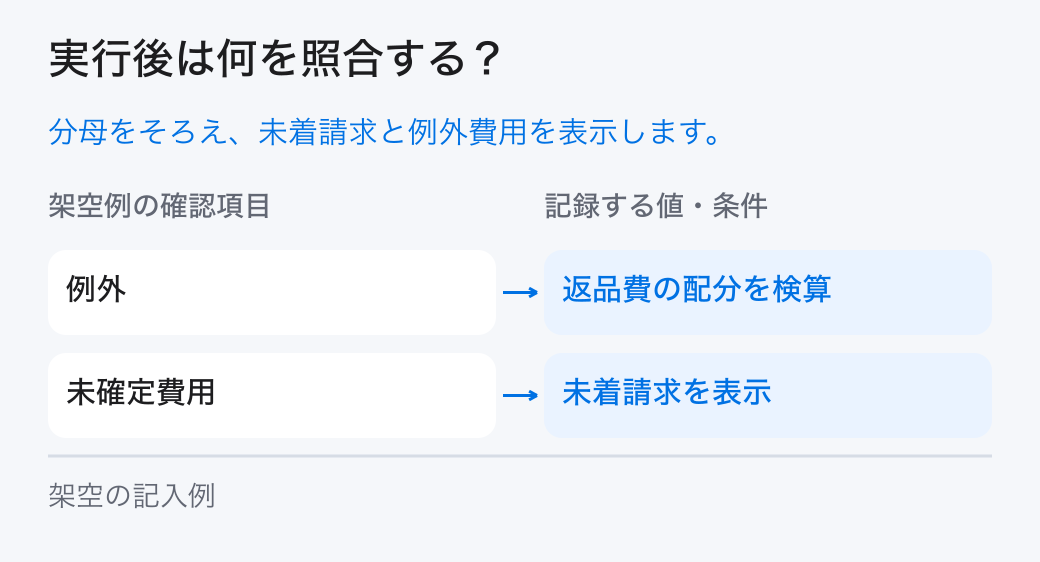
実行後は何を照合する?
「例外:返品費の配分を検算」と「未確定費用:未着請求を表示」を確認し、計画と実績の差を残します。

一件差額が低い条件を見つけたら、料金、梱包、提供範囲の変更案を作ります。現場の追加作業や品質への影響を確認してから試します。
翌月に同じ分母で計算し、単価、材料、返品のどの項目が変わったか確認します。固定費を賄う必要数量と実際の需要も合わせます。
継続契約を一単位にする時は、月次か契約全期間かを明記します。単月費用と全期間収入を混ぜると、回収に必要な時間が消えてしまいます。
「平均の差額」の欄を自社の記録で埋めてください。架空例の値は「2,350円/完了100件」、担当・次の扱いは「未出荷を分母へ入れない」です。
06 / 成長戦略
判断を引き継ぐために何を残す?
「平均の差額:2,350円/完了100件」と「拡大の条件:固定費・需要・能力」を記録し、担当と見直し条件を決めます。

単位経済性は拡大の前に再計算します。数量が増えると追加人員や設備が必要になる場合、今の差額をそのまま伸ばさず段差を加えます。
計算が完成した状態は、単位、期間、含む費用、例外、能力条件を説明できることです。担当が元の記録へ戻れるようにします。
実績の平均値は将来の保証ではありません。材料価格や配送条件が変わった時は更新し、どの前提が未確認かを残します。
「拡大の条件」の欄を自社の記録で埋めてください。架空例の値は「固定費・需要・能力」、担当・次の扱いは「社長が確認」です。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。