利益目標から売上・販売数量をどう決める?生産能力まで確認する手順
成長戦略 · 実務ガイド
「来月は30万円の利益を」と言われ、何個売り、何時間作ればよいか迷う受注加工会社の社長・経理・工場長・営業の方へ。利益から必要な販売数量を逆算し、現場で引き受けられる計画かを確かめます。
架空の会社の売価・費用・加工時間を使い、計算、時間の測り方、注文と材料の確認を順にたどります。読み終えたら、目標の数字と、確定する前に担当へ戻す条件を分けられます。会社・数値・判断手順は説明用の架空例です。
この記事でできるようになること
- 利益目標を「月30万円」のように具体化します。
- 供給能力を「180時間・良品率を確認」として、条件と一緒に確認します。
- 利益・良品数量・納期・全件検査を一組の目標にし、優先順位と見直し日を決めます。
01 / 成長戦略
月30万円の利益から、必要な販売数を逆算する
要点月の固定費70万円と目標利益30万円を、1個売るごとに残る2,000円で割ると500個です。これは必要な良品の販売数であり、500個作れば利益が出るという意味ではありません。
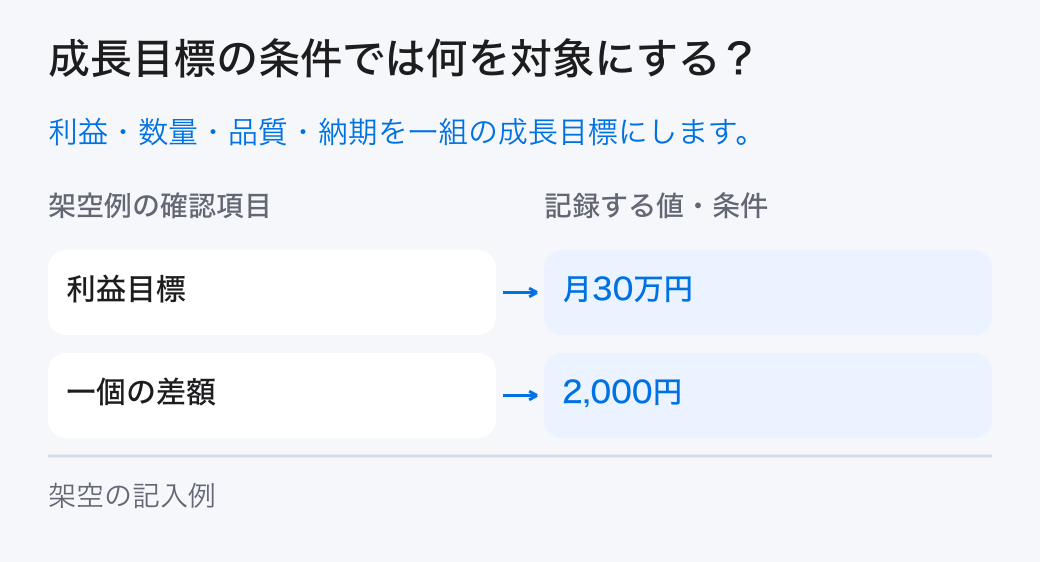
図の「月30万円」と「1個の差額2,000円」は、役割が違う数字です。

30万円は固定費を払った後に目指す利益、2,000円は1個の売価から変動費を引いた額です。固定費70万円も含めて回収する必要があるため、30万円だけを2,000円で割りません。
架空の受注加工会社が、翌月の利益を30万円にしたいと考えています。利益の計算を担当する経理、作る条件を確かめる工場長、注文を見込む営業と一緒に、社長が目標を決める例です。
ここでの利益は、売上から、この教材で定めた変動費と固定費を引いた額です。税金を引いた後の利益を示す例ではありません。経理が費用の範囲をそろえてから、目標利益30万円に必要な販売数を考えます。
注意単一の商品で、売価と1個あたり変動費が変わらない範囲の試算です。数量を増やすために設備や外注の費用が増えるなら、同じ固定費70万円のまま計算しません。売価が変動費以下なら、数量を増やすだけでこの目標を満たす計算にもなりません。
OpenStaxの営業予算の説明は、販売見込みから生産・材料・作業時間をつなげる考え方の参照です。この記事の会社・数値・検査条件・判断手順は、その概念を使う独自の架空例です。
同じ月・同じ商品の売価、変動費、固定費、利益目標を経理とそろえ、必要な販売数を計算します。費用が抜けていれば、数量を確定する前に直します。
この章の根拠:出典1
02 / 成長戦略
経理は費用、工場長は「20分の測り方」を確かめる
要点経理は何を変動費・固定費に入れたか、工場長は20分が良品1個か投入1個か、月180時間に何を含むかを確認します。営業は注文数量と希望納期を確かめます。
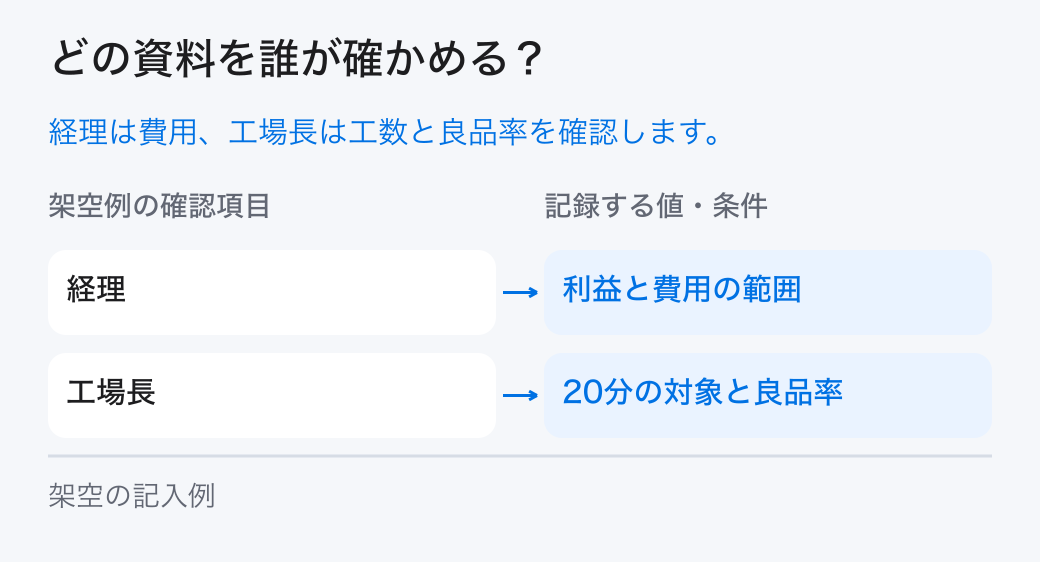
経理と工場長の欄を見て、確認する資料を分担してください。

経理は費用の明細、工場長は作業時間・良品率・使える時間の記録を確かめます。営業の注文見込みも合わせます。担当名を書くだけで、条件が確認済みになるわけではありません。
売価は1個5,000円、変動費は1個3,000円、固定費は月70万円です。20分は、まず「良品1個に必要な時間」と置いた数字で、何を含めて測ったかは確認が必要です。加工に使える時間は月180時間としています。
経理は外注費や不良にかかる費用を、3,000円や70万円に含めたか確かめます。工場長は、良品を得るまでの不良・再加工を含む時間か、投入1個の加工時間かを元記録で確認します。営業は注文数量の見込みと、希望納期を示します。
注意実績を使うときは、測った期間と対象商品も添えてください。繁忙月の平均を別の月へ使うなら、商品構成や段取り回数が近いかを確認します。180時間が予定労働時間なのか、休止などを差し引いた加工時間なのかも区別します。
同じ「20分」でも、何を1個と数えて測ったかを先に確かめましょう。

良品1個を得るまでの不良・再加工を含めた実測時間なら、その損失をもう一度足しません。投入1個を加工する時間なら、良品率を別に使って必要投入数を見積もります。どちらなのかを工場長が元記録で確かめてから、第3章の時間を選びます。
工場長に20分の測り始めと測り終わりを確認します。不良・再加工を含むか、180時間から何を差し引いたかを、実績期間と一緒に残してください。
03 / 成長戦略
500個を作る時間は?20分の測り方で分ける
要点500個×20分は約166.7時間です。別に「投入1個20分・良品率90%」と仮定すると、投入を556個に切り上げて約185.3時間。二つの時間は、同じ測り方のまま比較できるとは限りません。
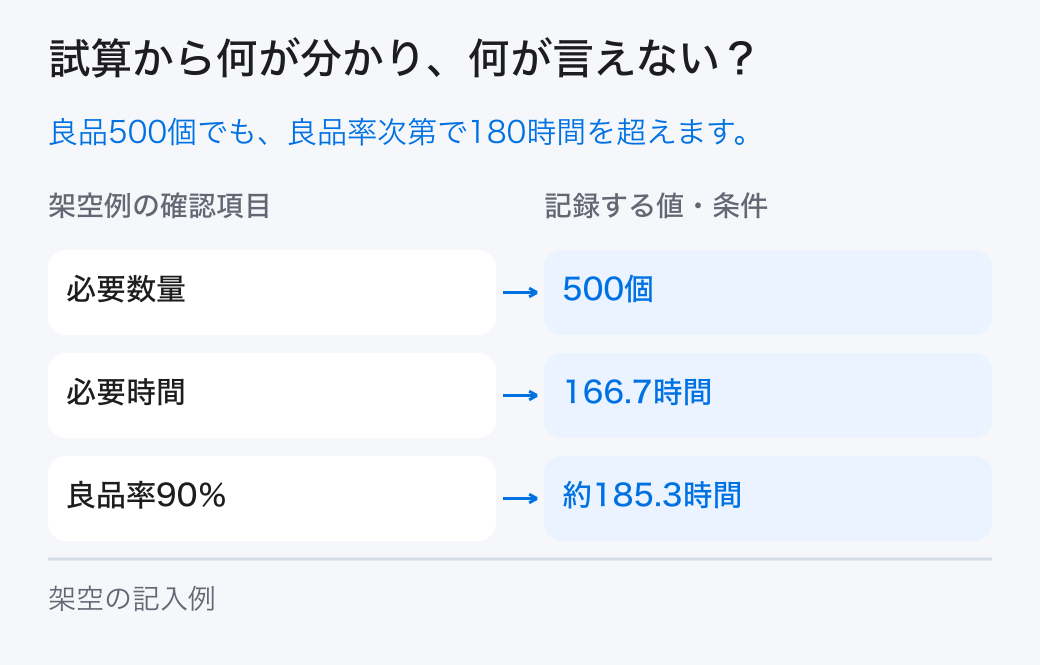
166.7時間と185.3時間は、20分の対象と良品率の仮定をそろえて読んでください。

図の185.3時間は、投入1個20分・良品率90%という別仮定の計算です。下の計算と表でも条件を確かめ、良品1個の時間と混ぜないでください。
売価から変動費を引いた1個の差額を、限界利益と呼びます。固定費と利益をまかなうために、次の順で計算します。
- 1個の差額を出す。売価5,000円−変動費3,000円=2,000円。
- 必要な良品販売数を出す。(固定費70万円+目標利益30万円)÷2,000円=500個。
- 売上と利益を確かめる。500個×5,000円=売上250万円。変動費150万円と固定費70万円を引くと、利益30万円。
同じ月の単価と費用が変わらず、必要な数が販売できる場合の計算です。販売や利益の実績を示してはいません。
注意良品1個に20分と置くと、500個×20分=10,000分、約166.7時間です。180時間との差は約13.3時間ですが、計算上の残りにすぎません。20分や180時間に段取り・保全・休止・再加工の何を含めたかが不明なら、実際に空いている時間とは判断できません。
別に、20分が「投入1個の加工時間」で、良品率を90%と仮定した場合を考えます。500÷0.9=555.555…個を、投入できる整数556個に切り上げます。556個×20分÷60=約185.3時間です。未丸めの555.555…個で時間を出す計算とは区別します。これは見積りで、556個を投入すれば必ず500個の良品ができる保証ではありません。
比較表は横に動かして全ての列を確認できます。
| 項目 | 架空の結果 | 計算・条件 |
|---|---|---|
| 必要数量 | 500個 | (70万+30万)÷2,000円 |
| 必要時間 | 166.7時間 | 500個×20分÷60 |
| 良品率90% | 約185.3時間 | 投入約556個の加工 |
表の「良品率90%」の行は、この投入1個20分という別仮定です。良品1個を得るまでの損失を含む実測が20分なら、不良の影響をもう一度加えて185.3時間へ換算しません。
計算表の各時間に、20分の対象と良品率の仮定を書き添えます。166.7時間の残り13.3時間を、そのまま空いている時間として予定へ使わないでください。
04 / 成長戦略
時間が足りなければ、品質を守って条件を見直す
要点数量・単価・費用・使える時間を、確認できた条件で試算し直します。良品率を都合よく上げたり、品質や納期を落としたりして、数字だけを180時間に収めません。
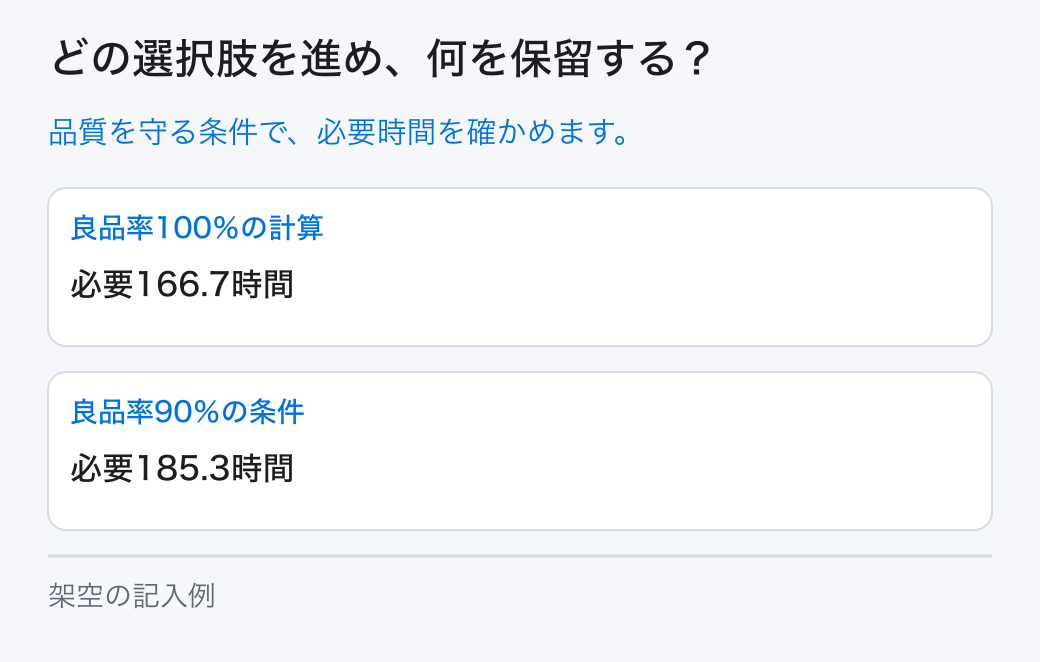
図の100%と90%は、実際に改善した前後ではなく、別々の仮定です。

図は投入1個20分と置き、上段は全て良品になる仮置き、下段は良品率90%の場合を示します。良品1個の実測20分を、自動的に良品率100%の実績と読み替えないでください。
販売数を増やす、単価を変える、変動費を抑える、使える時間を増やす案を分けて比べます。単価を上げても同じ数量が売れるか、外注で時間を増やすと費用はいくら増えるかは、別に確認します。目標に収めるために良品率だけを根拠なく上げません。
注意この会社の仮目標は、利益30万円、良品販売500個、確定した納期を守ること、必要な検査を全件で行うことを一組にしたものです。全件検査はこの架空例の条件で、どの会社にも一律に求める手順ではありません。品質や納期を落として数量だけを満たす案は採らず、不足があれば社長が優先順位を決めます。
外注費や不良費が費用に入っていなければ試算を直します。180時間が予定労働時間だけなら、段取り・保全・休止など必要な時間を確かめ、実際に加工へ使える時間で再判定します。誰がいつまでに確かめるかも決めます。
比較表は横に動かして全ての列を確認できます。
| 記録する項目 | 架空の記入例 | 担当・次の扱い |
|---|---|---|
| 利益目標 | 月30万円 | 社長が管理範囲を決定 |
| 一個の差額 | 2,000円 | 売価5千−変動3千円 |
| 必要良品数量 | 500個 | 経理が逆算 |
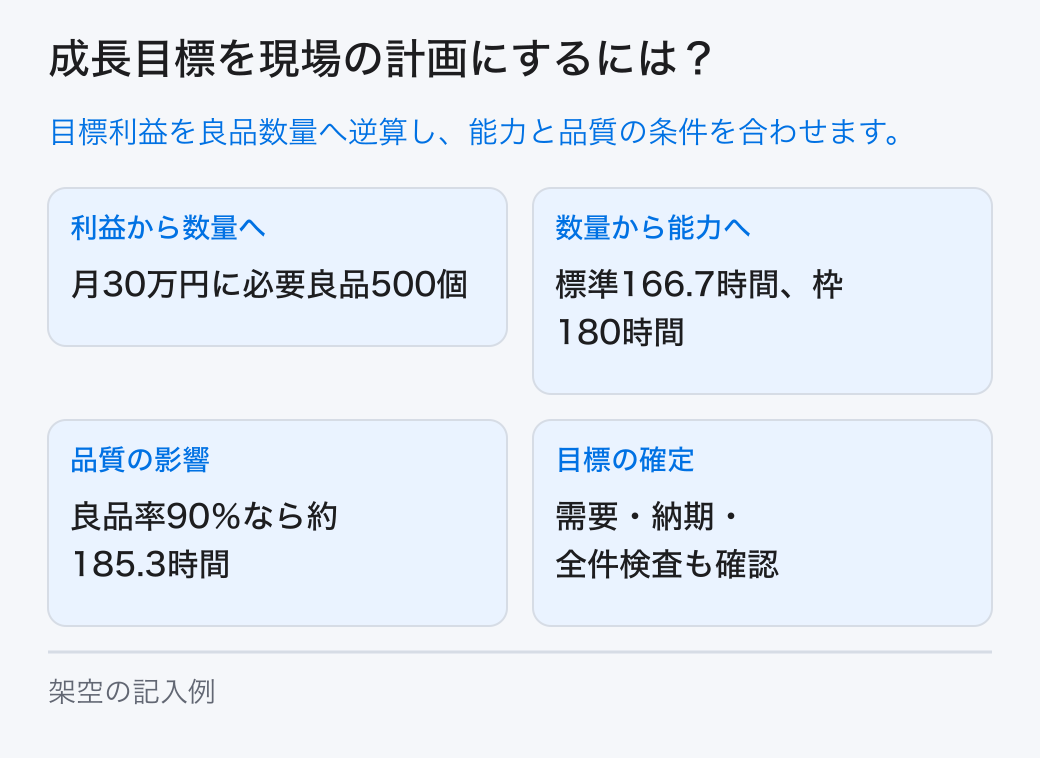
| 供給能力 | 180時間・良品率を確認 | 工場長が照合 |
| 需要の根拠 | 数量と納期の見込み | 営業が確認 |
| 確定する目標の組 | 利益・良品・納期・全件検査 | 優先順位と見直し日 |
不足の原因に応じて一つずつ条件を変え、費用と必要時間を試算し直します。未確認の案は担当と期限を決め、品質・納期を守れる条件がそろうまで保留します。
05 / 成長戦略
作った数・売れた数・使った時間を別々に記録する
要点良品ができても、販売や出荷が済んだとは限りません。良品・仕掛・販売・出荷を分け、同じ期間の単価、費用、時間、納期、検査の記録で計画との差を確かめます。
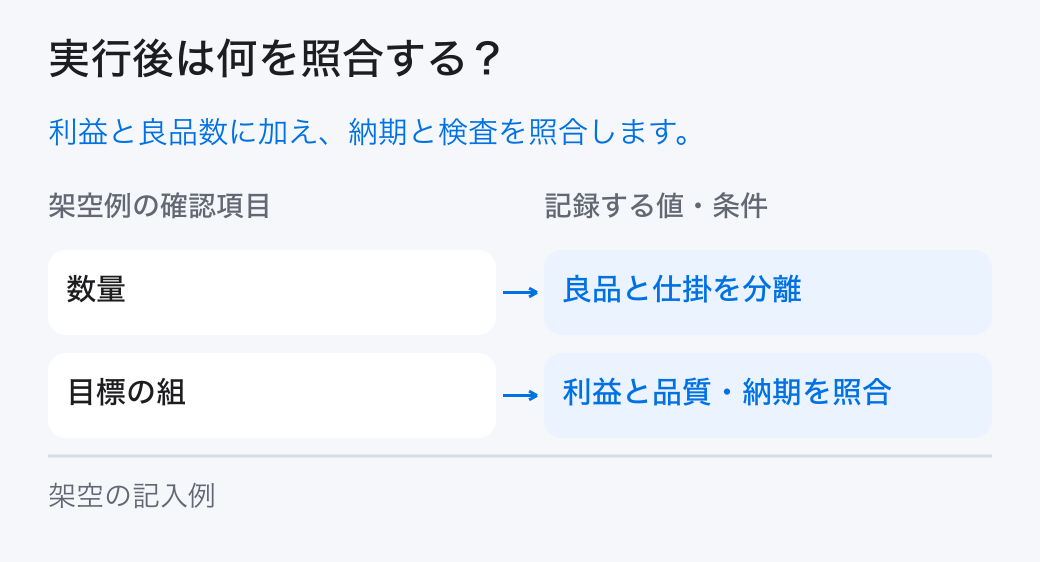
図の「数量」と「目標の組」を見て、数と守る条件を別々に確認します。

良品数に仕掛品を足して500個にせず、販売した数と売上を確認します。納期や検査の条件も合わせ、数量だけ達したことを計画全体の達成とはしません。
目標表には、利益、販売する良品数、納期、検査、使える時間、注文見込みを確認する担当を残します。社長はこれらを同時に守れるかを確認し、不足が残れば人・設備・外注などの資源か、目標そのものを見直します。
注意週ごとに良品数量、販売数量、出荷数量、単価、変動費、加工時間を確かめます。まだ完成していない仕掛品を良品へ足さず、完成しただけの商品を売上にも足しません。販売と生産の時点の違い、納期、必要な検査の記録を合わせて見ます。
途中で目標を変えるときは、当初目標を消さず、新しい見込みと変更理由を残します。数量が違ったのか、単価・費用が変わったのか、使える時間を見誤ったのかを確かめ、違いを一括して現場の努力不足と決めつけないためです。
週ごとに同じ期間の数量・単価・費用・時間と、納期・検査の記録を照合します。目標を変えるときは当初の値を残し、新しい見込みと変更理由を追記してください。
06 / 成長戦略
まとめ:利益の計算を、売れる・作れる計画につなぐ
要点利益から必要販売数を計算し、20分の対象と使える時間を確認します。そのうえで注文・材料・品質・納期をそろえ、不足が残るなら資源か目標を見直します。
利益から数量、時間、品質、目標の確定へと、確認をつなげて読みます。

166.7時間は良品1個20分の計算値、185.3時間は投入1個20分・良品率90%という別仮定の値です。180時間の中身や注文見込みが分からない間は、実行可能とも利益達成とも確定できません。
月末は、達成率だけでなく、注文の見込み、単価、費用、使える時間のどの前提が変わったかを確かめます。次の月へ反映する条件と、まだ確認が必要な条件を分けて担当へ渡します。
利益と数量に、守る品質・納期、必要な材料と時間、担当、見直し日がそろって初めて、現場へ渡す計画になります。「あと何個作るか」だけでなく、何を優先し、足りない条件を誰に戻すかまで説明できる形にしましょう。
注文の見込みが足りない場合、数量を作るだけでは利益になりません。在庫を増やす計画と販売数の目標は別にし、保管費と資金の負担も確かめます。材料が足りるか、顧客の納期までに提供できるかも、数字を確定する前の確認です。
まずすること
- まず経理と、同じ月の利益目標・売価・変動費・固定費をそろえる。必要な良品販売数を計算し、作る数とは分ける。
- 工場長と20分の対象、良品率、180時間の中身を確かめる。営業の注文数量・納期と材料の準備も確認する。
- 品質・納期を守れる条件で社長が目標を決める。不足は資源か目標を見直し、実行後は計画と実績を同じ期間で照合する。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。