売上成長は数量か値上げか?単価・数量・商品構成を分解する
成長戦略 · 実務ガイド
架空の加工会社で、経理担当の森さんは今月の売上が前月より16万円増えたと報告しました。社長は値上げが効いたのか、数量が増えたのかを確かめて次の生産計画を決めます。
商品別の前後数量と単価から売上差を分け、前月売上を分母に成長率と数量・単価の寄与を計算します。構成の変化も確認します。 この架空例では、計算だけでなく準備資料、担当、反例、実行後の照合までを表と記入メモへまとめます。
この記事でできるようになること
- 比較月と商品を「A・Bの前月と今月」のように具体化します。
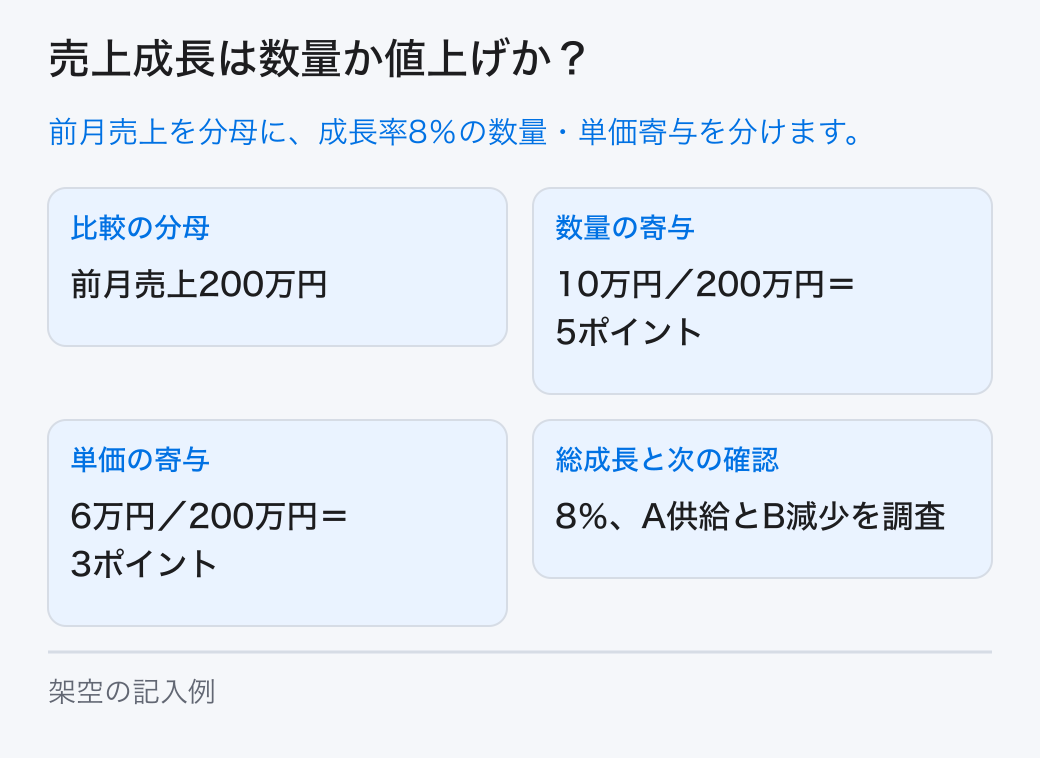
- 前月売上200万円を分母に、数量5ポイントと単価3ポイントから成長率8%を検算します。
- 営業と生産がAの需要・供給余力とBの減少理由を調べ、次の施策を比べます。
01 / 成長戦略
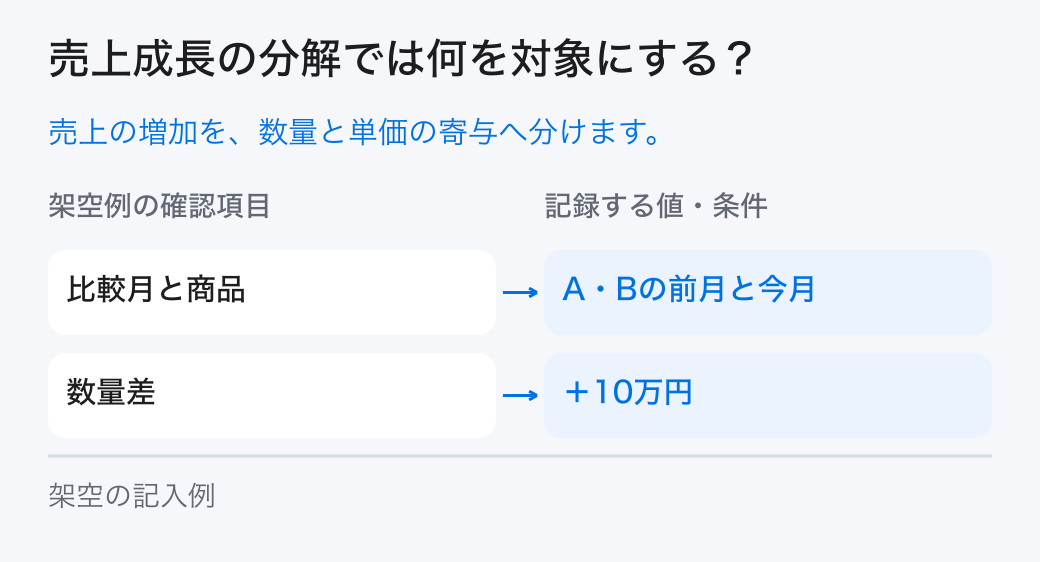
売上成長の分解では何を対象にする?
商品別の前後数量と単価から売上差を分け、前月売上を分母に成長率と数量・単価の寄与を計算します。構成の変化も確認します。

架空の加工会社で、経理担当の森さんは今月の売上が前月より16万円増えたと報告しました。社長は値上げが効いたのか、数量が増えたのかを確かめて次の生産計画を決めます。
同じ商品・同じ期間の販売実績を比べます。請求月のずれや新商品の追加は別欄にして、売上の増分をすべて需要の成長と呼ばないようにします。
合計売上だけでは、増やすべき仕事が分かりません。値上げで金額が増えた月に人員を数量比例で増やすと、実際の作業量に合わない計画になります。 参照資料の中小機構 J-Net21:損益分岐点を使った目標売上高で説明される考え方では、売上から変動費を引いた限界利益が、固定費を賄うかを確認します。 以下の数値・表・判断手順は、その概念を応用した独自の架空教材です。
「比較月と分母」の欄を自社の記録で埋めてください。架空例の値は「A・B、前月売上200万円」、担当・次の扱いは「経理が期間・認識時点を固定」です。
この章の根拠:出典1
02 / 成長戦略
どの資料を誰が確かめる?
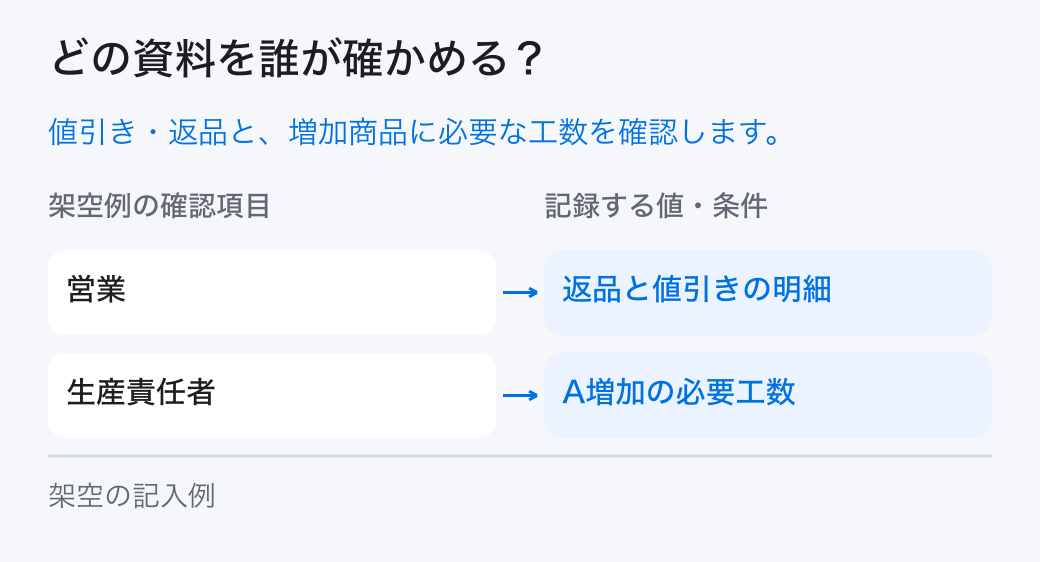
「営業:返品と値引きの明細」と「生産責任者:A増加の必要工数」を分担し、元の記録を確かめます。

商品Aは前月100個×1万円、今月120個×1.05万円です。商品Bは前月50個×2万円、今月45個×2万円です。税抜売上で返品を差し引いた記録を使います。
経理が商品コードと売上日をそろえ、営業が返品・値引き・単価改定日を確認します。生産責任者は数量が増えた商品の必要時間を表へ追記します。
集計表には比較元の請求明細番号を残します。平均単価の低下が契約単価の変更なのか、安価な商品の比率が増えたためなのかを明細まで戻って確認できます。
「数量差と寄与」の欄を自社の記録で埋めてください。架空例の値は「+10万円・5ポイント」、担当・次の扱いは「旧単価、前月売上を分母」です。
03 / 成長戦略
試算から何が分かり、何が言えない?
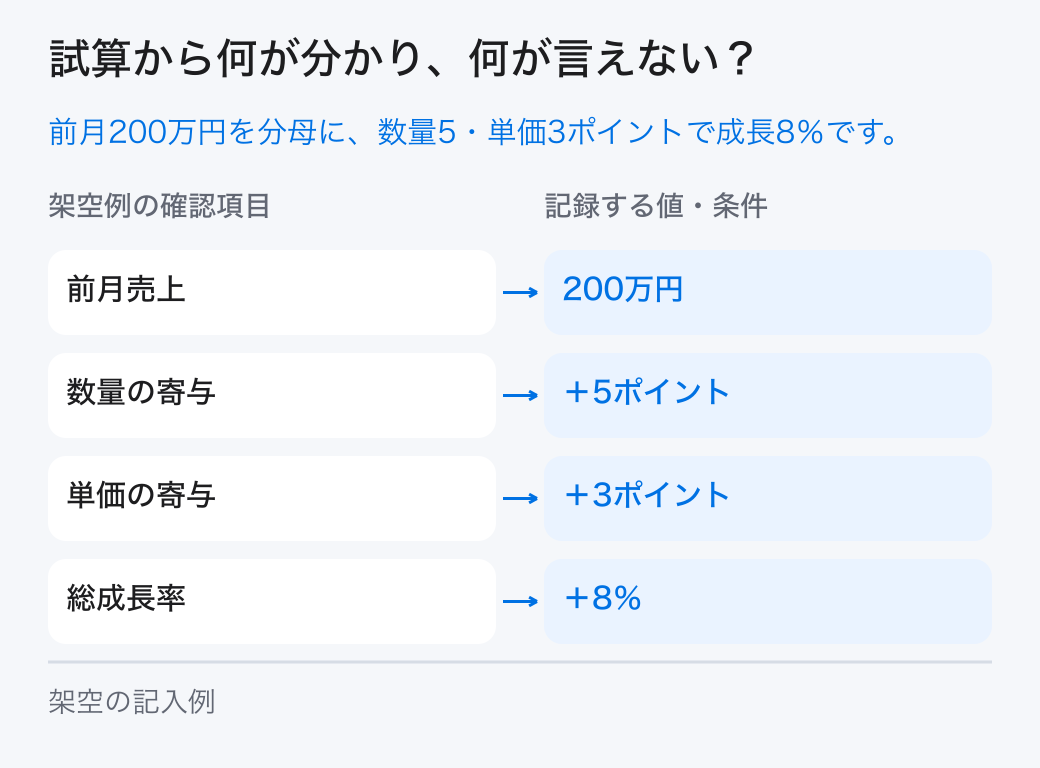
前月売上200万円に対して、数量寄与5ポイントと単価寄与3ポイントを足した売上成長率は8%です。

前月200万円、今月216万円です。旧単価を固定した数量差はAが20万円、Bが−10万円で計10万円。今月数量で単価差を計算するとAが6万円で、合計16万円です。成長率は16÷200=8%、数量の寄与は10÷200=5ポイント、単価の寄与は6÷200=3ポイントです。
寄与はどちらも前月の全商品売上200万円を分母にしています。5ポイントと3ポイントを足して成長率8%と検算できます。商品Aが増えBが減った構成が利益へ与える影響は、各商品の費用を加えて別に調べます。
Aが材料不足で未出荷なら受注数120を売上数量にしません。前月は出荷、今月は受注を使う比較は成長を過大に見せるため、認識時点を統一します。
比較表は横に動かして全ての列を確認できます。
| 項目 | 架空の結果 | 計算・条件 |
|---|---|---|
| 前月の全商品売上 | 200万円 | A100+B100万円、共通の分母 |
| 数量差と寄与 | +10万円・5ポイント | 旧単価の数量差10÷200 |
| 単価差と寄与 | +6万円・3ポイント | 今月数量の単価差6÷200 |
| 売上差と成長率 | +16万円・8% | 216−200、16÷200×100 |
「単価差と寄与」の欄を自社の記録で埋めてください。架空例の値は「+6万円・3ポイント」、担当・次の扱いは「今月数量、前月売上を分母」です。
04 / 成長戦略
どの選択肢を進め、何を保留する?
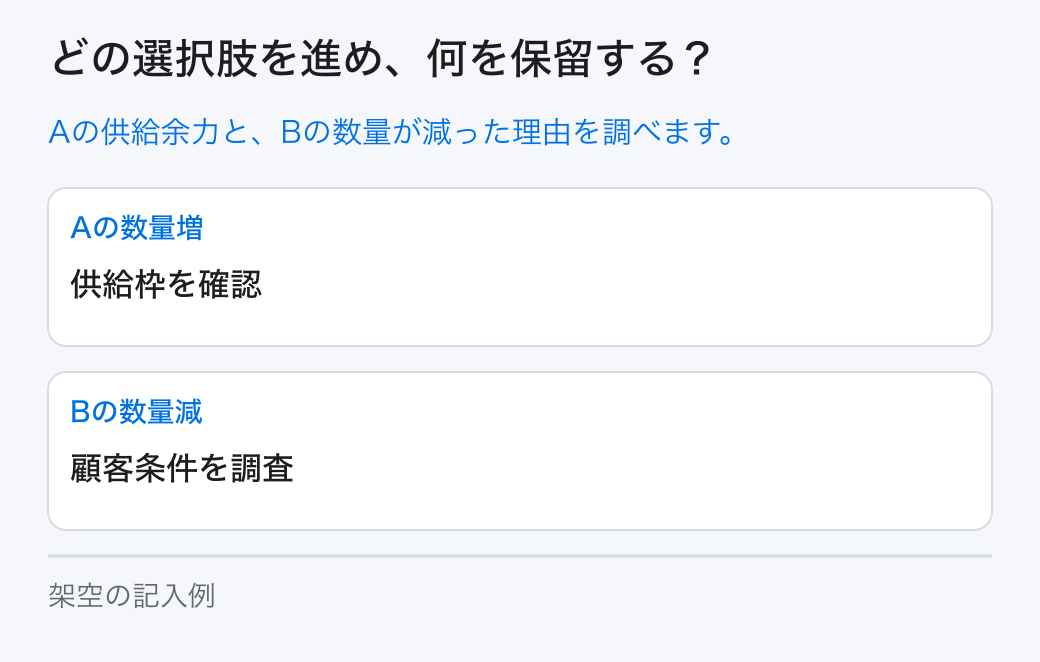
選択肢は「Aの数量増:供給枠を確認」と「Bの数量減:顧客条件を調査」です。未確認の条件は担当へ戻します。

同じ商品で比較できない新規品は新規売上として分けます。数量差と単価差の計算順を固定し、構成差を別方式で示す場合は二重に足さないようにします。
数量を増やす案には追加材料と検査時間、価格を変える案には顧客への適用条件を添えます。売上寄与が大きい項目だけで施策を選ばないことが大切です。
返品や売上計上時点がそろわない月は結論を保留します。補正前後の差を記録し、残った説明不能額を無理に数量や価格へ押し込めません。
比較表は横に動かして全ての列を確認できます。
| 記録する項目 | 架空の記入例 | 担当・次の扱い |
|---|---|---|
| 比較月と分母 | A・B、前月売上200万円 | 経理が期間・認識時点を固定 |
| 数量差と寄与 | +10万円・5ポイント | 旧単価、前月売上を分母 |
| 単価差と寄与 | +6万円・3ポイント | 今月数量、前月売上を分母 |
| 構成の変化 | A増・B減 | 供給工数を確認 |
| 総差と成長率 | +16万円・8% | 10+6=16、5+3=8を検算 |
| 次の調査 | Aの需要・Bの減少理由 | 営業と生産へ依頼 |
「構成の変化」の欄を自社の記録で埋めてください。架空例の値は「A増・B減」、担当・次の扱いは「供給工数を確認」です。
05 / 成長戦略
実行後は何を照合する?
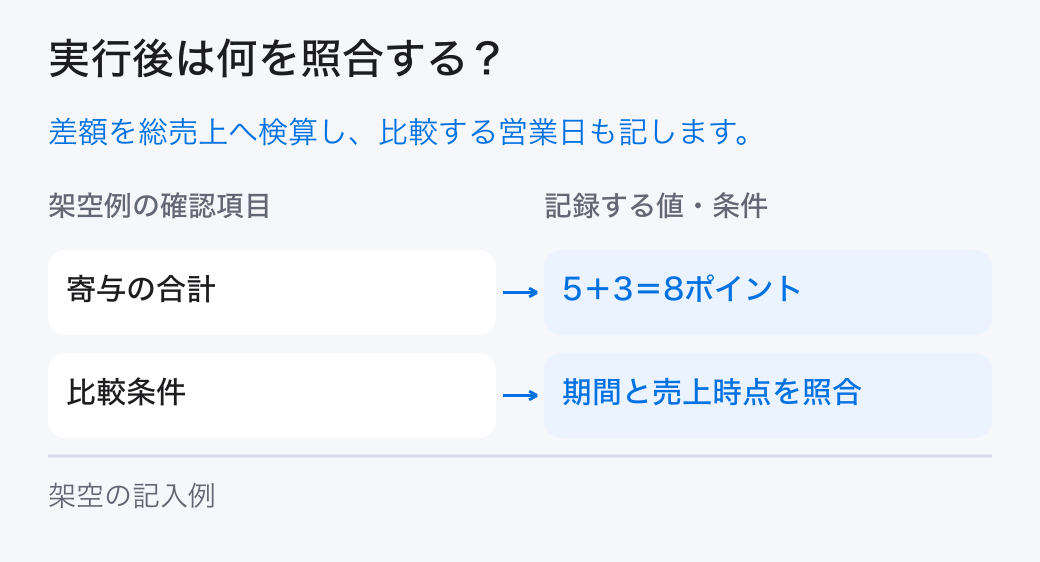
「寄与の合計:5+3=8ポイント」と「比較条件:期間と売上時点を照合」を確認し、計画と実績の差を残します。

社長はAの供給余力を確認して数量計画を更新し、Bの減少理由を調べる担当を決めます。価格を上げた結果という説明は、改定対象と非対象の取引を照合して残します。
数量差10万円と単価差6万円が総差16万円に一致し、前月200万円で割った寄与5ポイントと3ポイントが成長率8%へつながるか検算します。翌月も同じ分類を使い、値引きや販売先の変化で平均単価が動いた場合を区別します。
数量差と価格差は変化を説明する算術で、原因の証明ではありません。担当者の説明と取引記録が合わない場合は、追加の確認項目として会議に残します。
「総差と成長率」の欄を自社の記録で埋めてください。架空例の値は「+16万円・8%」、担当・次の扱いは「10+6=16、5+3=8を検算」です。
06 / 成長戦略
判断を引き継ぐために何を残す?
前月200万円という分母、成長率8%と寄与の内訳を残し、Aの供給余力とBの減少理由を担当へ渡します。

売上の増分に続いて、限界利益と必要工数を確認します。量の伸びを選ぶか、単価や商品構成を整えるかを、需要と供給の両方で決めます。
完成した分析は総差へつながり、増分ごとの担当と次の確認が決まっている状態です。商品別に需要が継続するかを調べる期限まで書きます。
比較期間の日数も記載します。営業日が20日から22日へ増えた場合、月間数量の増加だけで販売効率が改善したとは判断できません。前月売上がゼロや負なら、この成長率の式を使わず、金額差とその事情を示します。
「次の調査」の欄を自社の記録で埋めてください。架空例の値は「Aの需要・Bの減少理由」、担当・次の扱いは「営業と生産へ依頼」です。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。