利益率が低い原因は何?単価・材料・手戻りを比べる分析表
成長戦略 · 実務ガイド
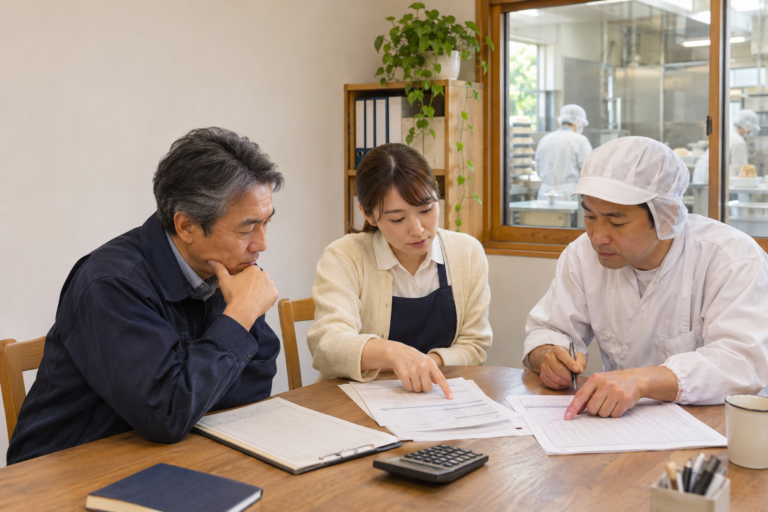
架空の食品加工会社で、定番商品の月売上120万円は変わらないのに、利益率が下がりました。経理担当と製造責任者が同じ200箱を調べます。
同じ商品・同じ月数・同じ出荷数量と、含める費用をそろえて比べます。売上、材料、通常作業、再包装の記録を順にたどり、利益の金額と率を一緒に確認しましょう。調べる費用と担当が分かれば、値上げや工程変更を選ぶ前に、何を確かめるべきかが見えてきます。
この記事でできるようになること
- 比較の対象を「同じ商品・同じ月数」のように具体化します。
- 手戻りの差を「再加工の件数と時間」として、条件と一緒に確認します。
- 請求未着の原価を暫定表示し、経理が次月までに元の請求と照合します。
01 / 成長戦略
同じ200箱なのに利益率が下がったら、何をそろえる?
要点まず、同じ定番商品・同じ月数・同じ200箱の出荷と、含める費用をそろえます。ここで扱うのは、商品単位の管理用利益率です。売上120万円が同じでも、加わった費用によって、残る利益の金額と率は変わります。
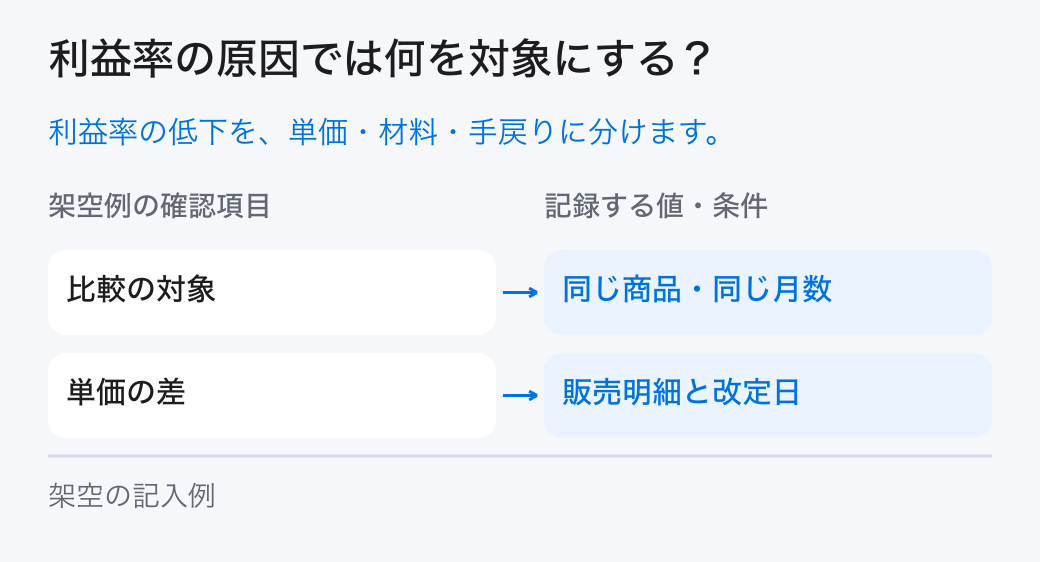
図1で何をそろえる? 比較する商品・月数と、販売明細・改定日の対応を見ます。

この例は、前月も今月も同じ商品の200箱、販売単価1箱6千円、売上120万円を置いています。数量や商品規格、含める費用が変わった場合は、その条件を分けてから利益率を比べてください。
架空の食品加工会社で、定番商品の月売上120万円は変わらないのに、利益率が下がりました。経理担当と製造責任者が同じ200箱を調べます。
注意まず商品単位の管理用利益率を扱い、全社固定費を含む営業利益率と混同しません。対象月、200箱の出荷範囲、費用の包含を固定します。
低い利益率には、価格、材料、手戻り、商品構成など異なる原因があります。率の値だけを全員へ伝えるより、どの記録を調べるかを明確にしてから対策を選びます。 参照資料のOpenStax:Standard Costで説明される考え方では、標準原価では、基準となる単価と使用量を区別して実績との差を調べます。 以下の数値・表・判断手順は、その概念を応用した独自の架空教材です。
「比較の対象」の欄を自社の記録で埋めてください。架空例の値は「同じ商品・同じ月数」、担当・次の扱いは「社長が範囲を決定」です。
この章の根拠:出典1
02 / 成長戦略
単価・材料・再包装は、どの記録で確かめる?
要点前月・今月の販売単価1箱6千円、材料1箱2千円、通常作業1箱千円と、今月だけ加わった再包装費12万円の記録を分けます。経理は費用を対象の箱へ対応させ、製造責任者は再包装の作業内容と発生条件を調べます。
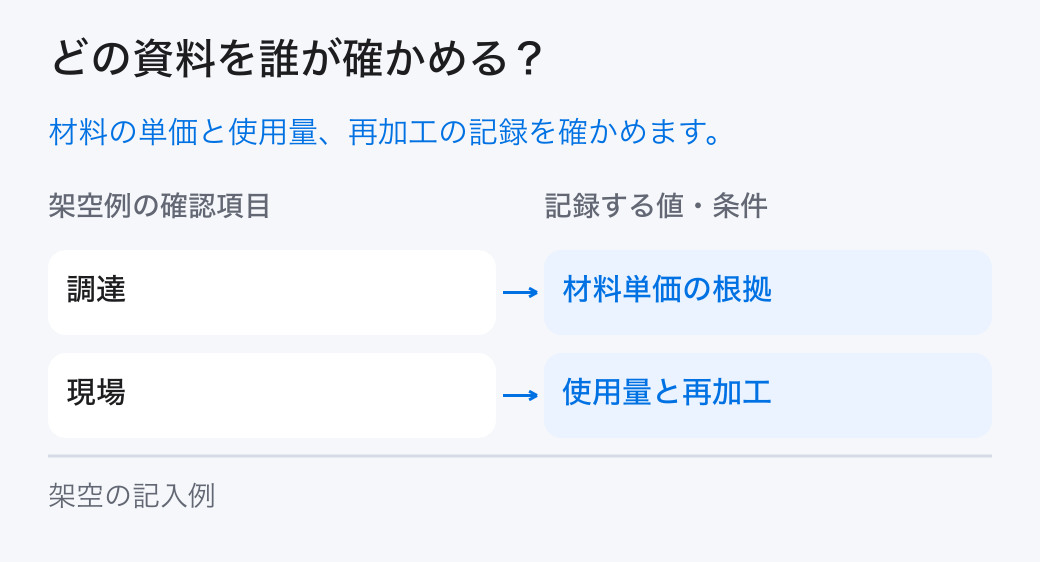
図2では誰が何を見る? 材料単価の根拠は調達、使った量と再加工の記録は現場へつなげて読みます。

経理は金額を対象の箱に対応させ、製造責任者は再包装が通常作業か不良対応かを確認します。材料が安くなったという情報だけで対策を決めず、使用量や再加工も合わせて記録します。再包装の原因と責任は、まだ確定していません。
再包装費の記録を、どの作業と結び付ける? 同じ商品の材料・通常作業と、追加の再包装を分けて見る関係を示します。

経理が費用を同じ商品・出荷範囲に対応させ、製造責任者が再包装の内容と発生条件を調べます。紙の記録と作業を結び付けることで、追加費用の事実と、これから調べる原因を分けて確認できます。
前月と今月の販売単価6千円、材料1箱2千円、作業費1箱千円、再包装費の記録を用意します。今月だけ再包装費12万円が発生しました。
経理は費用を箱単位へ対応させ、製造責任者は再包装が通常作業か不良対応かを記録します。社長が率を見たい費用範囲を表題に明記します。
標準値の出所と設定日を残します。以前の材料価格や最短作業時間を標準にしたままでは、担当の実行差と前提の変化を区別できません。
「単価の差」の欄を自社の記録で埋めてください。架空例の値は「販売明細と改定日」、担当・次の扱いは「営業が確認」です。
03 / 成長戦略
利益率50%から40%へ。再包装12万円はどう響く?
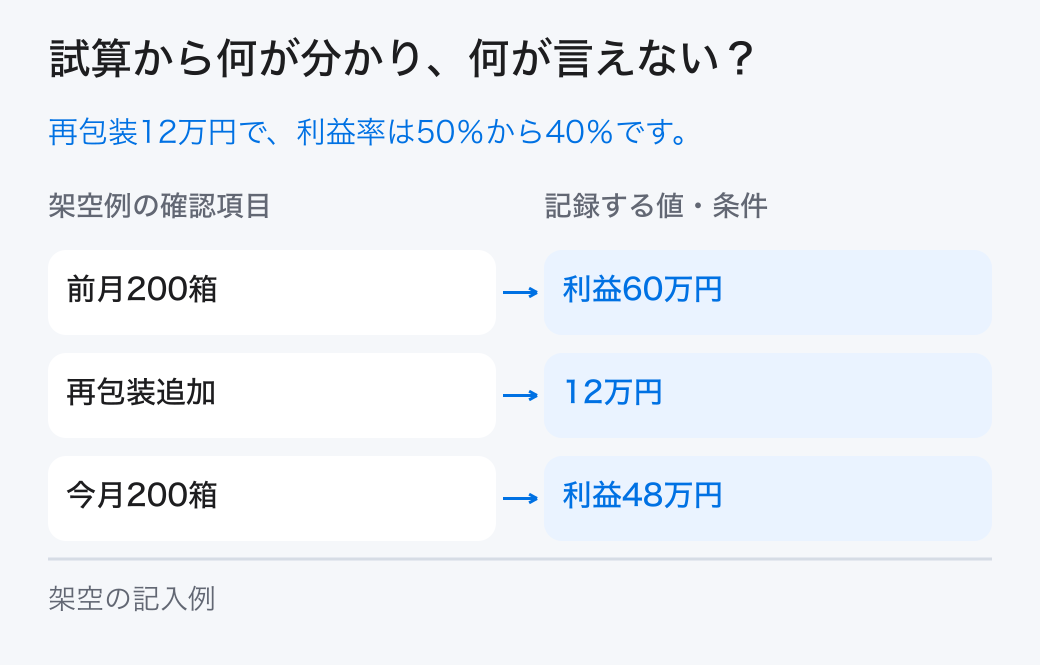
要点前月は売上120万円から原価60万円を引き、管理用利益60万円・利益率50%。今月は再包装費12万円が加わり、管理用利益48万円・利益率40%です。同じ売上を分母にした率の差は10ポイント。再包装が発生した原因は、ここから別に調べます。
図3の3行はどうつながる? 同じ200箱の前月の利益、今月加わった再包装費、今月の利益を対応させて見ます。

前月は120万円−60万円=60万円、60÷120=50%。今月は120万円−60万円−12万円=48万円、48÷120=40%です。管理用利益の差12万円と率の差10ポイントを、同じ売上の条件で確認します。下の本文表でも同じ値をたどれます。
10ポイントの差は売上減ではなく再包装費の追加です。担当者は単価を上げる案だけでなく、再包装の発生条件を調べる案を経営者へ渡せます。
注意今月だけ300箱を売った場合、利益額の増減を同じ200箱の比較と混ぜません。また同じ材料でも規格が変われば単価差だけを仕入交渉の問題と決められません。
比較表は横に動かして全ての列を確認できます。
| 項目 | 架空の結果 | 計算・条件 |
|---|---|---|
| 前月200箱 | 利益60万円 | 利益率50% |
| 再包装追加 | 12万円 | 1箱600円 |
| 今月200箱 | 利益48万円 | 利益率40% |
「材料の差」の欄を自社の記録で埋めてください。架空例の値は「単価と使用量を分離」、担当・次の扱いは「調達・現場が確認」です。
04 / 成長戦略
値上げ・材料変更・工程改善は、何を確かめて選ぶ?
要点材料単価の差は発注条件、使った量と再包装の差は工程・品質の記録へ戻って調べます。原因が分からないまま安い材料や値上げを選ばず、品質への影響、顧客、適用時期を確認して比較します。費用を数える対象の箱も合わせます。
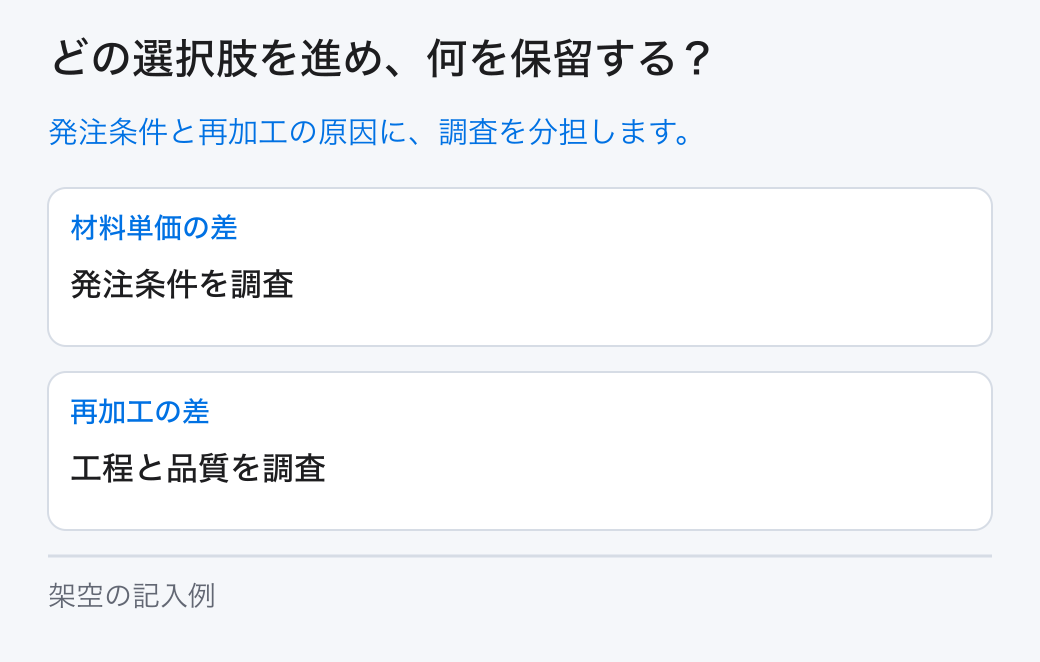
図4ではどの記録へ戻る? 材料単価は発注条件、再加工は工程と品質へ調査を分ける対応を見ます。

対策は原因の確認後に比較します。安い材料への変更が作業や品質へどう響くか、値上げをどの顧客・時期へ適用できるかは未確認です。材料費と作業費の対象数量が違う場合も、同じ出荷範囲へ合わせてから比較します。
数量を200箱にそろえた基準原価と実績原価を並べます。材料、通常作業、手戻りを別行にして、安い材料への変更が手戻りを増やしていないかを確かめます。
材料単価の改善は調達、手戻りの削減は工程の確認など、対策と担当を結び付けます。値上げの案は顧客と適用時期を確認し、全件へ直ちに反映できると仮定しません。
材料費に在庫購入全額が入り、作業費は出荷分だけなら分母が一致しません。使用量と対象箱へ戻してから利益率を出します。
比較表は横に動かして全ての列を確認できます。
| 記録する項目 | 架空の記入例 | 担当・次の扱い |
|---|---|---|
| 比較の対象 | 同じ商品・同じ月数 | 社長が範囲を決定 |
| 単価の差 | 販売明細と改定日 | 営業が確認 |
| 材料の差 | 単価と使用量を分離 | 調達・現場が確認 |
| 手戻りの差 | 再加工の件数と時間 | 工場長が調査 |
| 優先する対策 | 原因の確定後に比較 | 経理が総差を検算 |
| 未確定の原価 | 請求未着を暫定表示 | 次月までに照合 |
「手戻りの差」の欄を自社の記録で埋めてください。架空例の値は「再加工の件数と時間」、担当・次の扱いは「工場長が調査」です。
05 / 成長戦略
次の2ロットで何を記録し、効果を確かめる?
要点次の2ロットで包装条件を試すのは、今後の確認計画です。品質に合格した箱数、再包装の件数、通常費用と再包装費を一緒に記録します。試したことだけで効果を認定せず、結果の金額と率を、同じ商品・対象範囲で後から照合します。
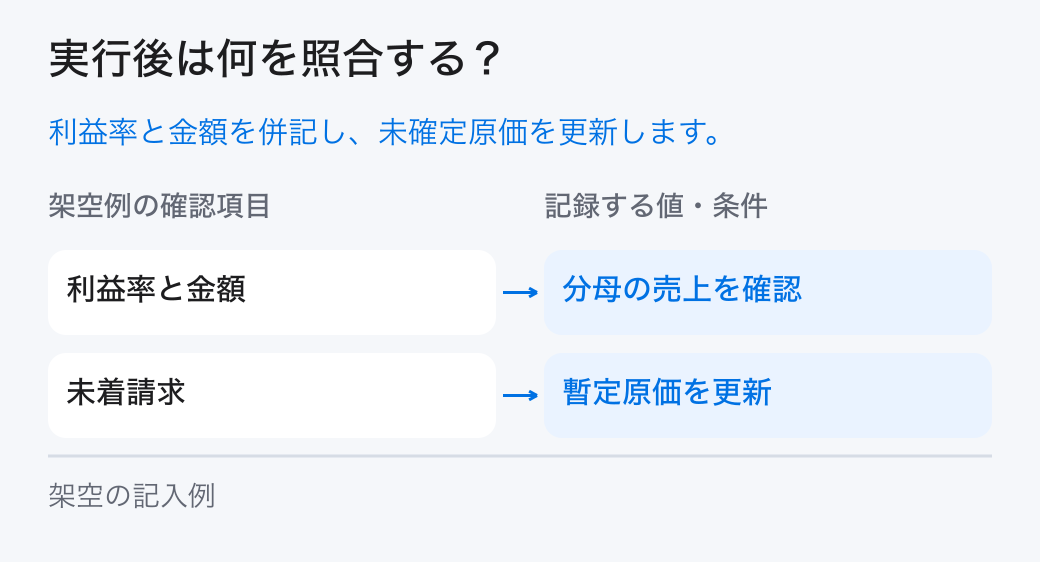
図5で何を後から確かめる? 利益率と金額を併記し、請求が届いたら暫定原価を更新する対応を見ます。

利益率の分母に使った売上と、その売上に対応する費用を同じ表へ残します。請求が届いていない項目は暫定とし、経理が届いた金額と確認日を記録して更新します。
次の2ロットの効果は、何を見て判断する? 計画、品質・再包装・費用の記録、未着請求の扱いを分けて見ます。

製造責任者は品質に合格した箱数と再包装の件数・時間を、経理は通常費用・再包装費と対応する売上をそろえます。試行費も別に残して、結果の金額と率を確認します。
注意製造責任者が次の2ロットで包装条件を試し、経理が通常費用と再包装費を分けて集計します。試行費は12万円の削減実績へ加算しません。
品質合格箱数、再包装件数、費用を同時に確認します。利益率だけ改善して出荷可能数が減っていたら、改善案を広げる前に理由を調べます。
実績の利益率は金額の粗利益と併記します。売上の分母が変わった結果、率だけが改善していても、固定費を賄う金額が不足する場合があります。
「優先する対策」の欄を自社の記録で埋めてください。架空例の値は「原因の確定後に比較」、担当・次の扱いは「経理が総差を検算」です。
06 / 成長戦略
まとめ:同じ200箱の利益差を分け、原因と未確認を残す
要点同じ200箱の売上と費用をそろえ、利益差12万円をどの記録で説明できるか確認します。再包装費が加わった事実と、その原因の仮説を分けて残します。請求が届いていない費用には暫定表示と確認期限を付け、経理と製造責任者の回答で対策を見直します。
図6で結論を振り返ります。同じ商品と期間の売上・利益、率の変化、再包装の明細、保留事項をつなげて見ます。

この例では再包装費が12万円増え、管理用利益率が50%から40%へ下がっています。金額の内訳は記録へ、原因は調査へ、未着請求は暫定表示へ分けて戻します。次の3手順で、分かったことと未確認のことを分けて対策を選びます。
経営者は再包装費の原因が確認できた段階で修正案を選びます。率と金額を両方残し、販売数量や商品規格の変更時に比較条件を更新します。
分析の完成は、利益差の内訳が総差へつながり、調査すべき費用と担当が決まったことです。原因の仮説と確定した事実を別の欄に残します。
注意費用処理の範囲が月ごとに違う場合は比較を修正します。未着の外注請求をゼロとすると利益を大きく見せるため、暫定値と確認期限を表示します。
まずすること
- 同じ商品・月数・出荷数量の資料をそろえる。経理が販売明細と費用の範囲を確認し、材料、通常作業、再包装を別に記録します。請求未着は暫定表示にします。
- 増えた費用の発生条件を調べる。製造責任者は再包装の件数・時間と工程・品質を、調達は材料の単価・使用量を確認します。原因の仮説と確定した記録を分けます。
- 回答と試行結果で対策を比べ直す。次の2ロットは確認計画として品質・再包装・費用を記録し、経理が利益の金額と率を照合します。試行費を削減実績へ加算せず、未着請求が届いたら更新します。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。