DXの費用対効果はどう計算する?移行・教育を含む6か月の記入例
DX · 経営者の実務ガイド
DXの費用対効果はどう計算する?移行・教育を含む6か月の記入例
デジタル技術で仕事や顧客へのサービスを変えるDXに投資したいが、社員の時間が空くだけで、使うお金に見合う効果があるのか迷う経営者へ。
費用対効果は、使うお金と得られる効果を同じ期間で比べる考え方で、時短と実際に減る支払いは分けます。この記事では、データを移す作業や社員への操作説明も含む6か月の計算例で、担当者に確認する数字を投資判断メモにまとめられます。
この記事でできること
- 移行・教育・運用を含む費用の範囲が決まる
- 効果が出る時期を含めて時間と採算を計算できる
- 確認担当と見直し日を決めた投資判断メモが残る
01 / DX投資を6か月で比べる
社員の時間が空くと、会社のお金も増える?
時短、実際の支払削減、追加粗利は別の成果です。社員の時間が空いても、同じ給与を払うなら支払いは減りません。
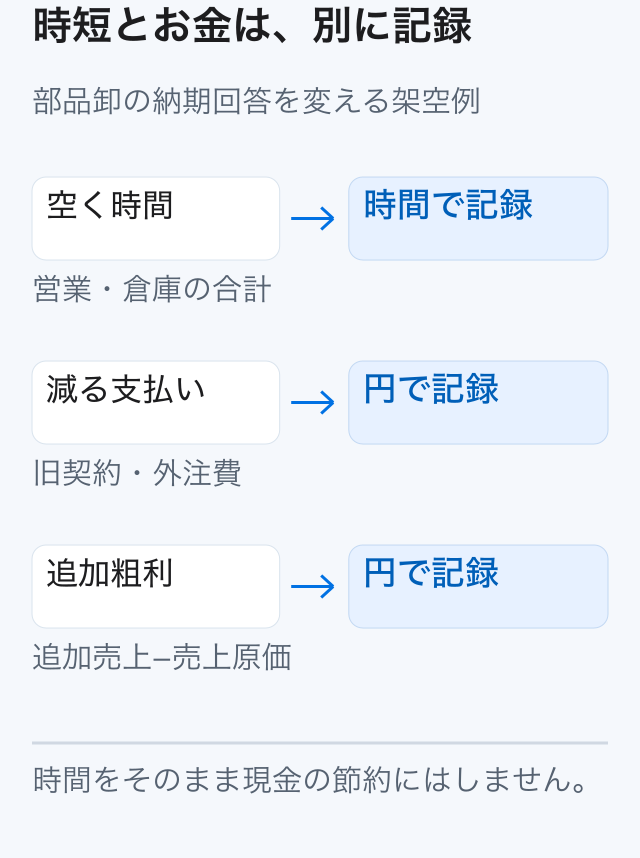
この架空の部品卸には社員が30人います。営業と倉庫は月120件の納期回答を分担し、資料探し、確認、転記、顧客への返答まで合計30分かけています。経営者は、担当者ごとの表を共有台帳に変え、顧客が返答を待つ時間を減らしたいと考えています。
経営者が最初に決めるのは「誰の、どの仕事を変えるか」です。対象は納期回答を終えるまでの営業と倉庫の作業です。台帳への入力だけを速くしても、倉庫への聞き直しが増えれば改善とは数えません。顧客への返答が正しく終わるところまで比べます。
空いた時間の使い道は、経営者と現場責任者が決めます。例えば、営業担当者が追加の顧客対応をする時間は確保できます。ただし、その時間が増えただけでは追加受注は確定しません。「18時間空く見込み」と「何件受注できる見込み」は別々に記録します。
英国政府の効率化の考え方でも、支出を直接減らす効果と、同じ人数で仕事を多くできる効果を分けています。ここでは、その区別を中小企業の投資メモに応用します。日本の会計や税務の基準を示すものではありません。経営者は時間と金額を別欄で読んでください。
小さい画面では、表を左右に動かして全項目を確認できます。
| 確かめる成果 | この例の記録 | 証拠を持つ担当 |
|---|---|---|
| 作業時間 | 営業・倉庫の合計時間 | 営業責任者・倉庫責任者 |
| 支払削減 | 旧契約・外注への支払いの差 | 経理担当者 |
| 追加粗利 | 追加売上から売上原価を引いた額 | 営業責任者・経理担当者 |
経営者は、納期回答で比べる作業の始点と終点を営業・倉庫責任者に確認し、時間・支払い・粗利の3欄を分けて作る。
02 / DX投資を6か月で比べる
導入費30万円だけで判断していい?移行と運用も書き出す
導入時の支払いに、新しい仕組みの利用・保守費を足します。社内の移行・教育時間と、旧契約を止められる月も別に残します。
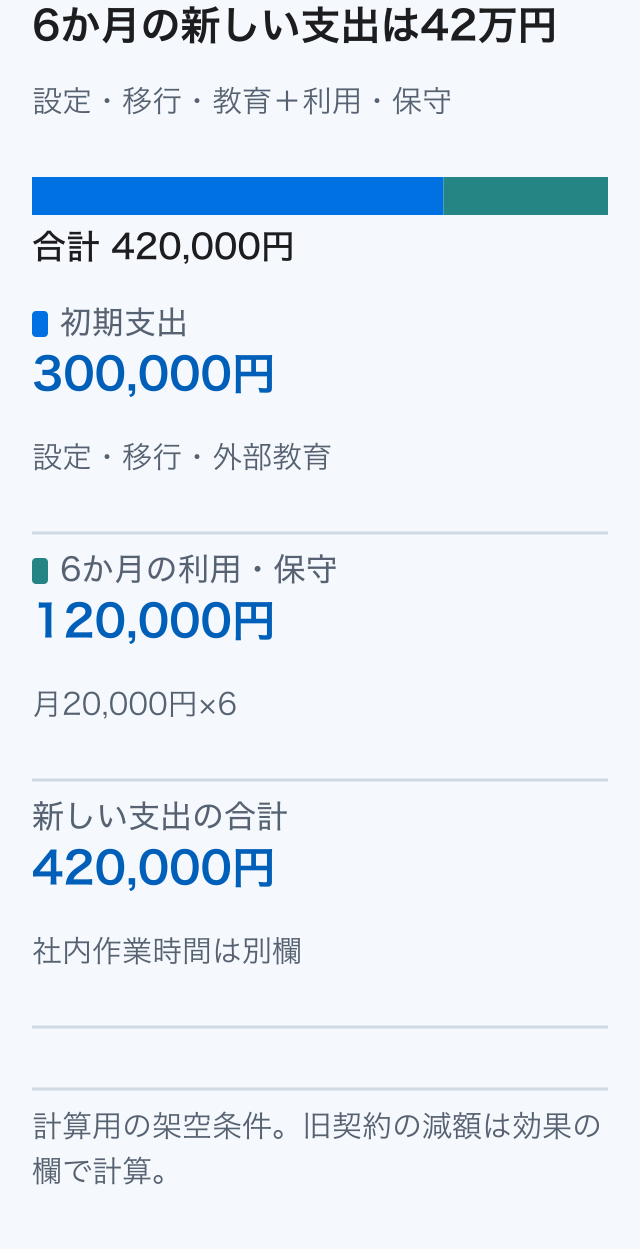
この例の評価期間は、準備を始める月から6か月です。初期支出30万円の内訳は、設定18万円、データ移行6万円、外部講師による教育6万円です。これとは別に、新しい仕組みの利用・保守へ毎月2万円を払う案とします。金額は計算のために置いた架空の条件で、料金相場ではありません。
6か月の新しい支出は、30万円+2万円×6か月=42万円です。経営者は提供会社へ、移行するデータの範囲、使える人数、問い合わせ対応、修正の範囲を確認します。「設定費に含む」と言われた作業でも、内容が書かれていなければ、担当者が見積書へ追記を依頼します。
社内では、資料の整理と教育に合計40時間を使う想定です。この40時間は作業時間の比較へ入れます。この例では社員の給与が変わらないため、40時間をさらに現金の支出として足しません。残業代や臨時スタッフ代が実際に増える場合は、その支払額を費用へ追加してください。
現在の旧契約・外注管理費は月3万円です。最初の2か月は旧手順も使うため、この支払いは続きます。3か月目から月1万円に減らせる想定です。新しい利用・保守費の月2万円とは別の支払先です。旧費用を丸ごと節約できると思い込まず、停止条件と解約月を経理担当者が確認します。
小さい画面では、表を左右に動かして全項目を確認できます。
| 新しい支出の項目 | 6か月の額 | 確認する内容 |
|---|---|---|
| 設定・移行・外部教育 | 300,000円 | 含む作業と追加請求条件 |
| 利用・保守 | 20,000円×6=120,000円 | 利用人数・保守・更新条件 |
| 新しい支出の合計 | 420,000円 | 旧契約の減額とは別に計算 |
経理担当者は見積書と旧契約を開き、新しい支出・旧支払の減額月・未確認の追加費用を投資判断メモへ分けて記入する。
03 / DX投資を6か月で比べる
月18時間の時短でも、6か月では32時間になるのはなぜ?
移行中の2か月は時短せず、初期の整理・教育に40時間を使うためです。効果が出る月と準備の手間を、同じ6か月へ入れます。
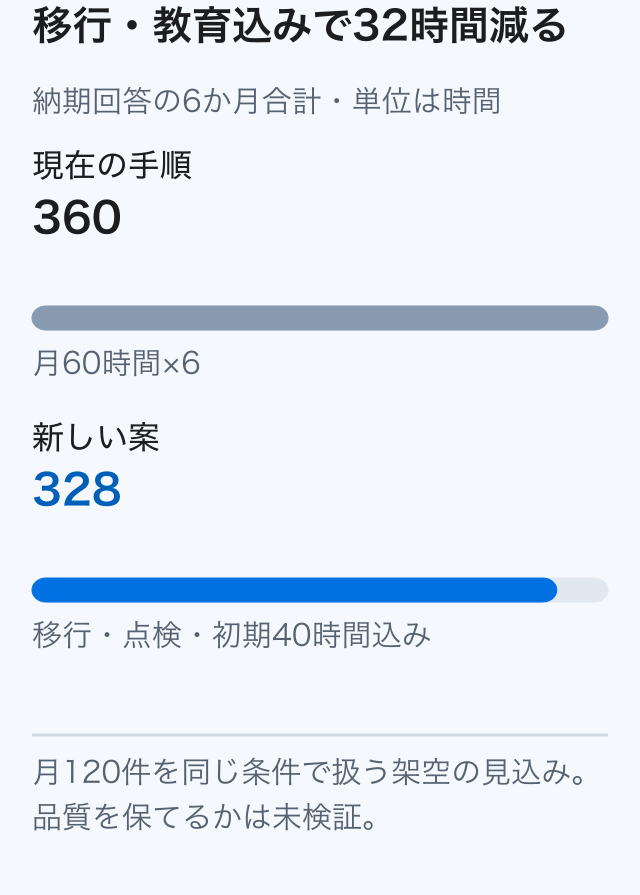
現在の納期回答は、30分×月120件=月3,600分、つまり60時間です。変更しない場合の6か月は60時間×6=360時間になります。営業と倉庫の両方の作業を数え、待っているだけの時間と実際に手を動かす時間は分けて記録します。
新しい案では、最初の2か月は旧手順との照合があるため、納期回答の合計を月60時間のままとします。3か月目から、1件20分×120件=40時間へ減らせる想定です。ただし、台帳の点検と修正に月2時間を使います。変更後の通常月は合計42時間です。
6か月の新しい作業時間は、60時間×2か月+42時間×4か月+初期の40時間=328時間です。現在の360時間との差は32時間です。通常月の差だけを見ると60−42=18時間ですが、18時間×6か月=108時間とは数えません。準備と移行の負担が抜けるからです。
現場責任者は、この想定を過去の納期回答で試して更新します。数量が不足する注文、予定が変わった注文、担当者が休む日の引継ぎも対象へ入れます。難しい注文を除いた測定値で、全件が同じだけ速くなるとは判断しません。誤回答ややり直しが増えた場合は、その修正時間も足します。
| 同じ6か月で比べる項目 | 作業時間 |
|---|---|
| 現在の手順 | 60時間×6=360時間 |
| 新案の最初の2か月 | 60時間×2=120時間 |
| 新案の残り4か月 | 42時間×4=168時間 |
| 初期の整理・教育 | 40時間 |
| 新案の合計/差 | 328時間/32時間少ない |
営業・倉庫責任者は、同じ種類の過去の納期回答について準備から返答までの作業時間を測り、初期作業と毎月の点検時間を別に残す。
04 / DX投資を6か月で比べる
追加売上40万円なら、40万円を効果として足せる?
売上から、その注文を売るための原価を引きます。この例の効果は追加粗利12万円と支払削減8万円で、6か月の簡易採算差額は22万円のマイナスです。
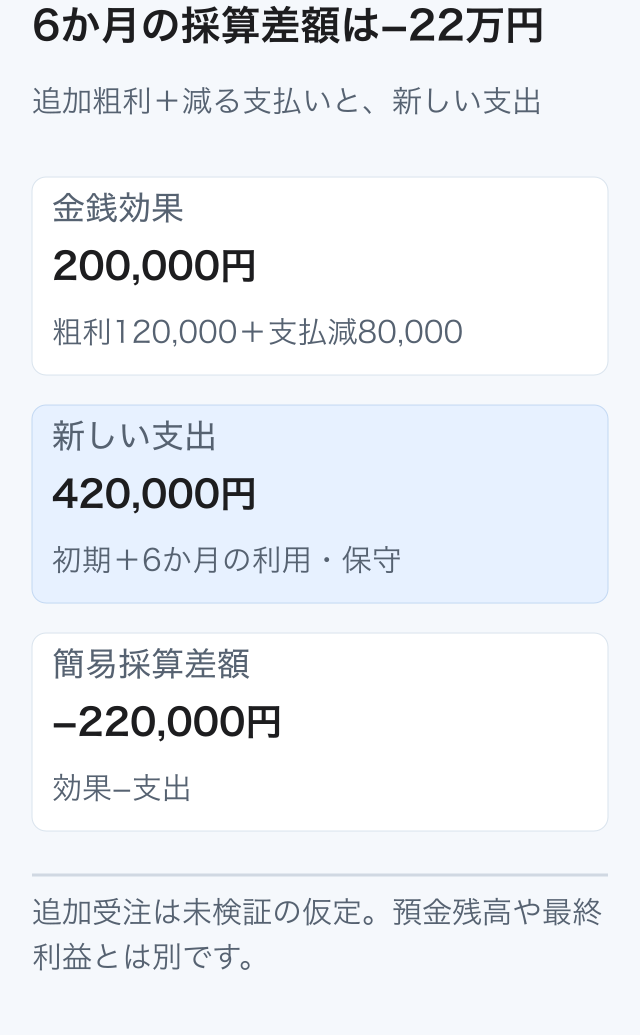
営業責任者は、3か月目から月5件の追加受注を見込みます。この例では1件の追加売上が2万円、売上原価が1万4,000円です。売上原価には仕入れと直接配送の費用を含めます。1件の粗利は2万円−1万4,000円=6,000円。月5件×4か月の追加粗利は12万円です。
経理担当者は、旧契約・外注管理費が3か月目から月3万円から月1万円になる条件を確認します。減る支払いは月2万円×4か月=8万円です。現在と新案で変わらない費用は、この差額へ重ねて足しません。追加受注の原価に入れた配送費も、もう1度効果から引きません。
この例で比べる金銭効果は、追加粗利12万円+支払削減8万円=20万円です。新しい支出42万円を引くと、6か月の簡易採算差額は−22万円になります。「6か月で採算が合う」を必須条件にするなら、この案はまだその条件を満たしません。時短32時間も金銭効果へ重複して足しません。
この範囲で簡易ROIを使うなら、(20万円−42万円)÷42万円×100で約−52.4%です。これは仮定した追加粗利と支払差額に基づく比較で、税金、資金調達、全社の固定費まで含む最終利益ではありません。売上代金の入金日も未確認なので、会社の預金が何月に増えるかは別の入出金表で確認します。
小さい画面では、表を左右に動かして全項目を確認できます。
| 6か月の金額 | 計算 | 結果 |
|---|---|---|
| 追加粗利 | (20,000−14,000)円×5件×4か月 | 120,000円 |
| 旧契約・外注の支払削減 | (30,000−10,000)円×4か月 | 80,000円 |
| 金銭効果−新しい支出 | 200,000−420,000円 | −220,000円 |
営業責任者は追加注文の売上と売上原価を経理担当者に確認し、経理担当者は減る支払いと新しい支出を同じ6か月で計算する。
05 / DX投資を6か月で比べる
効果が小さかったら?契約前に保留条件を決める
追加受注がない場合、定着が遅れる場合、品質が下がる場合を別に見ます。未確認の数字が判断を変えるなら、経営者は確認後に決めます。
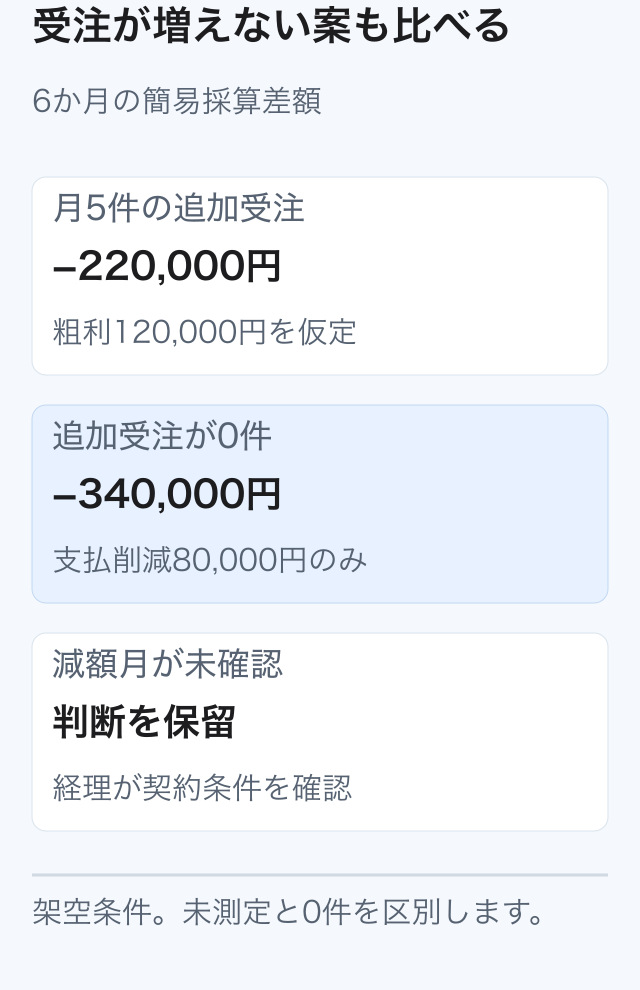
経営者は、見込み通りの案だけで契約を決めません。追加受注が0件の案では、金銭効果は支払削減8万円だけです。新しい支出42万円を引くと、6か月の簡易採算差額は−34万円になります。この0件は「増えなかった場合」を置いた条件で、まだ測っていない受注数を0件と扱うものではありません。
定着が遅れる案も比べます。旧手順を終えられる月が後ろへ延びれば、支払削減が出る月も遅れます。納期回答が速くなる月、旧契約が終わる月、追加受注が始まる月は同じとは限りません。担当者は3つの日付を別に書き、月ごとの表を更新してください。
6か月での回収を求める経営者なら、この架空例は保留です。顧客への返答品質や将来のサービス変更を重視して、もっと長い期間で検討する場合もあります。その場合、経営者は評価期間と予算の理由を先に決め、期間を延ばした分の保守・更新費を追加します。都合よく費用を固定したまま、効果だけを増やしません。
現場が入力しない、在庫情報が古い、納期を誤って回答する場合は、追加受注の見込みを採算へ足す前に原因を直します。品質の問題と、費用の問題は担当者が別々に記録します。給与や契約条件に関わる変更は、経営者が関係者と確認し、数字を合わせるために現場へ無理な負担を押し付けません。
小さい画面では、表を左右に動かして全項目を確認できます。
| 条件を変えた案 | 6か月の差額 | 経営者の次の確認 |
|---|---|---|
| 見込み受注が月5件 | −220,000円 | 追加粗利の根拠 |
| 追加受注が0件 | −340,000円 | 受注増がなくても投資する理由 |
| 旧契約の減額月が未確認 | 未確定 | 解約条件と減額可能月 |
経営者は「何か月で何を満たしたら実施するか」を書き、営業と経理に未確認の数字の返答日を割り当てる。
06 / 今日の行動
まとめ:経営者が渡すのは、金額だけでなく確認先のある投資メモ
対象の仕事、同じ評価期間、時間と金額の別欄、未確認の担当をそろえると、DX投資の説明を比較できます。
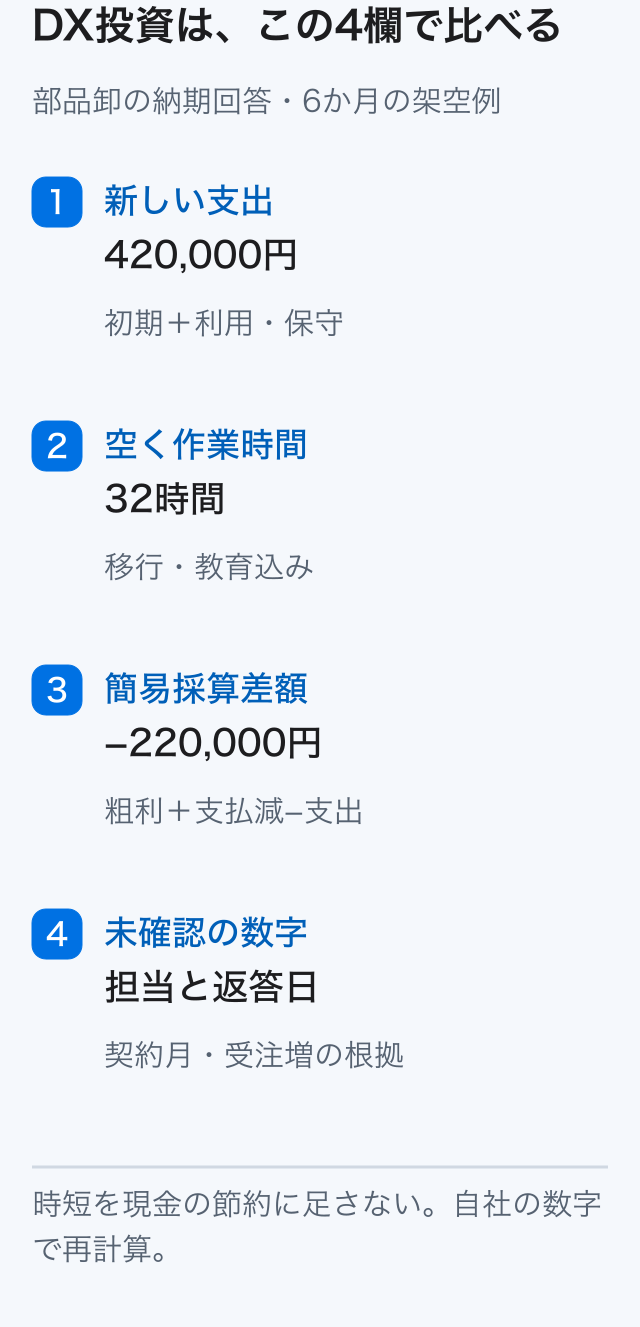
DXの費用対効果は、画面が新しくなることや入力が速くなることだけでは決まりません。経営者は、顧客への返答までの仕事をどのように変えるかを決め、現場責任者は作業と品質を、経理担当者は支払いを確かめます。追加の粗利が必要なら、営業責任者がその根拠を用意します。
この部品卸の架空例では、初期支出と6か月の利用・保守に42万円を使い、初期の教育・整理まで含めて32時間を空ける案でした。金銭効果は20万円、簡易採算差額は−22万円です。時間の効果があっても、6か月で金銭効果が支出を上回るとは限らないことが分かります。
経営者は下の投資判断メモを自社の対象業務で埋めてください。分からない欄を残すことは、失敗ではありません。必要な確認を見つけた状態です。担当者と返答日まで決めれば、次の会議は「良さそうだ」という感想から、何を確かめれば決められるかという相談へ変えられます。
提供会社と比較する場合も、このメモの期間と範囲を共有します。移行・教育・旧契約の扱いが違う見積もりは、同じ条件へそろえてから比較してください。まず経営者が現場と経理へメモを渡し、効果の根拠と未確認の費用をそろえるところから始めます。
経営者は投資判断メモを営業・倉庫・経理に渡し、未確認の返答を受け取る日を予定へ入れる。
移行・教育を含めたDX投資判断メモ
現場・経理・提供会社の数字を同じ期間へそろえ、実施か追加確認かを判断する。以下は本文と同じ架空の記入例。
空欄から始めます。記入例と自社の数字を混ぜず、不明な項目は「未確認」と書いてください。
記入済みの例を見る
- 変える業務と顧客の困り事
- 営業・倉庫の納期回答。顧客が確定した返答を待っている。
- 評価期間と判断条件
- 準備開始から6か月。期間内に金銭効果が新支出を上回るかを確認。
- 新しい支出と含む作業
- 初期300,000円+利用・保守120,000円=420,000円。設定・移行・外部教育を含む。
- 移行・教育と通常月の時間
- 初期40時間、最初2か月は60時間/月、残り4か月は42時間/月。6か月合計328時間。
- 旧契約・外注の減額条件
- 3か月目から30,000円→10,000円/月。6か月の差80,000円。契約先への確認が必要。
- 追加粗利の条件
- 追加月5件×4か月、1件売上20,000円−売上原価14,000円。追加粗利120,000円。未検証の見込み。
- 採算差額と低い効果の案
- 見込み案−220,000円。追加受注0件の案−340,000円。時短32時間は別欄。
- 未確認・担当・返答日
- 経理:旧契約の減額月と入出金日。営業責任者:受注増の根拠。返答は10月16日。
- 経営者の判断と見直し
- 6か月回収条件を満たさず保留。根拠をそろえて10月19日に再判断。
根拠と確認範囲
公式資料は原則2026年10月9日に確認。本文の数値・会社・業務例は、別記のない限り説明用の架空例です。検索順位や改善効果の実測値ではありません。
- IPA「超上流から攻めるIT化の原理原則17ヶ条」
原理原則5〜7。移行・教育等の実現費用と稼働後の運用保守を含める考え方。2006年の方法論資料であり、2026年の価格相場や本文の効果額は支持しない。 · 確認日:2026-10-09
- 英国政府「The Government Efficiency Framework」
4.1〜4.2の支出を直接減らす効果と減らさない時間効果の区別、4.8の追加費用を引く考え方。2025-11-24更新。日本企業の投資メモへの適用は編集上の応用。日本の会計税務や架空計算の実現を保証しない。 · 確認日:2026-10-09
- IPA「DX推進指標のご案内」
経営・業務・IT部門が現状と目指す状態の差を共有して施策と定期見直しにつなげる考え方。2026-09-18更新。診断だけで費用対効果が実証されるとは扱わない。 · 確認日:2026-10-09
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。