売上が増えたのに現金が減るのはなぜ?請求・入金・仕入を並べる
成長戦略 · 実務ガイド
架空の卸売会社は売上が増えた月に銀行残高が減りました。社長は赤字と決めつける前に、請求、回収、仕入、在庫、支払いを並べて成長時の資金繰りを整理します。
売上と入金を分け、月別の回収、仕入支払い、在庫準備、固定支出を並べて資金の不足時点と対応を確認します。 この架空例では、計算だけでなく準備資料、担当、反例、実行後の照合までを表と記入メモへまとめます。
この記事でできるようになること
- 月初現金を「100万円」のように具体化します。
- 固定支出を「50万円」として、条件と一緒に確認します。
- 回収と仕入・支払時期の条件を確認し、月中に資金が不足する場合の対応を決めます。
01 / 成長戦略
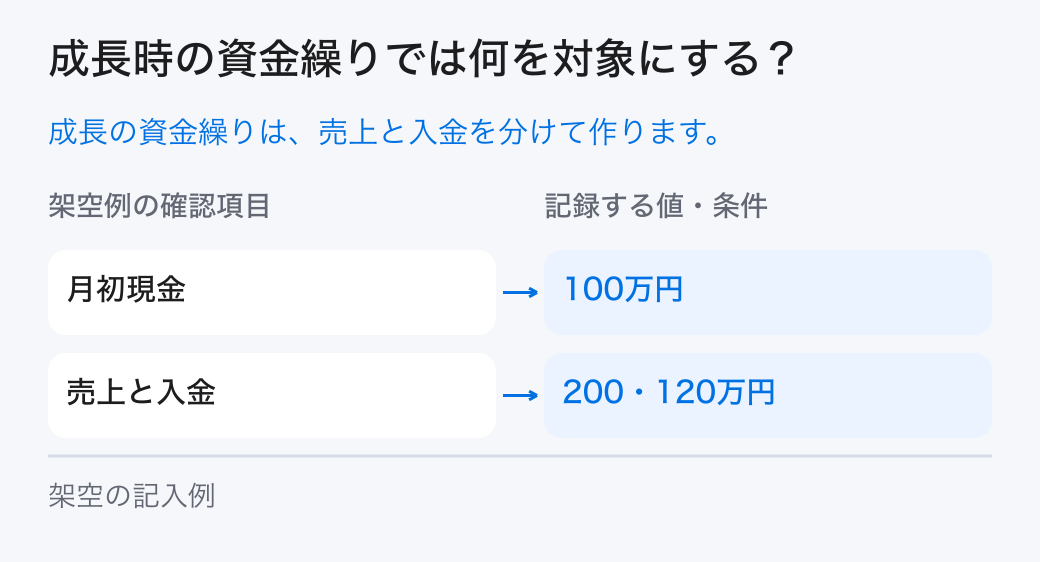
成長時の資金繰りでは何を対象にする?
売上と入金を分け、月別の回収、仕入支払い、在庫準備、固定支出を並べて資金の不足時点と対応を確認します。

架空の卸売会社は売上が増えた月に銀行残高が減りました。社長は赤字と決めつける前に、請求、回収、仕入、在庫、支払いを並べて成長時の資金繰りを整理します。
ここでは事業の現金予定を確認します。融資や金融商品の助言ではなく、支払日までに必要な情報と経営者の選択肢を作る管理表です。
資金の不足を売上だけで埋めようとすると、先に仕入が増えてさらに現金が減る場合があります。増加する取引の回収と支払いを同時に見ます。 参照資料のOpenStax:Prepare Financial Budgetsで説明される考え方では、現金予算では、売上と費用とは別に、入金と支払の時期を整理します。 以下の数値・表・判断手順は、その概念を応用した独自の架空教材です。
「月初現金」の欄を自社の記録で埋めてください。架空例の値は「100万円」、担当・次の扱いは「経理」です。
この章の根拠:出典1
02 / 成長戦略
どの資料を誰が確かめる?
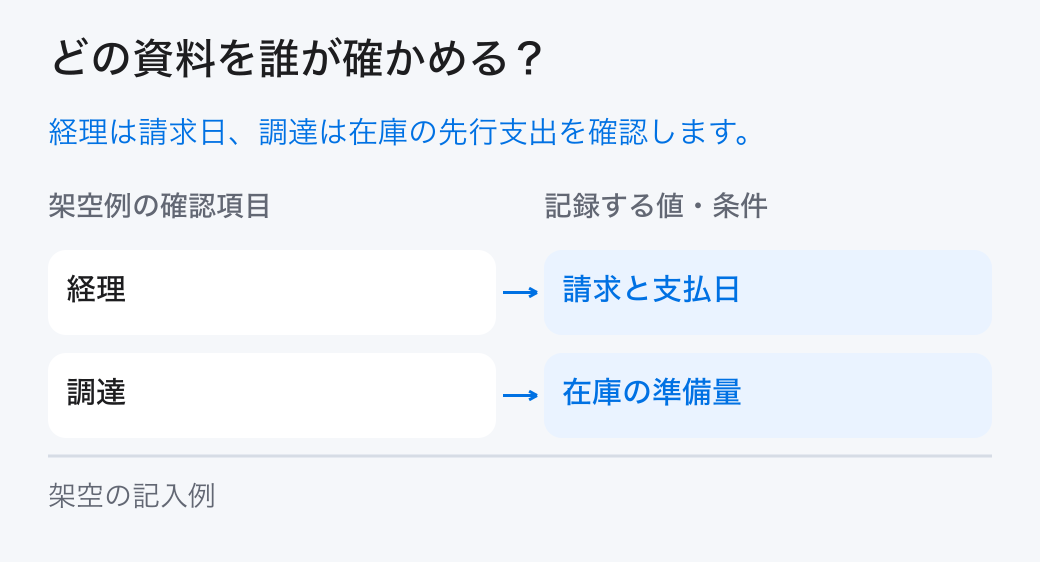
「経理:請求と支払日」と「調達:在庫の準備量」を分担し、元の記録を確かめます。

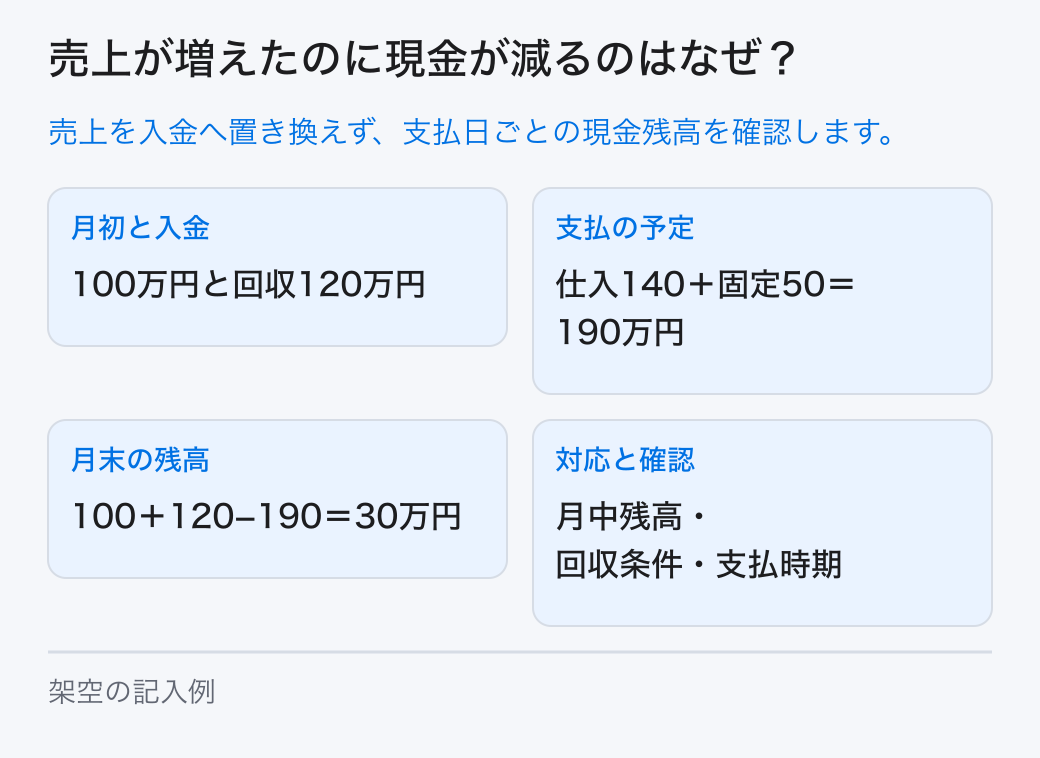
月初現金100万円、今月売上200万円、入金120万円、仕入支払140万円、固定支出50万円です。売上代金の一部は翌月回収で、来月販売分の在庫も仕入れています。
経理が請求と支払の予定、営業が回収条件、調達が在庫計画を確認します。未確定の入金には根拠と確認期限を付けます。
入出金には請求番号、契約条件、予定日を残します。現金の表から元の取引へ戻れると、遅れた理由と修正の担当が分かります。
「売上と入金」の欄を自社の記録で埋めてください。架空例の値は「200・120万円」、担当・次の扱いは「回収予定を確認」です。
03 / 成長戦略
試算から何が分かり、何が言えない?
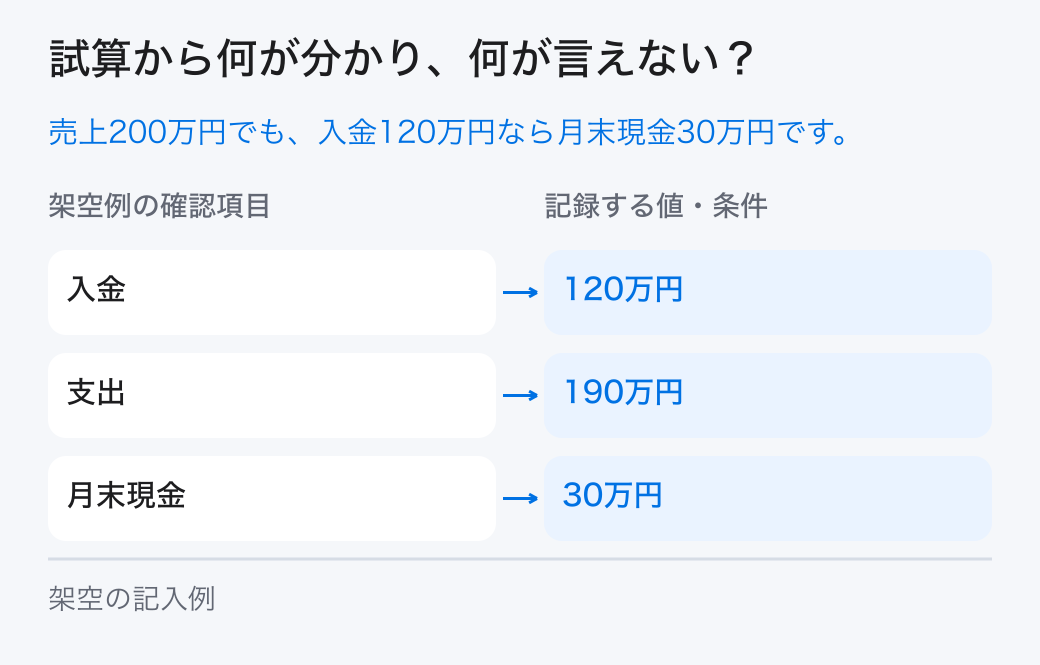
架空例では「入金=120万円」、「月末現金=30万円」です。本文の条件と計算を合わせて読みます。

今月末現金は100+120−140−50で30万円です。売上200万円を入金として足すと110万円になり、実際より80万円多く見えてしまいます。
成長で売掛金と在庫が増えると、利益が出ていても現金が先に減る場合があります。売上の成長と回収に使える現金の増加を分けます。
月末残高30万円が正でも、月半ばに60万円の支払いが先行する場合は途中で不足する可能性があります。大きな支払日の前後を日付で確認します。
比較表は横に動かして全ての列を確認できます。
| 項目 | 架空の結果 | 計算・条件 |
|---|---|---|
| 入金 | 120万円 | 売上200万円と区別 |
| 支出 | 190万円 | 仕入140+固定50 |
| 月末現金 | 30万円 | 100+120−190 |
「仕入支払」の欄を自社の記録で埋めてください。架空例の値は「140万円」、担当・次の扱いは「在庫分を含む」です。
04 / 成長戦略
どの選択肢を進め、何を保留する?
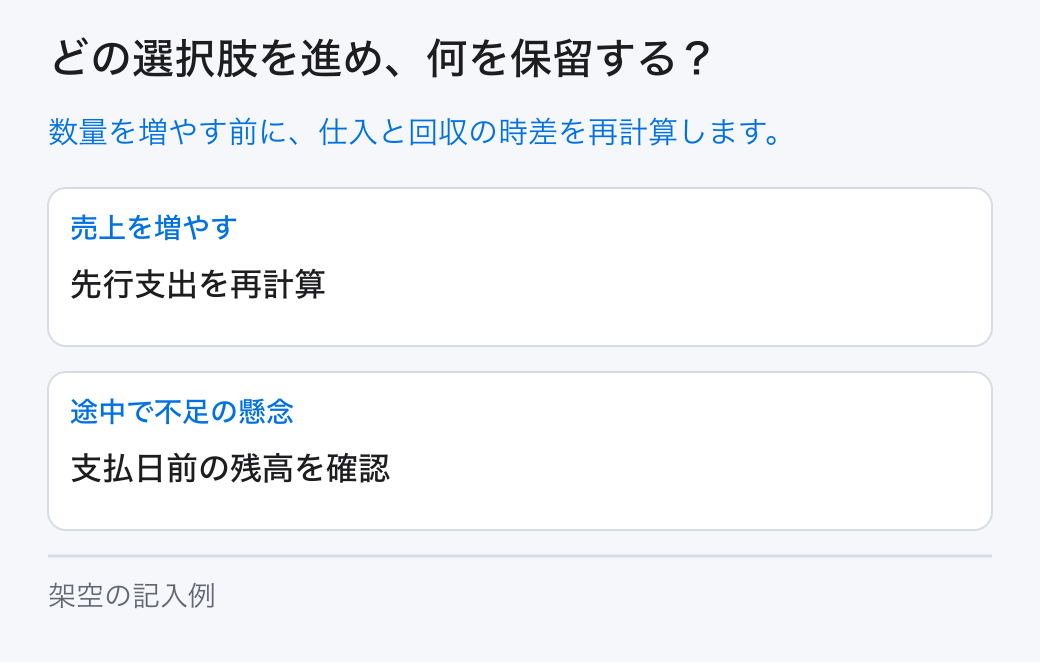
選択肢は「売上を増やす:先行支出を再計算」と「途中で不足の懸念:支払日前の残高を確認」です。未確認の条件は担当へ戻します。

通常、回収遅れ、仕入増加の予定を比べます。入金を早める案、在庫を分けて買う案、支出の時期を変える案には実現条件を記載します。
在庫の小口購入は資金負担を減らせても、単価や配送費を増やす場合があります。時期だけでなく全体の費用と供給条件も比較します。
入金日が未確認の請求を確定入金へ置きません。支払いを延期できるという推測も、取引条件の確認前は案として分けます。
比較表は横に動かして全ての列を確認できます。
| 記録する項目 | 架空の記入例 | 担当・次の扱い |
|---|---|---|
| 月初現金 | 100万円 | 経理 |
| 売上と入金 | 200・120万円 | 回収予定を確認 |
| 仕入支払 | 140万円 | 在庫分を含む |
| 固定支出 | 50万円 | 支払日を確認 |
| 月末の予定 | 30万円 | 途中残高も確認 |
| 対応の案 | 回収・仕入・支出時期 | 条件確認後に判断 |
「固定支出」の欄を自社の記録で埋めてください。架空例の値は「50万円」、担当・次の扱いは「支払日を確認」です。
05 / 成長戦略
実行後は何を照合する?
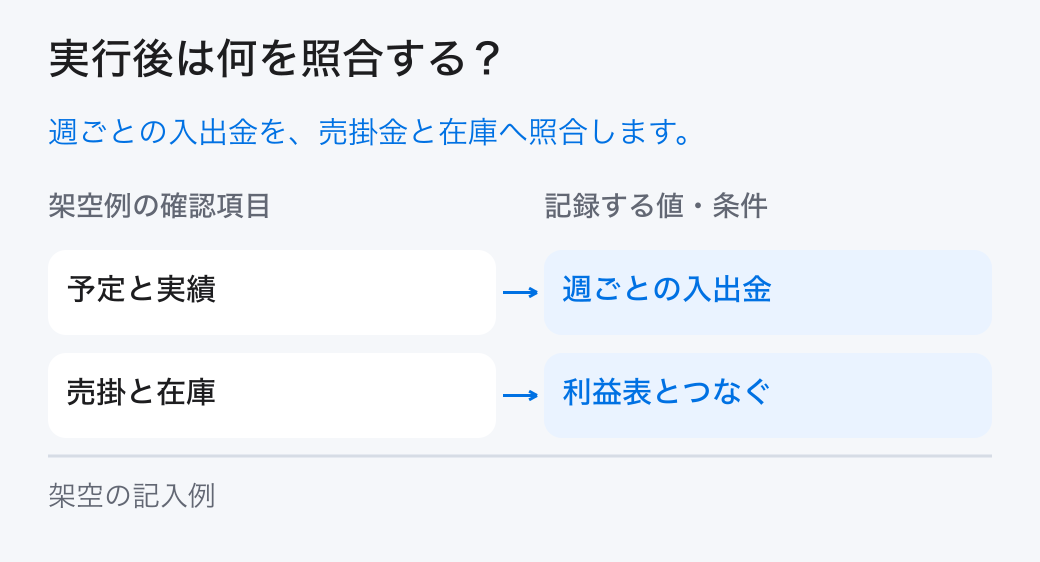
「予定と実績:週ごとの入出金」と「売掛と在庫:利益表とつなぐ」を確認し、計画と実績の差を残します。

支払予定の早いものから確認し、担当が回収の見通しを更新します。顧客や仕入先の条件変更が必要な案は、勝手に実施した前提にせず経営者へ渡します。
予定と実際の入出金を毎週照合します。利益表、現金表、売掛金、在庫がつながるか確認し、入金遅れを売上不足と混同しません。
月の平均的な収支が良くても、大きな支払いが集中する日は別です。重要な支払日と前日の残高を確認して、月末だけの判断を避けます。
「月末の予定」の欄を自社の記録で埋めてください。架空例の値は「30万円」、担当・次の扱いは「途中残高も確認」です。
06 / 成長戦略
判断を引き継ぐために何を残す?
「月末の予定:30万円」と「対応の案:回収・仕入・支出時期」を記録し、担当と見直し条件を決めます。

成長計画の数量を増やす前に、必要な仕入と回収期間の差を再計算します。資金の余力で実行できる範囲を決め、確認日を残します。
資金繰りの整理が完成した状態は、不足し得る時点、確定と見込み、対応担当が分かることです。実績に合わせて更新する日も決めます。
この管理表だけで借入や資金調達を判断しません。事業の条件を整理した資料として、必要に応じて適切な専門家との確認に使います。
「対応の案」の欄を自社の記録で埋めてください。架空例の値は「回収・仕入・支出時期」、担当・次の扱いは「条件確認後に判断」です。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。