粗利益が変わった理由を調べるには?売上と売上原価を分ける表
成長戦略 · 実務ガイド
架空の金属製品会社で、今月の売上は増えたのに粗利益が減りました。経理担当は売上と売上原価を商品別に分け、社長が価格、調達、商品構成のどこを調べるか決められる表を作ります。
同じ期間の売上と売上原価を対応させ、数量、単価、原価単価、商品構成を分けて粗利益の変化を分析します。 この架空例では、計算だけでなく準備資料、担当、反例、実行後の照合までを表と記入メモへまとめます。
この記事でできるようになること
- 比較の範囲を「A・Bの前月と今月」のように具体化します。
- Aの原価寄与を「−12万円」として、条件と一緒に確認します。
- 経理が翌月も同じ分類で粗利益を検算し、仕入価格と使用量の変化を確かめます。
01 / 成長戦略
粗利益の変化では何を対象にする?
同じ期間の売上と売上原価を対応させ、数量、単価、原価単価、商品構成を分けて粗利益の変化を分析します。

架空の金属製品会社で、今月の売上は増えたのに粗利益が減りました。経理担当は売上と売上原価を商品別に分け、社長が価格、調達、商品構成のどこを調べるか決められる表を作ります。
粗利益は売上から売上原価を引いた金額です。どの費用が売上原価に入るかは社内の会計処理に合わせ、販管費や限界利益と混同しないようにします。
粗利益が減ったという結果だけでは、値上げと費用改善のどちらを検討するか分かりません。差額を要因に分けると、調べる記録が明確になります。 参照資料のOpenStax:Standard Costで説明される考え方では、標準原価では、基準となる単価と使用量を区別して実績との差を調べます。 以下の数値・表・判断手順は、その概念を応用した独自の架空教材です。
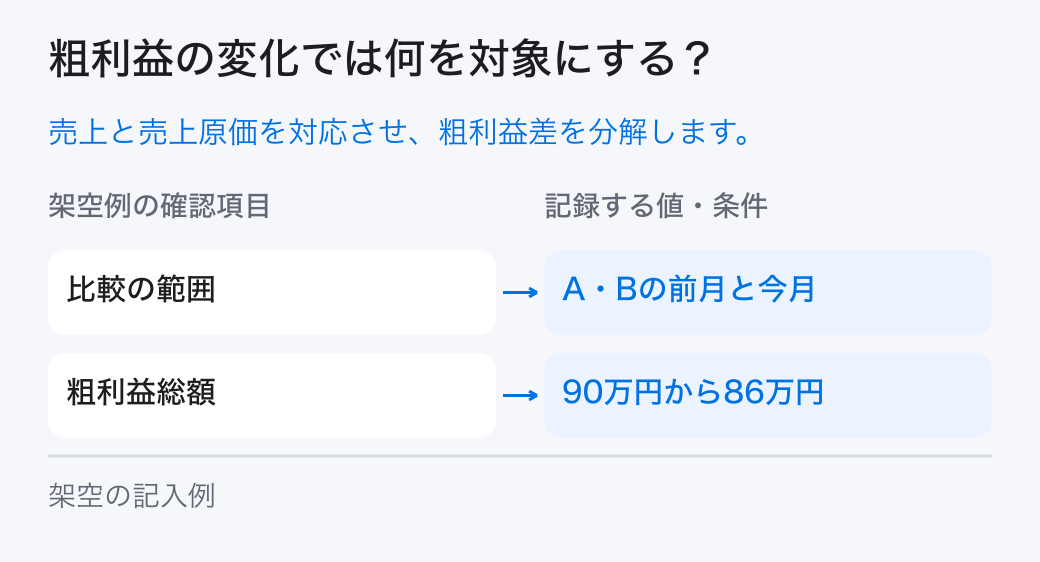
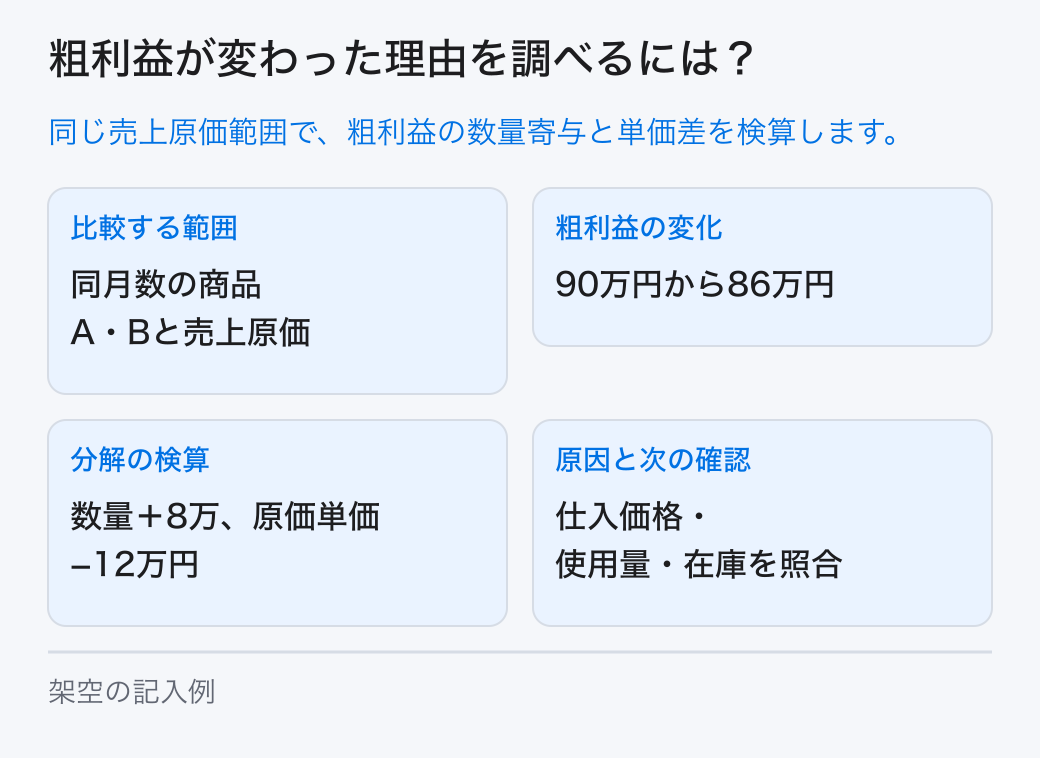
「比較の範囲」の欄を自社の記録で埋めてください。架空例の値は「A・Bの前月と今月」、担当・次の扱いは「経理」です。
この章の根拠:出典1
02 / 成長戦略
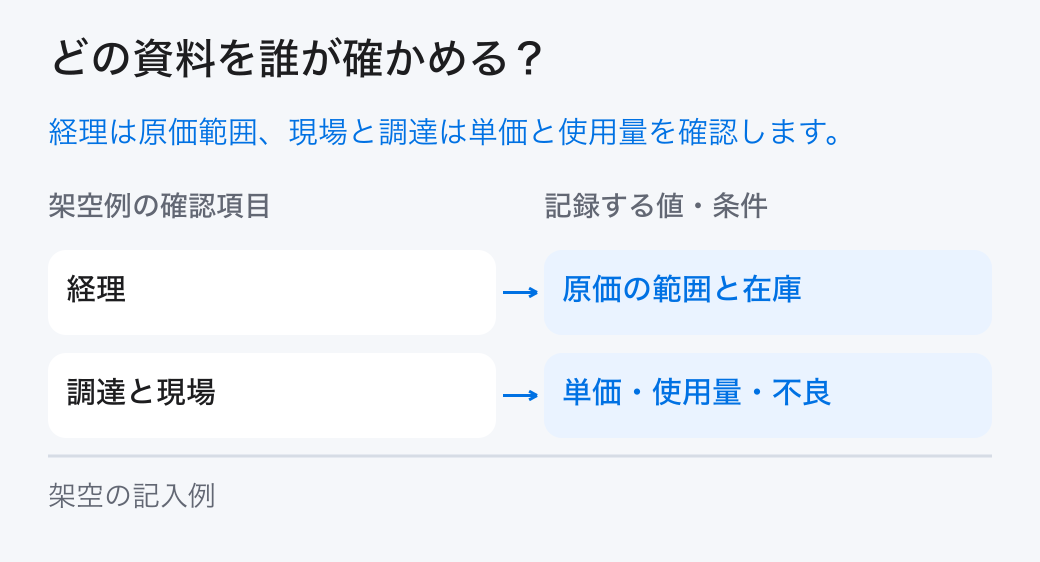
どの資料を誰が確かめる?
「経理:原価の範囲と在庫」と「調達と現場:単価・使用量・不良」を分担し、元の記録を確かめます。

商品Aは前月100個、売価1万円、原価6,000円、今月120個、売価1万円、原価7,000円です。商品Bは両月50個、売価2万円、原価1万円とします。
経理が原価の範囲と在庫の扱いを確認し、調達が仕入価格、現場が歩留まりを調べます。社長は原因を調査する担当と期限を決めます。
分析表から売上明細と原価資料へ戻れるよう、商品コードと対象月を残します。集計の訂正があった時は、数字だけでなく原因も更新します。
「粗利益総額」の欄を自社の記録で埋めてください。架空例の値は「90万円から86万円」、担当・次の扱いは「売上原価を対応」です。
03 / 成長戦略
試算から何が分かり、何が言えない?
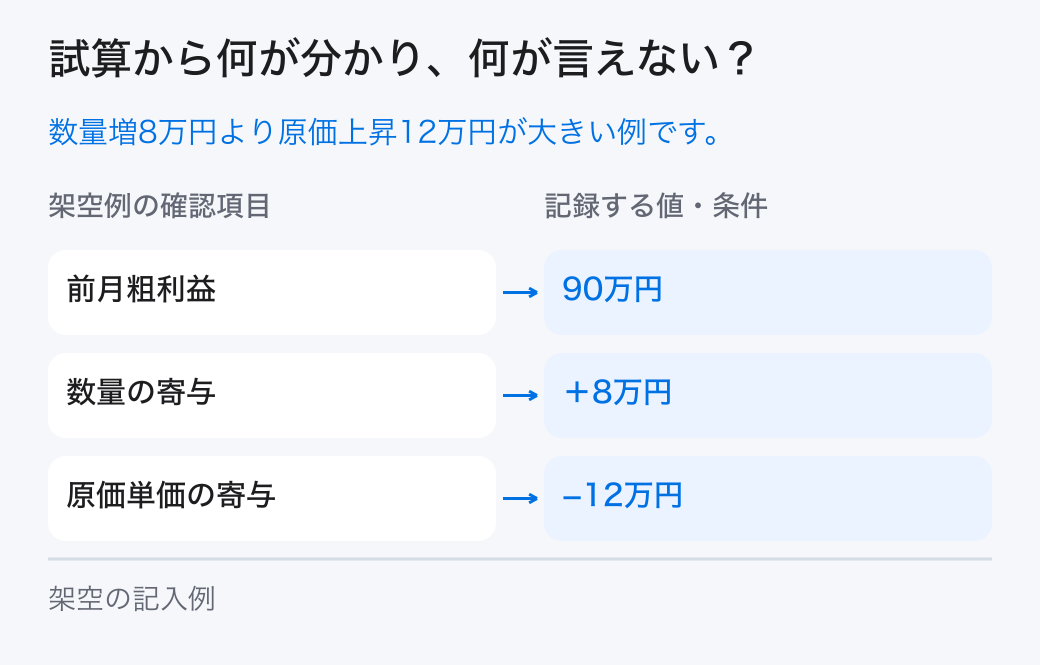
架空例では「前月粗利益=90万円」、「原価単価の寄与=−12万円」です。本文の条件と計算を合わせて読みます。

前月の粗利益はA40万円とB50万円で90万円です。今月はA36万円とB50万円で86万円です。Aの数量増は旧差額4,000円で8万円、原価上昇は120個×1,000円で−12万円、合計−4万円です。
売上は20万円増えても、原価単価の上昇が数量増の効果を上回っています。金額の差と粗利益率を分け、原因の調査を商品Aへ向けられます。
今月の原価に来月販売分の仕入をすべて入れると比較が崩れます。仕入支出と売上原価の違いを確認し、売れた数量に対応する費用を使います。
比較表は横に動かして全ての列を確認できます。
| 項目 | 架空の結果 | 計算・条件 |
|---|---|---|
| 前月粗利益 | 90万円 | A40+B50万円 |
| 数量の寄与 | +8万円 | 20個×4,000円 |
| 原価単価の寄与 | −12万円 | 120個×1,000円 |
「Aの数量寄与」の欄を自社の記録で埋めてください。架空例の値は「+8万円」、担当・次の扱いは「旧差額で計算」です。
04 / 成長戦略
どの選択肢を進め、何を保留する?
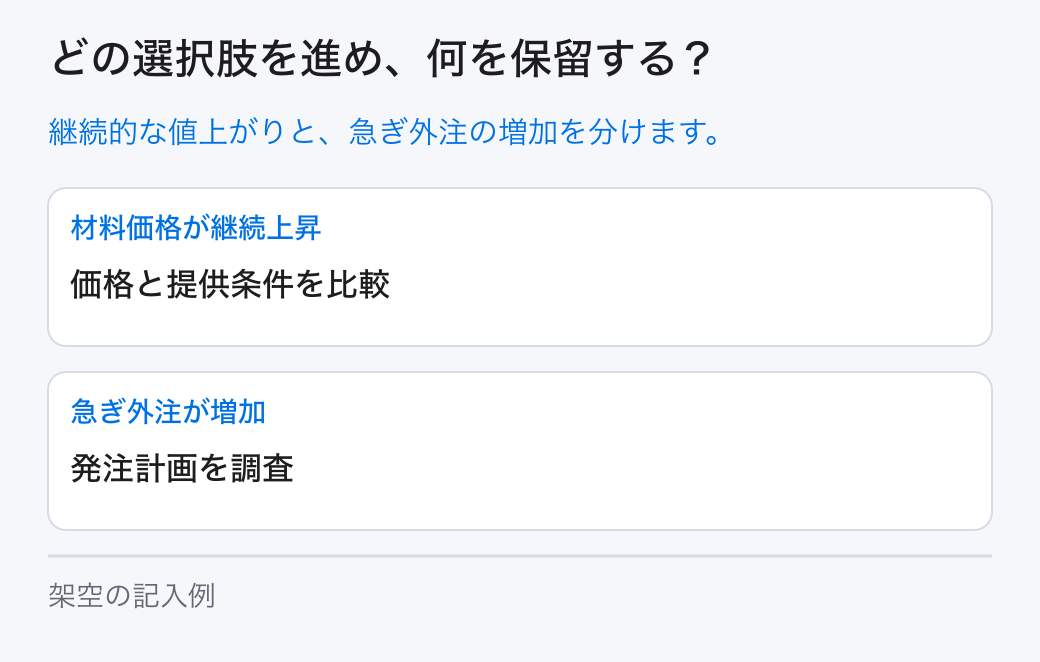
選択肢は「材料価格が継続上昇:価格と提供条件を比較」と「急ぎ外注が増加:発注計画を調査」です。未確認の条件は担当へ戻します。

原価上昇を材料単価、使用量、不良、外注へ分けて確認します。平均原価の変化には商品構成も影響するため、全社率だけで調達の問題と決めません。
原価上昇が一時的な急ぎ外注なら、発注計画の改善が候補です。材料の継続的な値上がりなら、価格と提供条件を含む別の判断が必要になります。
原価が未確定なら暫定値と示します。まだ届いていない外注請求をゼロにし、粗利益が改善したと報告しないことが必要です。
比較表は横に動かして全ての列を確認できます。
| 記録する項目 | 架空の記入例 | 担当・次の扱い |
|---|---|---|
| 比較の範囲 | A・Bの前月と今月 | 経理 |
| 粗利益総額 | 90万円から86万円 | 売上原価を対応 |
| Aの数量寄与 | +8万円 | 旧差額で計算 |
| Aの原価寄与 | −12万円 | 実数量で計算 |
| 原因の調査 | 材料・不良・急ぎ外注 | 現場と調達 |
| 次月の照合 | 未確定原価を更新 | 経理が検算 |
「Aの原価寄与」の欄を自社の記録で埋めてください。架空例の値は「−12万円」、担当・次の扱いは「実数量で計算」です。
05 / 成長戦略
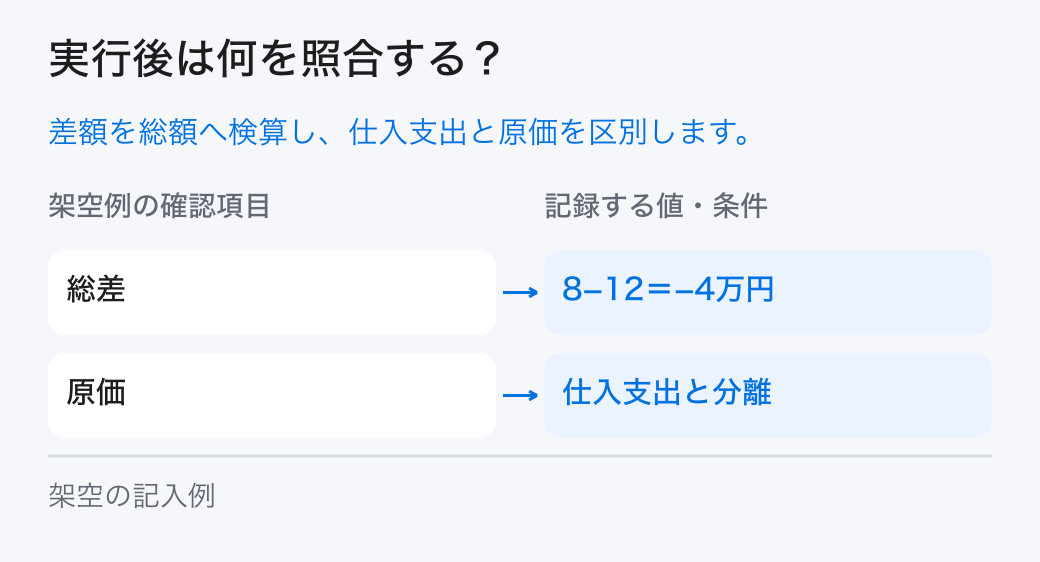
実行後は何を照合する?
「総差:8−12=−4万円」と「原価:仕入支出と分離」を確認し、計画と実績の差を残します。

Aの材料明細と不良記録を照合します。価格転嫁、歩留まり改善、提供条件変更の案には実施日と対象数量を記し、効果を全件へ早く適用し過ぎないようにします。
翌月は同じ原価範囲で再集計し、数量と原価の差が総粗利益差に一致するか検算します。原価処理の変更がある場合は比較条件も残します。
率は分母の売上が動くと変わります。粗利益率の改善が、金額の減少を隠していないかを確認して両方を表示します。
「原因の調査」の欄を自社の記録で埋めてください。架空例の値は「材料・不良・急ぎ外注」、担当・次の扱いは「現場と調達」です。
06 / 成長戦略
判断を引き継ぐために何を残す?
「原因の調査:材料・不良・急ぎ外注」と「次月の照合:未確定原価を更新」を記録し、担当と見直し条件を決めます。

粗利益の改善案は、販管費と供給能力への影響も確認します。外注を減らして粗利益が増えても、社内作業の負担が増える場合は全体で判断します。
分析が完成した状態は、粗利益差の内訳が総額へつながり、未確定原価と調査担当が分かることです。差額をすべて一人の責任へ結びつけません。
原価がゼロや売上がゼロの区分では率の読み方に注意します。ゼロ売上を分母にする率は出さず、費用の総額と理由を表示します。
「次月の照合」の欄を自社の記録で埋めてください。架空例の値は「未確定原価を更新」、担当・次の扱いは「経理が検算」です。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。