費用の回収期間をどう計算する?支出日と回収される現金の予定表
成長戦略 · 実務ガイド
架空の包装会社は新しい販売ルートの準備費をいつ回収できるか調べます。社長は売上累計が支出を超える月ではなく、実際に入金が積み上がる予定を確認します。
初期支出と月別の追加入出金を並べ、累積の純増現金が初期支出に届く時点と、届かない条件を計算します。 この架空例では、計算だけでなく準備資料、担当、反例、実行後の照合までを表と記入メモへまとめます。
この記事でできるようになること
- 初期の支出を「60万円・支出日が起点」のように具体化します。
- 追加の支出を「三月目に保守6万円」として、条件と一緒に確認します。
- 入金遅れや需要減を反映し、経理が月別の累積現金と回収時点を更新します。
01 / 成長戦略
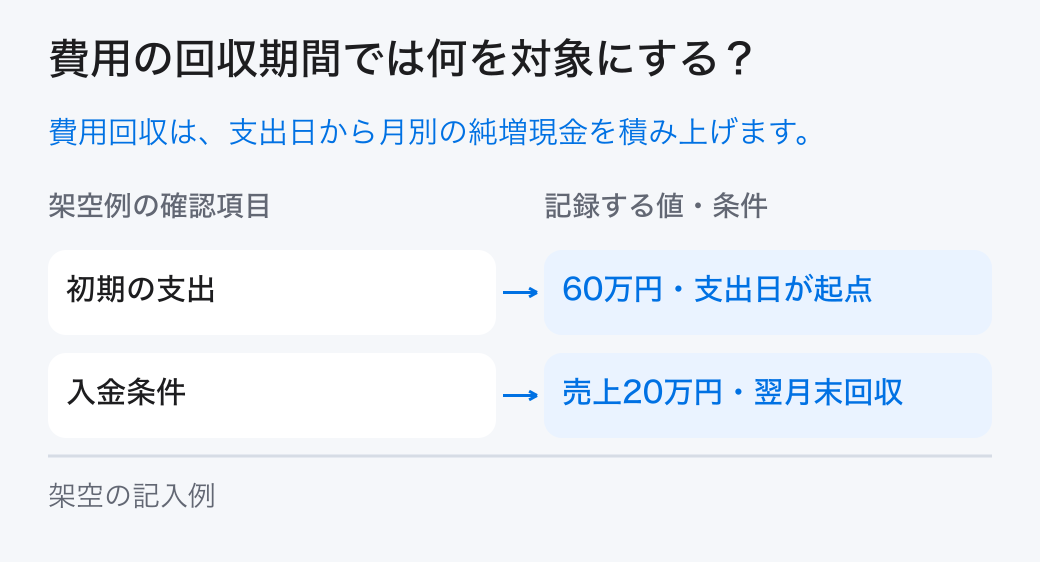
費用の回収期間では何を対象にする?
初期支出と月別の追加入出金を並べ、累積の純増現金が初期支出に届く時点と、届かない条件を計算します。

架空の包装会社は新しい販売ルートの準備費をいつ回収できるか調べます。社長は売上累計が支出を超える月ではなく、実際に入金が積み上がる予定を確認します。
単純回収期間は事業内の管理用の目安です。将来の現金の価値や回収後の収益を十分に評価しないため、投資判断の唯一の基準にしません。
費用を回収できる時期は資金の使い方に影響します。売上を計上した日と使える現金が入る日を分ければ、回収までの準備ができます。 参照資料のOpenStax:Relevant Information for Decision-Makingで説明される考え方では、選択で変わる将来費用を、既に使った費用や変わらない支出と区別します。 以下の数値・表・判断手順は、その概念を応用した独自の架空教材です。
「初期の支出」の欄を自社の記録で埋めてください。架空例の値は「60万円・支出日が起点」、担当・次の扱いは「経理」です。
この章の根拠:出典1
02 / 成長戦略
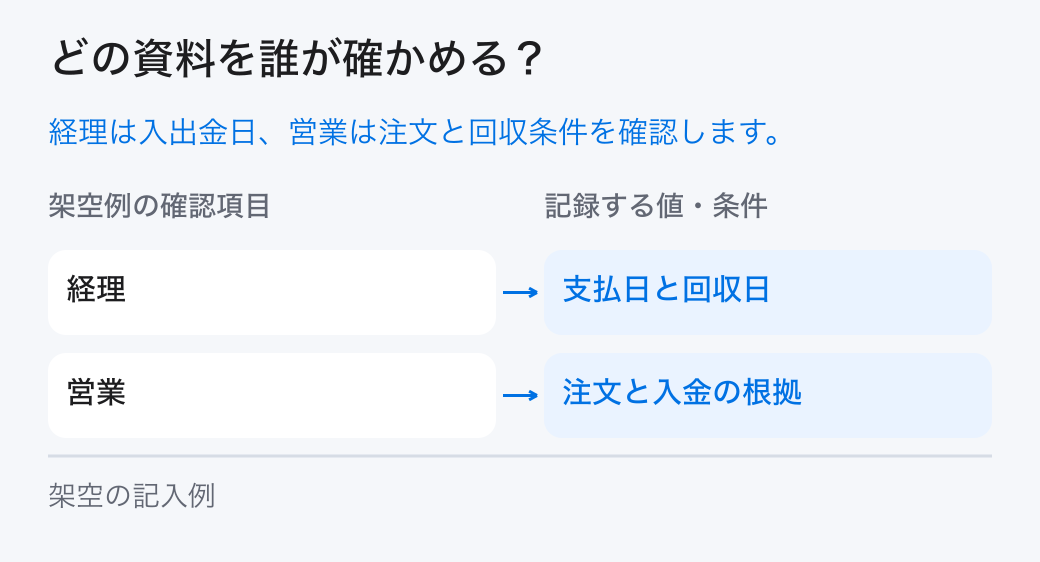
どの資料を誰が確かめる?
「経理:支払日と回収日」と「営業:注文と入金の根拠」を分担し、元の記録を確かめます。

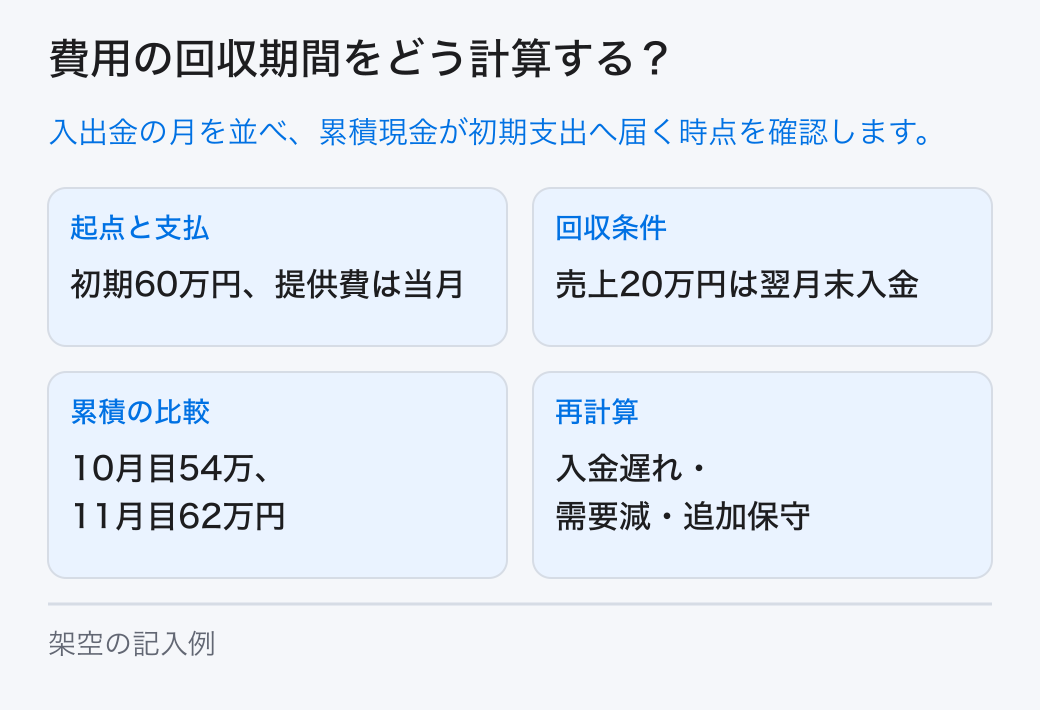
準備支出60万円、月売上20万円、月の提供支出12万円です。売上代金は翌月末に入金し、提供費は当月払い、三か月目に保守支出6万円があるとします。
経理が支払日と回収日、営業が取引条件、現場が追加費用を確認します。準備支出に含む範囲を決め、未払いの義務も一覧に残します。
回収予定には請求番号と契約の支払条件を添えます。入金が予定から遅れる可能性は、確定入金と見込みを分けて示します。
「入金条件」の欄を自社の記録で埋めてください。架空例の値は「売上20万円・翌月末回収」、担当・次の扱いは「営業」です。
03 / 成長戦略
試算から何が分かり、何が言えない?
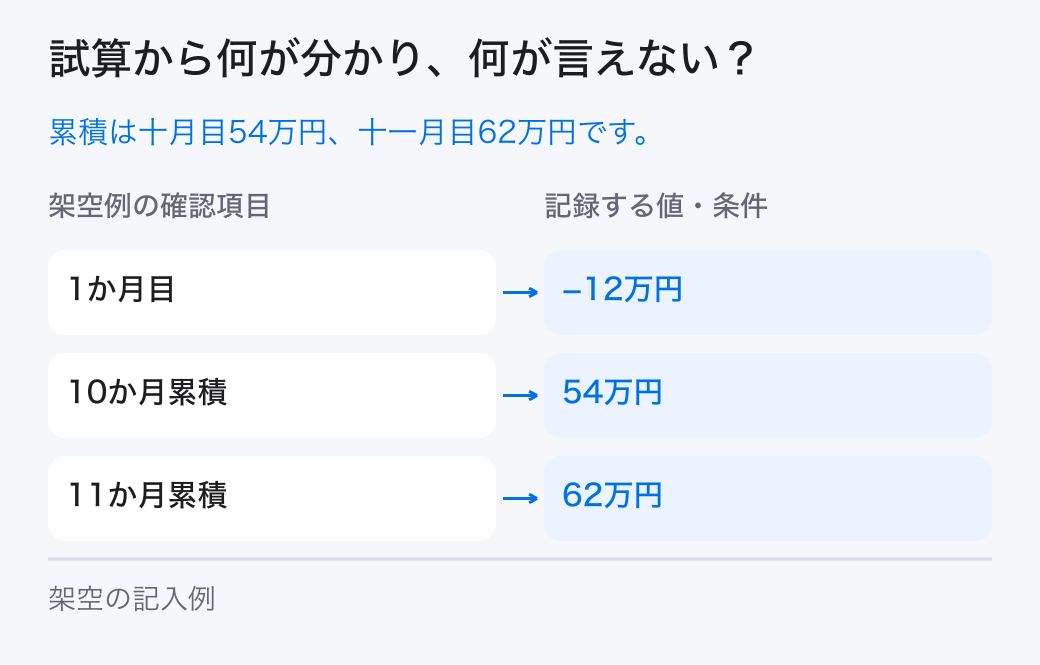
架空例では「1か月目=−12万円」、「11か月累積=62万円」です。本文の条件と計算を合わせて読みます。

一か月目の純増現金は−12万円、二か月目は8万円、三か月目は2万円です。十か月目までの累積は−12+8×9−6で54万円、十一か月目に62万円となり60万円を超えます。
平均の月差額8万円で60÷8=7.5か月と出すだけでは、入金遅れと追加支出が抜けます。支出日からの回収予定は月別表で確かめます。
四か月目以降の入金が月14万円へ減ると、月の純増は2万円になります。回収時期が遅れるため、初期の売上だけで予定を固定しません。
比較表は横に動かして全ての列を確認できます。
| 項目 | 架空の結果 | 計算・条件 |
|---|---|---|
| 1か月目 | −12万円 | 入金なし・提供費あり |
| 10か月累積 | 54万円 | −12+8×9−6 |
| 11か月累積 | 62万円 | 準備支出60万円を超過 |
「月の提供支出」の欄を自社の記録で埋めてください。架空例の値は「12万円・当月払い」、担当・次の扱いは「現場と経理」です。
04 / 成長戦略
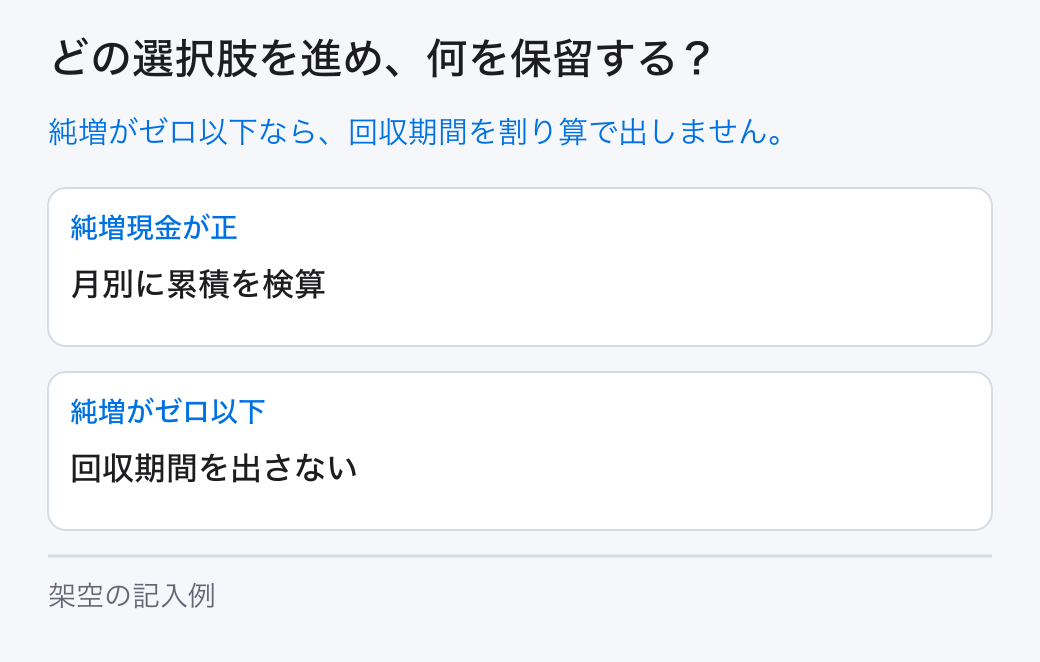
どの選択肢を進め、何を保留する?
選択肢は「純増現金が正:月別に累積を検算」と「純増がゼロ以下:回収期間を出さない」です。未確認の条件は担当へ戻します。

現金の予定を通常と需要減少で比べます。回収までの途中で資金が足りるか、支出を分けられるか、現状維持の案も確認します。
準備費を分割して使う案は、回収の負担を変えます。支出を遅らせると開始も遅れる場合は、収入への影響も同じ表へ入れます。
純増現金が継続してゼロ以下なら単純回収期間を計算しません。未回収の状態として表示し、継続する目的と使える資源を再確認します。
比較表は横に動かして全ての列を確認できます。
| 記録する項目 | 架空の記入例 | 担当・次の扱い |
|---|---|---|
| 初期の支出 | 60万円・支出日が起点 | 経理 |
| 入金条件 | 売上20万円・翌月末回収 | 営業 |
| 月の提供支出 | 12万円・当月払い | 現場と経理 |
| 追加の支出 | 三月目に保守6万円 | 契約条件を確認 |
| 累積の結果 | 十月目54・十一月目62万円 | 60万円と比較 |
| 再計算する変化 | 入金遅れ・需要減 | 毎月更新 |
「追加の支出」の欄を自社の記録で埋めてください。架空例の値は「三月目に保守6万円」、担当・次の扱いは「契約条件を確認」です。
05 / 成長戦略
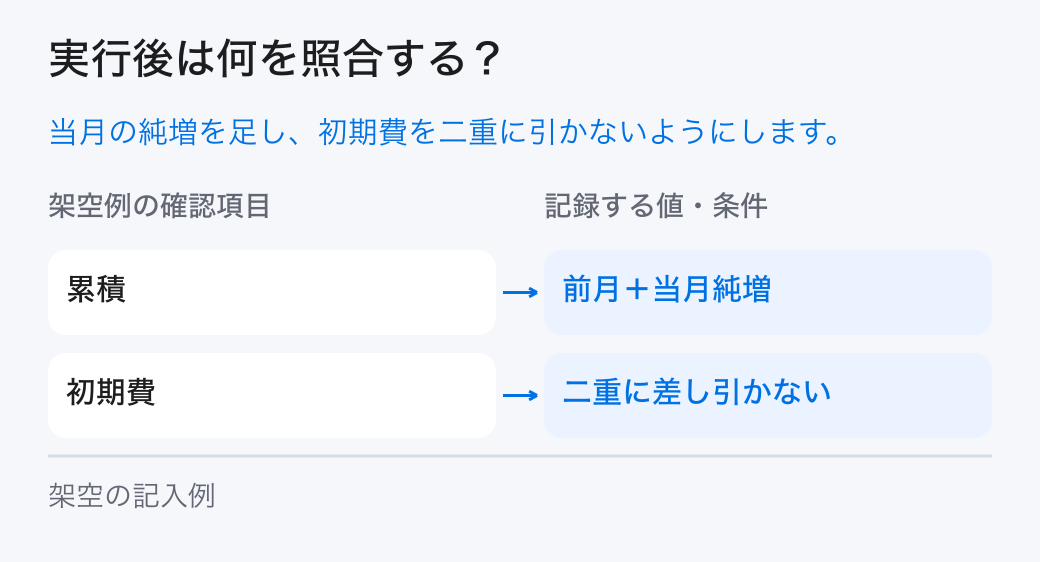
実行後は何を照合する?
「累積:前月+当月純増」と「初期費:二重に差し引かない」を確認し、計画と実績の差を残します。

毎月の入金と提供支出を管理表へ追記します。回収目安が遅れた場合は、単に担当へ売上を要求せず、原因と変更できる条件を調べます。
累積表は前月累積に当月純増を足して検算します。準備支出を最初に引く方式か、累積純増と比較する方式かを統一し、二重に引かないようにします。
一度だけ大きい入金があった月の平均を、毎月続く値にしません。季節や契約の更新時期を確認して、月別の見通しを作ります。
「累積の結果」の欄を自社の記録で埋めてください。架空例の値は「十月目54・十一月目62万円」、担当・次の扱いは「60万円と比較」です。
06 / 成長戦略
判断を引き継ぐために何を残す?
「累積の結果:十月目54・十一月目62万円」と「再計算する変化:入金遅れ・需要減」を記録し、担当と見直し条件を決めます。

回収後も保守や更新の支出が続くか確認します。回収が早い案でも、品質や事業の目的に合うかを合わせて経営者が判断します。
回収計算が完成した状態は、支出の起点、入金の時期、累積、未確認の前提が分かることです。割り算の結果だけを会議へ出しません。
これは会計上の費用認識や税額を決める表ではありません。目的を事業内の現金回収に絞り、正式な処理と混ぜないようにします。
「再計算する変化」の欄を自社の記録で埋めてください。架空例の値は「入金遅れ・需要減」、担当・次の扱いは「毎月更新」です。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。