二人で進めた商談は誰の実績?主担当と協力内容を残す表
SFA・営業管理 · 実務ガイド
売上実績の帰属と協力活動を分け、担当者比較で使う分配規則と分母を先に定義します。 日本語で営業情報を管理する、数人から100人程度の会社の経営者と営業責任者を対象にします。
青葉商会の佐藤が森製作の設備商談D28を担当し、中村が技術確認を支援しました。受注は100万円で、二人の月次実績を田中が集計します。 以下の会社・担当・記録・数値はすべて架空の教材です。
この記事でできるようになること
- 主担当実績と協力活動の対応表
- 会社実績は一度だけと主担当実績100万円を分けた記録
- 例外と次の確認担当を残す記入票
01 / SFA・営業管理
二人へ同じ売上を付けてよい?
売上実績の帰属と協力活動を分け、担当者比較で使う分配規則と分母を先に定義します。

青葉商会の佐藤が森製作の設備商談D28を担当し、中村が技術確認を支援しました。受注は100万円で、二人の月次実績を田中が集計します。
二人へ各100万円を売上実績として付けると会社の受注が200万円になります。主担当だけへ記すと中村の支援が見えません。
売上実績の帰属と協力活動を分け、担当者比較で使う分配規則と分母を先に定義します。 参照資料「HubSpot: Default deal properties」で確認した範囲は、商談金額・期日・担当・次の行動・継続収益属性の区別。 この節の会社・担当・社内基準は架空の教材です。
会社の受注と個人評価を分けます。
この章の根拠:出典1
02 / SFA・営業管理
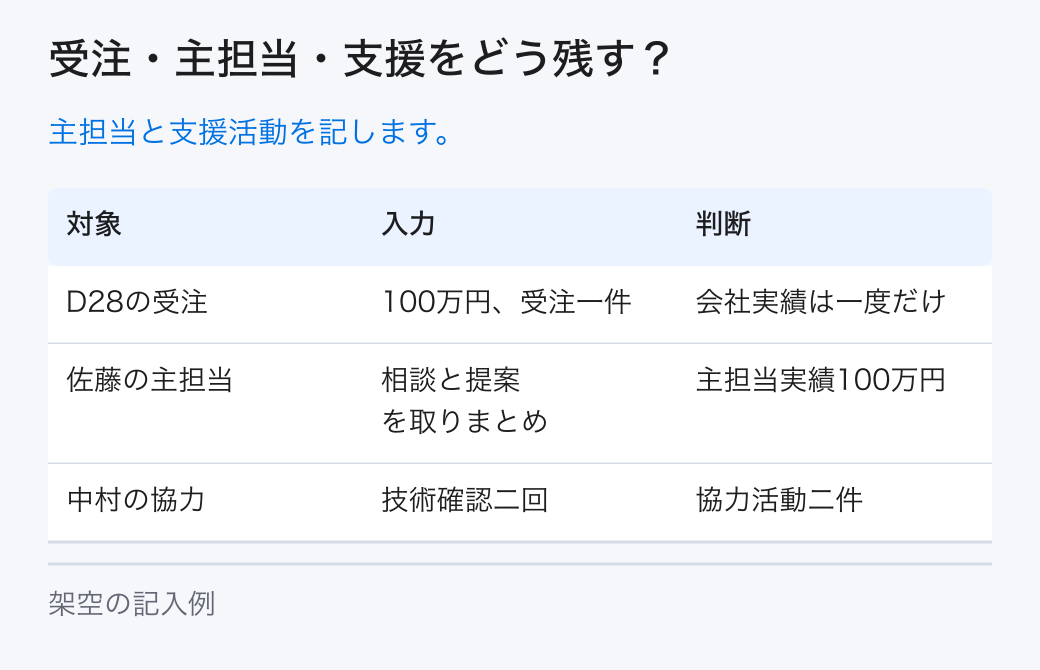
受注・主担当・支援をどう残す?
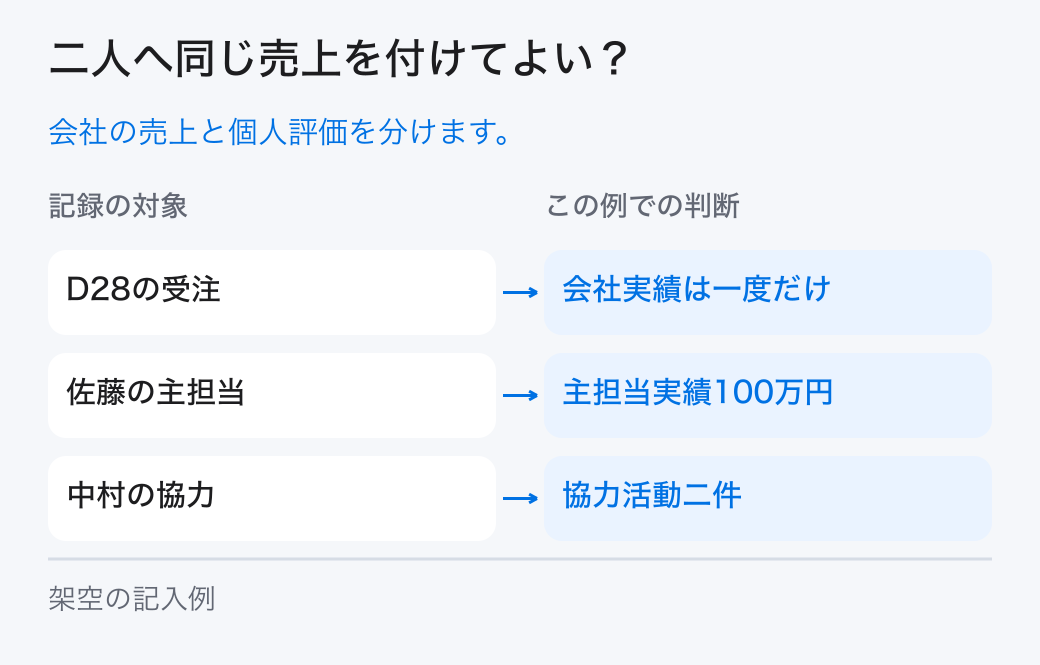
D28の受注は会社実績は一度だけ、佐藤の主担当は主担当実績100万円、中村の協力は協力活動二件として記録します。

「D28の受注」の入力は、100万円、受注一件です。ここでは注文番号を共通の根拠にします。記録の判断欄には「会社実績は一度だけ」と残します。
「佐藤の主担当」の入力は、相談と提案を取りまとめです。ここでは協力者にも同じ売上を足しません。記録の判断欄には「主担当実績100万円」と残します。
「中村の協力」の入力は、技術確認二回です。ここでは受注への関与として表示します。記録の判断欄には「協力活動二件」と残します。
比較表は横に動かして全ての列を確認できます。
| 対象 | 入力記録 | 判断 | 理由・次の確認 |
|---|---|---|---|
| D28の受注 | 100万円、受注一件 | 会社実績は一度だけ | 注文番号を共通の根拠にします |
| 佐藤の主担当 | 相談と提案を取りまとめ | 主担当実績100万円 | 協力者にも同じ売上を足しません |
| 中村の協力 | 技術確認二回 | 協力活動二件 | 受注への関与として表示します |
窓口と支援活動を記します。
03 / SFA・営業管理
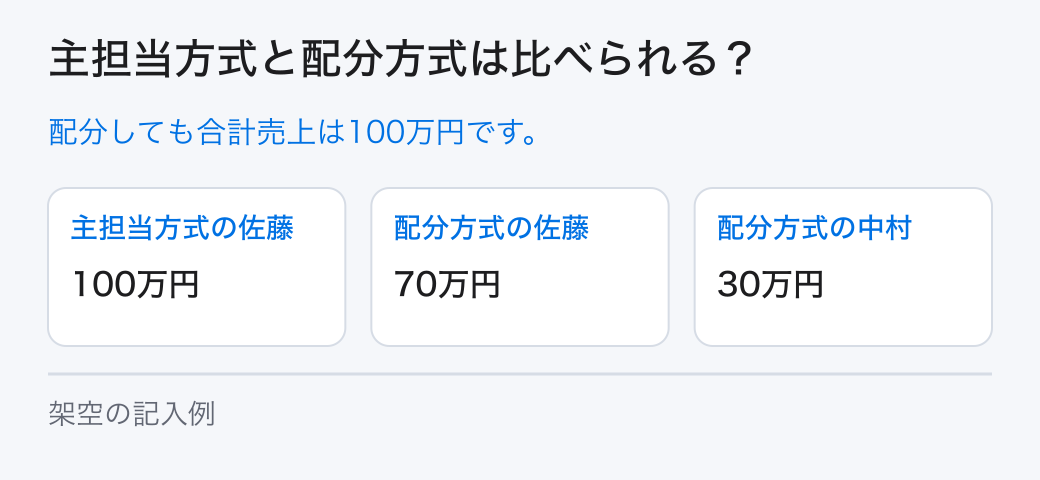
主担当方式と配分方式は比べられる?
架空の配分例を佐藤70%、中村30%にすると70万円と30万円で合計100万円です。

田中は担当実績表の列名を主担当受注額と協力活動数にします。評価制度で分配を使う場合は、金額の配分と実際の受注額を別にして承認した規則を固定します。
架空の配分例を佐藤70%、中村30%にすると70万円と30万円で合計100万円です。主担当方式の100万円と配分方式の70万円を同じランキングで比べません。
評価に使う配分は会社の売上を増やすものではありません。70万円と30万円には配分実績という見出しを付け、受注100万円の会計上の実績と異なる資料であることを明示します。
70対30の配分を検算します。
04 / SFA・営業管理
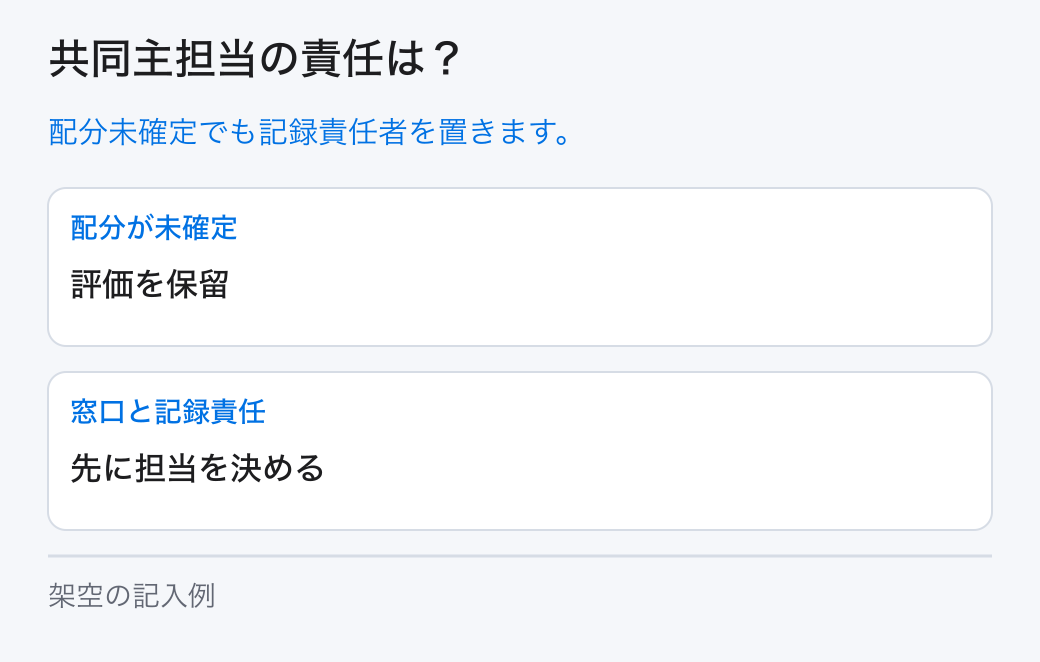
共同主担当の責任は?
二営業が共同主担当となる商談は、誰が記録と顧客窓口に責任を持つかを先に決めます。

二営業が共同主担当となる商談は、誰が記録と顧客窓口に責任を持つかを先に決めます。分配の争いが未解決でも会社の受注100万円の事実は消しません。
本稿は記録と比較条件の教材です。報酬配分、人事評価、技術支援の因果的な受注効果をこの架空の70対30から決めるものではありません。
共同担当の配分が未確定なら田中は未確定状態を残します。会社の受注を保留せず、記録責任者と顧客窓口を先に決めます。未承認の比率を確定した評価額として報告しません。
田中が未確定の配分を保留します。
05 / SFA・営業管理
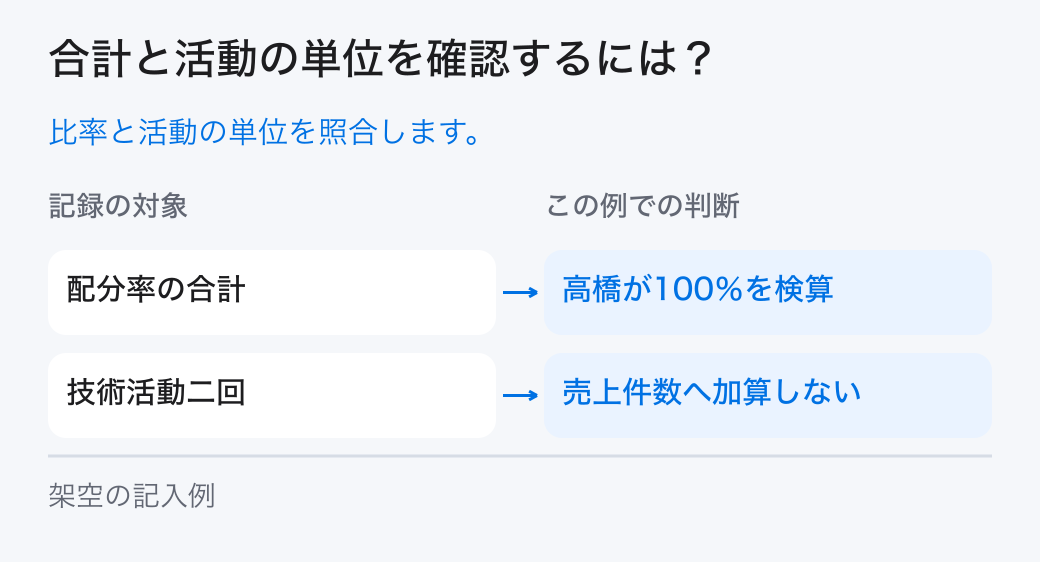
合計と活動の単位を確認するには?
高橋は配分の合計が100%へ戻るかを再計算し、中村の技術支援二回が売上二件として扱われていないか見ます。

田中が実績の定義を共有し、佐藤と中村がD28の主担当と技術活動を確認します。過去月との比較には同じ方式の表を使い、方式変更した月を注記します。
会社全体の100万円と担当者表の合計が一致するか、活動数と受注件数を混ぜていないかを点検します。協力活動二件は商談二件を意味しません。
高橋は配分の合計が100%へ戻るかを再計算し、中村の技術支援二回が売上二件として扱われていないか見ます。比率を訂正したら旧版と訂正版の条件を残します。
高橋が合計100%を確認します。
06 / SFA・営業管理
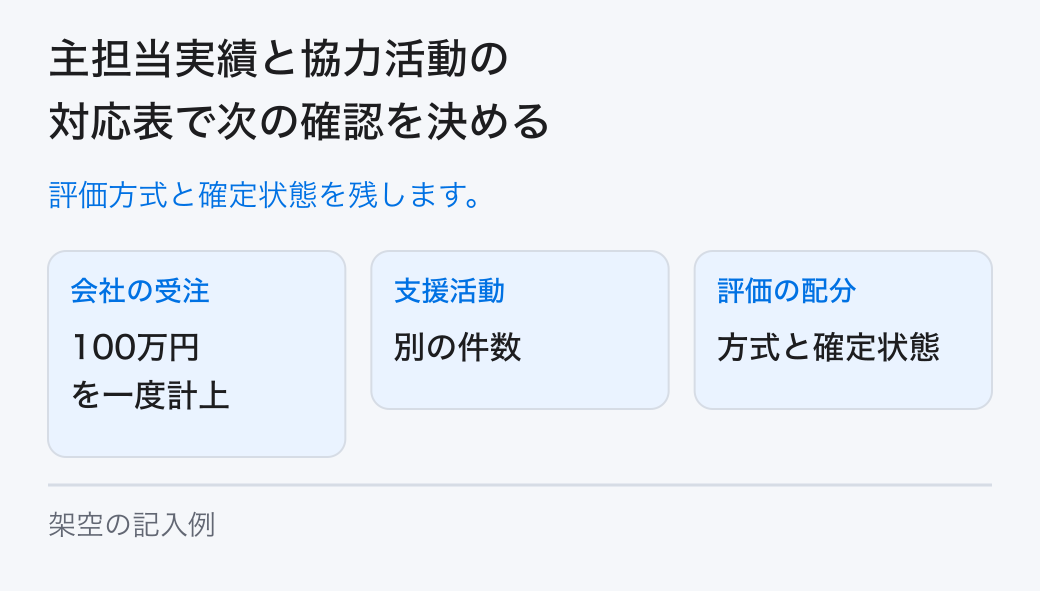
主担当実績と協力活動の対応表で次の確認を決める
受注の明細、顧客窓口、支援活動を別の記録にします。

受注の明細、顧客窓口、支援活動を別の記録にします。誰が貢献したかを残すことと会社の売上件数を増やすことを区別します。
主担当方式と配分方式は別の評価方法です。同じ担当の金額を比較するなら、同じ方式と期間でそろえてから読みます。
田中は配分の確定状態を確認します。支援の事実と会社の受注額が残り、担当未決の責任者も読めることを今回の完了条件にします。
評価方式と確定状態を残します。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。