親会社と子会社はCRMでどう分ける?契約先と相談先を結ぶ顧客表
CRM・顧客理解 · 実務ガイド
会社の記録は契約主体ごとに保ち、親子関係、相談窓口、商談の契約先を別の関係として残します。 日本語で営業情報を管理する、数人から100人程度の会社の経営者と営業責任者を対象にします。
32人の設備卸・青葉商会の営業佐藤は、森グループ本社から子会社の設備相談を受けました。注文書は森製作、納入先は森物流、質問の窓口は本社です。 今回の例の集計期間は昨年から今回の受注までの累計です。 以下の会社・担当・記録・数値はすべて架空の教材です。
この記事でできるようになること
- 契約主体と使用先の関係表
- 親会社・窓口と今回の商談D01の契約先を分けた記録
- 例外と次の確認担当を残す記入票
01 / CRM・顧客理解
グループ名だけで取引をまとめると何が困る?
契約先、窓口、使用先を分ければ、別法人の実績を混ぜずに相談をたどれます。

32人の設備卸・青葉商会の営業佐藤は、森グループ本社から子会社の設備相談を受けました。注文書は森製作、納入先は森物流、質問の窓口は本社です。 今回の例の集計期間は昨年から今回の受注までの累計です。
森グループという一行へまとめると、昨年の森物流への販売が今回の森製作の実績に見えてしまいます。
会社の記録は契約主体ごとに保ち、親子関係、相談窓口、商談の契約先を別の関係として残します。 参照資料「HubSpot: Associate records」で確認した範囲は、会社・人物・商談を別記録として関連付ける概念。 この節の会社・担当・社内基準は架空の教材です。
佐藤はD01の三つの役割を会社IDと対応させます。
この章の根拠:出典1
02 / CRM・顧客理解
今回の三社はどの役割を持つ?
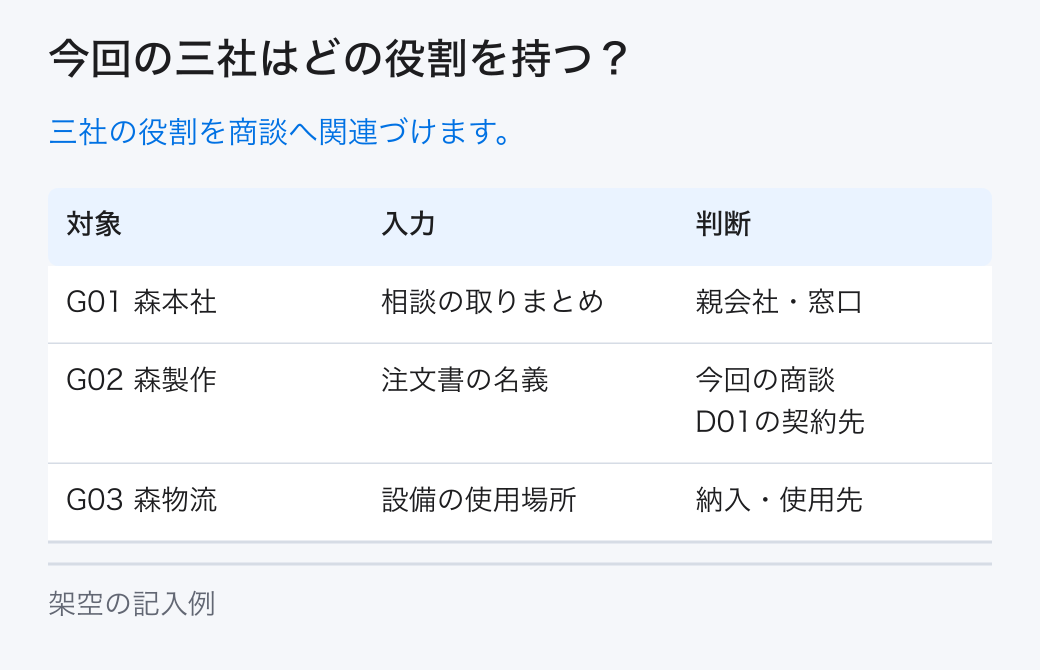
G01は親会社・窓口、G02は今回の契約先、G03は納入・使用先です。

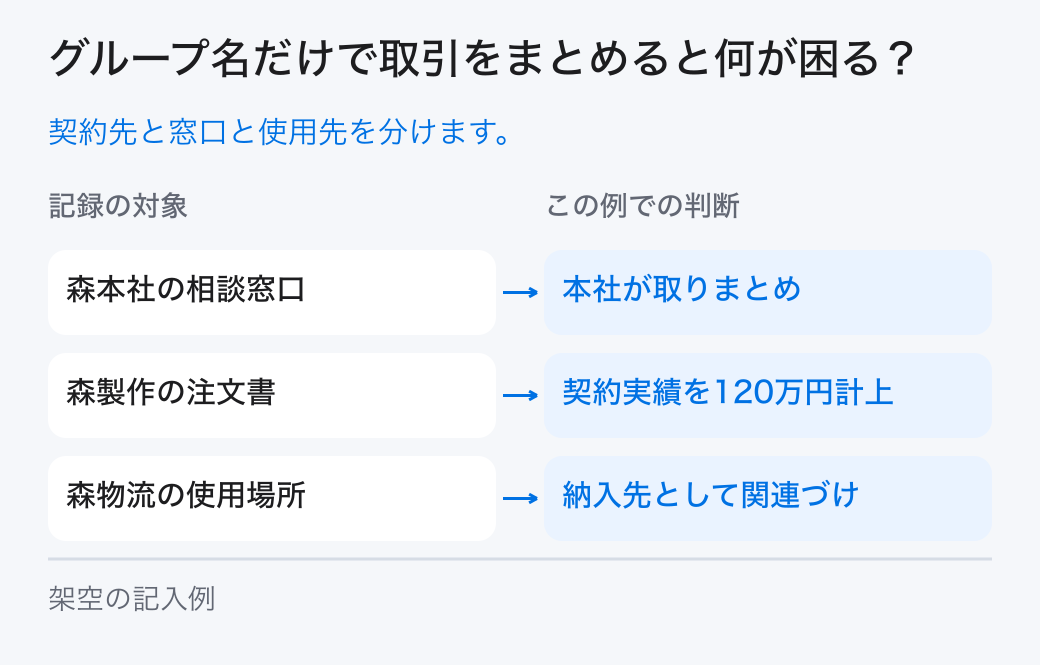
「G01 森本社」の入力は、相談の取りまとめです。ここでは代金の契約先とは限りません。記録の判断欄には「親会社・窓口」と残します。
「G02 森製作」の入力は、注文書の名義です。ここでは受注額120万円はG02へ一度だけ計上します。記録の判断欄には「今回の商談D01の契約先」と残します。
「G03 森物流」の入力は、設備の使用場所です。ここでは昨年の別契約80万円を、昨年から今回までの同じ累計期間だけでグループ集計へ含めます。記録の判断欄には「納入・使用先」と残します。
比較表は横に動かして全ての列を確認できます。
| 対象 | 入力記録 | 判断 | 理由・次の確認 |
|---|---|---|---|
| G01 森本社 | 相談の取りまとめ | 親会社・窓口 | 代金の契約先とは限りません |
| G02 森製作 | 注文書の名義 | 今回の商談D01の契約先 | 受注額120万円はG02へ一度だけ計上します |
| G03 森物流 | 設備の使用場所 | 納入・使用先 | 昨年の別契約80万円を、昨年から今回までの同じ累計期間だけでグループ集計へ含めます |
注文書のG02と使用場所のG03を別欄へ記します。
03 / CRM・顧客理解
法人別とグループ別の金額をどう読む?
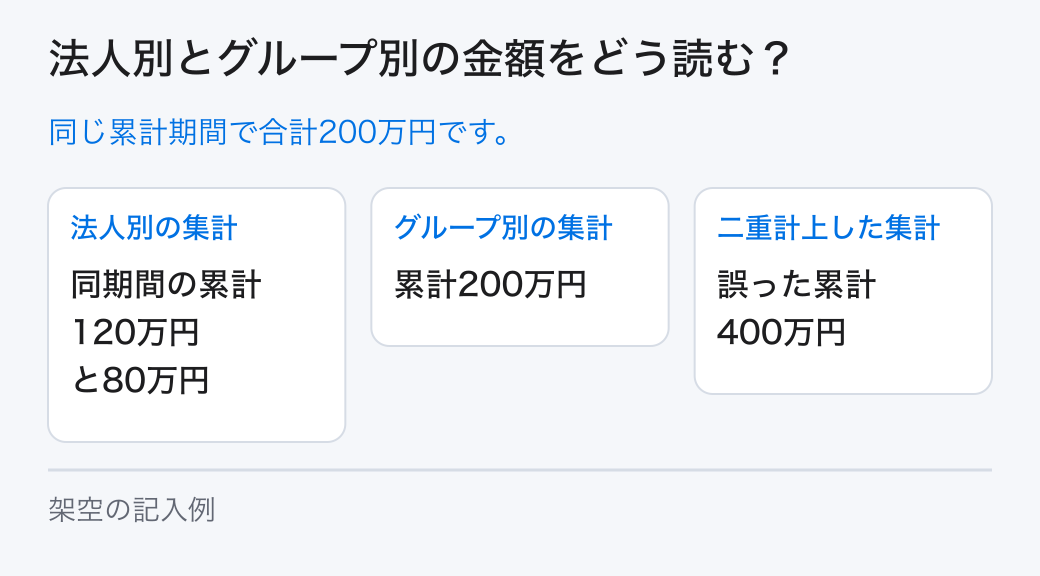
昨年から今回までの同じ累計期間で法人別は120万円と80万円、グループ別は200万円です。今回だけなら120万円で、累計400万円は二重計上です。

佐藤は同じ社名の一部や共通ドメインだけで会社を結合しません。注文書にある正式名を確認してG02を選び、G01からG02・G03へ親子関係を付けます。
昨年から今回までの同じ累計期間ならG02は120万円、G03は80万円です。累計のグループ販売合計は120+80=200万円ですが、親会社にも200万円を足すと400万円になり二重計上です。今回の受注だけを対象とする集計は120万円です。
集計は契約先の会社IDで明細を数えてから、親子関係でグループへまとめます。G01を窓口として関連づけることは、G01に120万円の契約実績を移す操作ではありません。田中は法人別明細の合計200万円(昨年から今回までの累計)と、グループ集計の200万円(昨年から今回までの累計)が一致するかを確かめます。
田中は120+80=200万円を明細から再計算します。
04 / CRM・顧客理解
契約先が決まっていない相談は?
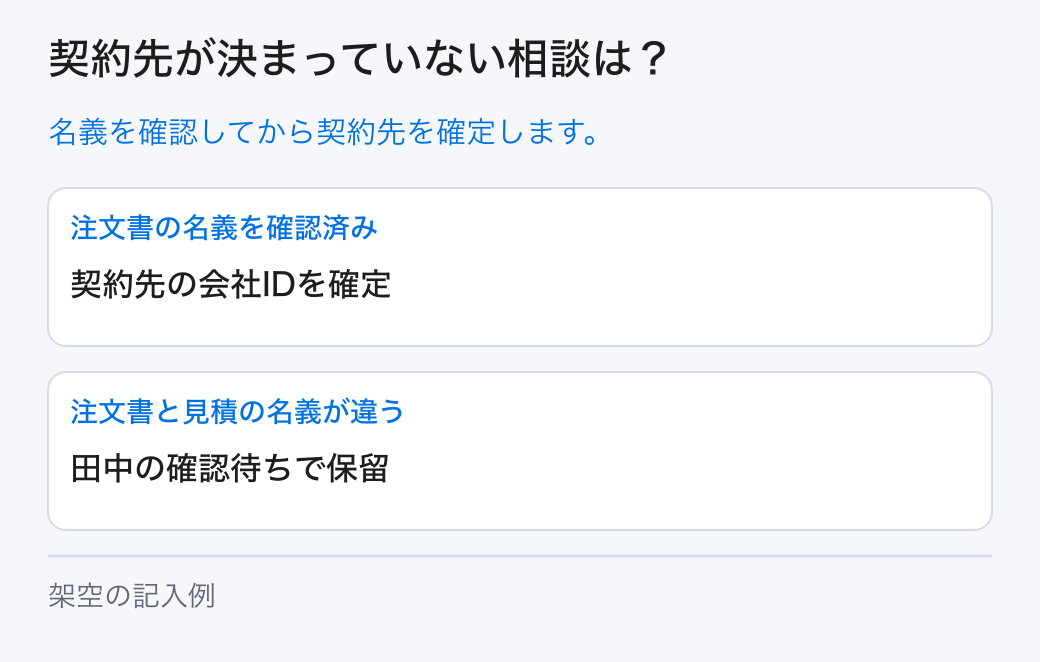
D01の契約先を未確認にして、田中が注文書と見積の名義を照合します。

グループの再編で契約主体が確認できない相談は、本社へ売上を仮置きしません。D01の契約先を未確認にし、営業管理の田中へ注文書の名義の照合を依頼します。
親子関係は支払保証や情報共有の許可を表しません。本稿は営業の顧客記録を整理する例であり、法人同一性の法的判断を代行しません。
田中は佐藤が持つ注文書と見積の宛名を照合し、名義が異なれば契約事務の担当へ確認事項を渡します。回答を得るまでD01の契約先欄は未確認のままにし、確定後に会社IDと確認日を登録して集計を再開します。使用場所から契約先を推定しません。
田中は名義の不一致を確認担当へ渡し、確定日を残します。
05 / CRM・顧客理解
会社IDと集計を誰が照合する?
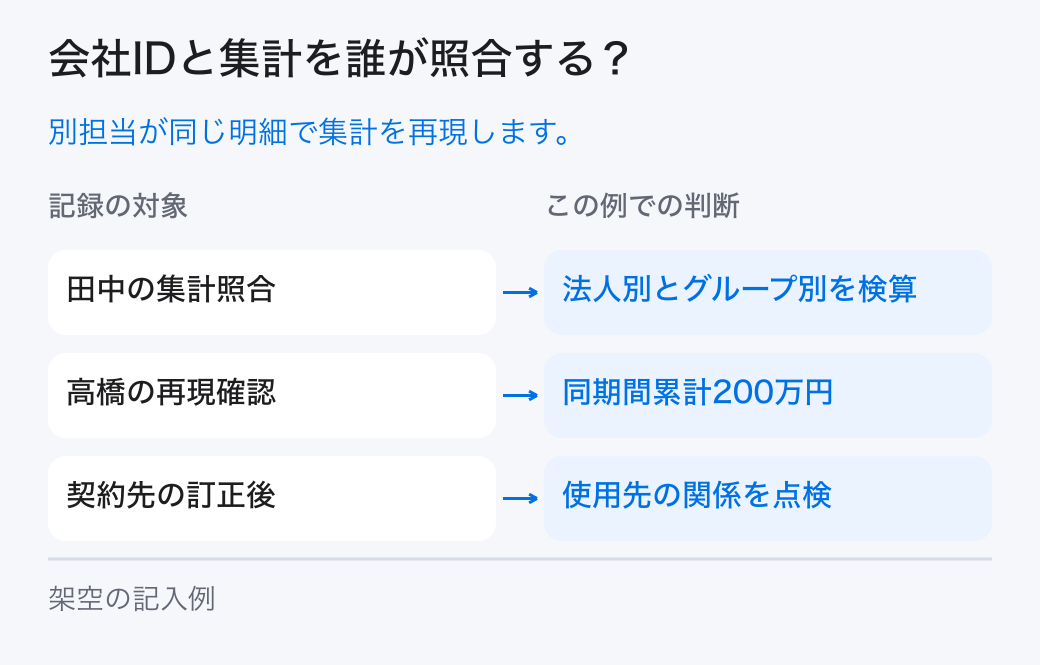
田中が二つの集計を確認し、高橋が同じ明細から再現できるか確かめます。

佐藤がD01へG02の会社ID、G01の窓口ID、G03の使用先IDを記入し、田中が法人別とグループ別の二つの集計を照合します。
確認後、G03の画面から昨年の80万円とD01の使用先関係が見え、G02の契約実績に80万円が混ざらないことを確認します。
田中以外の高橋にも、会社名を伏せたIDと役割の表から同じ集計を再現してもらいます。誤ってG01へ120万円を記録した場合は、D01の契約先をG02へ訂正した理由と注文書の確認日を残します。訂正で使用先G03との関係まで消さないことを点検します。
高橋は集計を再現し、訂正後も使用先の関係が残るか確認します。
06 / CRM・顧客理解
契約主体と使用先の関係表で次の確認を決める
三社の役割、集計条件、未確認の解除手順が読める関係表を残します。

この相談で作る成果物は、D01の契約先、相談窓口、納入・使用先が別の欄で読める関係表です。最初に三社の正式名と会社IDを照合し、契約実績を置く場所を注文書から決めます。
次に法人別の金額からグループ別合計を再計算します。合計だけを見る担当にも、親会社の窓口関係を売上行として加算しない集計条件を渡します。金額が合っていても役割が誤っていれば修正が必要です。
契約主体を確認できない相談は田中の確認待ちとして残します。会社IDの確定、集計の再現、訂正履歴の三点がそろったら今回の整理を完了にし、グループ再編が判明した時点で関係表を見直します。
会社ID、集計条件、訂正理由を関係表へそろえます。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。