事業別の利益はどう比べる?売上・費用・共通費の見方
成長戦略 · 実務ガイド
架空の会社が加工事業Aと保守事業Bを運営しています。社長は売上の大きいAへ資源を寄せる前に、二事業の成績と役割を比べたいと考えています。
売上の大きさと、費用を引いて残る額は別のものです。同じ月の二事業を同じ順序で計算し、会社全体の22万円までつなげてみましょう。どの数字を比べ、経理や事業長に何を確かめればよいかが分かると、順位だけで人や予算を動かさずに判断できます。
この記事でできるようになること
- 評価する事業を「加工A・保守B・当月」のように具体化します。
- 共通費を「60万円・配賦と回避を別欄」として、条件と一緒に確認します。
- 内部取引・需要・費用範囲の変化を記録し、次月も同じ定義で事業を評価します。
01 / 成長戦略
売上が大きいAへ、人や予算を寄せてよい?
要点比べるのは、同じ月の加工Aと保守Bです。Aは売上300万円・専用固定費まで引いた残り40万円、Bは売上120万円・残り42万円。売上はA、残る額はBが大きい例です。この差を確かめてから、仕事の役割、必要な人や設備、追加需要を調べます。
図1では何を比べる? 加工A・保守Bの同じ月を対象にし、売上と専用固定費後の残りを分けます。

Aの売上300万円と残り40万円は、異なる段階の数字です。Bも同じ順序で計算してから比較します。会社全体の残りは、さらに共通費を引いて確かめます。
注意共通費を各事業へ分けて載せることを「配賦」といいます。今月の管理用評価で配賦後に赤字でも、それだけで撤退を決めません。顧客の継続や他事業への役割も確認します。
事業別評価では規模、率、貢献額、必要資源が異なる問いへ答えます。一つの順位にまとめる前に、経営者が何を配分するための比較かを決めます。 参照資料のOpenStax:Types of Responsibility Centersで説明される考え方では、管理の責任は、担当が関与する収入や費用などの範囲を明示して設計します。 以下の数値・表・判断手順は、その概念を応用した独自の架空教材です。
社長が比べる二事業と月を決め、経理へ同じ費用範囲で集計を頼みます。売上の規模と、費用を引いた後の残りを別々に示してください。
この章の根拠:出典1
02 / 成長戦略
同じ月の売上・費用を、誰がどうそろえる?
要点経理が同じ月・事業コード・費用範囲でそろえ、各事業長が専用の人や設備と需要を確認します。売上から仕事量に応じて変わる費用を引いた額が限界利益です。そこから、その事業に対応する専用固定費を引きます。共通費60万円は全社で別に扱います。
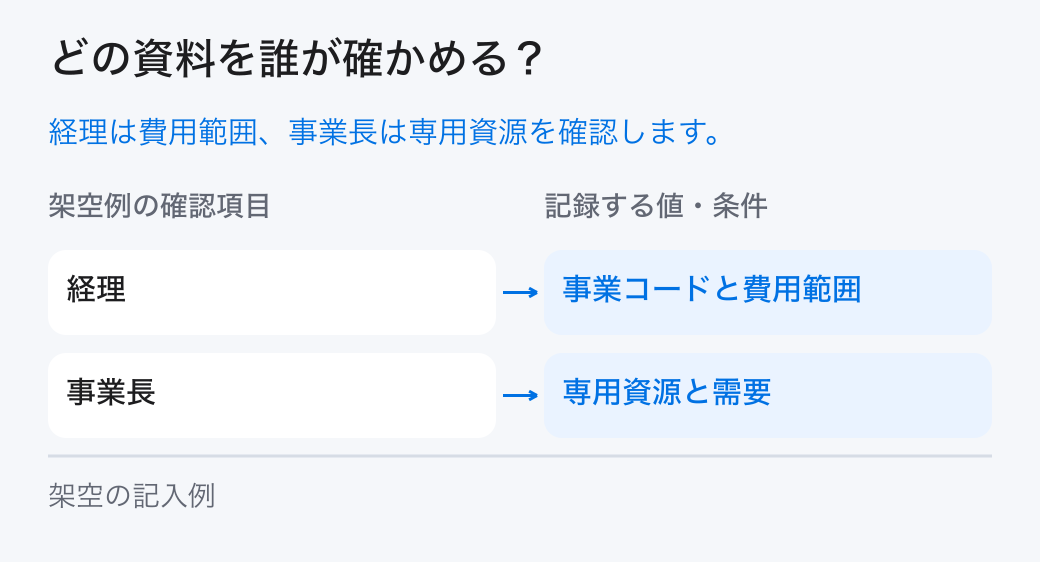
図2では誰の記録を見る? 経理は事業コードと費用範囲、事業長は専用の人・設備と需要を確認します。

経理が二事業の集計期間と費用の分け方をそろえます。事業長は記録の人や設備が自事業専用か、他事業にも使うかを照合し、費用の重複や抜けを戻します。
変動費は仕事量に応じて変わる費用、専用固定費はその事業に対応する固定費です。ここでの限界利益は、売上から変動費を引いた額を指します。共通費は二事業にまたがる全社の費用として分け、同じ費用を二重に引かないようにします。
注意共通費の配分基準と、専用費の判定を記録します。事業長が同じ範囲で費用を見られるようにし、内部取引や共通作業の二重計上を防ぎます。
経理が売上・変動費・専用固定費・共通費の元記録をそろえ、各事業長が専用の人や設備と共通作業の範囲を照合します。帰属が未確認の費用は、担当と確認期限を残します。
03 / 成長戦略
Aは40万円、Bは42万円。全社22万円へどうつながる?
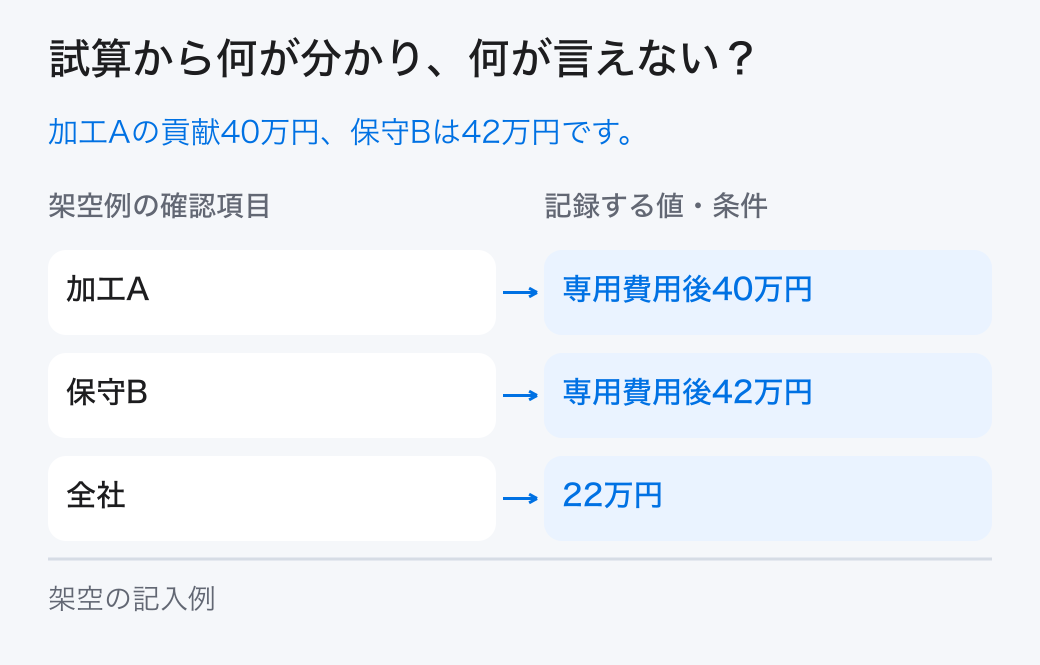
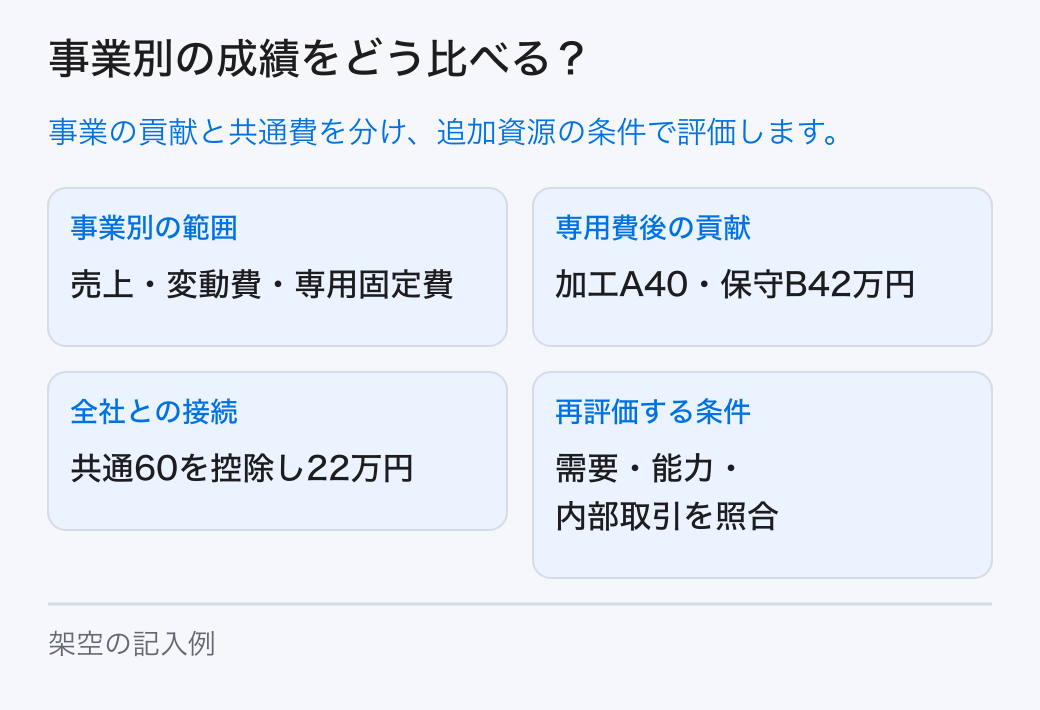
要点加工Aは300−210=90万円、90−50=40万円。保守Bは120−48=72万円、72−30=42万円です。40+42−共通費60=全社22万円となります。売上、限界利益、専用固定費後、全社の残りという計算の段階を分けて読んでください。
図3の三つの行はどうつながる? A40万円とB42万円、その合計から共通費60万円を引いた全社22万円を見ます。

Aは売上300−変動費210=限界利益90、90−専用固定費50=40万円。Bは120−48=72、72−30=42万円です。二事業の残り82万円から共通費60万円を引くと22万円になります。下の表でも、A・Bを同じ項目で照合してください。
売上が大きいAと、専用固定費後に多く残るB。共通費を引くと会社全体ではいくら?

数字を仕事と記録へ戻して読みます。Aの材料費、Bの受付余力、共通費の内訳を担当へ確かめ、配分案によって本当に変わる収入・費用と、まだ分からない条件を分けて社長へ渡します。
売上はAが大きくても、専用費用後の貢献はBが2万円大きい計算です。評価表は規模と残る金額を分け、余力の使い方を考えられるようにします。
注意共通費を売上比で配るとAへ多く載りますが、Aを止めても本社費が減らなければその配賦額は削減額ではありません。共通費を帳簿上で分けることと、実際に支出が減ることは別です。
ここでの40万円と42万円は、共通費を引く前の事業別の残りです。会社全体で共通費60万円を引く段階と分けます。また、事業に対応する専用固定費でも、事業をやめればすぐ消えるとは限りません。契約期間や他業務への転用を調べ、案によって本当に変わる費用を確認します。 出典2
比較表は横に動かして全ての列を確認できます。
| 項目 | 架空の結果 | 計算・条件 |
|---|---|---|
| 加工A | 専用費用後40万円 | 売上300−変動210−専用50 |
| 保守B | 専用費用後42万円 | 売上120−変動48−専用30 |
| 全社 | 22万円 | 40+42−共通60 |
経理がAとBの計算を元記録へ戻し、二事業の残りと共通費から全社合計までつなげます。異なる段階の金額を混ぜず、専用費後40万円と42万円を同じ条件で比べます。
04 / 成長戦略
共通費の配り方を変えたら、支出も減る?
要点共通費60万円の配り方だけを変えても、会社全体の費用が同じなら、全社の残り22万円は変わりません。Aの材料費の内訳とBの受付余力を調べ、追加の仕事で変わる収入・費用、需要、品質、顧客対応を確認します。数字の順位だけで拡大や撤退を決めません。
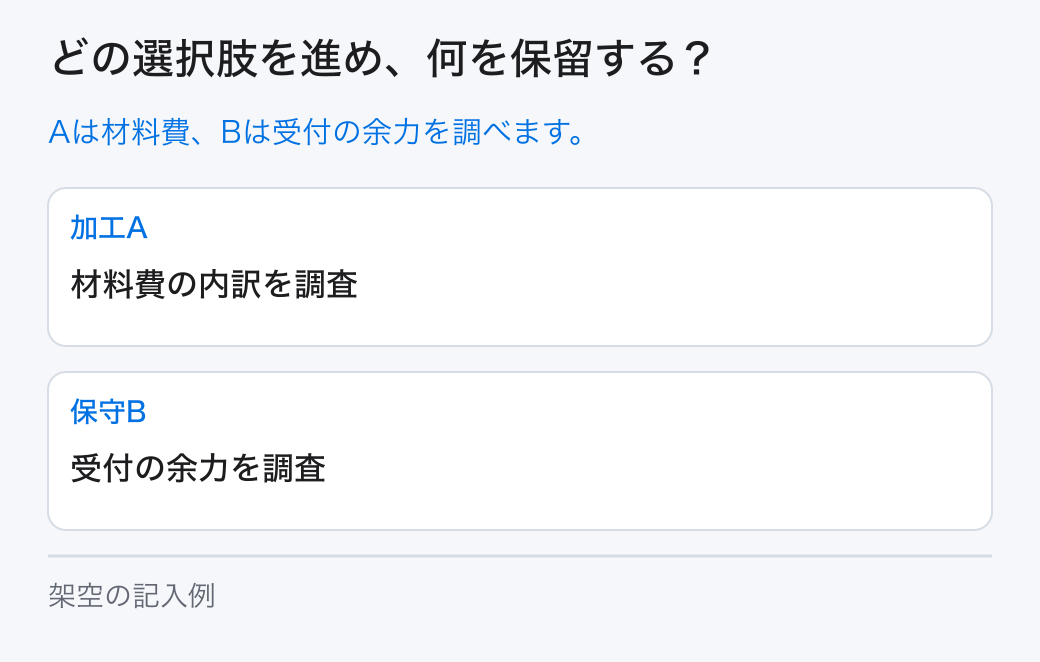
図4では何を調べる? Aは材料費の内訳、Bは受付の余力です。どちらも調査予定として読みます。

Aの材料費を実際に変えられる条件と、Bが追加の仕事を受ける時間・人員をそれぞれ確かめます。回答が得られたら、増える収入と費用、品質・納期、他の仕事への影響を同じ条件で比べます。
売上と専用固定費後の残り、追加の仕事に必要な時間・品質・顧客対応を同じ資料で比べます。Bの42万円がAの40万円より多くても、追加の需要や受付余力はこの表では分かりません。
注意事業間の内部売上が混ざる場合は全社合計へそのまま足しません。内部取引を別欄へ分け、管理表の対象が外部顧客の売上かを確かめます。
比較表は横に動かして全ての列を確認できます。
| 記録する項目 | 架空の記入例 | 担当・次の扱い |
|---|---|---|
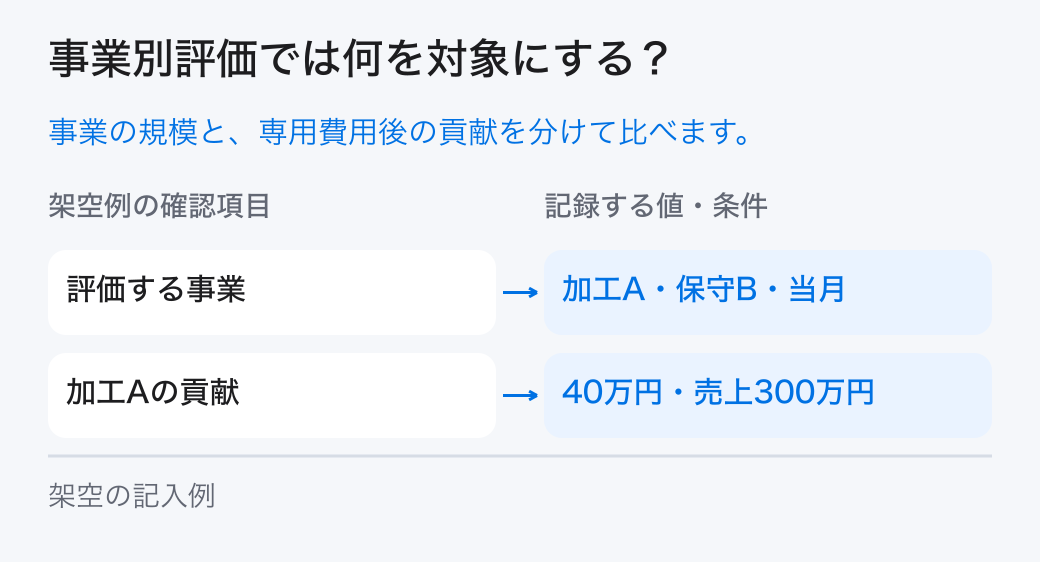
| 評価する事業 | 加工A・保守B・当月 | 社長が役割を決定 |
| 加工Aの貢献 | 40万円・売上300万円 | 経理が事業コード照合 |
| 保守Bの貢献 | 42万円・売上120万円 | 経理が専用費照合 |
| 共通費 | 60万円・配賦と回避を別欄 | 社長が確認 |
| 追加資源の条件 | A材料・B受付能力 | 事業長が調査 |
| 再評価の条件 | 内部取引・需要・費用範囲 | 次月に同じ定義で確認 |
Aの事業長へ材料費の内訳、Bの事業長へ追加受付の条件を確認します。経理は案ごとに実際に変わる費用を調べ、未回答の間は予算移動や撤退の結論を保留します。
05 / 成長戦略
Aの材料費とBの受付余力を調べた後は?
要点調査はこれから行う予定です。Aは材料費のどの部分を変えられるか、Bは追加受付に必要な時間・人員と需要があるかを調べます。回答をそろえて改善や配分の案を比べ、実行した場合は翌月も同じ費用範囲で集計します。配賦の変更と支出の変化は分けて報告します。
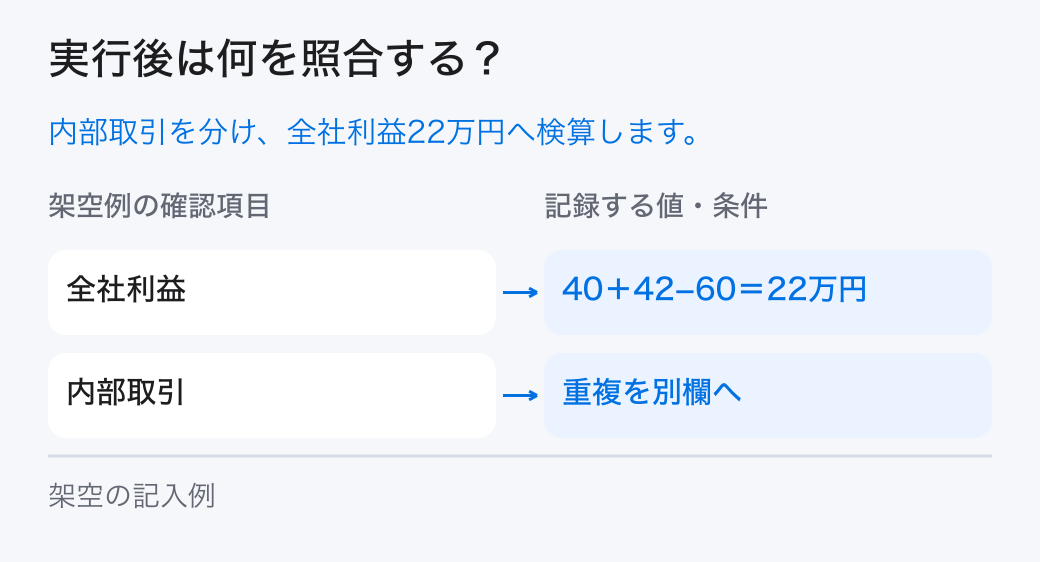
図5ではどこまで検算する? 二事業の残りから全社22万円へつなぎ、事業間の重複を分けます。

元の架空例の22万円を、翌月の目標や実績と混同しないでください。翌月は売上と費用を再集計し、配賦方法だけを変えた差と、実際の収入・費用の変化を説明します。
次月は同じ事業コードで再集計し、事業をまたぐ仕事の費用が二重になっていないか照合します。共通費60万円と配賦額の合計も一致させます。
事業長の調査結果を経理が同じ費用範囲へ反映し、社長が改善・配分案を判断します。実行後は翌月の数値と顧客対応を照合し、見込みと実績の差があれば前提を更新します。
06 / 成長戦略
まとめ:残る額と未確認の条件をそろえて判断する
要点同じ月・同じ費用範囲で二事業を比べ、A40万円とB42万円から共通費60万円を引いた全社22万円までつなぎます。配賦を変えた額を、そのまま節約額とは扱いません。経理と事業長が需要・余力・実際に変わる費用を確かめ、社長が条件を見て維持・改善・再配分を判断します。
図6で結論を振り返ります。二事業の残り、共通費、全社22万円、再確認する条件を一緒に見ます。

A40万円とB42万円だけでは、追加資源の配分先は確定しません。需要・受付能力・費用範囲を確かめ、未確認には担当と期限を付けて社長へ渡します。
経営者は数字と事業の役割を合わせて維持・改善・再配分を決めます。評価時点と未確認の需要を記録し、事業別評価を自動的な撤退判定にしません。
注意月ごとの商品構成や季節が違う場合は、その差を記載します。短い期間の成績だけで、事業が長期に不要だという結論へ進まないようにします。
まずすること
- 経理が同じ月の売上・変動費・専用固定費をそろえる。A40万円、B42万円から共通費60万円を引くと全社22万円になることを、元記録で照合します。
- 各事業長がAの材料費、Bの受付余力と追加需要を調べる。経理は実際に変わる費用を確認し、社長は品質・顧客継続・他事業への影響を合わせて案を比べます。未確認には担当と期限を付けます。
- 社長が条件を見て維持・改善・再配分を決める。実行後も同じ費用範囲で翌月を集計し、配賦だけの変更と実際の収入・費用の変化を分けて説明します。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。