事業計画のシナリオ分析はどう進める?売上・原価・生産能力を比べる方法
成長戦略 · 実務ガイド
需要が減ったら、材料はどこまで用意する。注文が増えそうでも、作れる数が足りなければどうする。食品加工会社で計画を作る社長・営業・生産担当・経理の方へ、数字と準備をつなぐシナリオ分析を説明します。
翌四半期の計画に向けて、まず同じ月の条件で比べる架空例です。通常600箱などの数量と月の利益を使い、需要・材料費・供給上限が変わる場合を分けます。読み終えたら、今する準備と、条件を確かめてからする手配を分けて考えられます。
この記事でできるようになること
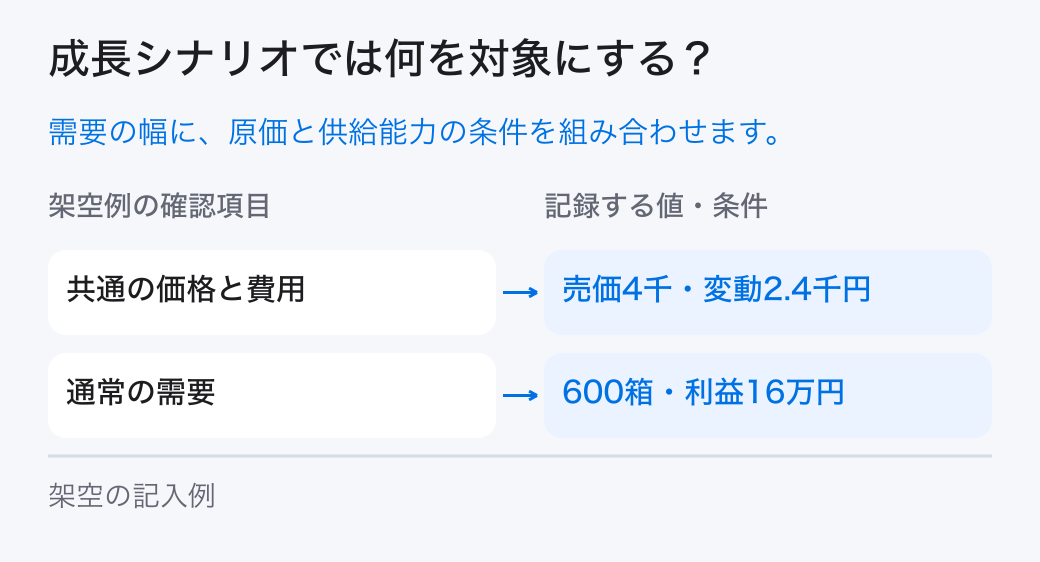
- 共通の価格と費用を「売価4千・変動2.4千円」のように具体化します。
- 上振れの制約を「需要750・供給650箱」として、条件と一緒に確認します。
- 受注数と材料価格の観測を根拠に、社長が発注上限と追加手配の期限を決めます。
01 / 成長戦略
まず、比べる月・商品・価格と費用をそろえる
要点比べるのは同じ月・同じ商品の試算です。売価1箱4,000円、変動費1箱2,400円、固定費月80万円を基準にします。翌四半期の計画だからといって、月の利益を四半期全体の利益として読みません。
図の価格・費用と600箱は、通常ケースの前提と結果です。

売価4,000円から変動費2,400円を引いた1箱の差額は1,600円です。600箱が全て販売でき、固定費月80万円などの条件が変わらない場合に、月の利益16万円になります。実績ではありません。
架空の食品加工会社が、翌四半期の売上計画を考える例です。以下の数量・固定費・利益は、比較するためのひと月の試算です。四半期全体の利益や実績へ、そのまま読み替えません。
シナリオ分析は、条件が変わったら結果がどうなり、何を準備するかを比べる方法です。未来を言い当てたり、各ケースの起きる確率を示したりするものではありません。「通常・下振れ・上振れ」は整理の呼び名で、必ず三つに限るわけではありません。
注意比較する月・商品・費用の範囲をそろえます。基準は売価1箱4,000円、変動費1箱2,400円、固定費月80万円。ここでの利益は、売上からこの変動費と固定費を引いた試算です。一つの条件だけを変える場合に、他の条件まで都合よく変えないでください。
中小機構J-Net21は、売上から変動費を引いた限界利益で固定費をまかなう考え方を説明しています。この記事の箱数や準備の選び方は、独自の架空例です。
同じ月・同じ商品の売価、変動費、固定費を経理とそろえます。四半期の計画に使う場合も、月の試算と四半期全体の見通しを分けてください。
この章の根拠:出典1
02 / 成長戦略
営業は需要、生産は供給、経理は費用と支払いを確かめる
要点営業は需要の根拠、生産担当は同じ月に650箱を供給できる条件、経理は費用の範囲と支払・入金の予定を確認します。見込み、確定注文、供給上限は別の記録です。
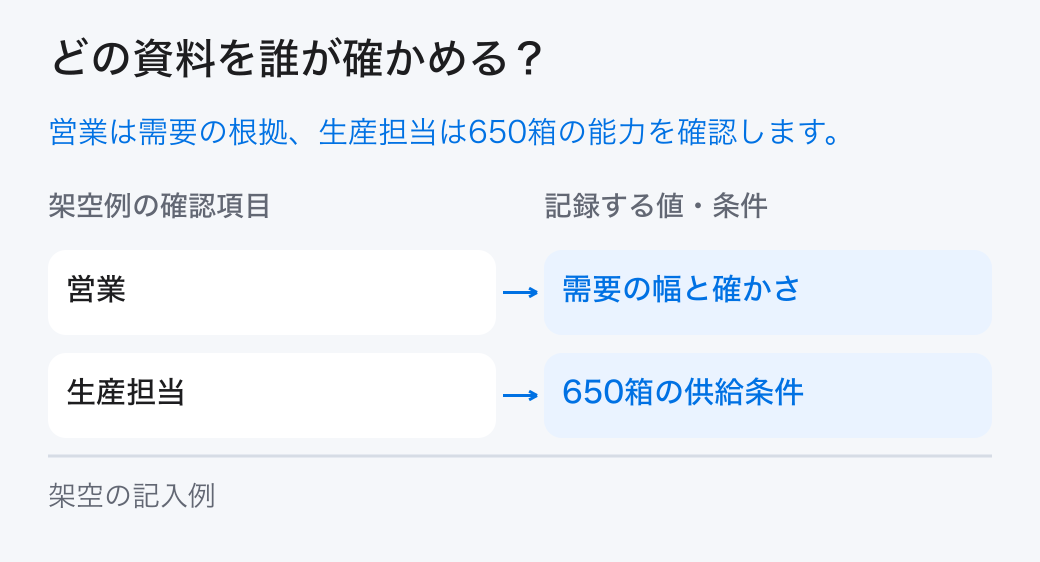
営業の「需要の根拠」と、生産担当の「650箱の供給条件」を分けて読んでください。

営業の期待が、そのまま注文や生産の確約になるわけではありません。需要の記録と供給の記録をそろえ、経理が費用と支払・入金の予定も確かめます。
通常の需要を600箱、下振れを450箱、上振れを750箱と置きます。一方、同じ月の現行の供給上限は650箱です。需要があると見込む数と、供給できると考える上限は、別の前提です。
営業は需要の幅を、契約、過去の季節実績、担当の推測に分け、根拠と確認した日を残します。生産担当は650箱を供給できる期間、人員、停止の予定、材料、品質と納期の条件を確認します。経理は費用の範囲と支払・入金の予定をそろえます。
注意見込みを確定注文に、供給上限を完成・販売実績に置き換えません。650箱という数字があっても、材料や人員が足りず、品質や納期を守れなければ、そのまま引き受けられるとは限りません。数字を直す担当と、試算の版を確定する社長を決めます。
見込み750箱と、供給上限650箱は、何を示す資料でしょうか。

営業は750箱という見込みの根拠を、生産担当は650箱という上限の条件を確かめます。上限の範囲でも、材料・人員・品質・納期と実際に販売できる条件が必要です。上限を超える分を引き受ける案は、追加能力の費用と時期を確認してから判断します。
営業は需要を契約・過去実績・推測に分け、生産担当は650箱の期間と条件を確認します。経理が費用と支払・入金の予定を合わせ、未確認事項には担当を置きます。
03 / 成長戦略
需要・供給上限・材料費を、別の条件で計算する
要点通常600箱なら利益16万円、450箱なら損失8万円です。需要が750箱でも、現供給上限650箱で全て販売できる場合の利益は24万円。材料費だけ1箱200円上がる別条件では、600箱の利益は4万円です。
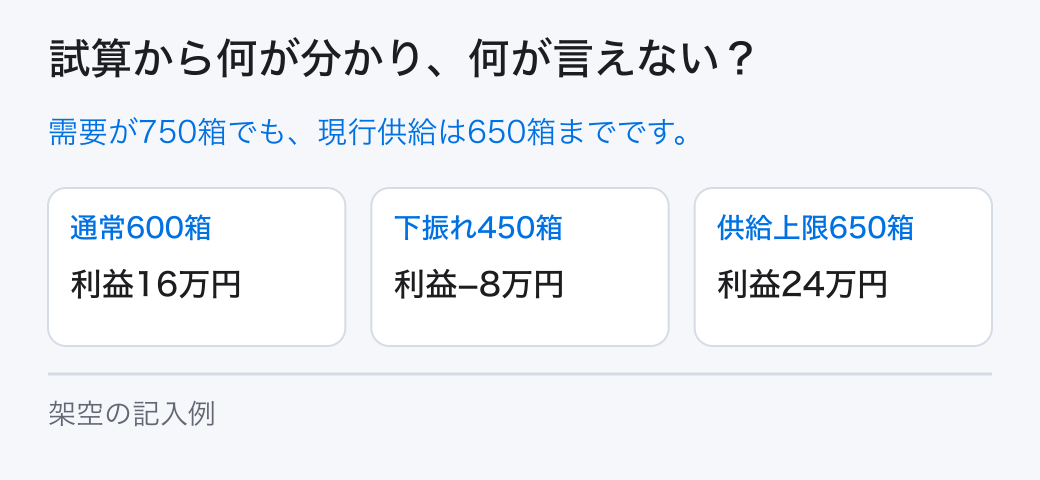
三つの利益を比べる前に、販売数と供給上限の仮定を見てください。

右の24万円は、同じ月に650箱を供給し、全て販売できる場合の試算です。需要750箱を売り切った結果でも、650箱の販売や利益を保証する数字でもありません。
基準の1箱の差額は、4,000円−2,400円=1,600円です。次は同じ月の別々の試算です。数量や費用がその条件で成り立つ場合の計算で、販売や利益の実績ではありません。
- 通常600箱を販売できる場合。600箱×1,600円−80万円=利益16万円。
- 需要が減り450箱を販売する場合。450箱×1,600円−80万円=−8万円、つまり損失8万円。
- 需要750箱でも供給上限が650箱の場合。650箱を全て販売できる条件なら、650箱×1,600円−80万円=利益24万円。
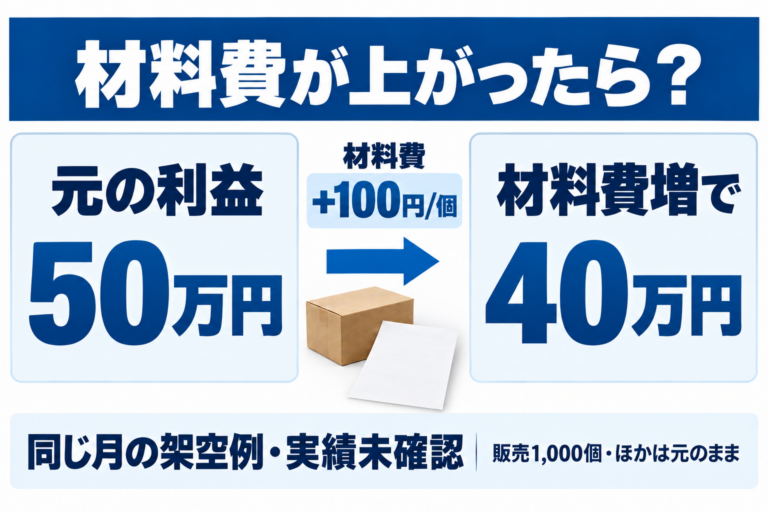
- 材料費だけ1箱200円上がる場合。変動費は2,600円、1箱の差額は1,400円。通常600箱なら、600箱×1,400円−80万円=利益4万円。
注意上振れの需要750箱を、そのまま売上へ入れません。650箱の利益24万円も、全て供給して販売でき、価格と費用の条件が変わらない場合の値です。追加の残業や外注が必要なら、その費用を入れて計算し直します。
材料費200円増の試算では、数量600箱・売価4,000円・固定費80万円を基準のままにしています。需要も材料費も同時に変わる場合は、別の組合せとして再計算します。単独の変更を比べる試算と、複数条件を組み合わせる試算を混ぜないことが大切です。
比較表は横に動かして全ての列を確認できます。
| 項目 | 架空の結果 | 計算・条件 |
|---|---|---|
| 通常600箱 | 利益16万円 | 単位限界利益1,600円 |
| 下振れ450箱 | 利益−8万円 | 固定費80万円 |
| 供給上限650箱 | 利益24万円 | 需要750箱のうち650箱 |
各試算に、変えた条件と変えていない条件を書き添えます。需要と販売数、供給上限を区別し、材料費だけ上がる場合を需要変化のケースへ混ぜないでください。
04 / 成長戦略
今する準備と、確認してからの追加手配を分ける
要点共通して必要な準備と、上振れしたときだけ必要な支出を分けます。追加能力・材料・費用・品質・納期が未確認なら、その条件を確かめてから判断します。待つと間に合わない不利益も比べます。
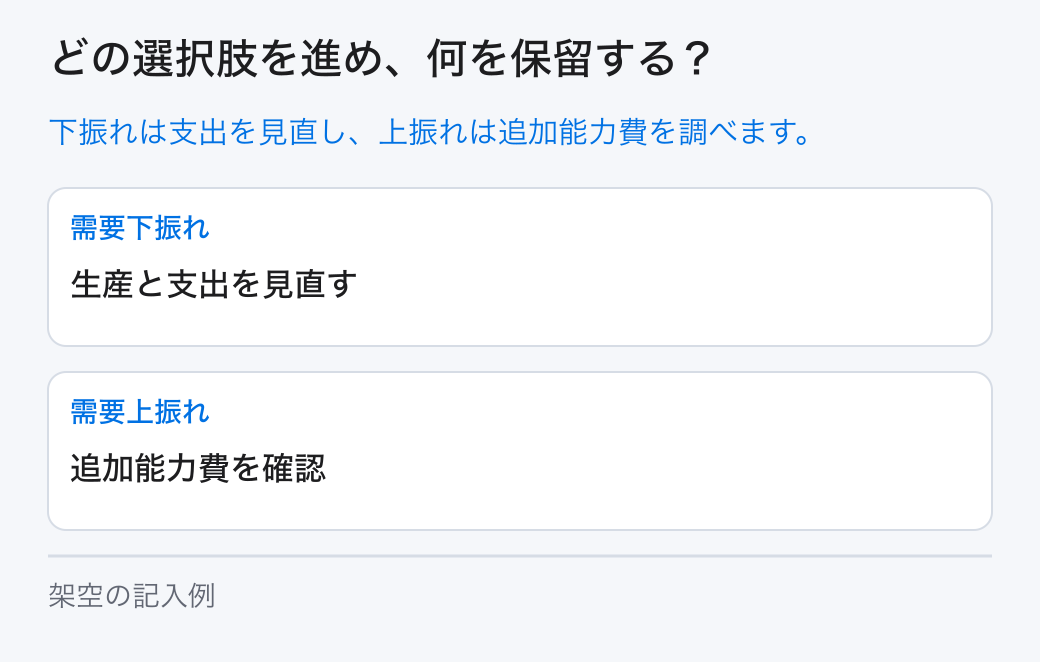
下振れでは何を減らせるか、上振れでは何を追加するかを見ます。

数量を減らしても、契約や最低購入量のために支出が同じ割合で減るとは限りません。上振れの追加能力も無料にはせず、費用と使える時期を確認してから選びます。
各案に、数量、売価、変動費、固定費、供給条件、現金の予定を同じ順で置きます。下振れでは、契約上減らせる費用と減らせない費用を分けます。上振れでは、追加する能力の費用と、いつから使えるかを確認します。
注意共通して必要だと確認できる準備を先に行い、上振れ専用の支出を判断期限まで待つ案があります。ただし、待つことで材料や生産が納期に間に合わなくなるなら、その不利益も比べます。待つことが常に安全というわけではありません。
追加供給の品質・納期・費用が未確認なら、上振れ利益を確定値にしません。材料の最低購入量、追加手配の期限、支払日に必要な資金も確認します。数量を減らしたとき、費用が同じ割合で減るかも確かめてください。
比較表は横に動かして全ての列を確認できます。
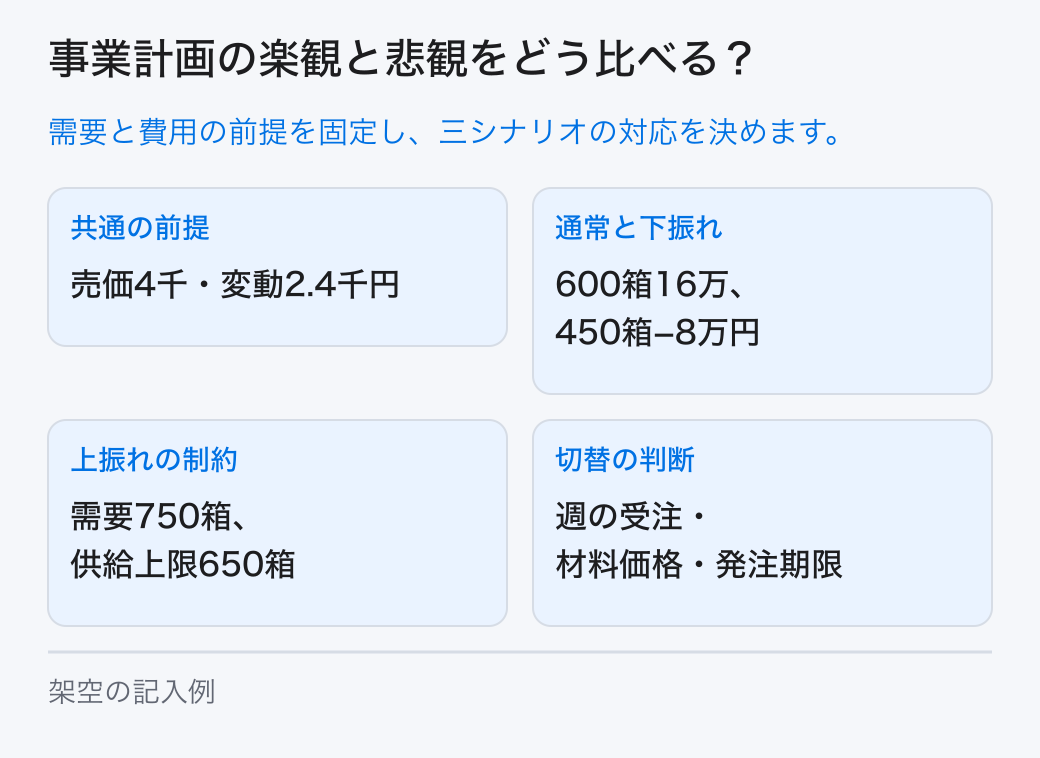
| 記録する項目 | 架空の記入例 | 担当・次の扱い |
|---|---|---|
| 共通の価格と費用 | 売価4千・変動2.4千円 | 経理が範囲を固定 |
| 通常の需要 | 600箱・利益16万円 | 営業が根拠を記録 |
| 下振れの需要 | 450箱・利益−8万円 | 減らせる費用を確認 |
| 上振れの制約 | 需要750・供給650箱 | 現場が能力を確認 |
| 切替の観測 | 受注数と材料単価 | 週ごとに確認 |
| 発注の条件 | 上限と追加手配の期限 | 社長が決定 |
共通の準備、条件付きの追加手配、保留する支出を分けます。社長が発注の上限と判断期限を決め、納期に間に合わせるためにいつまで待てるかも確認します。
05 / 成長戦略
週の受注と材料単価を見て、利益と現金を確かめる
要点週ごとの受注数と材料単価を確認し、変わった条件で再計算します。利益が出る試算でも、材料代の支払いが入金より先なら、その支払日に必要な現金は別に確かめます。
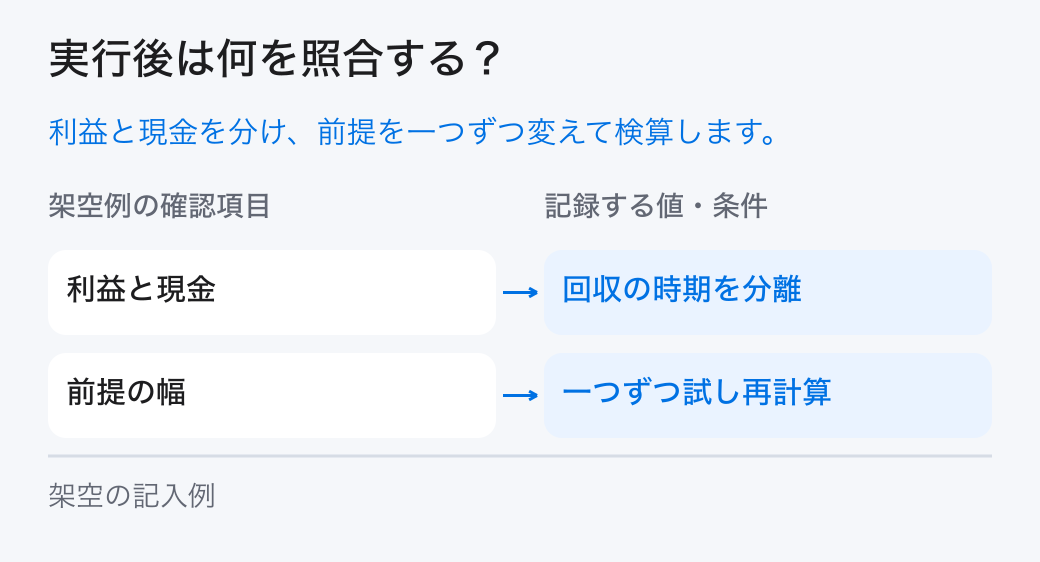
図の「利益と現金」と「前提の幅」を、別々に確認します。

利益の計算だけで発注を決めず、実際の支払日と入金予定を見ます。条件が一つ変わった場合を理解してから、需要の減少と材料高が重なる場合などを別の試算として追加します。
元の架空案は、通常600箱分の材料を準備し、受注を確認して追加手配するというものです。600箱は確定注文や実際の発注を示しません。需要450箱の場合の負担、最低購入量、納期まで追加できるか、資金が足りるかを確かめてから、社長が準備する範囲を決めます。
週ごとに受注数と材料単価を確認し、どの前提に近づいているかを見ます。シナリオ名だけで切り替えず、その時点の数量・供給条件・費用で試算し直します。下振れでは生産と支出、上振れでは追加能力の費用を確認するという対応も、実際の条件に合わせます。
注意利益表だけでは、支払日の現金の不足は分かりません。材料代の支払いが売上の入金より先なら、利益が出る案でも、その日に必要な資金を別に確認します。利益の金額を、そのまま発注に使える現金とは扱いません。
週ごとの受注と材料単価がどの前提に近いかを確認します。数量・能力・費用を再計算し、材料代の支払日に必要な現金を経理と別に確かめてください。
06 / 成長戦略
まとめ:月の試算と、次に判断する条件を残す
要点期間と費用の範囲をそろえ、需要の減少・供給上限・材料費上昇を分けて比べます。結果の数字だけでなく、今する準備、追加手配の条件、判断する担当と期限を一緒に残します。
価格・費用、需要の幅、供給上限、切替条件の順に読みます。

図の数字は同じ月の架空の別条件です。実際の受注数と材料単価を見ながら、どの条件で再計算し、誰が追加手配を判断するかを決めます。三つの呼び名だけで自動的に発注先や数量が決まるわけではありません。
実行後の会議では、予想したケースが当たったかだけでなく、変化に間に合う準備ができたかを振り返ります。需要、費用、供給のどの前提が変わったかを確認し、観測項目、発注期限、決定担当を更新します。
判断に使える表には、試算の結果と、再計算・追加手配を判断する条件が一緒に載っています。何を見たら誰が再計算し、社長がいつまでに決めるかを残しましょう。切替の箱数や判断日が未設定なら、都合のよい数値で埋めず、確認する担当と決める時期を残します。
数量がゼロのケースでは、固定費をゼロ箱で割って1箱あたりの固定費は出せません。固定費の総額と必要な支出を示し、ゼロで割った値を比較へ入れないようにします。
まずすること
- まず同じ月・商品・費用範囲をそろえ、営業の需要見込みと生産の供給上限を分ける。未確認の数字は根拠と確認担当を残す。
- 需要が減る場合、供給上限に当たる場合、材料費だけ上がる場合を別々に計算する。利益と支払日に必要な現金も分ける。
- 今する準備と追加手配の条件を決め、社長が上限・判断期限・担当を定める。週の受注と材料単価を見て、条件が変われば試算と対応を更新する。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。