中小企業のDX予算はどこへ配る?確認・教育・運用を含む計画表
DX · 実務ガイド
架空の小売会社は中小規模のDX予算を作ります。社長は利用料だけの予算を見直し、業務確認、データ整理、教育、運用、例外対応の費用を配分します。
業務目標と実行段階に沿って、導入、整理、教育、継続運用、予備対応を分け、担当工数と発注義務を含むDX予算を作ります。 この架空例では、計算だけでなく準備資料、担当、反例、実行後の照合までを表と記入メモへまとめます。
この記事でできるようになること
- 年間の枠を「100万円」のように具体化します。
- 外部確認40時間・例外枠8時間と検証環境の見積を根拠に14万円を積み上げます。
- 四半期に試行の証拠と残る契約義務を確認し、拡大条件と予算配分を見直します。
01 / DX
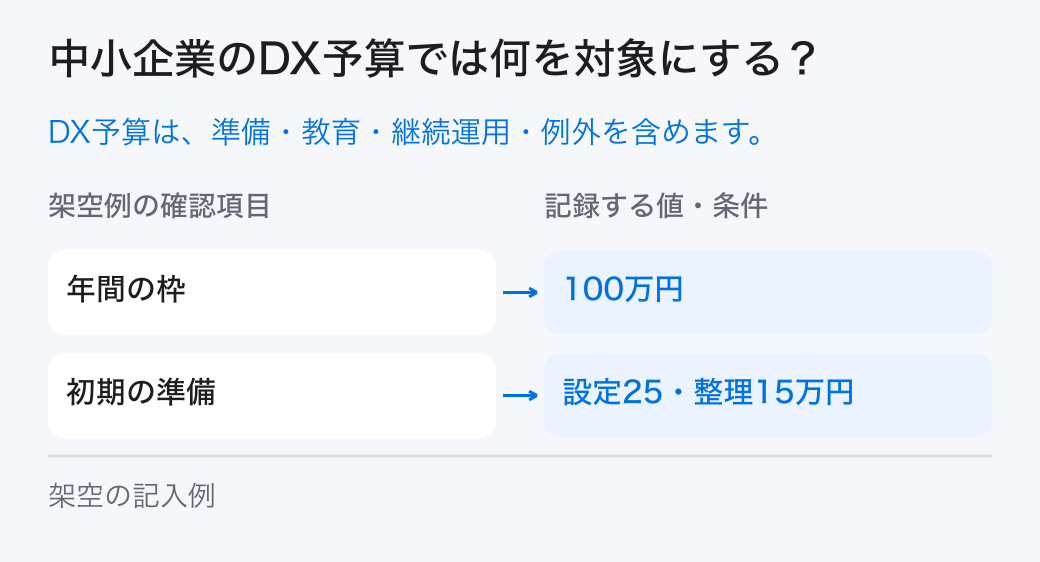
中小企業のDX予算では何を対象にする?
業務目標と実行段階に沿って、導入、整理、教育、継続運用、予備対応を分け、担当工数と発注義務を含むDX予算を作ります。

架空の小売会社は中小規模のDX予算を作ります。社長は利用料だけの予算を見直し、業務確認、データ整理、教育、運用、例外対応の費用を配分します。
予算は特定製品の価格相場ではありません。自社の業務を変えるための総費用と、どの条件で使うかを整理する管理表です。
導入を安く見せる予算では、使い始めた後の問い合わせや訂正に対応できません。業務を続けるための費用を最初から示します。 参照資料のOpenStax:How and Why Managers Use Budgetsで説明される考え方では、予算は、活動に必要な資源を数量と金額で整理し実績と比較するために使います。 以下の数値・表・判断手順は、その概念を応用した独自の架空教材です。
「年間の候補額」の欄を自社の記録で埋めてください。架空例の値は「100万円」、担当・次の扱いは「社長が業務範囲と上限を確認」です。
この章の根拠:出典1
02 / DX
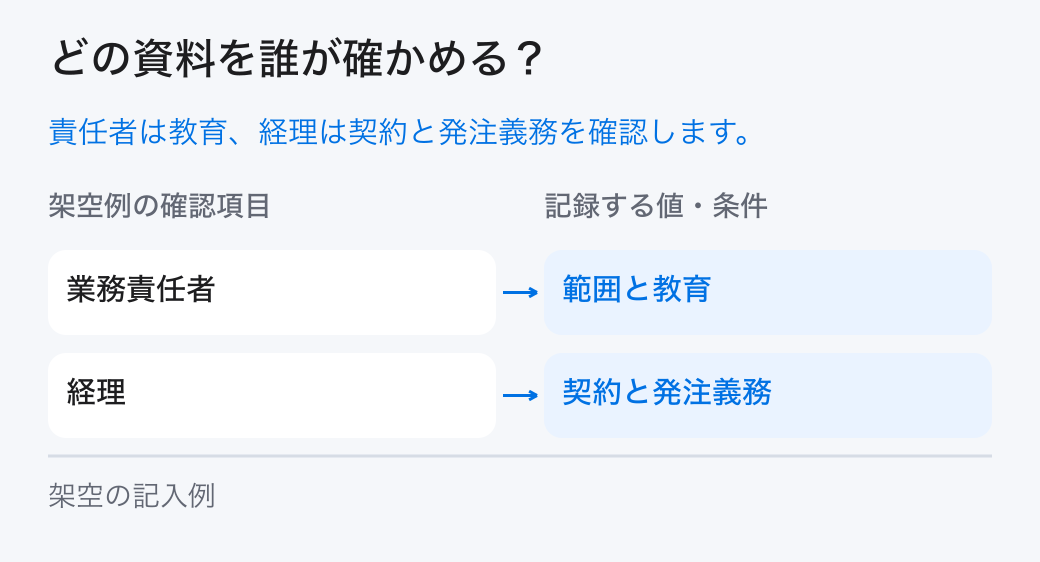
どの資料を誰が確かめる?
「業務責任者:範囲と教育」と「経理:契約と発注義務」を分担し、元の記録を確かめます。

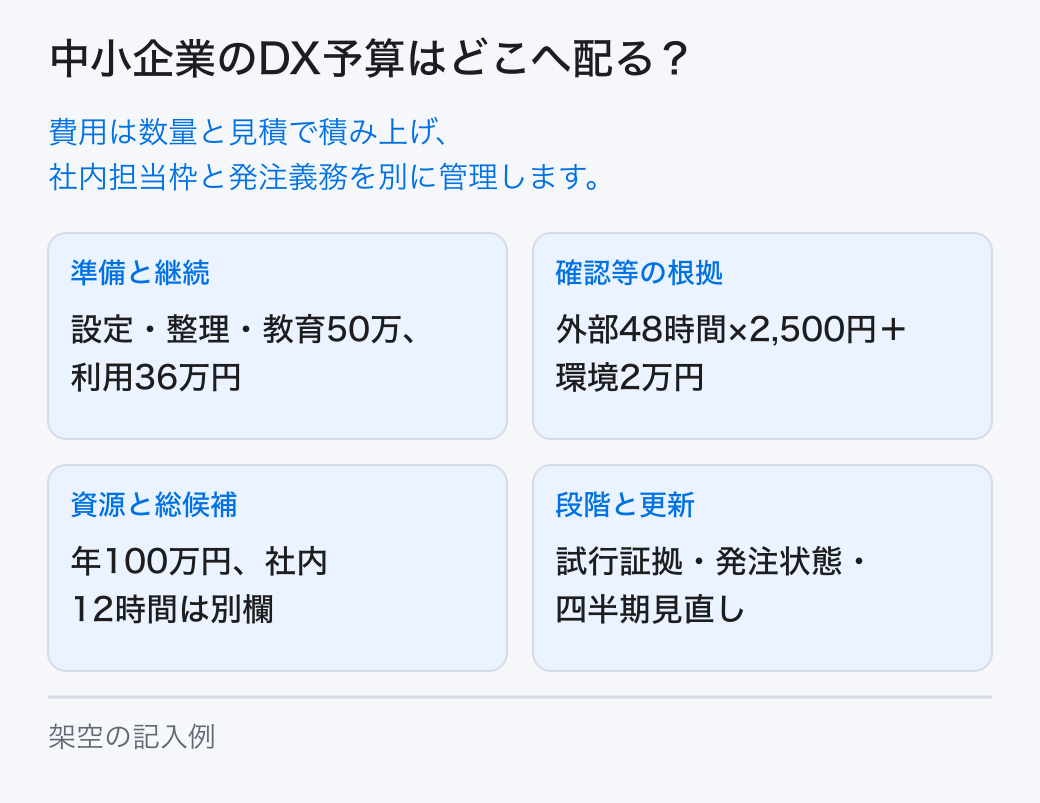
年間候補は初期設定25万円、データ整理15万円、教育10万円、利用料月3万円です。外部の定期確認40時間と例外対応枠8時間を一時間2,500円、検証環境の年間見積を2万円とする架空の根拠を置きます。社内担当の年間12時間は、追加の現金費用とは別に確保します。
業務責任者が範囲と準備、運用担当が費用と保守、経理が支払、社長が上限と段階条件を確認します。担当枠も同じ施策へ配分します。
費用の根拠は見積、契約、担当の作業予定へ戻れるようにします。候補額と確定額を区別して、上限へ収まるか確認します。
「初期の準備」の欄を自社の記録で埋めてください。架空例の値は「設定25・整理15万円」、担当・次の扱いは「運用担当が見積を確認」です。
03 / DX
試算から何が分かり、何が言えない?
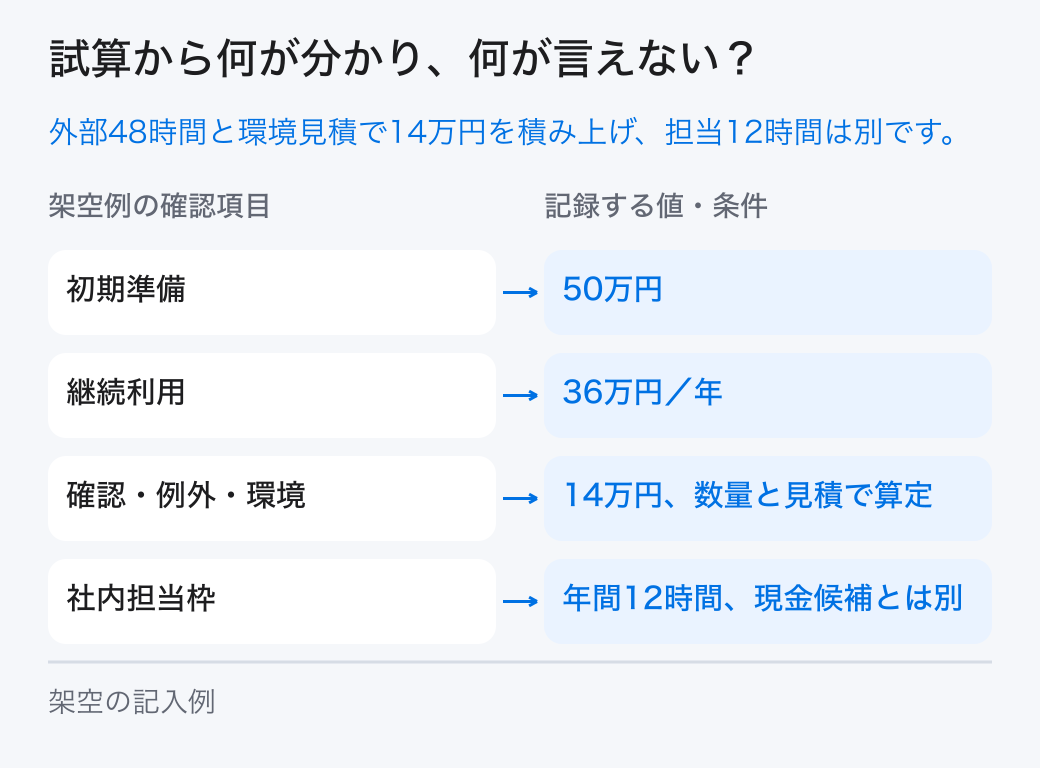
初期準備50万円、利用料36万円、外部48時間と環境見積に基づく14万円で年100万円の候補です。社内担当12時間は別の資源欄で確保します。

外部確認40×2,500=10万円、外部例外8×2,500=2万円、検証環境2万円で計14万円です。利用料は年36万円、総候補は25+15+10+36+10+2+2=100万円となります。14万円は残額合わせではなく、数量と単価・見積から積み上げた予算候補です。実際に使った費用は別に記録します。
費用を段階へ結ぶと、初期に何を整え、継続して何を確認するかが分かります。外部48時間の委託候補と社内担当12時間を別欄へ置きます。社内時間を評価額へ換算する場合も、既存給与やこの現金支出候補へ二重に加算しません。
試行が三か月遅れても契約利用料が始まるなら、利用月数は減りません。実際の契約と支払時期を確認して予算を作ります。
比較表は横に動かして全ての列を確認できます。
| 項目 | 架空の結果 | 計算・条件 |
|---|---|---|
| 導入・整理・教育 | 50万円 | 25+15+10万円 |
| 年間利用料 | 36万円 | 月3万円×12 |
| 外部確認・例外・環境 | 14万円 | 40h×2,500+8h×2,500+環境2万円 |
| 社内担当の確保枠 | 年間12時間 | 追加現金費用と別欄、給与への二重加算なし |
「教育の枠」の欄を自社の記録で埋めてください。架空例の値は「10万円」、担当・次の扱いは「業務責任者が対象と時間を確認」です。
04 / DX
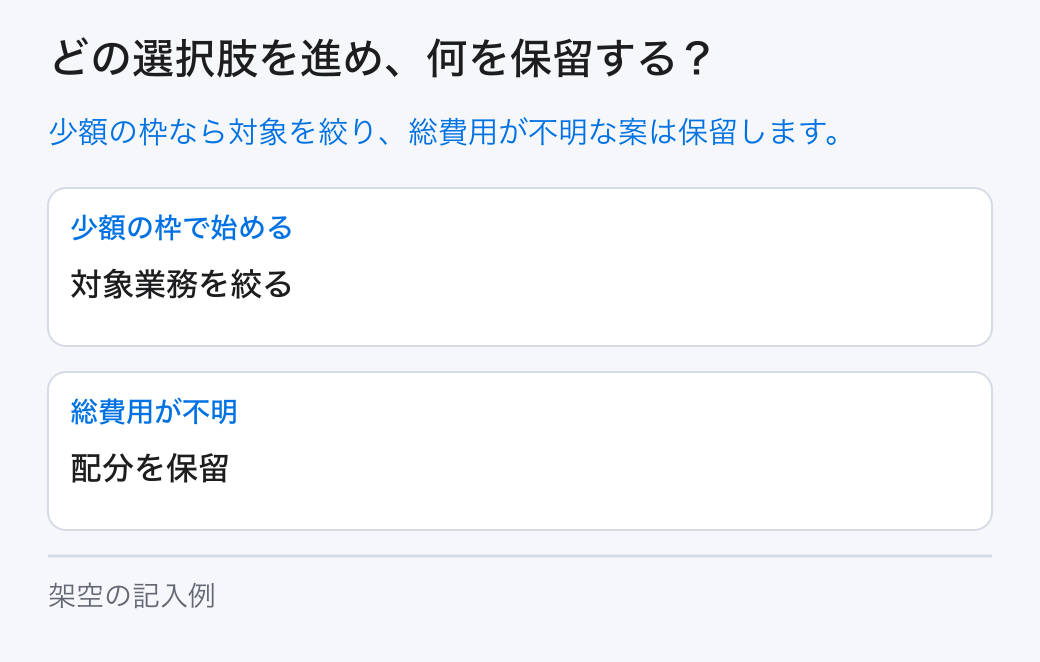
どの選択肢を進め、何を保留する?
選択肢は「少額の枠で始める:対象業務を絞る」と「総費用が不明:配分を保留」です。未確認の条件は担当へ戻します。

一度の切替と段階的な試行の案を比べます。安い案でも、データの訂正と教育を自社担当へ移しただけなら、その工数を明示します。
少額の予算では対象業務を絞る案もあります。準備を省いて範囲を広げる案と比べ、何を確かめられるかを具体化します。
総費用や契約の義務が不明な案は配分を保留します。補助や割引が得られることを未確認のまま確定収入へ置かないようにします。
比較表は横に動かして全ての列を確認できます。
| 記録する項目 | 架空の記入例 | 担当・次の扱い |
|---|---|---|
| 年間の候補額 | 100万円 | 社長が業務範囲と上限を確認 |
| 初期の準備 | 設定25・整理15万円 | 運用担当が見積を確認 |
| 教育の枠 | 10万円 | 業務責任者が対象と時間を確認 |
| 継続利用 | 年36万円 | 契約と支払月を経理が確認 |
| 確認・例外・検証予算 | 外部48時間+環境2万円、計14万円 | 確認40h・例外8hを2,500円/h、環境は見積 |
| 段階の判定 | 試行から拡大の条件 | 証拠と契約義務を四半期に見直し |
| 社内担当の確保枠 | 年間12時間 | 運用担当、現金支出と別に配分 |
「継続利用」の欄を自社の記録で埋めてください。架空例の値は「年36万円」、担当・次の扱いは「契約と支払月を経理が確認」です。
05 / DX
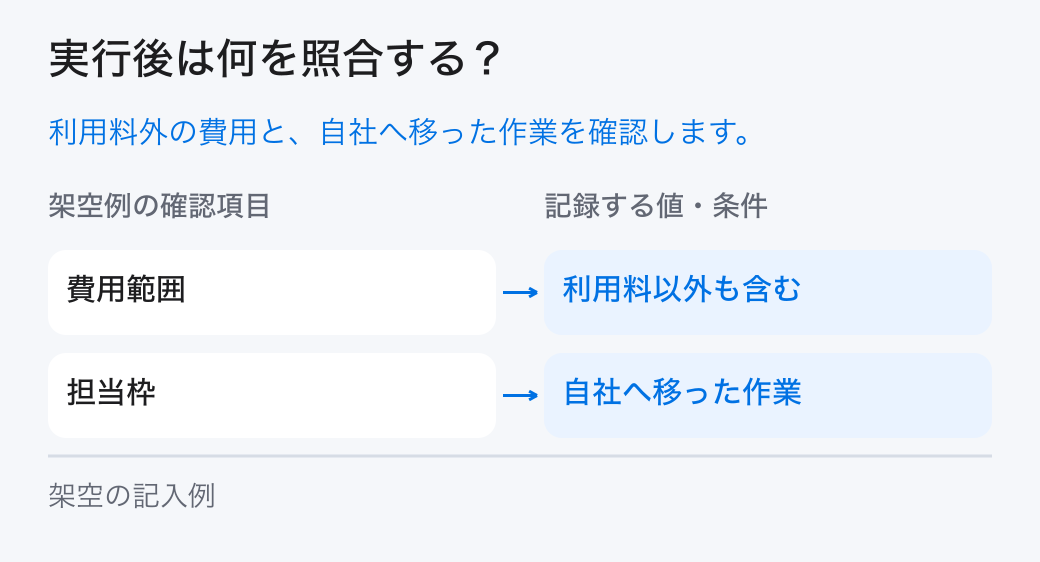
実行後は何を照合する?
「費用範囲:利用料以外も含む」と「担当枠:自社へ移った作業」を確認し、計画と実績の差を残します。

試行までの支出枠と、拡大へ進む判定を決めます。追加希望は予算内かだけでなく、業務目標と担当の余力に合うか確認します。
月ごとに支払、発注、見込み、使用工数を照合します。成果は支出額や導入件数ではなく、業務変化の証拠と合わせて確認します。
利用料以外の費用が増えた場合は、範囲の変更か見積不足かを分けます。担当の追加作業を無償として隠さないようにします。
「確認・例外・検証予算」の欄を自社の記録で埋めてください。架空例の値は「外部48時間+環境2万円、計14万円」、担当・次の扱いは「確認40h・例外8hを2,500円/h、環境は見積」です。
06 / DX
判断を引き継ぐために何を残す?
数量と見積に基づく年100万円の候補、社内担当12時間、発注状態と試行証拠を残し、四半期に範囲と配分を見直します。

四半期ごとに必要な確認と運用負担を見直します。予算を移す時は、残る義務と終了費用を確認して、自由に使える額を再計算します。
予算の完成は、業務目標、費用範囲、担当枠、発注状態、段階条件がそろうことです。金額の合計だけを確認して終えません。
記事の金額は架空です。実際の料金や支援制度は変更されるため、個別の公式条件と見積を確認して計画します。
「段階の判定」の欄を自社の記録で埋めてください。架空例の値は「試行から拡大の条件」、担当・次の扱いは「証拠と契約義務を四半期に見直し」です。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。