案件別の原価管理はどう始める?材料・外注・工数と予算のズレを確認する
DX・業務改善 · 実務ガイド
案件別の原価管理はどう始める?材料・外注・工数と予算のズレを確認する
材料と外注の請求が月末にそろってから、進行中の案件で予算を超えたと気付く会社向けです。案件番号で費用を集め、予定・実績・残る予定を分けて確認する方法を説明します。
読み終えると、材料・外注・工数の明細と週次の見込表を作れます。内装案件C-18の架空例で、未確定をゼロにせず、同じ費用範囲の予算との差と理由を読む完成見本を示します。
この記事でできるようになること
- 資料を同じ案件番号へ結べる
- 予定と実績を分けた明細を作れる
- 見込額の差と未確定を確認できる
01 / DX・業務改善
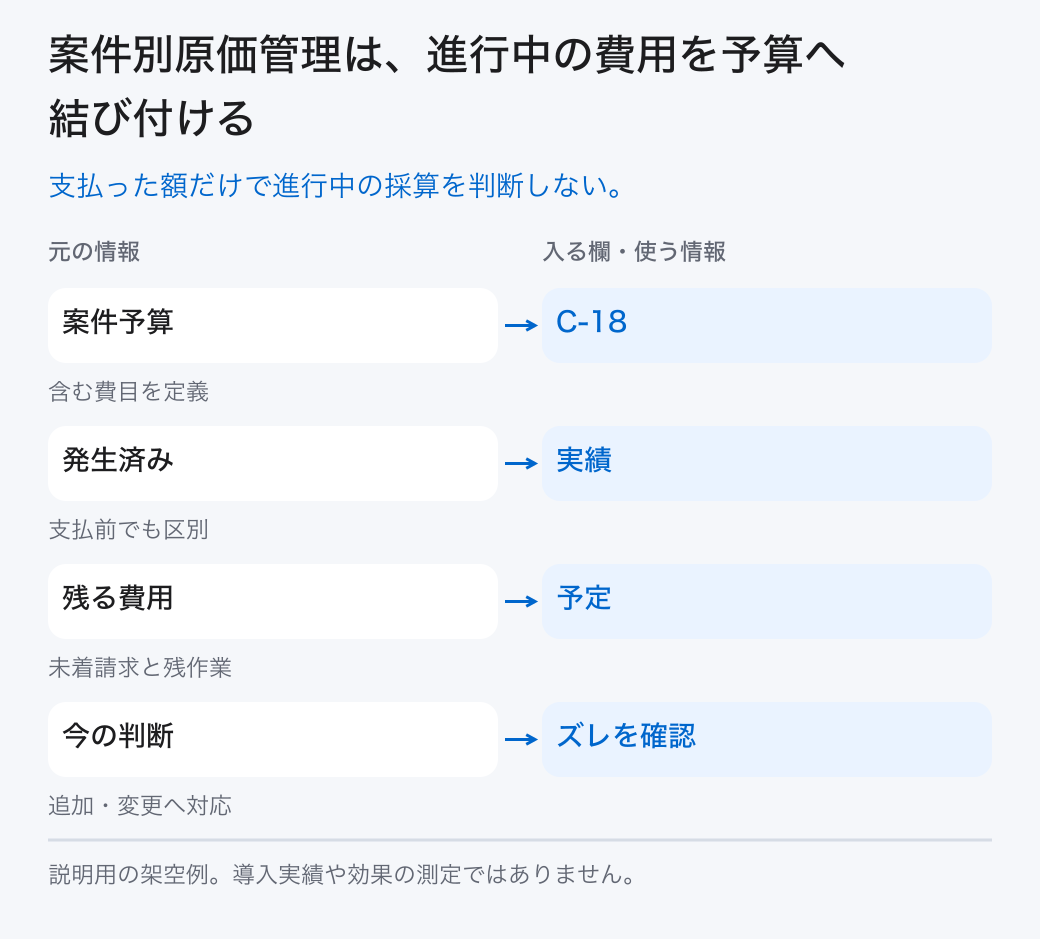
案件別原価管理は、進行中の費用を予算へ結び付ける
月末の会計結果だけでなく、案件の実績と残る予定を見ます。

架空の店舗内装会社で、案件C-18の追加工事が進み、材料と外注の請求が月末にそろってから赤字に気付いたとします。進行中の判断には、すでに発生した費用と、これから必要な費用を案件へ集める入口が要ります。支払済みだけを見ても、発注済みで請求未着の費用は見えません。
J-Net21は材料費・労務費・経費を分けて原価の推移を把握する考え方を示しています。本文は最初の記録として材料・外注・社内工数を扱う編集案です。会社に必要な間接費や正式な会計原価まで、この三欄だけで完成するとは言えません。何を含む予算かを経理とそろえて比較します。
管理範囲の完成見本は「材料は使用した分、外注はこの案件へ発注した分、工数費は社内で定義した換算額。共通の家賃などはこの試行表へ未反映」です。未反映を明示すれば、表の合計を完全な利益だと誤解しにくくなります。予算も同じ範囲へそろえます。材料と外注だけの実績を、間接費まで含む予算へ比べると、差の意味が読めません。会社の判断に必要な費目は、経理と追加していきます。
一案件の予算が何の費用を含むか確認する。
この章の根拠:出典1
02 / DX・業務改善
案件番号を、発注・材料・日報・請求へ通す
同じ案件を各資料で識別できる番号と、未割当の戻り先を用意します。

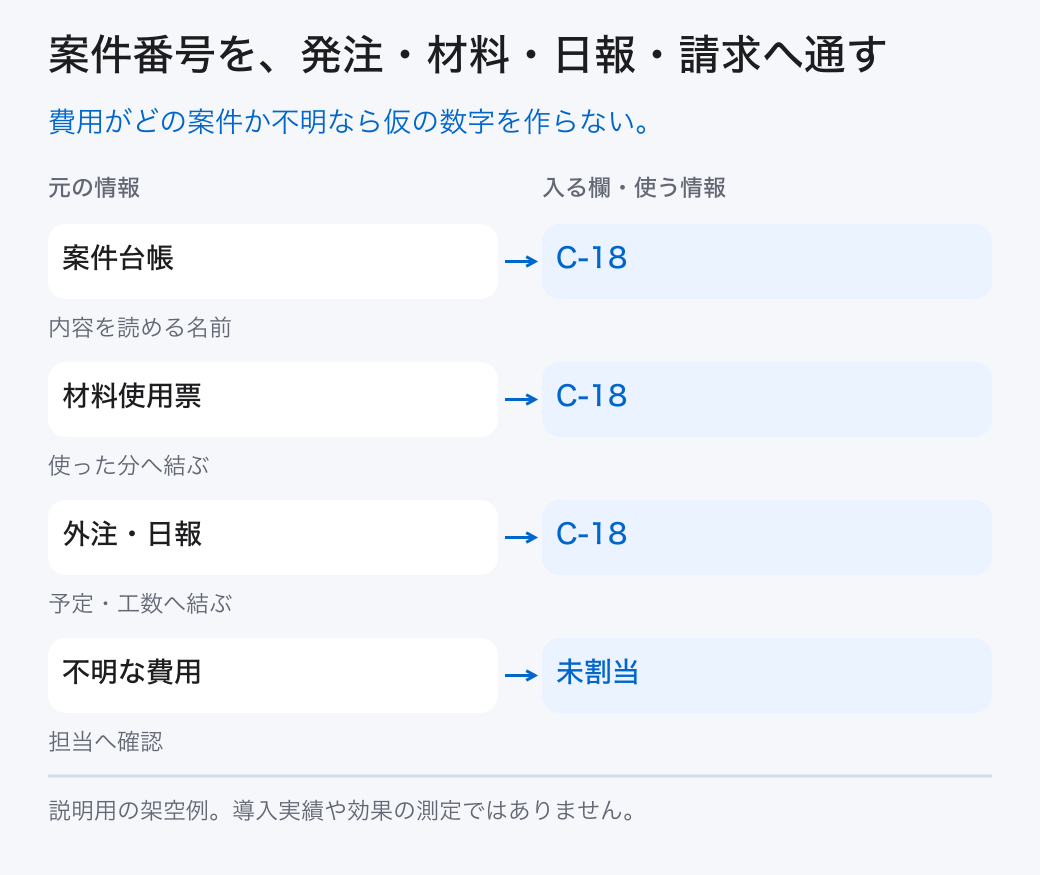
完成見本は「案件C-18/店舗内装A区画」です。材料の使用票、外注の発注、日報、受領請求の表に同じ番号を入れます。番号を付けるだけで金額の意味が一致するわけではありませんが、どの資料を一緒に確認するかが分かります。顧客名だけでは複数案件が混ざるので、案件の単位を決めます。
番号が不明な請求は、勝手に近い案件へ振り分けず未割当へ残します。複数案件に使った材料や外注は、配分の条件を責任者が確認します。案件名が変わっても同じ番号を使うなど、一覧と資料の関係をそろえます。IPAのガイドが示す記録の意味の共有を、具体的な資料へ当てはめる例です。
一件の請求にC-18とC-19の作業が混ざる場合は、請求総額を両方へ丸ごと入れません。明細で分けられるか、外注先へ条件を確認するか、社内の配分方法を使うかを決めます。分け方が未確認なら未割当のまま表示します。件数や金額を無理に一致させるための配分ではなく、案件で使った費用の意味を説明できる方法を選びます。
| 元資料 | 案件へ渡す記録 | 意味 |
|---|---|---|
| 材料使用票 | C-18、材料と使用量 | 購入全量と区別 |
| 外注発注書 | C-18、予定額 | 請求前の予定 |
| 作業日報 | C-18、人と分 | 工数と換算条件 |
| 請求書 | C-18、確定した取引額 | 発注の予定と区別 |
一案件の資料へ同じ番号があるか照合する。
03 / DX・業務改善
材料・外注・工数を、予定と実績で分けて集める
元資料と確定状態が読める明細を残し、合計へ上げます。

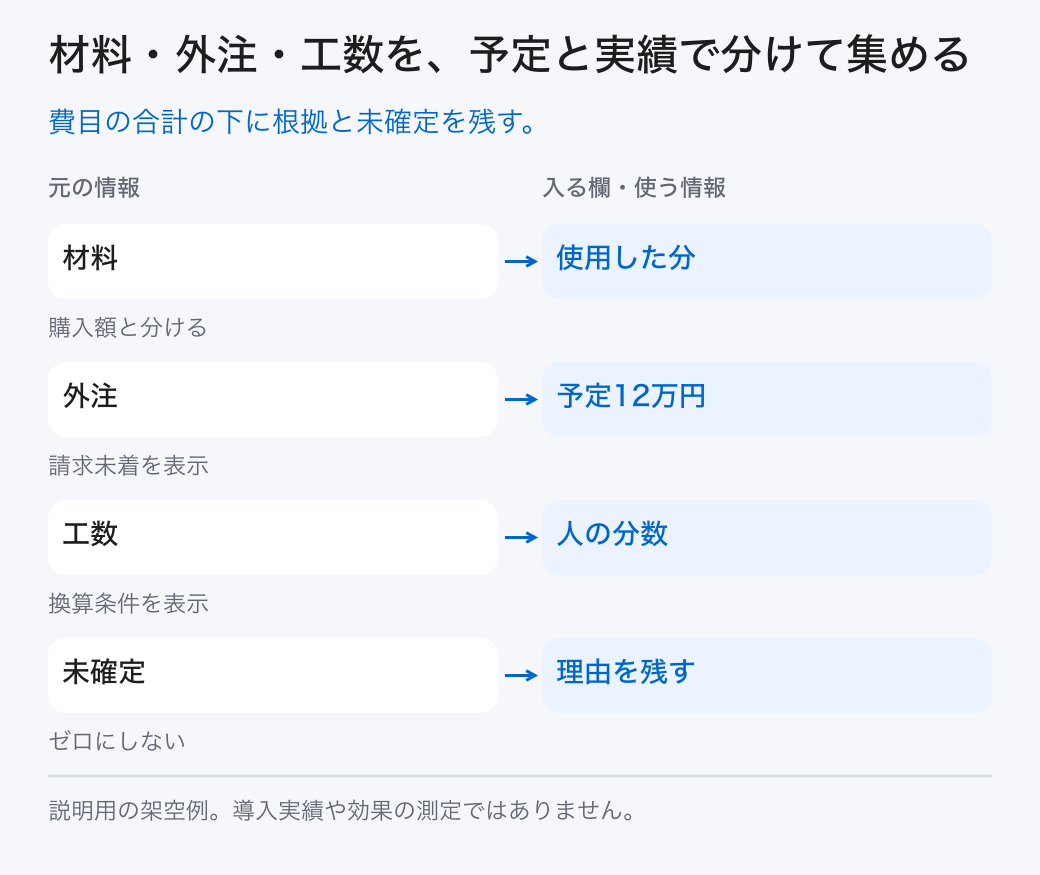
C-18の材料は使用した分を記録し、在庫から持ち出した分と追加購入を二重に計上しない方法を決めます。外注は発注時の予定、変更した条件、請求で確認した実績を分けます。工数は人の時間を集め、社内単価で費用へ換算する場合は単価の意味と適用時点を残します。
明細の完成見本は「外注/予定12万円/請求未着/発注O-18が根拠」です。実績欄をゼロにすると、外注費が発生しないように見えます。未確認、請求未着、配分未定を区別します。Excelの選択肢や数値条件は入力をそろえる候補ですが、貼り付け等で制限が働かない場合もあるため、資料との確認を残します。
材料の記録では、仕入を在庫として持つ会社と、案件へ直接購入する会社で集め方が変わります。使用した数量に単価を掛けるなら、どの単価を使うかと返品・余りの扱いを確認します。原本の請求額をそのまま使う場合も、他案件分や在庫に残る分が含まれないかを見ます。二つの方法を混ぜて同じ材料費を二回計上しないよう、明細に集め方を添えます。
工数費の換算を使う場合は、「作業者の実際の給与」と「管理用の社内単価」を区別します。管理用単価が何を含むかによって、他の経費を加えると二重になる場合があります。時間だけを集める試行から始め、換算条件は経理と責任者が定義する選択肢もあります。元の日報にない時間を金額の都合で作らず、未記録として戻します。
各費目一行ずつの明細を元資料から作る。
04 / DX・業務改善
週次の表は、実績と残る予定を同じ予算へ比べる
今の見込額を見て、何が増えたかとまだ分からない費用を確認します。

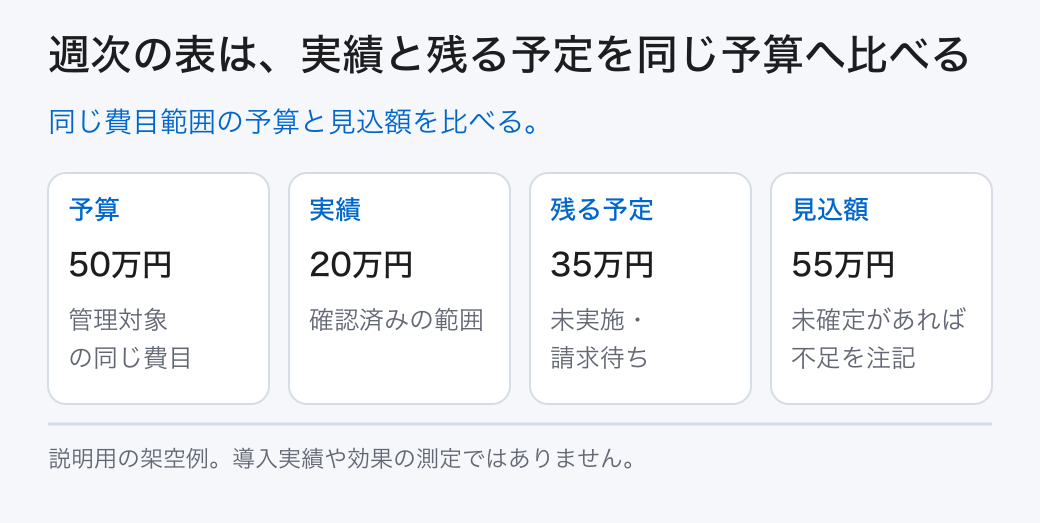
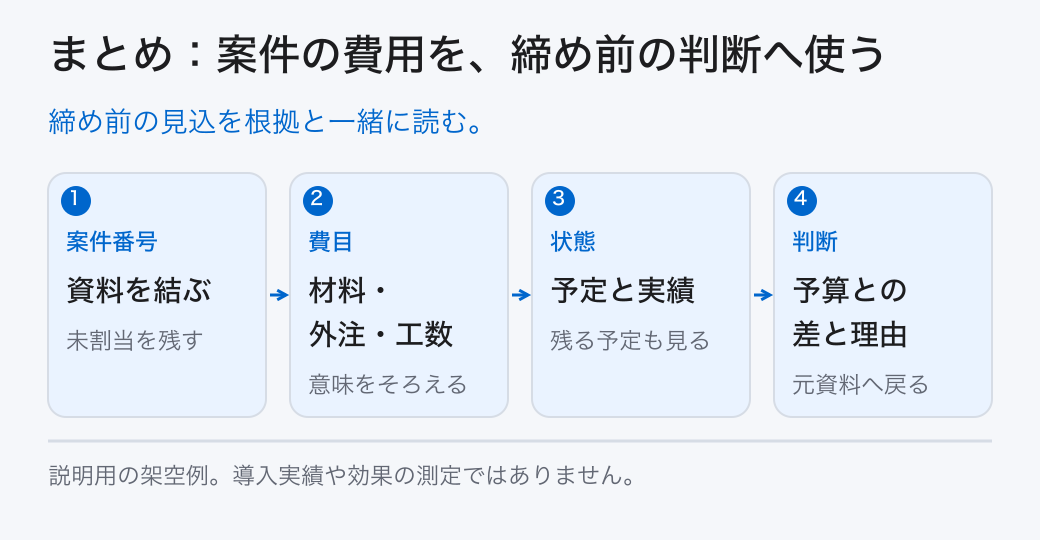
架空のC-18は、管理対象の予算50万円、現時点の実績20万円、残る予定35万円とします。今の見込額は55万円で、同じ範囲の予算より五万円多い想定です。売上や税、間接費などを含む完全な利益計算ではありません。未確定の費用があれば、この見込額にも不足があると表示します。
完成表を読む順は、対象費目が同じか、実績の確定範囲、残る予定、増減の理由です。追加材料が増えたなら数量と条件を見直し、外注の単価が変わったなら合意した条件を確かめます。元の予算を実績と同じ額へ書き換えて差を消しません。予算の変更が必要なら、当初と変更後を分けます。
残る予定の見本は、「外注発注12万円は請求未着、追加材料は見積待ち、残作業の工数は未集計」です。実績が確定していないから予定をゼロに戻すのではなく、確定したときに予定から実績へ移す方法を決めます。予定と実績を両方足すときは、同じ費用が二重に入らないことが必要です。週次の担当者は合計だけでなく、移した明細と未集計の項目を確認します。
一週間前と今週の表を比べるときも、同じ案件の段階を見ます。請求が届いて予定が実績へ移っただけなのか、追加作業で見込額が増えたのかは違います。変更前の表を参照できる形で残し、合計の増減に短い理由を付けます。表が更新された日と、費用が発生した日を混ぜないことも、責任者が差を読む条件です。
見込表が55万円でも、請求を受けていない外注予定が35万円へ含まれていれば、請求到着時に実績へ移す必要があります。同じ外注分を実績へ足して予定も残すと、見込額が二重になります。外注の発注番号や対象作業を対応させ、実績へ変わった分だけ残る予定を減らします。費用が増えたことと、記録の移し替えを忘れたことを分けて読む方法です。
| 項目 | 架空の完成見本 | 読む条件 |
|---|---|---|
| 予算 | 50万円 | 材料・外注・定義した工数費 |
| 実績 | 20万円 | 根拠を確認した範囲 |
| 残る予定 | 35万円 | 発注残と残作業の想定 |
| 現時点の見込 | 55万円 | 20+35。完全な利益ではない |
| 予算との差 | 5万円超過の想定 | 同じ範囲で比較。未確定費用は別表示 |
実績と残る予定から一件の見込表を作る。
05 / DX・業務改善
差の理由を、追加工事と次の対応へつなげる
数字が悪い人を探すより、元資料で条件の変化を確認します。

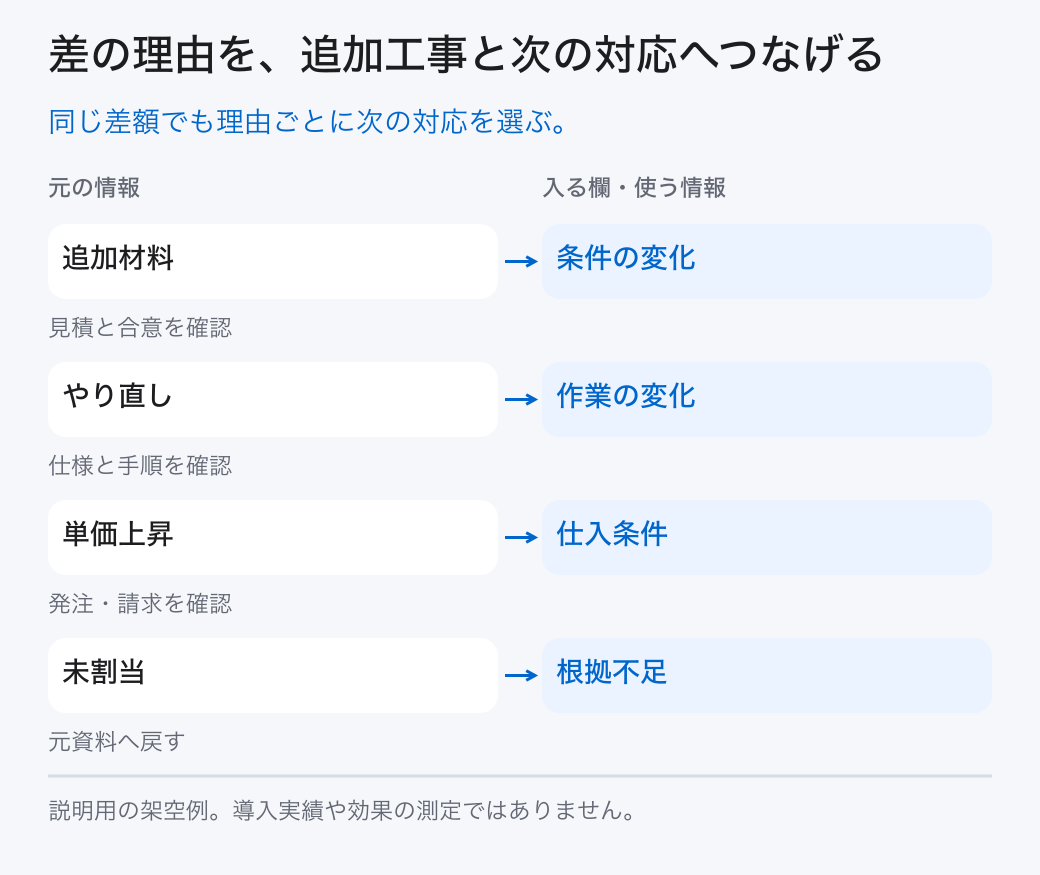
C-18の五万円の差が、顧客から依頼された追加材料なら、見積と合意した変更を確認します。現場のやり直しなら、手順や仕様の確認を検討します。価格上昇なら仕入や外注の条件を見ます。同じ五万円でも次の対応が違います。原価表から自動で追加請求を確定させず、取引条件と責任者の判断を残します。
少数の案件なら、共通の表と元資料への手がかりで始められます。案件数が多く同時更新や連携が必要なら専用の仕組みも比較します。費用は台帳整備、入力、連携、確認、保守まで含めて聞きます。入力の負担が大きい場合は、費目と頻度を狭め、判断に必要な不足を見ます。
会計が月末に確定する数字と、週次で判断する見込額を同じ確定値として発表しません。予算の範囲、換算単価、未確定を添えて、責任者が何を確認するかを読める形にします。
「現場へ全部の金額を見せる必要があるか」という疑問には、仕事で必要な範囲を選びます。現場は材料使用や残る工数を報告し、経理は取引額を照合し、責任者は見込額と差を確認するという分担もできます。価格や取引条件の閲覧範囲は会社の権限に合わせます。原価表を広く公開することと、現場から費用の根拠を集めることは同じではありません。
見込を確認した後の完成記録は、「追加材料の予定が増えた。営業が追加条件の合意を確認する。現場は材料使用を次週に更新。未割当の請求は経理へ戻す」です。原価表は次の確認を選ぶ資料として使えます。予算超過があるから自動で値上げや追加請求を実行するものではありません。顧客との条件は別の正式な仕事で確かめます。
最も大きい差を元資料へ戻し、理由を一文で書く。

仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。