新規事業を拡大してよい?弁当40→80食の採算・需要・供給を比べる
成長戦略・新規事業の試行から拡大へ
「おいしかった」「次も頼みたい」。試行の評判がよいと、営業地域を一気に広げたくなります。しかし、注文が増えたときだけ必要になる配送車や人員があるなら、売上が倍になっても事業に残るお金は倍になりません。
結論:通常の条件で続く注文、追加費用を含めた採算、厨房と配送の能力がそろう範囲から広げます。一つでも未確認なら、その部分を確かめる小さな試行を先に行います。「好評だった」だけで80食へ増やす判断はしません。
先に数値の範囲を確認してください。売価800円、1食の変動費500円、月20営業日、専用固定費10万円、二便目12万円/月はすべて架空です。この例の「事業貢献額」は専用固定費を引いた後の額で、会社全体の利益や手元現金ではありません。税金、本社費、借入返済、追加設備投資などは別途確認します。
好評だった40食は、通常価格でも注文が続く?
感想ではなく、通常価格・通常の締切・通常の配達条件で続いた注文を確かめます。無料の試食、初回だけの割引、社長による特別な配達が混ざっているなら、それらを外した結果は別に観測します。
架空の弁当会社は、一つの職場向けに1日40食を月20日販売しました。ここで確かめたいのは、800食を販売したことだけではありません。毎週注文した職場はいくつか、特別対応をやめても注文するか、誰が何食まで注文すると確認できているかです。
新しい地域の「興味がある」という返事は、既存地域の継続注文とは分けます。新地域で80食の需要を想定しても、数量を確かめた注文がなければ需要は未確認です。曜日や季節を十分に観測できていない点も残します。
次の行動:直近の試行期間について、通常条件の注文と特別対応の注文を分けて集計してください。氏名などの個人情報ではなく、職場単位の匿名集計で十分です。
60食と80食では、配送費がどこで増える?
一食ごとの費用と、二便目を出したときにまとめて増える費用を分けます。この例では、同じ地域の既存一便に60食まで載せられると仮定し、新地域へ80食を届ける案には二便目の月12万円を加えます。
1食500円の変動費には、この例で数量に応じて増える材料・容器・調理作業などを含めます。専用固定費10万円には現在の一便に関する費用を含め、二便目12万円は追加の固定的な費用として別に置きます。同じ人件費や車両費を二重に入れないよう、実際の費用明細へ対応付けることが必要です。
60食でも新しい配達先が遠ければ、二便目が要る可能性があります。食数だけで便数を自動決定せず、配送責任者が経路と時間を確認します。厨房設備や追加の受注管理も、数量が増えたときに費用が変わるなら見積りへ足します。
次の行動:「何が起きたら追加費用が発生するか」を費用ごとに記録し、追加便の費用に含む人員・車両・期間を見積書で確認してください。
食数を倍にしても、残る額が倍にならないのはなぜ?
二便目の固定的な費用が増えるためです。1食の限界利益は800−500=300円。月の事業貢献額を「月食数×300円−専用固定費−追加便費用」で比較します。
| 案 | 月食数 | 売上 | 限界利益 | 専用固定費+追加便 | 事業貢献額 |
|---|---|---|---|---|---|
| 現状40食・一便 | 800食 | 64万円 | 24万円 | 10万円+0円 | 14万円 |
| 同地域60食・一便 | 1,200食 | 96万円 | 36万円 | 10万円+0円 | 26万円 |
| 新地域80食・二便 | 1,600食 | 128万円 | 48万円 | 10万円+12万円 | 26万円 |
| 新地域50食・二便 | 1,000食 | 80万円 | 30万円 | 10万円+12万円 | 8万円 |
40食から80食へ増やすと売上は64万円から128万円へ倍増します。一方、事業貢献額は14万円から26万円で、倍の28万円にはなりません。同地域60食の一便案と、新地域80食の二便案は、この費用条件では同じ26万円です。
だからといって60食が必ず最善とは限りません。一便の能力、通常条件の注文、今後の地域展開などが異なります。採算の比較は判断材料の一つであり、現金繰りや供給能力を含めた拡大の承認ではありません。
次の行動:後半の確認表へ自社の数量・営業日・売価・費用を入れ、追加費用を入れた比較に変えてください。未確定の値をゼロと置かず、未確認事項として残します。
厨房と配送は、増やした食数を無理なく届けられる?
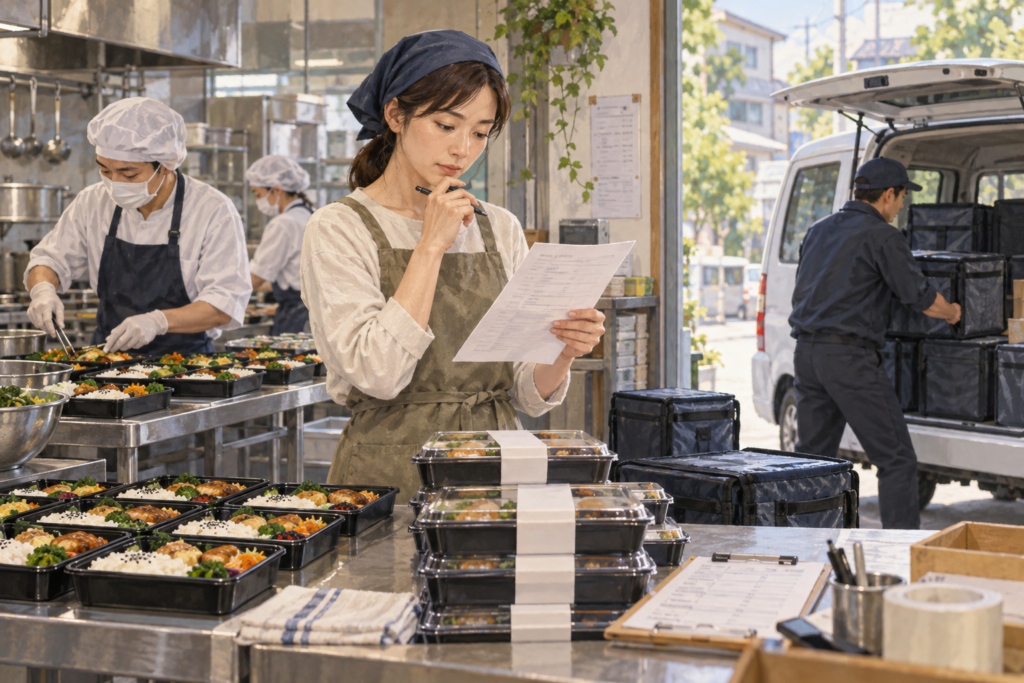
売上の見込みとは別に、仕込み・盛り付け・積込み・配達の各工程で確かめます。40食が特定の担当者の残業で成立したなら、その結果を通常の80食対応へ流用しません。
厨房担当は食数ごとの作業時間、使う設備、品質確認の時間、廃棄数を記録します。配送担当は積込みから配達完了までの時間と、既存顧客の納期への影響を確認します。最も余裕のない工程が、受注上限を決める材料です。
この教材は、食品の安全基準や車両の法的な積載条件を定めるものではありません。必要な安全・衛生・運行条件は、該当する基準と現場の責任者へ別途確認してください。「計算が黒字だから安全」とは判断しません。
次の行動:通常の人員で60食を扱う限定試行をする場合も、開始前に守る条件と停止条件を決めてください。未確認の能力を受注可能数として顧客へ約束しません。
80食を見込んで50食しか売れなかったら?
新地域の二便目が必要なまま50食へ下振れすると、事業貢献額は月8万円になります。追加便費用を実際の食数に比例して減らすことはできない、というこの例の条件を保持します。
50食×20日×300円=30万円から10万円と12万円を引き、8万円です。これは40食の一便案の14万円より少なくなります。この比較では、50食は販売した食数です。余分に製造して廃棄した費用はまだ入っていません。
もし80食を製造して50食だけ売ったなら、売れなかった30食にも材料や作業の費用がかかります。この表の「売れた食数×500円」だけでは足りないため、製造した数量と廃棄費用を別に計算します。下の入力表も同じ限定モデルであり、廃棄や残業は追加確認事項です。
需要の下振れ、材料の値上がり、担当者の欠勤、二便目の契約をいつまで止められるかを、事前に確かめます。停止条件に使う数値は自社で決め、架空の50食を全社共通の撤退基準にはしません。
次の行動:通常案と下振れ案の双方で、手元資金と既存業務への影響を確認してください。注文に合わせて作る運用が難しい場合は、製造数と販売数を分けた原価表が必要です。
何食まで承認し、いつ見直す?
承認する範囲、条件、担当、確認日を一緒に残します。今回確認できた一便の範囲だけを増やすのか、新地域も試すのかを区別し、試行の合格を無期限の拡大許可にしません。
記録するのは「広げる」という一語ではなく、地域・期間・1日の上限・価格・便数です。需要を確かめる担当、厨房の能力を測る担当、追加便の契約を確かめる担当を分け、未確認事項には担当と期限を付けます。
実行後は、通常条件の継続注文、食数、残業、廃棄、遅れ、苦情、追加費用を照合します。確認条件が変わった部分だけを再評価し、単に同じ表を繰り返し埋めることを目的にしません。
次の行動:以下の確認表で採算を比較し、三つの未確認欄に自社の記録を書いてください。最後の拡大判断は、責任を持つ人が行います。
自社の食数・費用で、採算と未確認事項を記録する
初期値は本文の架空40食案です。「架空例を選ぶ」から4案を比較できます。下の計算は、販売分だけを製造する、単価と1食費用が一定、現在の一便の費用は専用固定費に含む、という限定モデルです。廃棄・残業・設備投資・本社費・税金・資金繰りは自動計算しません。
この額は限定モデルの試算です。採算が正でも、需要・供給・安全条件の未確認は解消されず、拡大を承認したことにはなりません。
入力はこのページ内だけで扱い、外部送信・自動保存はしません。ページを閉じると消えます。機密情報・個人情報は入力しないでください。必要な結果はコピーまたはCSVで保存します。
この環境ではページ内計算を使えません。以下のTXT・CSVの空欄表に記入し、本文の式で確認してください。
拡大判断で迷いやすい三つのこと
60食と80食が同じ26万円なら、80食は無駄ですか?
この架空条件の採算が同じだけで、判断は同じではありません。新地域への接点、継続注文、追加便の契約条件、資金繰り、厨房の負担も比較します。ただし、未確認の将来効果を確実な利益として加えません。
厨房の試行で80食を作れたら、そのまま営業してよいですか?
一度作れたことと通常運用で届け続けられることは別です。通常人員、品質確認、配送締切、欠勤時の代替まで確かめ、責任者が受注条件と上限を決めます。
AIやシステムを入れれば、未確認の需要や供給能力を埋められますか?
注文と作業記録の集計を助けることはできますが、未観測の需要や現場の能力を保証しません。最初に記録する条件を決め、必要な連携を設計します。自動計算を人の拡大承認に置き換えません。
根拠と、この記事独自の架空教材の範囲
一般的な予算の考え方は、OpenStax「Prepare Operating Budgets」で確認しました(2026年10月11日)。販売数量の見込みから生産・材料・作業時間・費用へつなぐ考え方に限って参照しています。
会社・人物・40/60/80/50食、価格・費用、配送上限、確認表、拡大手順は本記事独自の架空教材です。出典の実例や必須手順ではなく、DREEXYの実績・相場・収益保証でもありません。自社へ当てはめるときは実資料で確かめてください。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。