事業別の成績をどう比べる?限界利益と共通費を分ける評価表
成長戦略 · 実務ガイド
架空の会社が加工事業Aと保守事業Bを運営しています。社長は売上の大きいAへ資源を寄せる前に、二事業の成績と役割を比べたいと考えています。
事業別の売上、直接対応する費用、限界利益、専用固定費を並べ、共通費と能力条件を分けて事業を評価します。 この架空例では、計算だけでなく準備資料、担当、反例、実行後の照合までを表と記入メモへまとめます。
この記事でできるようになること
- 評価する事業を「加工A・保守B・当月」のように具体化します。
- 共通費を「60万円・配賦と回避を別欄」として、条件と一緒に確認します。
- 内部取引・需要・費用範囲の変化を記録し、次月も同じ定義で事業を評価します。
01 / 成長戦略
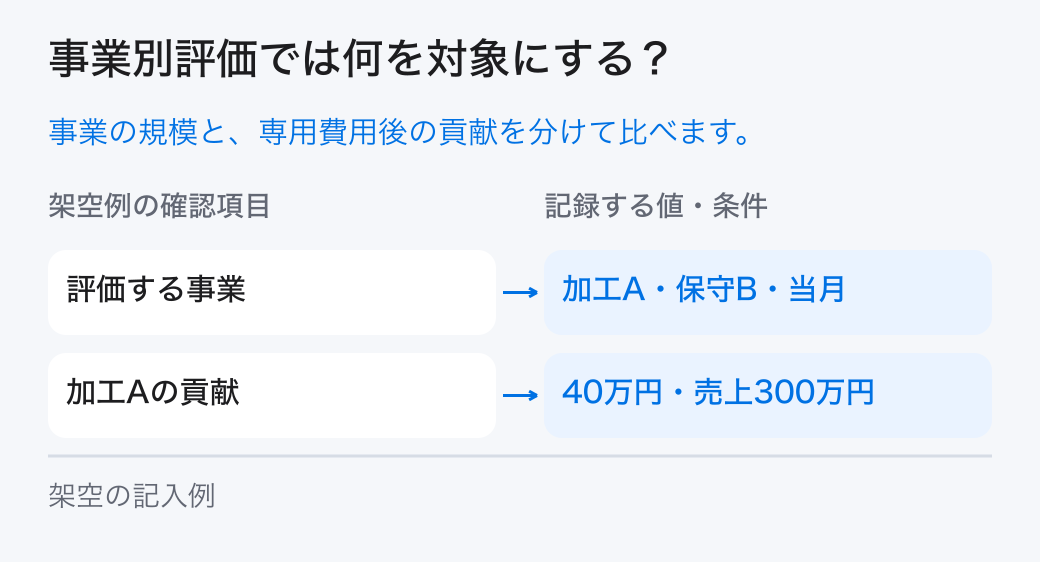
事業別評価では何を対象にする?
事業別の売上、直接対応する費用、限界利益、専用固定費を並べ、共通費と能力条件を分けて事業を評価します。

架空の会社が加工事業Aと保守事業Bを運営しています。社長は売上の大きいAへ資源を寄せる前に、二事業の成績と役割を比べたいと考えています。
今月の管理用評価です。配賦後の赤字を撤退の根拠に直結させず、顧客維持や他事業への貢献を含めた経営者の判断材料を作ります。
事業別評価では規模、率、貢献額、必要資源が異なる問いへ答えます。一つの順位にまとめる前に、経営者が何を配分するための比較かを決めます。 参照資料のOpenStax:Types of Responsibility Centersで説明される考え方では、管理の責任は、担当が関与する収入や費用などの範囲を明示して設計します。 以下の数値・表・判断手順は、その概念を応用した独自の架空教材です。
「評価する事業」の欄を自社の記録で埋めてください。架空例の値は「加工A・保守B・当月」、担当・次の扱いは「社長が役割を決定」です。
この章の根拠:出典1
02 / 成長戦略
どの資料を誰が確かめる?
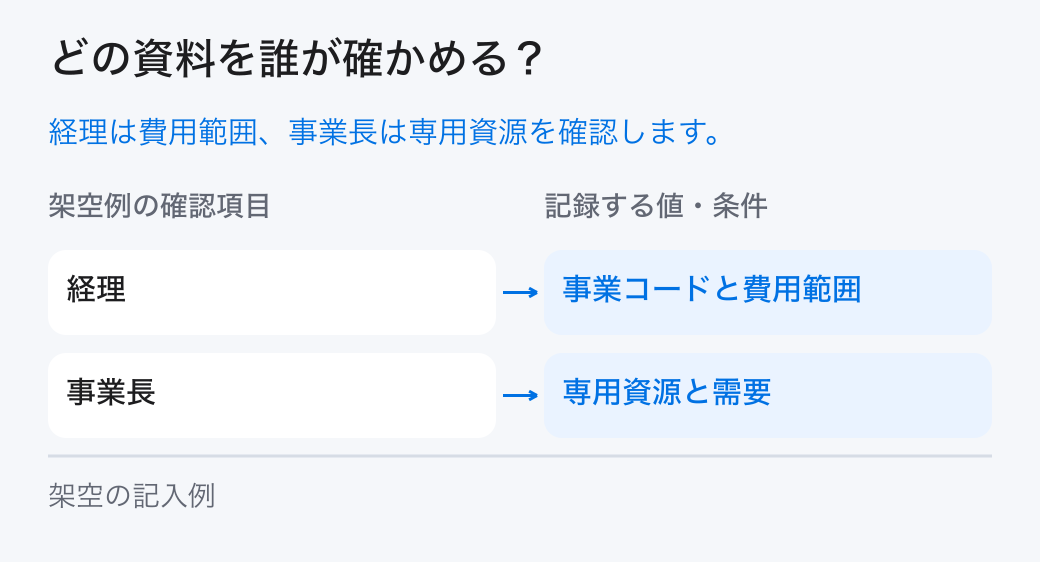
「経理:事業コードと費用範囲」と「事業長:専用資源と需要」を分担し、元の記録を確かめます。

Aの売上300万円・変動費210万円・専用固定費50万円、Bの売上120万円・変動費48万円・専用固定費30万円を記録します。共通費60万円は別欄です。
経理が事業コードと費用範囲を固定し、各事業長が専用人員と設備の使い方を確認します。社長は事業の役割と評価期間を先に決めます。
共通費の配分基準と、専用費の判定を記録します。事業長が同じ範囲で費用を見られるようにし、内部取引や共通作業の二重計上を防ぎます。
「加工Aの貢献」の欄を自社の記録で埋めてください。架空例の値は「40万円・売上300万円」、担当・次の扱いは「経理が事業コード照合」です。
03 / 成長戦略
試算から何が分かり、何が言えない?
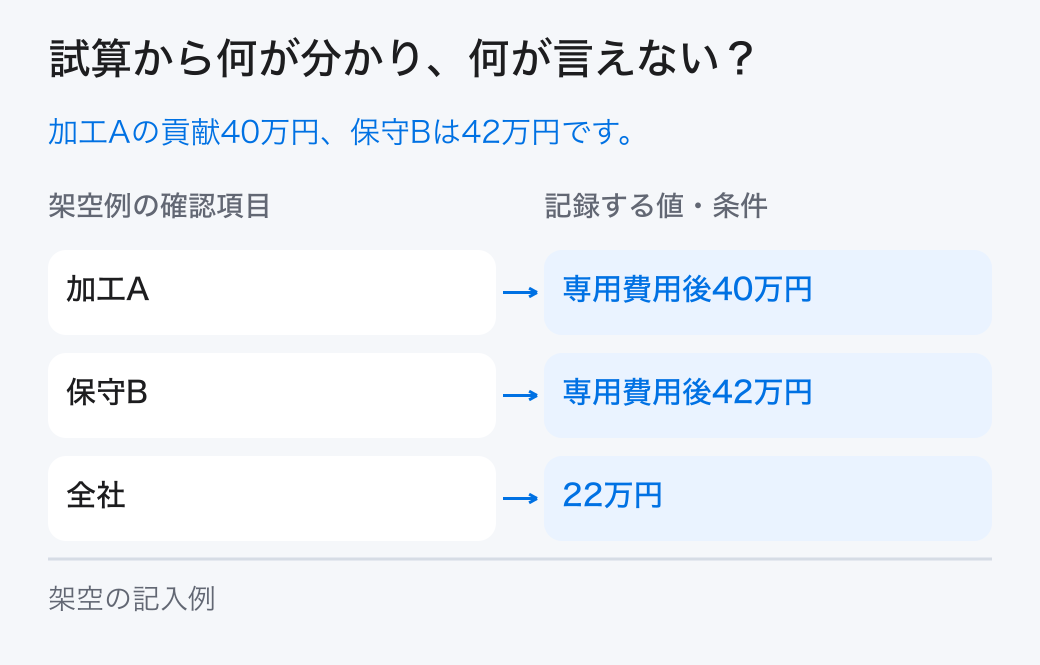
架空例では「加工A=専用費用後40万円」、「全社=22万円」です。本文の条件と計算を合わせて読みます。

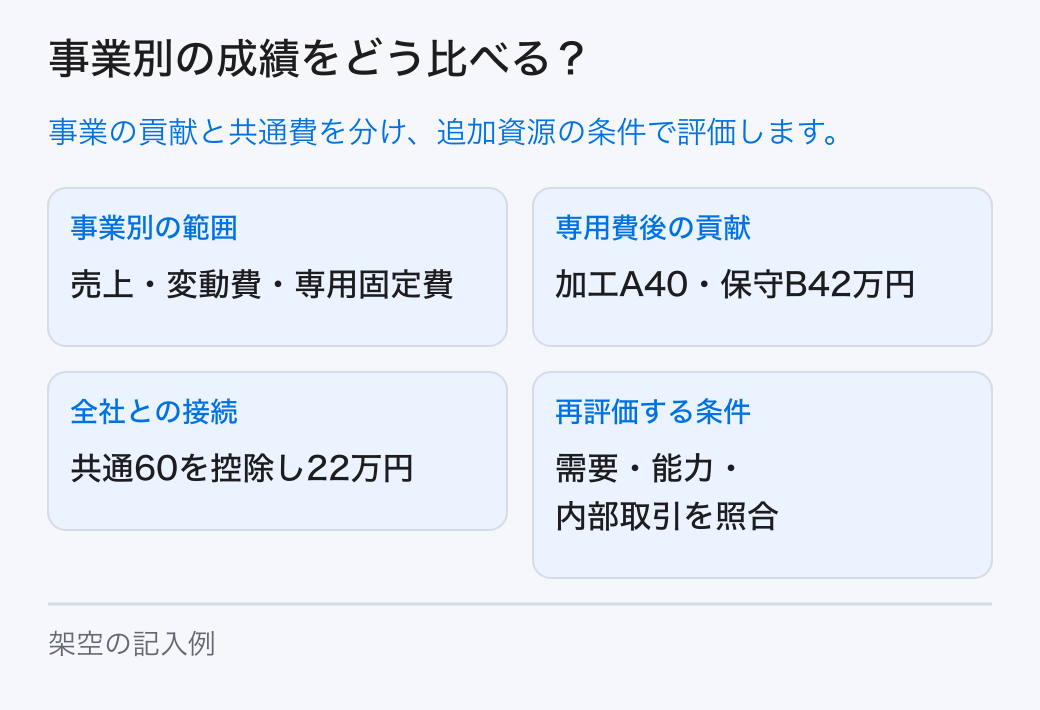
Aの限界利益90万円から専用固定費を引くと40万円、Bは72万円から30万円を引いて42万円です。合計82万円から共通費60万円を引くと22万円です。
売上はAが大きくても、専用費用後の貢献はBが2万円大きい計算です。評価表は規模と残る金額を分け、余力の使い方を考えられるようにします。
共通費を売上比で配るとAへ多く載りますが、Aを止めても本社費が減らなければその配賦額は削減額ではありません。共通費の配り方と回避可能性は別です。
比較表は横に動かして全ての列を確認できます。
| 項目 | 架空の結果 | 計算・条件 |
|---|---|---|
| 加工A | 専用費用後40万円 | 売上300−変動210−専用50 |
| 保守B | 専用費用後42万円 | 売上120−変動48−専用30 |
| 全社 | 22万円 | 40+42−共通60 |
「保守Bの貢献」の欄を自社の記録で埋めてください。架空例の値は「42万円・売上120万円」、担当・次の扱いは「経理が専用費照合」です。
04 / 成長戦略
どの選択肢を進め、何を保留する?
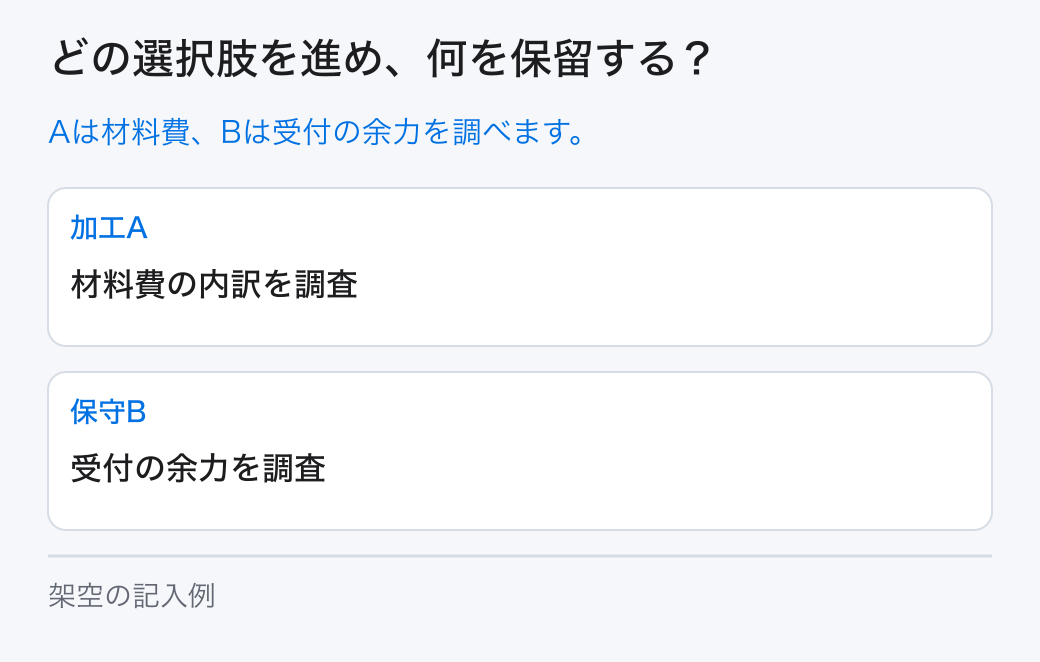
選択肢は「加工A:材料費の内訳を調査」と「保守B:受付の余力を調査」です。未確認の条件は担当へ戻します。

売上、貢献額、必要時間、品質、顧客の継続対応を同じ行に置きます。率が高いBに需要と供給余力があるかは別資料で確認します。
貢献額が大きい事業でも、需要と供給余力がなければ拡大できません。追加の仕事で残る額と必要時間を調べ、資源配分の案として比較します。
事業間の内部売上が混ざる場合は全社合計へそのまま足しません。内部取引を別欄へ分け、管理表の対象が外部顧客の売上かを確かめます。
比較表は横に動かして全ての列を確認できます。
| 記録する項目 | 架空の記入例 | 担当・次の扱い |
|---|---|---|
| 評価する事業 | 加工A・保守B・当月 | 社長が役割を決定 |
| 加工Aの貢献 | 40万円・売上300万円 | 経理が事業コード照合 |
| 保守Bの貢献 | 42万円・売上120万円 | 経理が専用費照合 |
| 共通費 | 60万円・配賦と回避を別欄 | 社長が確認 |
| 追加資源の条件 | A材料・B受付能力 | 事業長が調査 |
| 再評価の条件 | 内部取引・需要・費用範囲 | 次月に同じ定義で確認 |
「共通費」の欄を自社の記録で埋めてください。架空例の値は「60万円・配賦と回避を別欄」、担当・次の扱いは「社長が確認」です。
05 / 成長戦略
実行後は何を照合する?
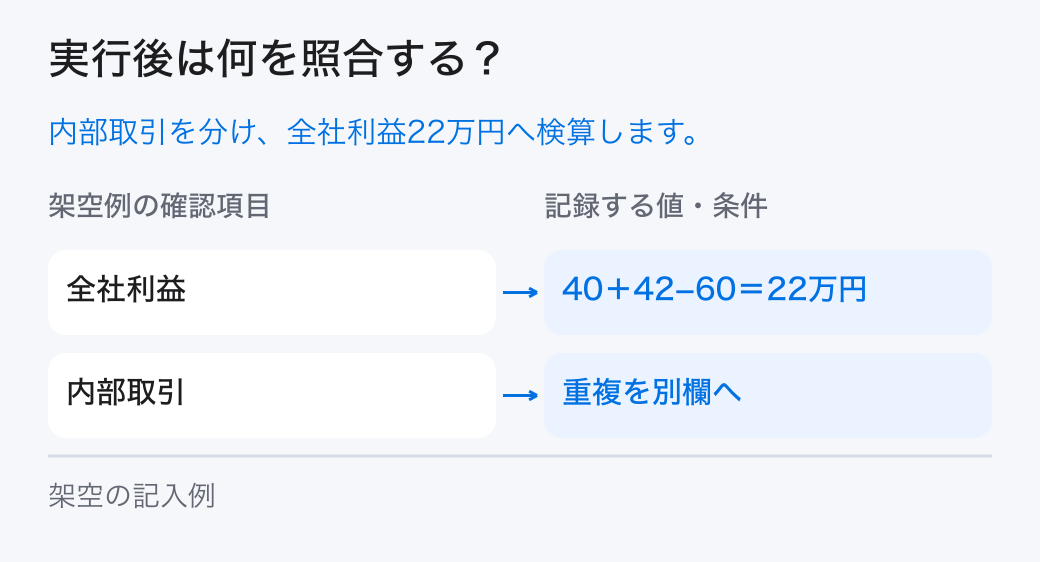
「全社利益:40+42−60=22万円」と「内部取引:重複を別欄へ」を確認し、計画と実績の差を残します。

Aは材料費の内訳、Bは保守の受付能力を調査する担当を決めます。順位だけで予算を移さず、改善または配分案ごとの影響を経営者へ渡します。
次月は同じ事業コードで再集計し、事業をまたぐ仕事の費用が二重になっていないか照合します。共通費60万円と配賦額の合計も一致させます。
共通費の配り方を変えて一事業の利益が増えても、全社利益は変わらない場合があります。会議では配賦変更と実際の支出削減を別に報告します。
「追加資源の条件」の欄を自社の記録で埋めてください。架空例の値は「A材料・B受付能力」、担当・次の扱いは「事業長が調査」です。
06 / 成長戦略
判断を引き継ぐために何を残す?
「追加資源の条件:A材料・B受付能力」と「再評価の条件:内部取引・需要・費用範囲」を記録し、担当と見直し条件を決めます。

経営者は数字と事業の役割を合わせて維持・改善・再配分を決めます。評価時点と未確認の需要を記録し、事業別評価を自動的な撤退判定にしません。
評価の完成は、各事業の数値と全社合計がつながり、事業の役割と未確認の条件が分かることです。維持、改善、再配分の判断へ使います。
月ごとの商品構成や季節が違う場合は、その差を記載します。短い期間の成績だけで、事業が長期に不要だという結論へ進まないようにします。
「再評価の条件」の欄を自社の記録で埋めてください。架空例の値は「内部取引・需要・費用範囲」、担当・次の扱いは「次月に同じ定義で確認」です。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。