大口顧客ほど利益が残る?取引額と個別対応の費用を分ける試算
継続・既存顧客 · 実務ガイド
同じ期間の売上・直接費・顧客別対応費を並べ、配賦前の貢献額と全社利益を区別して試算します。 日本語で営業情報を管理する、数人から100人程度の会社の経営者と営業責任者を対象にします。
灯台サポートの渡辺は森製作の年間売上600万円と橋工業の200万円を比べます。森製作には訪問・個別報告が多く、対応費用を別に試算します。 以下の会社・担当・記録・数値はすべて架空の教材です。
この記事でできるようになること
- 顧客別対応費を含む貢献試算表
- 直接費後180万円と直接費後80万円を分けた記録
- 例外と次の確認担当を残す記入票
01 / 継続・既存顧客
大口顧客の利益も大きい?
同じ期間の売上・直接費・顧客別対応費を並べ、配賦前の貢献額と全社利益を区別して試算します。

灯台サポートの渡辺は森製作の年間売上600万円と橋工業の200万円を比べます。森製作には訪問・個別報告が多く、対応費用を別に試算します。
売上だけで利益を順位付けすると、個別対応の時間や費用が見えません。
同じ期間の売上・直接費・顧客別対応費を並べ、配賦前の貢献額と全社利益を区別して試算します。 参照資料「business.gov.au: Profit and loss statement」で確認した範囲は、売上と費用を分け、推計費用を明示する原則だけを参照。豪州の税制度は日本へ適用しない。 この節の会社・担当・社内基準は架空の教材です。
売上と費用の対象期間をそろえます。
この章の根拠:出典1
02 / 継続・既存顧客
売上・直接費・対応費をどう並べる?
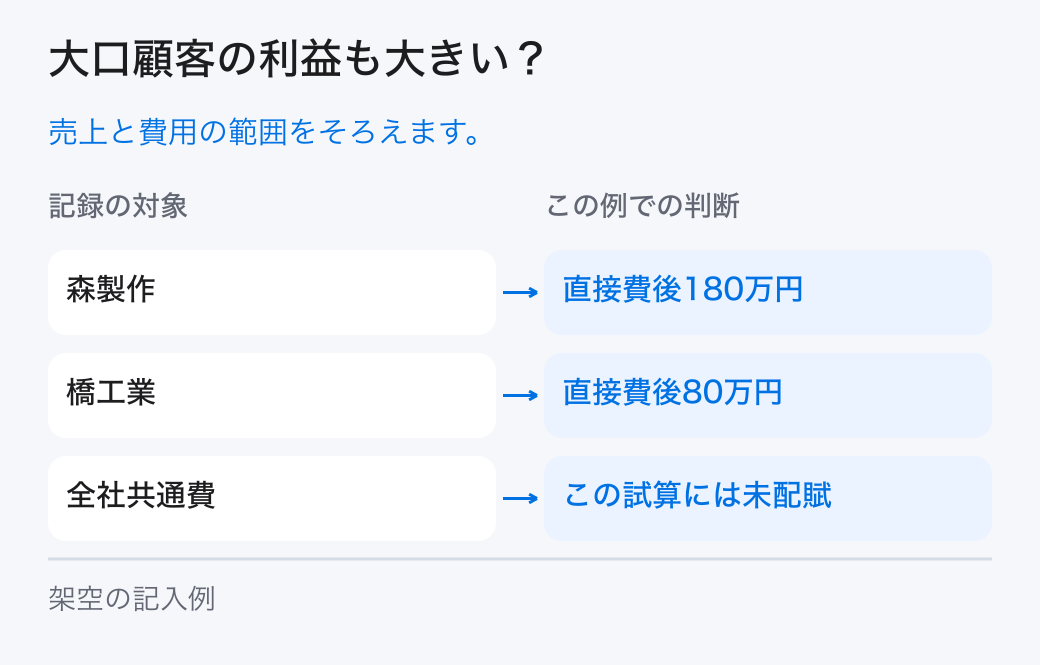
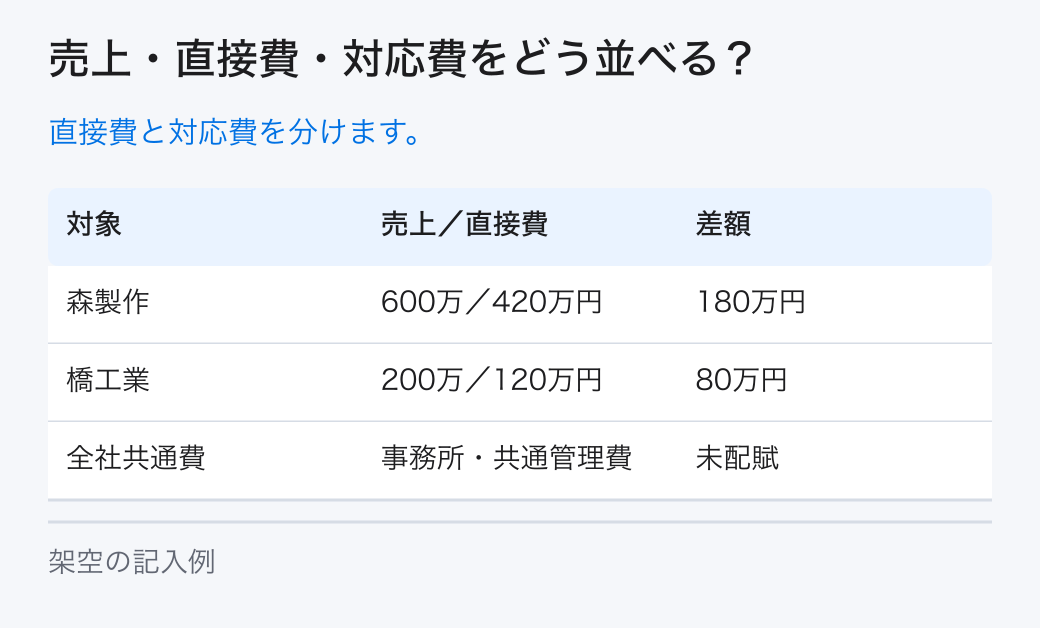
森製作は直接費後180万円、橋工業は直接費後80万円、全社共通費はこの試算には未配賦として記録します。

「森製作」の入力は、売上600万円、直接費420万円です。ここでは対応費100万円を引くと貢献80万円です。記録の判断欄には「直接費後180万円」と残します。
「橋工業」の入力は、売上200万円、直接費120万円です。ここでは対応費20万円を引くと貢献60万円です。記録の判断欄には「直接費後80万円」と残します。
「全社共通費」の入力は、事務所と共通管理の費用です。ここでは貢献額を最終利益と呼びません。記録の判断欄には「この試算には未配賦」と残します。
比較表は横に動かして全ての列を確認できます。
| 対象 | 入力記録 | 判断 | 理由・次の確認 |
|---|---|---|---|
| 森製作 | 売上600万円、直接費420万円 | 直接費後180万円 | 対応費100万円を引くと貢献80万円です |
| 橋工業 | 売上200万円、直接費120万円 | 直接費後80万円 | 対応費20万円を引くと貢献60万円です |
| 全社共通費 | 事務所と共通管理の費用 | この試算には未配賦 | 貢献額を最終利益と呼びません |
直接費と対応費を記します。
03 / 継続・既存顧客
金額と率で順位は変わる?
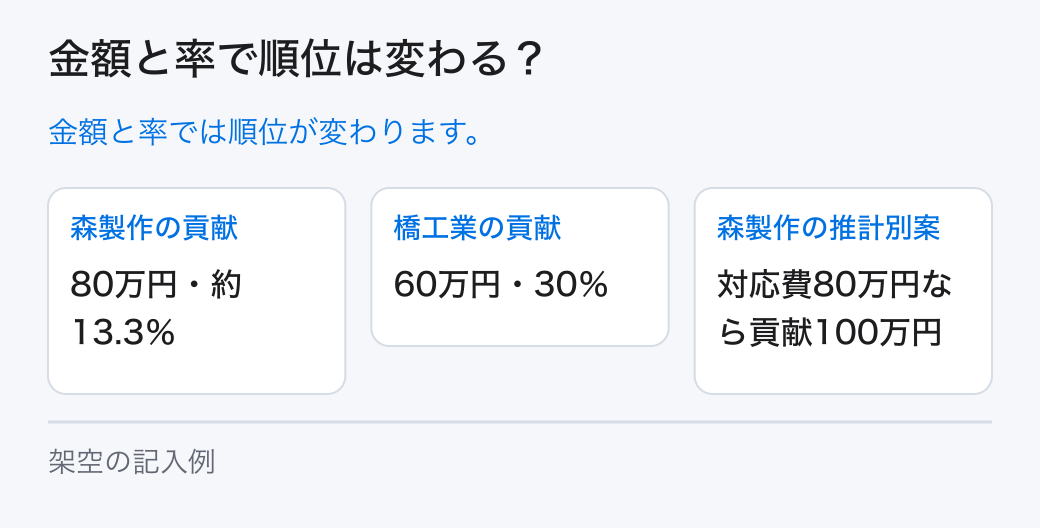
森製作の貢献率は80÷600×100=約13.3%、橋工業は60÷200×100=30%です。

渡辺は訪問工数を記録から集め、同じ社内単価で対応費を見積もります。実測費用と仮の工数単価を分け、直接費と対応費へ同じ費用を重ねません。
森製作の貢献率は80÷600×100=約13.3%、橋工業は60÷200×100=30%です。金額では80万円が大きく、率では30%が高いため比べる目的を定めます。
貢献80万円と60万円は、この教材で定めた売上から直接費と顧客対応費を引いた金額です。会社全体の最終利益ではありません。率が高い相手だけを優先する前に、対応できる資源や継続条件も確認します。 参照資料「HubSpot: Default deal properties」は、商談金額・期日・担当・次の行動・継続収益属性の区別。 表の具体的な値と判断は、この例で設計したものです。
貢献額と率を別々に比較します。
この章の根拠:出典2
04 / 継続・既存顧客
対応費が推計の場合は?
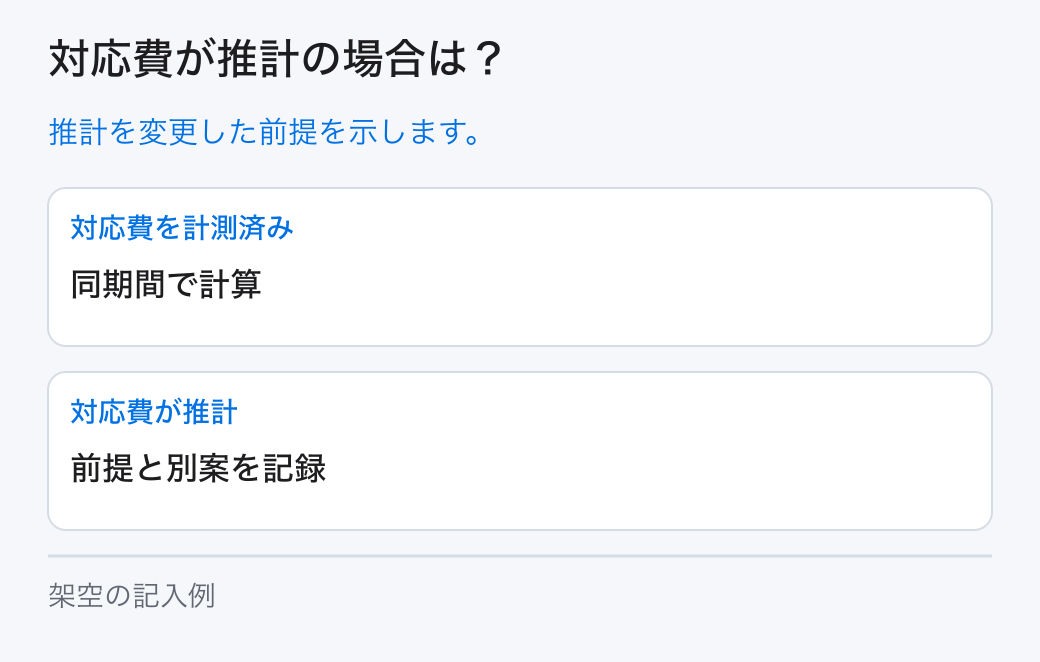
時間を測っていない費用は推計と表示します。

時間を測っていない費用は推計と表示します。森製作の対応費が80万円なら貢献100万円になり、前提差で判断が変わることを別案で確認します。
架空の税抜年額による社内の貢献試算です。財務諸表の利益や税務判断を代替せず、配賦や会計上の扱いは担当者に確認します。
渡辺は対応費の計測値と推計値を分けます。80万円の別案では森製作の貢献は600−420−80=100万円です。推計を変更したことを取引実績の改善として報告せず、前提の変更として残します。
渡辺が推計の前提を残します。
05 / 継続・既存顧客
共通費と重複を確認するには?
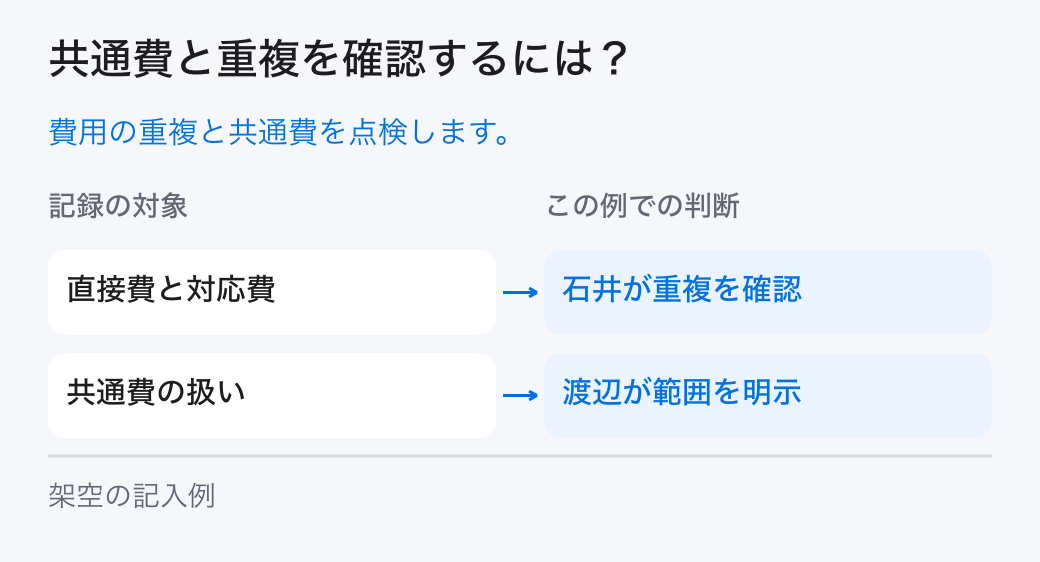
石井は直接費と対応費の明細に同じ作業が重複していないか点検します。

安藤と石井が訪問・報告時間を記録し、渡辺が年間換算の前提を表へ残します。費用の重複を確認して対応方法の見直し候補を作ります。
600−420−100=80、200−120−20=60を再計算します。全社共通費が残ると説明できるか確認し、顧客の切捨てを率だけで即決しません。
石井は直接費と対応費の明細に同じ作業が重複していないか点検します。高い対応費の原因が不明なら顧客の負担が大きいと決めず、工数の測り方を安藤へ返します。共通費は今回の比較から外したことを明記します。
石井が費用の重複を点検します。
06 / 継続・既存顧客
顧客別対応費を含む貢献試算表で次の確認を決める
顧客別に売上、直接費、対応費を同じ期間で並べます。

顧客別に売上、直接費、対応費を同じ期間で並べます。今回どこまでを費用へ含めるかを計算より先に定義します。
金額と率には異なる用途があります。顧客ごとの貢献額を足す表と、顧客別の率を比較する表を分け、率同士を合計しません。
渡辺は費用の根拠と推計の前提を残します。安藤が顧客対応を変更する前に、比較で分かったことと不明なことを整理します。
共通費の範囲と不明な工数を残します。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。