成長施策の予算をどう配る?維持・検証・拡大と発注済みの整理
成長戦略 · 実務ガイド
架空の設備会社は成長施策へ年間300万円を配分します。社長は部門ごとの希望を足す代わりに、維持、検証、拡大と、すでに発注した額を分けて予算を配ります。
施策の目的、必要資源、証拠、依存関係、発注済みの義務を整理し、維持・検証・拡大の範囲へ成長施策の予算を配分します。 この架空例では、計算だけでなく準備資料、担当、反例、実行後の照合までを表と記入メモへまとめます。
この記事でできるようになること
- 全社の上限を「300万円」のように具体化します。
- 未発注の枠を「15万円」として、条件と一緒に確認します。
- 残る発注義務と担当の余力を確認し、四半期に変更できる額と配分を見直します。
01 / 成長戦略
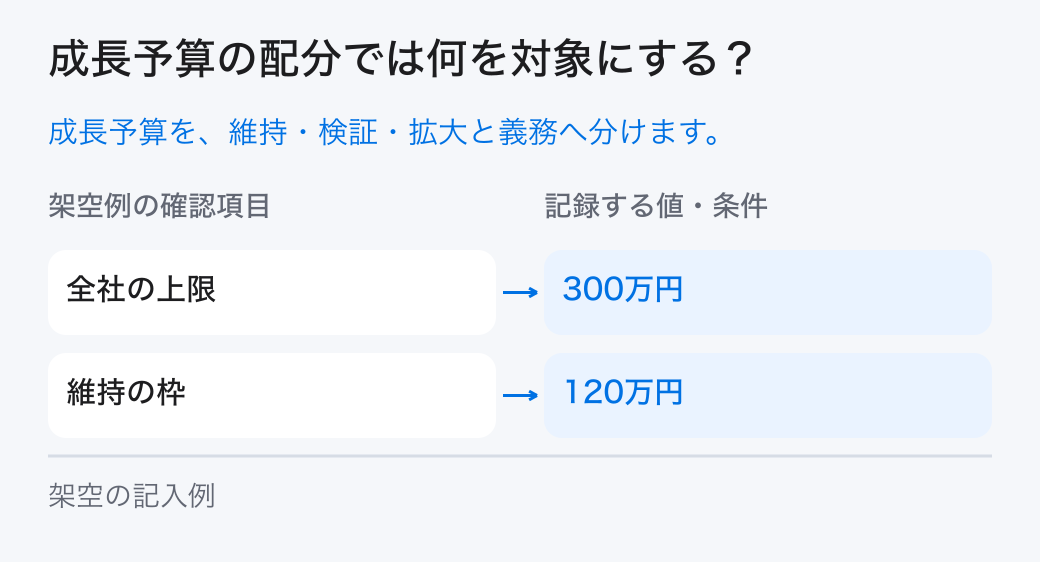
成長予算の配分では何を対象にする?
施策の目的、必要資源、証拠、依存関係、発注済みの義務を整理し、維持・検証・拡大の範囲へ成長施策の予算を配分します。

架空の設備会社は成長施策へ年間300万円を配分します。社長は部門ごとの希望を足す代わりに、維持、検証、拡大と、すでに発注した額を分けて予算を配ります。
予算配分は金額の均等割りではありません。会社の目標と制約に合わせ、未確認の施策へどこまで使うかを決める経営判断です。
金額だけの予算表では、何を守り何を確かめるかが分かりません。施策の段階と結び付けることで、条件が外れた時に変更できます。 参照資料のOpenStax:How and Why Managers Use Budgetsで説明される考え方では、予算は、活動に必要な資源を数量と金額で整理し実績と比較するために使います。 以下の数値・表・判断手順は、その概念を応用した独自の架空教材です。
「全社の上限」の欄を自社の記録で埋めてください。架空例の値は「300万円」、担当・次の扱いは「社長」です。
この章の根拠:出典1
02 / 成長戦略
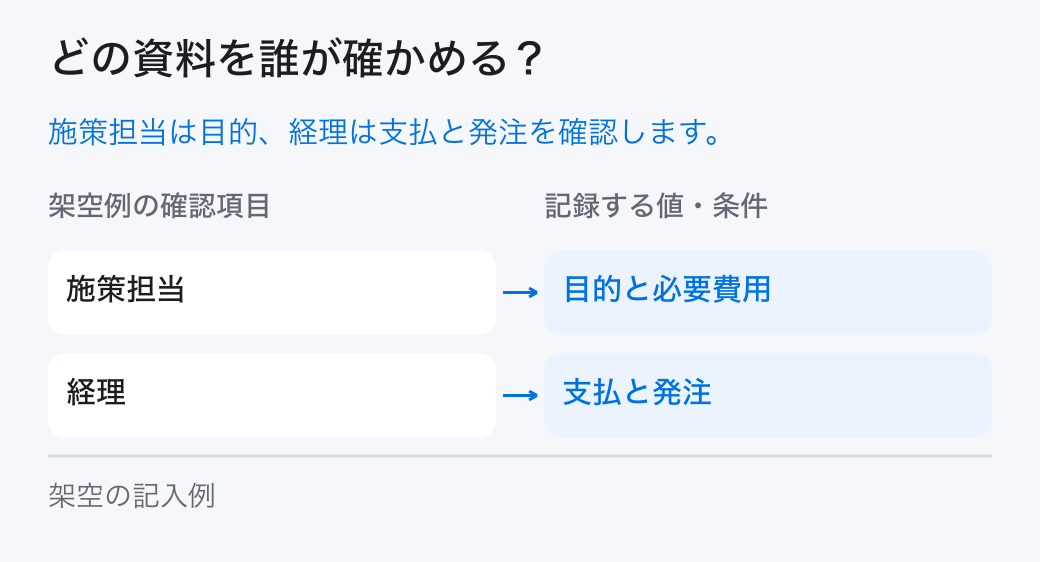
どの資料を誰が確かめる?
「施策担当:目的と必要費用」と「経理:支払と発注」を分担し、元の記録を確かめます。

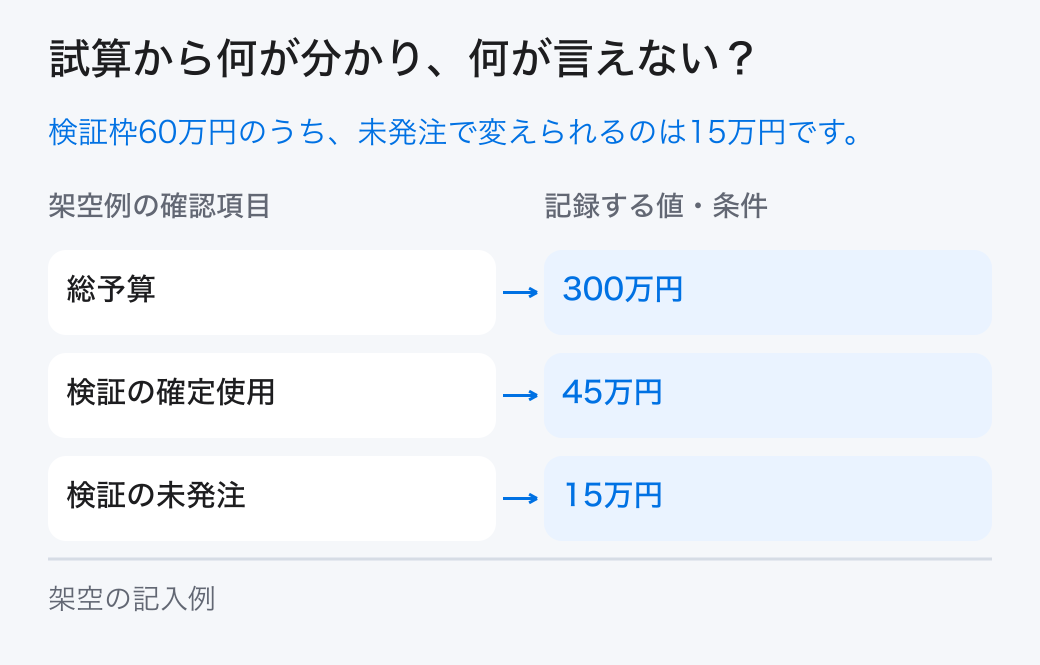
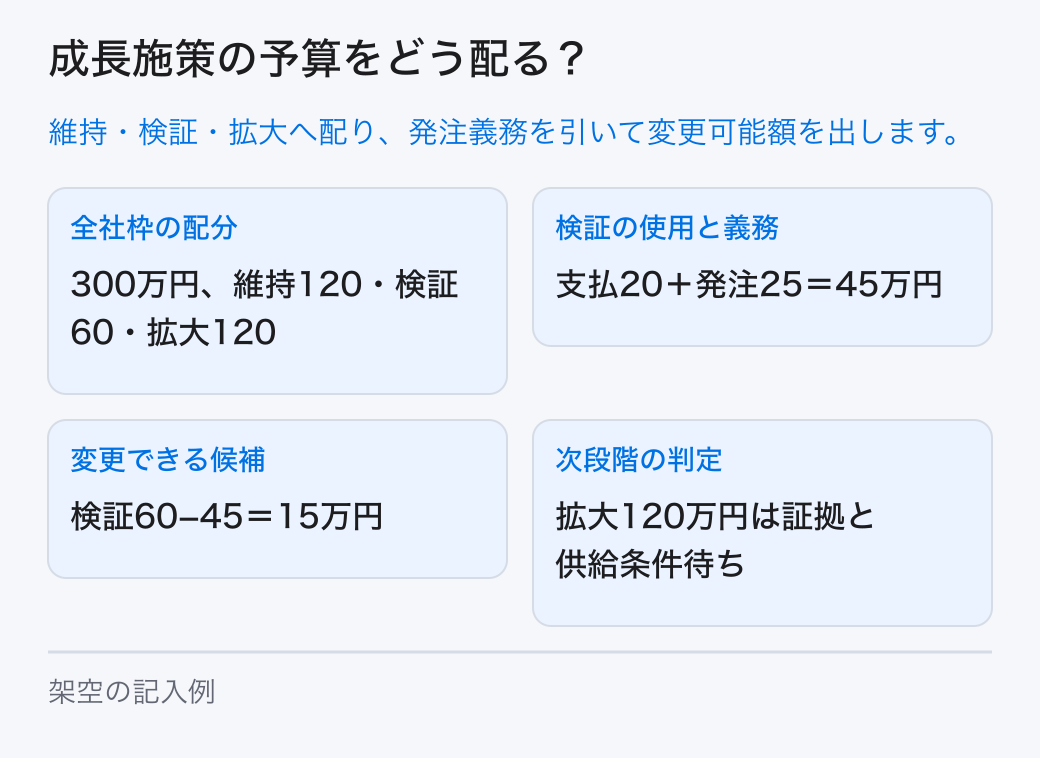
総枠300万円のうち既存提供の維持120万円、需要検証60万円、拡大候補120万円とします。検証枠は支払20万円、未払い発注25万円、未発注15万円です。
施策担当が目的と必要費用、経理が発注と支払、現場が能力を確認します。社長は維持すべき条件と次段階へ進む証拠を決めます。
費用の見積と検証の結果を同じ施策番号へまとめます。別の資料に分かれると、支出の増加と得られた証拠を比較しにくくなります。
「維持の枠」の欄を自社の記録で埋めてください。架空例の値は「120万円」、担当・次の扱いは「守る提供条件」です。
03 / 成長戦略
試算から何が分かり、何が言えない?
架空例では「総予算=300万円」、「検証の未発注=15万円」です。本文の条件と計算を合わせて読みます。

検証に自由に使える候補は60−20−25で15万円です。拡大候補120万円は、検証の結果がそろうまでは確定した発注枠にしません。
予算の残高と自由に変更できる額は違います。発注済みの支出を見えるようにすると、予算の二重利用や検証前の拡大を防げます。
維持費120万円を削って新規へ移すと、既存提供の品質や納期が崩れる場合があります。成長への支出という名前だけで優先しません。
比較表は横に動かして全ての列を確認できます。
| 項目 | 架空の結果 | 計算・条件 |
|---|---|---|
| 総予算 | 300万円 | 維持120・検証60・拡大120 |
| 検証の確定使用 | 45万円 | 支払20+発注25 |
| 検証の未発注 | 15万円 | 60−45万円 |
「検証の枠」の欄を自社の記録で埋めてください。架空例の値は「60万円」、担当・次の扱いは「支払20・発注25万円」です。
04 / 成長戦略
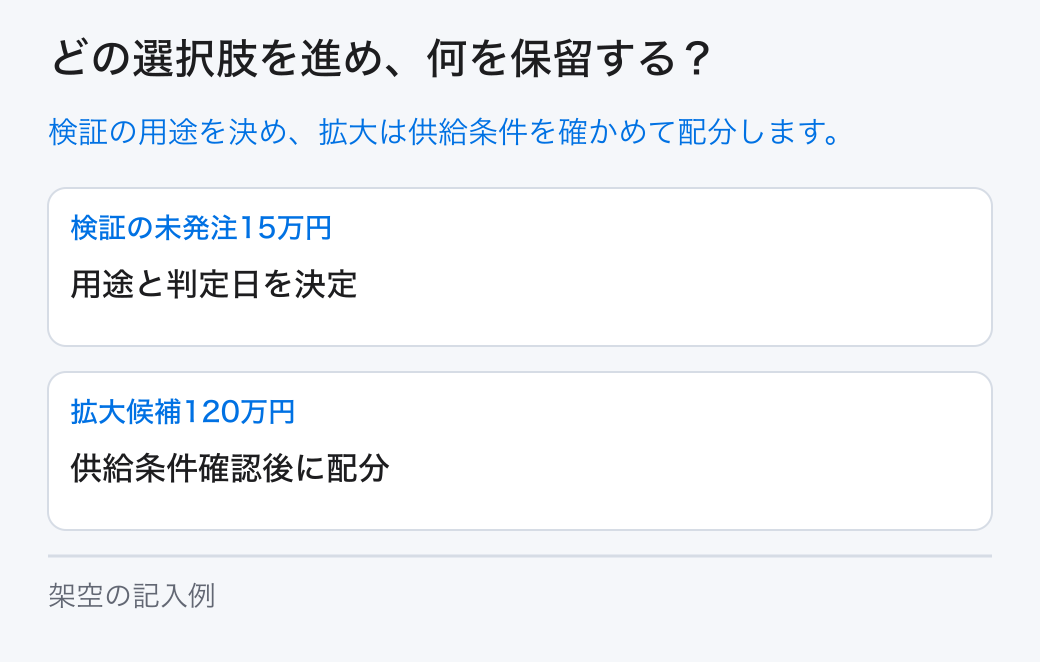
どの選択肢を進め、何を保留する?
選択肢は「検証の未発注15万円:用途と判定日を決定」と「拡大候補120万円:供給条件確認後に配分」です。未確認の条件は担当へ戻します。

各施策を必要性、確かさ、依存関係、取り消しやすさで比べます。小さな施策でも同じ担当へ集中する場合は、工数を合わせて配分します。
全社の予備枠を持つ案もありますが、使う条件と判断者を決めます。曖昧な予備枠を、目的のない支出へ使わないようにします。
目的や完了条件がない希望額は配分を保留します。過去に予算が付いたことだけで、同じ額を毎年続ける理由にしません。
比較表は横に動かして全ての列を確認できます。
| 記録する項目 | 架空の記入例 | 担当・次の扱い |
|---|---|---|
| 全社の上限 | 300万円 | 社長 |
| 維持の枠 | 120万円 | 守る提供条件 |
| 検証の枠 | 60万円 | 支払20・発注25万円 |
| 未発注の枠 | 15万円 | 60−20−25万円 |
| 拡大候補 | 120万円 | 検証の証拠待ち |
| 再配分の条件 | 残る義務と担当の余力 | 四半期に見直し |
「未発注の枠」の欄を自社の記録で埋めてください。架空例の値は「15万円」、担当・次の扱いは「60−20−25万円」です。
05 / 成長戦略
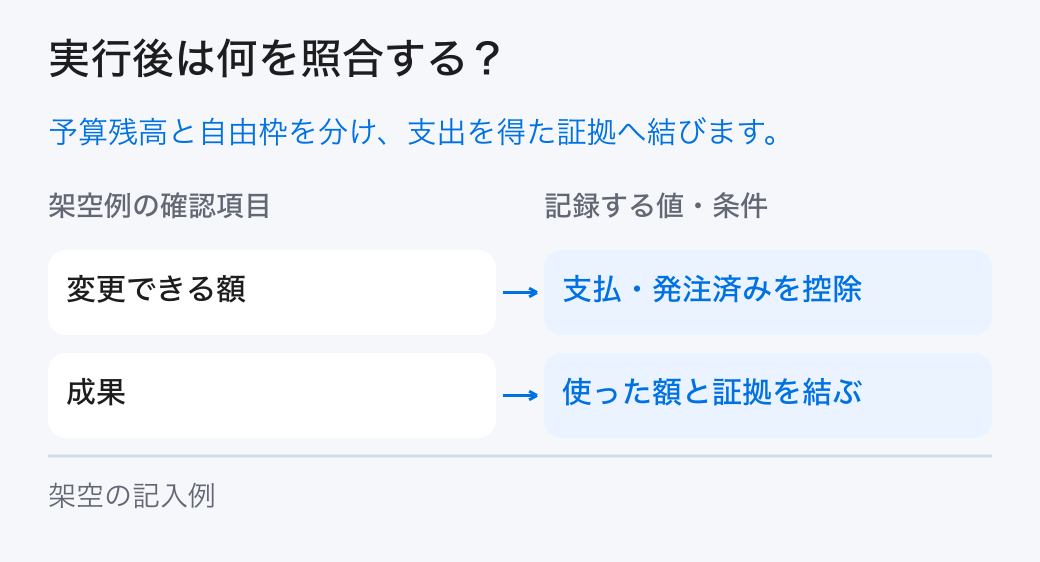
実行後は何を照合する?
「変更できる額:支払・発注済みを控除」と「成果:使った額と証拠を結ぶ」を確認し、計画と実績の差を残します。

検証の15万円の使途と判定日を決めます。拡大候補は必要な供給条件を確認してから額と実行範囲を確定します。
月ごとに支払、発注、見込み、結果を照合します。予算を使い切ったことを成果にせず、何が確認できたかを施策単位で残します。
予算があっても担当の時間が不足する場合があります。金額の配分と人員の配分を照合し、実行できない施策を同時に開始しません。
「拡大候補」の欄を自社の記録で埋めてください。架空例の値は「120万円」、担当・次の扱いは「検証の証拠待ち」です。
06 / 成長戦略
判断を引き継ぐために何を残す?
「拡大候補:120万円」と「再配分の条件:残る義務と担当の余力」を記録し、担当と見直し条件を決めます。

条件が変わった施策は、変更できる額と残る義務を確認して再配分します。止める案の終了費用と、次に使う資源も同時に記録します。
予算配分の完成は、目的、額、担当、条件、発注状態、見直し日がそろうことです。支出の承認と事業の成立を混同しないようにします。
この例は社内の管理予算です。投資商品の推奨や税務処理ではなく、事業の計画と支出を整理するために使います。
「再配分の条件」の欄を自社の記録で埋めてください。架空例の値は「残る義務と担当の余力」、担当・次の扱いは「四半期に見直し」です。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。