材料費が上がると利益はいくら減る?販売数の変化も含めた計算方法
成長戦略 · 実務ガイド
材料の見積もりが上がり、注文も予定より少ない。今の価格のままで、利益はいくら残るのでしょうか。日用品会社の経営者・経理担当へ、材料費・配送料・販売数の変化を分けて計算する方法を説明します。読み終えると、利益の計画を見直すために、調達や営業へ何を確かめるかが分かります。
今日の確認:材料の見積か注文の記録を一つ選び、元の計画と変わった条件、誰に何を確かめるかを書きましょう。

この記事でできるようになること
- 同じ月の材料費・配送料・販売数から、元の利益を確かめる
- 一つの条件を変えた結果と、条件が重なる結果を分ける
- 確認する見積や注文の記録、担当、期限をメモへ残す
まず、1個で残る額と月の利益を計算する
売価から1個分の材料費と配送料を引き、売れる個数を掛けます。最後に月の固定費を引くと、今回比べる利益が分かります。

架空の日用品会社が、同じ月に一つの商品を1,000個売る計画を考えます。売価は1個3,000円、材料費1,400円、配送料300円。月の固定費は80万円で、この例の販売数の範囲では変わらないと仮定します。実在企業の実績ではありません。
1個で残る額は3,000−1,400−300=1,300円です。1,000個売るなら1,300円×1,000個=130万円。そこから固定費80万円を引き、元の計画の利益は50万円になります。ここで使うのは、作った数ではなく売れる予定の数です。
売れる数に応じて増減する費用を変動費、同じ条件の範囲で一定の費用を固定費と呼びます。この例では材料費と配送料を個数に応じて計算します。J-Net21も売上から変動費と固定費を引く関係を説明しています。会社・金額・比較は独自の架空例で、計算に含めていない人件費・保管費・税金などは別に確認します。この50万円を会社全体の正式な利益とはみなしません。
材料費・配送料・販売数を、一つずつ変える
最初は変える条件を一つだけにします。ほかの条件を元のままにすると、どの変化で利益がいくら減るかを確かめやすくなります。

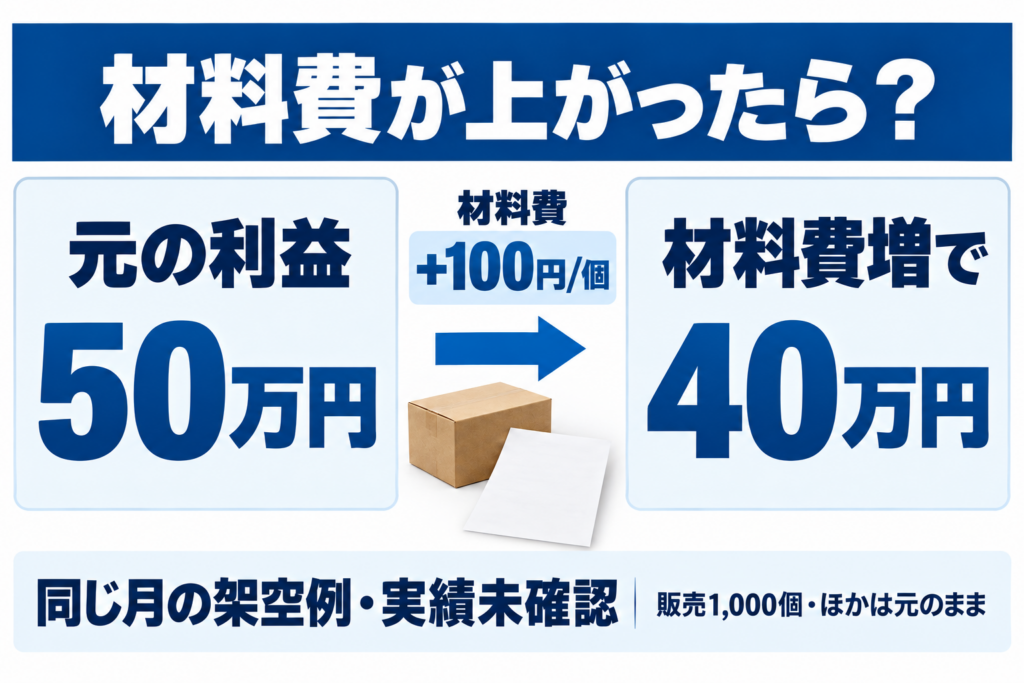
材料費を比べるなら、1個1,400円を1,500円へ変えます。売価3,000円、配送料300円、販売数1,000個、固定費80万円は元のままです。材料費が100円上がった影響だけを計算できます。
配送料を比べる場合は、1個300円を350円へ変え、材料費は1,400円へ戻します。販売数を比べる場合は1,000個を900個へ変え、1個当たりの材料費・配送料、売価と月の固定費を据え置きます。前の比較で変えた条件を、そのまま残さないようにしましょう。
100円・50円・100個は、説明のために置いた架空の変化幅です。自社では材料の見積もり、送料の契約、注文と販売見込みから、実際に比べる金額や数量を選びます。同じ商品・月で、値上げが適用される日もそろえます。
利益50万円が、40・45・37万円になる理由
同じ架空例で、材料費だけ100円上がると40万円、配送料だけ50円上がると45万円、販売数だけ100個減ると37万円になります。

材料費だけが100円上がると、1個で残る額は3,000−1,500−300=1,200円です。1,000個×1,200円−80万円=40万円。元の50万円から10万円減ります。
配送料だけが50円上がると、1個で残る額は1,250円。1,000個×1,250円−80万円=45万円で、5万円減ります。販売数だけが900個になると、900個×1,300円−80万円=37万円で、13万円減ります。
販売が100個減ると売上は30万円減りますが、その100個分の材料費と配送料17万円も減る仮定なので、利益の減少は13万円です。仕入れ済みの商品が余る場合などは、この仮定と違う費用も確認してください。
この変化幅では販売数の影響が13万円で最も大きくなります。ただし、比べた金額や個数が違うため、販売数がいつでも最重要という順位ではありません。どの変化が起きる確率や、すでに起きた利益減少の原因を示すものでもありません。
表は左右に動かして読めます。
| 変える条件 | この例の利益 | 元との違い・据え置く条件 |
|---|---|---|
| 元の計画 | 50万円 | 1,000個×(3,000−1,400−300)−80万円 |
| 材料費のみ100円/個増 | 40万円 | 10万円減。販売1,000個・ほかの条件は元のまま |
| 配送料のみ50円/個増 | 45万円 | 5万円減。販売1,000個・ほかの条件は元のまま |
| 販売数のみ100個減 | 37万円 | 13万円減。売価・1個当たりの費用・固定費は元のまま |
材料費が上がり、販売数も減るなら利益は28万円
材料費1,500円・販売数900個を、元の式へ入れ直します。900×(3,000−1,500−300)−800,000=280,000円で、利益は28万円です。

次は、材料費が1,500円へ上がり、販売数も900個へ減る場合です。売価3,000円、配送料300円、固定費80万円は元のままにして、二つの変更を同じ式に入れます。
一つずつ比べた減少額の10万円と13万円を足し、元の50万円から引くと27万円になります。しかし、材料費が10万円増えるのは1,000個のときです。900個なら、100円×900個=9万円増なので、この組合せでは利益は28万円になります。
複数の条件が変わるときは、元の式に新しい売価・1個当たりの費用・売れる数量・月の固定費を入れ直しましょう。固定費も変わるなら、その新しい額も使います。28万円はこの仮定での試算で、翌月の予測や実績を確定する数字ではありません。
表は左右に動かして読めます。
| 記録する項目 | 架空の記入例 | 誰と何を確認するか |
|---|---|---|
| 同じ月・商品の元の条件 | 同じ月の一商品を売る架空計画。1,000個、売価3,000円、材料1,400円/個、配送300円/個、固定費80万円。利益50万円は含めた費用だけの簡略値。実績と対象外費用は未確認。 | 経理と対象月・商品・含む費用を確認 |
| 材料費だけが変わる場合 | 材料費のみ1,500円/個。販売1,000個、ほかの条件は元のまま。利益40万円、元より10万円減。自社の見積と適用日は未確認。 | 調達と見積・適用日を確認 |
| 配送料だけが変わる場合 | 配送料のみ350円/個。販売1,000個、ほかの条件は元のまま。利益45万円、元より5万円減。自社の契約と追加費は未確認。 | 配送担当と契約・追加費を確認 |
| 販売数だけが変わる場合 | 販売数のみ900個。1個当たりの材料・配送費、売価と固定費は元のまま。利益37万円、元より13万円減。受注と販売見込みの区別は自社で確認。 | 営業と受注・販売見込みを確認 |
| 確認する記録・担当・期限 | 調達は材料見積、配送担当は送料の条件、営業は対象月の注文、経理は費用の範囲を確認する案。実担当、日付、発生確率、判断期限は未定・未確認。 | 実担当と次の記録・期限を相談 |
| 条件が同時に変わる場合 | 材料1,500円/個、販売900個が同時に変わる架空例。900×(3,000−1,500−300)−800,000=28万円。単独の減少10万円+13万円を元の50万円から引いた27万円ではない。資料の根拠と実績は未確認。 | 変わった数量と費用を元の式へ |
見積もりと注文を確かめ、相談する順番を決める
利益への影響だけで順番を決めず、実際に変わりそうか、いつ判断が必要かも確認します。見積もり・送料の契約・注文を、担当と一緒に確かめましょう。

まず、気になる変化に根拠があるかを確認します。材料の値上げ見積もりが届いているのか、送料の改定が決まっているのか、900個は受注済みなのか見込みなのか。決まった条件と、まだ分からない条件を分けます。
調達担当とは材料の見積もりと適用日、配送担当とは送料の契約と追加料金、営業とは対象月の注文・販売見込み、経理とは計算に含める費用を確認します。価格や発注を決める日から逆算して、誰がいつまでに確かめるかを相談しましょう。
材料の買い方、送料、販売価格や販売計画を変える案は、実現できる時期、契約、品質、追加費用も合わせて比べます。試算で利益が残る案でも、相手の合意や実行条件がそろうまでは、決定した計画として扱わないようにします。
まとめ:変わった条件を分け、見積もりと注文で確かめる
元の計画、変わった条件、確かめる記録をそろえましょう。値上がりや注文減少への不安を、次に誰へ何を相談するかという具体的な仕事に変えられます。

元の利益50万円に対し、材料費だけの値上がりなら40万円、配送料だけなら45万円、販売数だけの減少なら37万円でした。材料費上昇と販売数減少が重なる場合は、式へ入れ直して28万円。条件を分けると、数字が変わる理由を説明できます。
まず一つ、今ある見積もりか注文を選び、元の計画と変わった条件を書きましょう。利益への影響を計算したら、未確認の金額・数量・適用日と、それを確かめる担当・期限を添えます。下のメモは、その相談に必要な条件を整理するために使えます。
値上がりや注文の変化を、一人の不安のまま抱え込まないでください。数字と確認する記録がそろえば、担当者と対処を具体的に話せます。実績が出た後も、同じ商品・月・費用の範囲で計画と比べ、次の見積もりや発注に役立てましょう。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。