検査を外注すると安くなる?支出と社内に残る仕事の比べ方
成長戦略 · 実務ガイド
検査を外注したら、費用は安くなるのでしょうか。加工会社の経営者・現場責任者へ、減る支出と社内に残る仕事の比べ方を説明します。読み終えると、見積の範囲、減らせる支出、社内の受入時間について、誰に何を確かめるかが分かります。
- 支出:月8万円増
外注18万円−減る10万円。給与30万円・維持5万円が残る条件。 - 時間:計画上80時間空く
検査100時間−受入20時間。実際の受入時間は未計測。 - 社内の仕事:確認が残る
空く時間の使い道、品質判断、停止時の代替は未確認。

この記事でできるようになること
- 外へ渡す検査と、社内に残る受入・品質判断を分ける
- 外注して減る支出だけを、見積と同じ月で比べる
- 計画上空く時間の使い道と、外注先が止まった場合の対応を相談メモへ残す
01 / 成長戦略
外へ渡す検査と、社内で決めることを分ける
検査を外に渡しても、社内の受入確認・品質判断・顧客への責任は残ります。まず、渡す検査と社内で決めることを分けます。

架空の加工会社で、月100時間の検査を外注する案を考えます。検査を外へ渡しても、検査結果を受け取り、品質を判断し、顧客へ対応する社内の仕事が残ります。社内の費用を全部減らせると考えず、実際に減る支出を確認します。
外注で何を改善したいかを先に決めます。検査が重なって次の仕事へ進めないなら、社内の時間を空けることが目的になる場合もあります。時間が空く計画と、支出が減る計画は別々に確かめます。
社内の費用の中に、外注しても残る給与や設備維持費があれば、その金額は減る支出に数えません。OpenStaxは、選択によって変わる将来の費用を、過去に払った費用や変わらない費用と分けて考える方法を説明しています。以下の会社・円・時間・記入例は、この概念を使うための独自の架空教材です。
この章の根拠:出典1
02 / 成長戦略
外注して減る支出を、元の記録で確かめる
現場は検査と受入に必要な時間、経理は外注して減る支出、調達は見積の範囲を確認します。社長は社内に残す品質判断と顧客対応の責任を整理します。

同じ月・同じ検査内容の架空の計画です。社内の検査は100時間、作業を外注して減る支出は10万円。社員給与30万円と設備維持費5万円は残るとします。外注費は18万円、社内の受入確認は20時間という見込みです。いずれも自社の実績や相場ではありません。
現場が検査の範囲と受入条件、経理が外注して減る支出、調達が外注条件を整理します。社長は社内へ残す品質判断と顧客への責任を決めます。
外注条件には、数量、納期、受け取る検査結果と、不適合への対応を残します。不適合は、検査の基準に合わないことです。単価だけでなく、どこまでの作業と対応が見積に含まれるかを確かめましょう。支払いの時期も別に確認し、この月の支出比較だけで手元資金の増減まで決めないようにします。
03 / 成長戦略
支出の増加と、計画上空く時間を別々に比べる
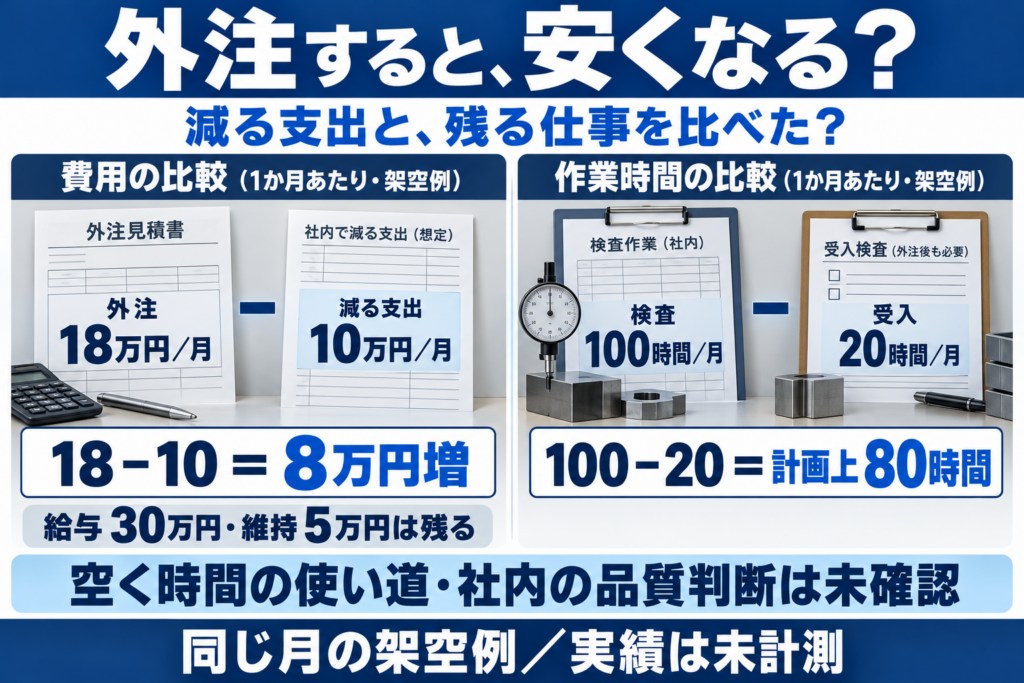
給与と設備維持費が残る月の架空例では、外注18万円−減る支出10万円=8万円の支出増です。検査100時間−受入20時間=計画上80時間空きます。支出の差と時間の差を混ぜずに見ます。

給与と設備維持費が残る条件では、外注して減る支出は10万円です。そこへ外注費18万円が加わるため、18−10=月8万円の支出増になります。社内の作業時間は検査100時間から受入20時間になる計画なので、100−20=計画上80時間空きます。受入に実際に何時間かかったか、まだ測っていません。
計画上空く80時間を、どの仕事に使えるかを確認します。必要な技能や仕事の発生時期が合うかも未確認です。使い道が決まらないまま、売上や利益が増える効果へ換算しません。
この80時間は、計算した検査100時間と受入20時間だけの差です。社内の品質判断・顧客対応・再検査などに別の時間が必要なら、その時間も確認します。80時間をそのまま別の仕事に使えるとは、まだ言えません。
設備維持費5万円も実際に減らせる契約と時期なら、18−10−5=月3万円の支出増に変わります。契約と実施時期は自社の資料で確認してください。費用名だけで減ると決めず、停止できるか分からない支出は未確認と残します。
比較表は横に動かして全ての列を確認できます。
| 比べる項目 | 架空の計画値 | 計算と未確認の条件 |
|---|---|---|
| 減る支出 | 10万円/月 | 給与30万円・維持費5万円は残る条件 |
| 支出の増加 | 8万円/月 | 外注18−減る10万円。追加支出は未確認 |
| 計画上空く時間 | 80時間/月 | 検査100−受入20時間。実際の受入時間は未計測 |
04 / 成長戦略
品質・納期・停止時の条件をそろえて案を選ぶ
社内で続ける案・全部を外注する案・一部だけ外注する案を、同じ品質と納期で比べます。追加費用や外注先が止まった場合の対応が不明なら、未確認として相談します。

社内で検査を続ける案、全部を外注する案、一部だけ外注する案を、同じ品質と納期で比べます。輸送、手直し、管理、緊急時の費用と、相手先が止まった場合の代替も含めます。
一部だけ外注するなら、どの検査を社内で続けるかを決めます。全部を渡す案では、外注先が止まったときに別の会社へ頼めるか、社内へ戻せるかも確かめます。どちらも、対応できるまでの時間と、社内の技能を保つ方法を相談しましょう。
品質条件や情報の扱いが未確認なら発注を保留します。安い見積でも検査の内容や責任の範囲が違えば、そのまま比べられません。同じ条件で見積を確認し直します。
比較表は横に動かして全ての列を確認できます。
| 記録する項目 | 架空の記入例 | 誰と何を確認するか |
|---|---|---|
| 渡す仕事 | 架空の加工会社。検査100時間/月を外へ渡す案。検査内容、受入条件、社内の品質判断と顧客対応の担当は自社で確認。 | 現場・責任者:検査と残る品質判断 |
| 減る支出 | 月の作業を外注して減る支出10万円。内訳と実際に減る時期を経理が確認。自社では未確認。 | 経理:減る支出と時期 |
| 残る支出 | 給与30万円・設備維持費5万円が残る前提。維持費を停止できるかは契約と時期で確認。実績は未確認。 | 経理・契約の担当:残る支出 |
| 外注費と受入時間 | 外注18万円/月、社内受入20時間/月という見込み。支出差18−10=月8万円増、時間差100−20=計画上80時間。検査と受入だけの時間差で、追加の社内作業、輸送・手直し・管理費と実受入時間は未確認。 | 調達・現場:範囲、追加支出、実受入時間 |
| 空く時間の使い道 | 計画上空く80時間を使う仕事、必要な技能、発生する時期を確認。使い道と売上・利益の効果は未確認。 | 社長・現場:使う仕事と技能 |
| 外注先が止まった場合 | 代替の外注先や社内へ戻す範囲、再開までの時間、社内技能の維持を確認。対応と責任者は未定。 | 責任者:止まったときの代替と社内技能 |
05 / 成長戦略
試した後、受入時間と支出の記録を照合する
試行後は、外注費だけでなく社内の受入・再検査の時間、納期、空いた時間の使い道も記録します。計画上の80時間が実際に空いたとは、まだ言えません。

外注範囲を限定して試し、出す資料、受け入れる記録、不適合の戻し先を決めます。社内の承認や顧客対応の責任が消えるわけではありません。
試行後は、外注費、社内の受入・再検査の時間、納期、品質、空いた時間の使い道を記録します。計画上の80時間が実際に空いたかは、この記録で確かめます。まだ測っていない結果は未計測と残してください。
空いた時間は実際の仕事へ配分して初めて活用されます。売上増の仮定を置く場合は、需要と提供までの条件を別に示します。
06 / 成長戦略
まとめ:検査1つと未確認の条件を相談メモへ
今日の一歩は、外注したい検査を1つ選び、受け取る人・社内の品質判断・減らせる支出の元資料を書くことです。分からない欄は未確認と残し、誰へ何を聞くかを整理します。

外注する検査を増やす前に、外注先が受けられる仕事の量と、自社で受入・品質確認できる時間と担当を確かめます。変わる支出と、計画上空く時間の使い道を並べ、経営者が目的に合う範囲を選びます。
今日できるのは、外注したい検査を1つ選び、社内で受け取る人、残る品質判断、見積と減る支出の元資料を書き出すことです。誰へ何を聞くかが見えると、外注後に現場へ戻ってくる仕事も、発注前に相談できます。
社内で検査できる人がいなくなると、再び社内で行うまでに時間がかかります。短期の単価だけでなく、社内へ戻す場合の担当・技能・準備時間も確かめましょう。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。