製品原価の資料が食い違うときは?部品表・材料単価・作業時間のそろえ方
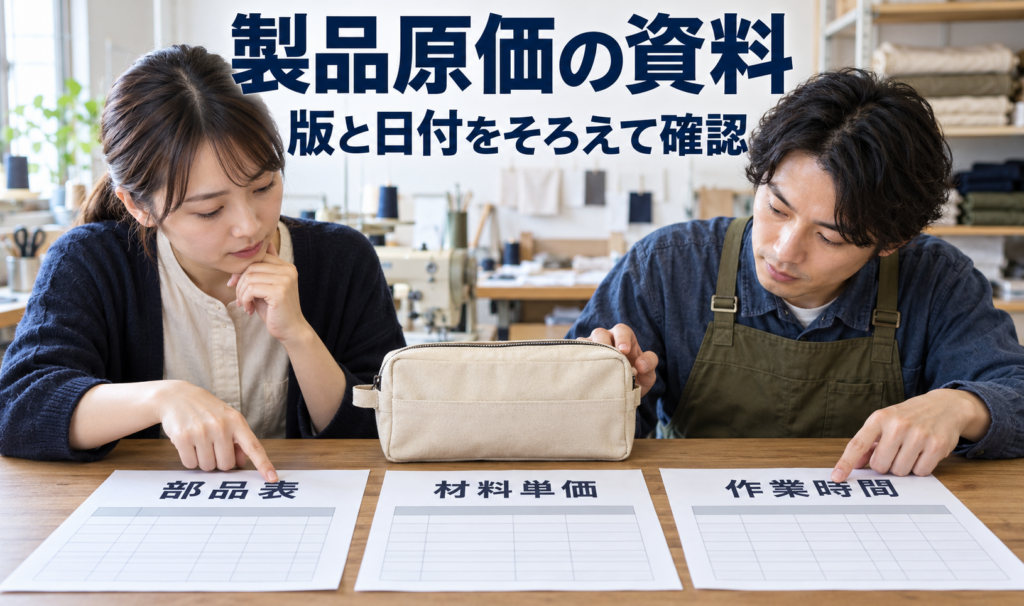
布製品を作る会社で、製品の原価表を更新する担当者へ。ファスナーの仕入単価が変わったのに、部品表と作業時間は別の表にあり、どの製品のどの版を直せばよいか迷っていませんか。先に必要なのは、同じ仕様・構成・適用日で元資料をそろえることです。この記事では、部分の材料差を比べる方法、金額を出せない条件、担当へ尋ねる内容を架空例で説明します。
答え:新しい単価だけを、古い原価表へ上書きしない。製品と仕様、部品表の版、使用量の単位、単価の適用日、工程と作業時間、費用に含む範囲を一組にします。確認できる材料分は条件を分けて試算し、賃率や費用範囲が不明なら総原価・利益・販売価格は確定せず担当へ戻します。
AIによる説明用の架空場面です。実企業の製造、原価表更新、販売価格の了承や成果を示しません。
以下は説明用の架空例です。 実企業の製造原価や販売価格を示しません。 実際の更新・計算・承認を行った記録でもありません。対象は計算前の資料の整え方であり、決算・税務処理やERP製品の選定、接続操作の全手順ではありません。
最初に、何の原価を比べるか決める
材料の一部を比べたいのか、製品全体の原価を決めたいのかを分けます。材料費だけの試算へ、労務費や間接費まで含めた総原価という名前を付けると、どの費用が欠けているか分からなくなるためです。
次の図では、いま作る下書きと、別に条件を確認する判断を見分けてください。
二枚の紙は用途の違いです。材料の一部を比べた結果を、正式原価や売価の了承へ置き換えません。
| 確かめる項目 | 記録・判断 |
|---|---|
| 使う目的 | 材料単価の改定が、どの製品のどの部品分へ影響するか調べる。正式原価や値決めの完了とは分ける。 |
| 単位 | 一製品、一ロット、期間集計のどれか。部品表の必要量と単価・作業時間の単位を合わせる。 |
| 含める費用 | 材料、作業、外注、間接費等のうち何を採るかを経理と確認。対象外・未確認は理由を残す。 |
| 戻れる根拠 | 製品・仕様・構成の版、資料名、適用日、確認担当を残し、同じ条件で見直せるようにする。 |
たとえば、工具袋のファスナー単価だけ分かっても、他の材料や作業の費用がそろったとは言えません。材料差の確認という用途から始め、残る費用が不明なら下書きの範囲を明記します。在庫の評価や会社の費用の扱いは、購買単価だけから決めず経理へ確認してください。
部品表・単価・作業時間を、同じ製品へ結ぶ
同じ製品・仕様に使う資料を一組にし、数量・単価・時間を別の情報として確認します。部品表は、何をいくつ使って製品を作るかを示す資料で、BOMとも呼ばれます。単価の一覧や作業時間表は、部品表と別に更新されることがあります。
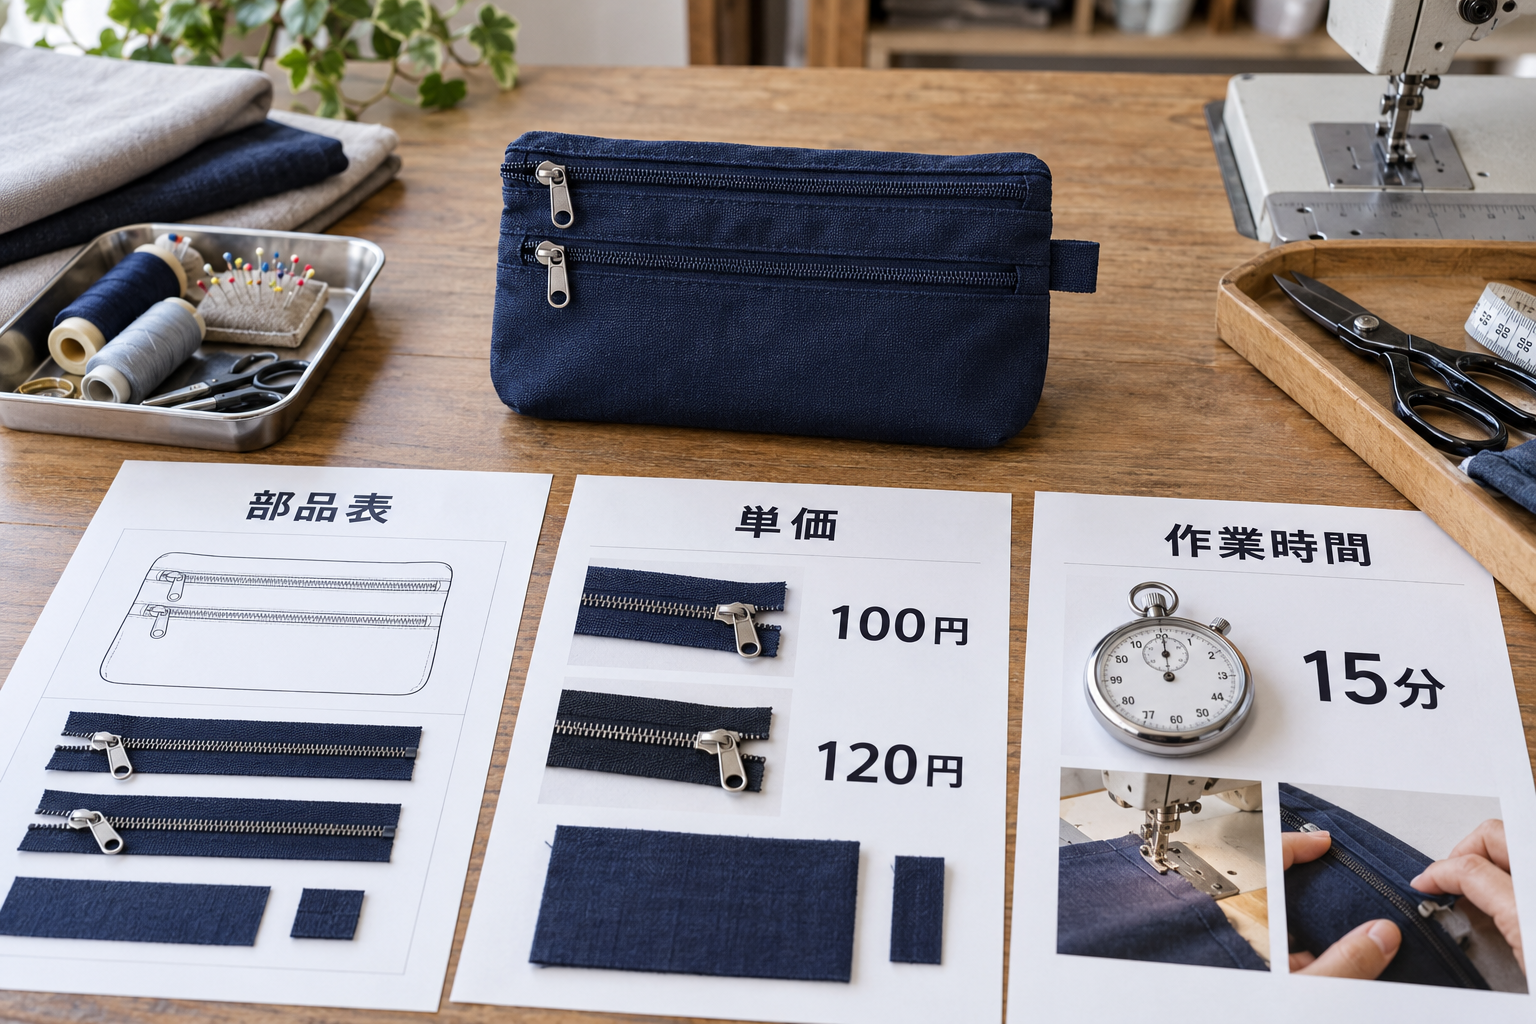
図では、工具袋と、それに使う部品表・単価記録の線を見てください。下の表には、資料から読める値と、まだ決まらない条件をすべて残しています。
線は同じ製品の資料を対応させる関係です。計算や更新が終わった印ではありません。作業時間だけでは金額を決められません。
| 確かめる項目 | 記録・判断 |
|---|---|
| 例の前提 | 工具袋の例/架空の布製品メーカー/原価担当 |
| 製品・材料 | 工具袋/ファスナー |
| 対応させる版 | 仕様1/部品表 構成1 |
| 一製品に使う数量 | 2個 |
| 旧単価・新単価 | 100円/120円 |
| 新単価の適用日 | 架空の10月1日。年や旧単価の有効末日は未設定。 |
| 一製品の作業時間 | 15分 |
| 賃率の確認状態 | この例では確認していないと設定 |
| 原価表の更新状態 | この例では未更新と設定 |
| 価格変更の了承 | 了承の有無が未確認 |
| 在庫評価方法・実際利益 | 評価方法は未確認/実際の利益は未確認 |
賃率は、作業時間を金額へ直すときの時間当たりの単価です。何の費用を含めた単価かも確認します。15分と分かっていても、賃率を確認していないので労務費は出せません。「確認していない」「未更新」は、この例でそう設定した状態です。値を取得できていない未確認とは、元データの意味を分けて残します。
製品名が同じでも、仕様や構成、完成品の単位が違えば同じ計算にできない場合があります。現場が実際に使う構成と違うときは、名称を合わせるだけで続行せず、どの版を対象にするか製造担当へ戻してください。
新単価を使う日と、残す旧版を分ける
旧条件と新条件を別々に残し、どの記録から新単価を使うかを確認します。資料を直した日と、単価や構成を適用する日は同じとは限りません。過去の計算を新単価で上書きすると、当時の根拠が追えなくなります。
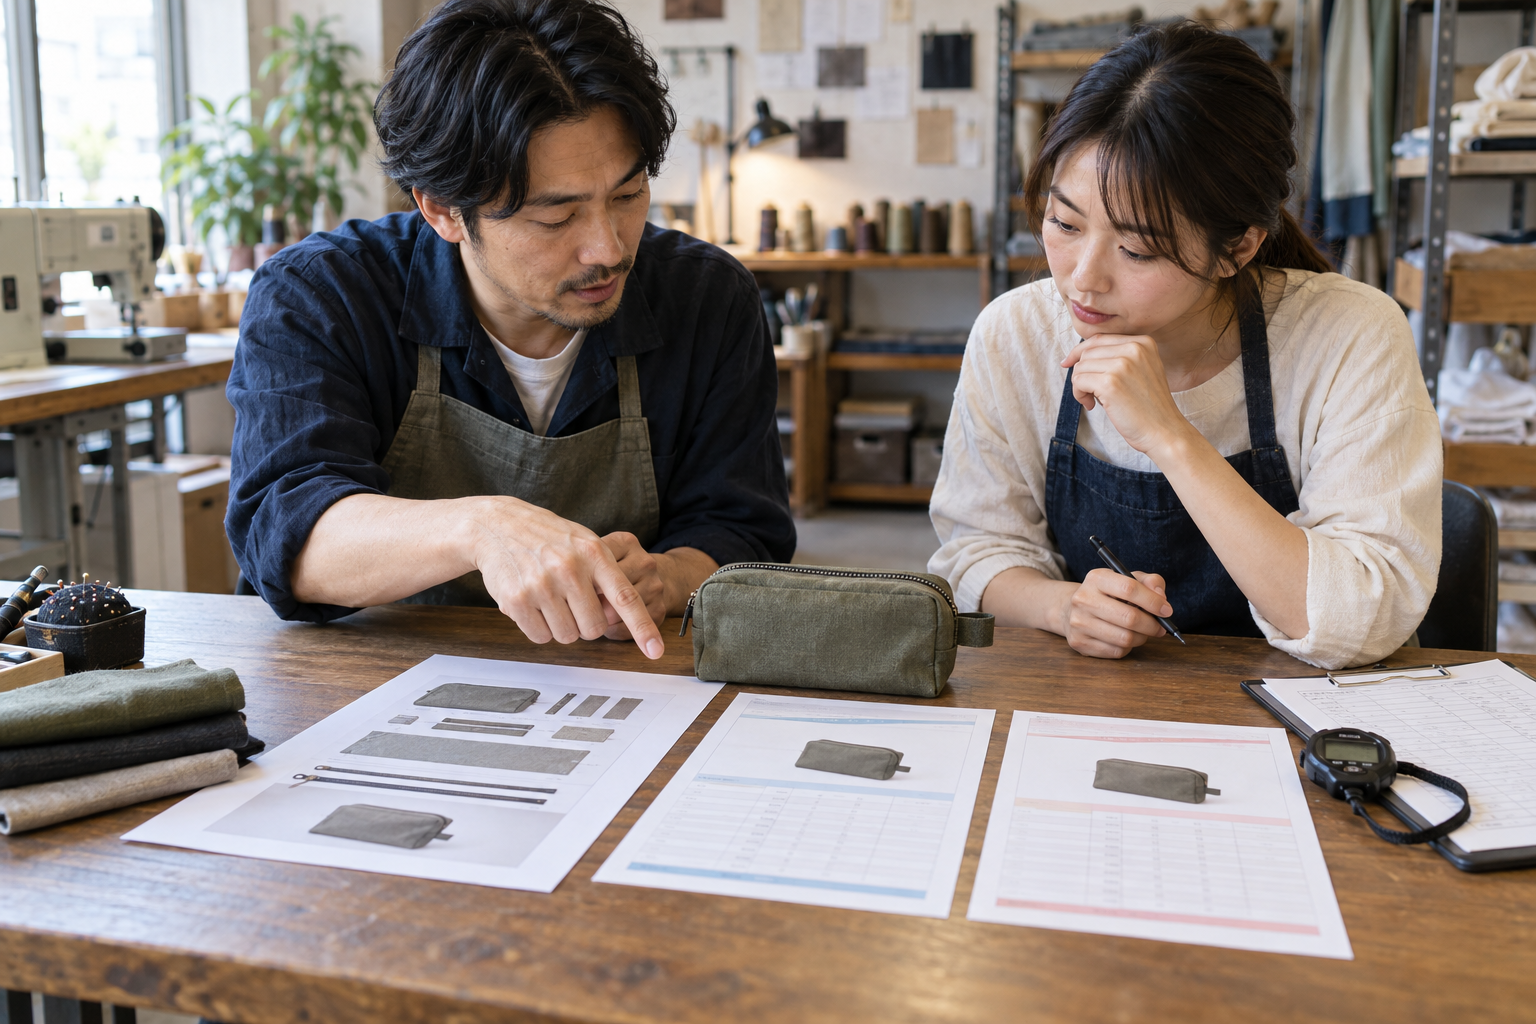
次の比較は、同じ構成で同じファスナー2個を使うという条件の算数です。工具袋の総原価を計算した結果ではありません。
比べているのはファスナーの部品分だけです。差40円を総原価や利益の差とせず、どの記録に新単価を使うかを次に確認します。
| 確かめる項目 | 記録・判断 |
|---|---|
| 旧単価の条件 | 2個×100円=200円 |
| 新単価の条件 | 2個×120円=240円 |
| この部品分の差 | 240円−200円=40円。作業・他材料・間接費を含む総原価や利益、販売価格の差ではない。 |
200円・240円・40円は、原資料の数量と単価からこの比較のために導いた値です。原資料に追加の実績が観測されたという意味ではありません。新単価の適用日は架空の10月1日ですが、年、旧単価の有効末日、過去の在庫へどの単価を使うかは設定していません。
MicrosoftのDynamics 365 Supply Chain ManagementのBOM計算説明でも、品目、原価・部品表・工程の版、数量、日付、拠点を計算の条件として扱います。同製品の仕様を全ERPや日本の会計規則へ一般化するのではなく、自社で何を固定するかを質問する手掛かりにします。
また、同製品の原価バージョンの説明は、計画原価の試算と原価記録の状態・有効日を区別します。システム上のActiveなどの状態を、顧客への価格変更の了承と同じ意味にはしません。
値が欠ける別製品は、0で計算しない
単価や時間が不明な別製品は、その項目を0や前の製品の値で埋めず保留します。書類ケースは工具袋と別の製品です。材料や構成も違うので、工具袋の値を流用して計算できたことにしてはいけません。
二例は別製品で、修正前後ではありません。 0と未確認は区別します。 以下の未確認は、必要な情報をまだ確かめていないという意味です。
工具袋の修正後を描いた図ではありません。別製品の留め具に、工具袋の単価や15分を借りて埋めません。
| 確かめる項目 | 記録・判断 |
|---|---|
| 例の前提 | 書類ケースの例/架空の布製品メーカーの別製品担当/製造担当 |
| 製品・材料 | 書類ケース/留め具 |
| 対応させる版 | 仕様2/部品表 構成2 |
| 一製品に使う数量 | 1個 |
| 旧単価・新単価 | 未確認/未確認 |
| 新単価の適用日 | 未確認 |
| 作業時間・賃率の確認 | 時間は未確認/賃率の確認状態も未確認 |
| 原価表の更新状態 | この例では未更新と設定 |
| 価格変更の了承 | 了承の有無が未確認 |
| 在庫評価方法・実際利益 | 評価方法は未確認/実際の利益は未確認 |
| 確かめる項目 | 記録・判断 |
|---|---|
| 元の参照 | 書類ケース/仕様2/構成2/留め具1個。 |
| 分からないこと | 旧新の単価と適用日、作業時間、賃率確認状態、評価方法、価格変更の了承、実際利益。 |
| 暫定の扱い | 元資料を保持し、総原価や売価を確定しない。工具袋の100円・120円・15分で補わない。 |
| 確認先・戻る条件 | 購買・製造・経理へ該当資料を依頼する予定。根拠付き回答が得られた項目だけ更新し、残る未確認を維持する。 |
これは未送信・未回答の文例です。元資料が見つからない理由まで、入力漏れや無料材料などと決めつけません。確認先が不明なら資料の管理元から特定し、いつ何の回答で再確認するかを残します。
購買・製造・経理へ、条件と根拠を聞く
原価担当だけで不足を埋めず、購買・製造・経理へ根拠と条件を分けて尋ねます。単価を知る担当と、構成や時間を知る担当、会社の費用の扱いを判断する担当が違うためです。
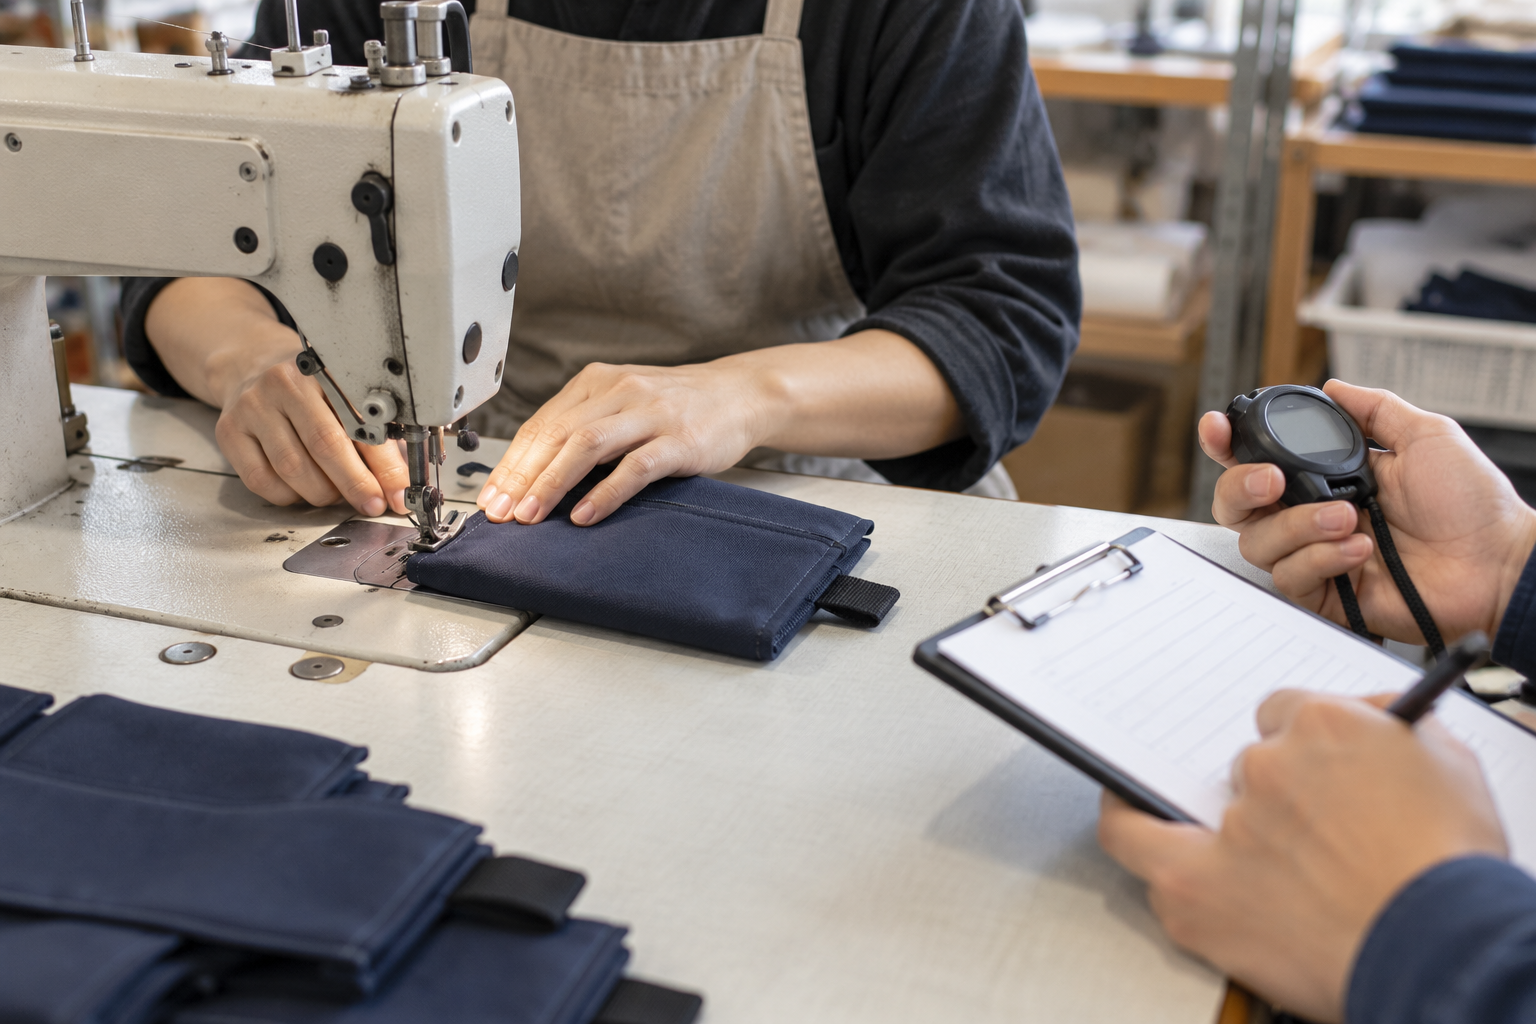
図は資料の受渡し、表は具体的な質問と返してほしい内容を示します。順番に相談しても、根拠のない項目を合意済みにはしません。
図は確認依頼の流れです。回答や了承を得た実績ではなく、誰がどの条件を説明するかを示します。
| 確かめる項目 | 記録・判断 |
|---|---|
| 購買 | 「ファスナーの120円は、どの材料仕様・数量単位・取引条件・適用日ですか」。元見積や単価記録と対象範囲を受け取る。 |
| 製造 | 「工具袋仕様1・構成1に2個を使う条件は現在の実態と同じですか。15分はどの作業と対象数量ですか」。構成・工程・時間の根拠を受け取る。 |
| 経理 | 「作業時間へ適用する賃率と含める費用は何ですか。在庫評価や間接費はどう扱いますか」。用途に応じた費用範囲と未決条件を受け取る。 |
| 原価担当・IT | 回答を元資料へ結び、対象版だけの試算条件、保留条件、正式反映を確認する相手を渡す。自動連携を作るなら、更新範囲と過去の根拠の残し方も尋ねる。 |
工具袋についての依頼文例(未送信)
「仕様1・構成1の工具袋で、ファスナーは2個、旧単価100円・新単価120円、新単価は架空の10月1日適用と置いています。どの記録からこの単価を使うか、同じ単位・条件かを確認したいです。作業15分の範囲と賃率、含める費用も未決です。該当資料と、判断できない条件を教えてください。」
回答があっても、単価だけなら単価の条件だけを更新します。仕様が違えばその製品条件を分け、どの記録から適用するか不明なら保留を残します。「システムを最新化した」という返答だけでは、現場の構成や会社の費用条件まで確認できたことにしません。
試算と承認・正式反映を分けて確かめる
試算は同じ資料と条件へ戻して確かめ、正式反映や価格変更の了承を別に記録します。合計が出ても、単位・版・適用日が混ざったり、不明値が0へ変わったりすれば判断を誤るためです。
次の図と表は、これから確認するときの観点です。実際に試算や承認を済ませた結果ではありません。
合計が出るだけでは十分ではありません。元資料と同じ条件で説明でき、残る未確認をたどれるかを確認します。
| 確かめる項目 | 記録・判断 |
|---|---|
| 対象製品 | 仕様1・構成1の工具袋と、仕様2・構成2の書類ケースが混ざっていないか。違う条件なら分ける。 |
| 部分計算 | 工具袋のファスナー分の200円・240円・差40円を、元の2個と単価へ戻して説明できるか。総原価や利益へ改名しない。 |
| 版・適用日 | 何の版・単位・適用日で試したか残っているか。旧単価の有効末日や年を勝手に足していないか。 |
| 不明値と状態 | 未確認を0や了承済みへ変えていないか。確認していない状態、未更新、情報未取得を区別できるか。 |
| 反映・用途 | 誰が何の根拠を見て、どの用途の反映を了承したか確認できるか。未取得なら試算と正式反映を分けておく。 |
確認記録は「対象と元参照/採用条件/確認した根拠/担当と時点/保留理由/再確認のきっかけ」で残します。満たせない場合は該当する担当へ戻し、回答を受けた範囲だけ再計算します。古い試算の条件も追えるようにしてください。
この例では、総原価、実際の利益、販売価格は出していません。材料・時間の整備が終わったあとに利益率の変化を分析したい場合は、単価・材料・手戻りから利益率の差を調べる方法へ進みます。今回の40円をその記事の数値や自社の改善効果へ混ぜません。
まとめ:一製品の資料と未確認を並べる
製品原価の資料をそろえるときは、同じ製品・仕様・構成を起点に、数量と単位、単価の適用日、工程・作業時間、費用範囲を結びます。材料の一部が比べられても、未確認が残る総原価・利益・売価は確定しません。
最初は一製品を選び、使う資料と分からない条件を並べます。全製品を一度に更新する前に、この一組で判断の流れを確かめます。
最初の一歩:自社の一製品を選び、部品表・単価記録・作業時間表を並べてください。版・適用日・単位の食い違いと不明点を書き、購買・製造・経理へ具体的に尋ねることから始めます。
出典と確認した範囲
確認日:2026年10月27日。本文の工具袋・書類ケースと金額は、本稿用の架空例です。製品の実操作、実企業の原価更新や値決めを検証したものではありません。
- Microsoft Learn:BOM calculations(表示更新2025年7月21日)。同製品の計算条件として版・数量・日付・拠点を区別する説明を参照。
- Microsoft Learn:Costing versions overview(表示更新2026年6月22日)。同製品の標準・計画原価、記録の状態と有効日を参照。
Dynamics 365 Supply Chain Managementの公開仕様であり、他製品、日本の会計・税務義務、自社の承認制度を一律に決める根拠ではありません。利用する版・機能・地域と会社の運用は別に確認してください。
原価表と元資料の対応から整理したい方へ
どの製品の資料をそろえるべきか、版や適用日の確認がどこで止まるかを整理したい場合は、現在の仕事と未確認の条件をDREEXYへ相談できます。本稿の架空金額ではなく、自社で確かめたい業務からお伝えください。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。