売上の半分が一社なら何を確認する?請求・材料・機械時間で見る顧客集中
DREEXY / 経営の判断を、元資料から。
「いつものA社から、もう20時間分お願いしたい」。売上の半分を支える顧客です。断りたくない。でも、入金を待つ請求と、先に払う材料代と、満杯の機械予約を見ずに返事をしてよいでしょうか。
この記事では9人の架空の治具工場「つばめ治具」のK55票を使います。納品台帳から請求票、材料購入票、現金予定、機械予約へ順に戻り、追加注文へ返事をする前の確認を一枚にまとめます。金額は万円、数値と人物は全て学習用の設定です。
売上比率だけで受注を決めず、同じ相手への未回収、取消不能材料、次の支払直後の現金、設備の予約時間を別々に確認します。この例では現金の遅れ案に30万円の不足、機械に20時間の不足が残るため、追加の20時間と新しい専用材料の約束を保留します。
A北とA南。別の工場なら、別の顧客ですか?
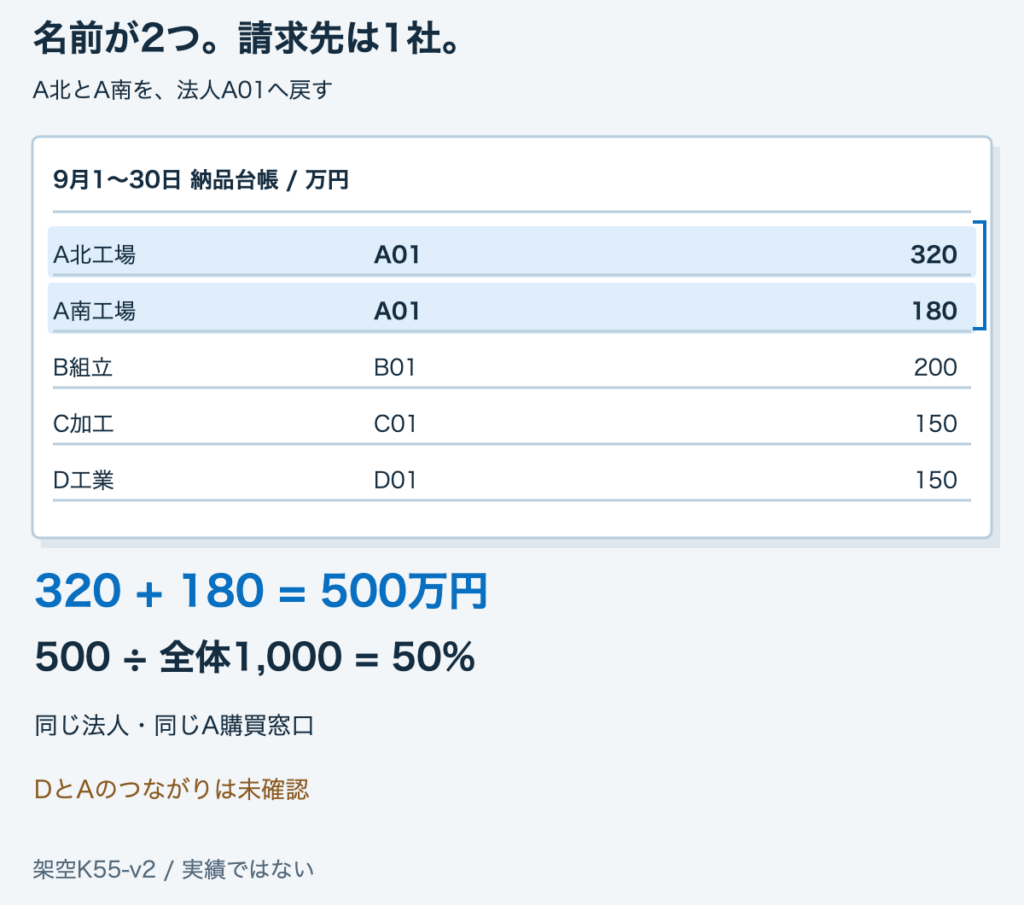
請求先が同じA01で、注文を決める購買窓口も同じなら、二工場をまとめて確認します。A北320+A南180=500万円。9月の全売上1,000万円の50%です。

まず納品台帳の五行を見ます。2026年9月1〜30日の売上はA北320、A南180、B200、C150、D150万円です。A北とA南の表示名は違いますが、請求先法人IDはどちらもA01。営業の宮川は、二工場の注文を同じA購買窓口が決めることも記録しています。
二行をまとめると320+180=500万円。全体は320+180+200+150+150=1,000万円なので、500÷1,000=50%です。売上の割合は「Aの決定が自社へどの程度及ぶか」を調べる入口です。表示名が五つあるだけで、注文が五つの独立した相手へ分かれているとはいえません。
D工業とAの資本関係や注文を決める人のつながりは未確認です。Dの150万円をAへ足したり、逆に完全に独立と決めたりせず、「法人別に分かること」と「共通する決定の未確認」を別欄へ残します。日本政策金融公庫の企業概要書でも、販売先のシェアと回収条件は別欄です。K55のまとめ方と数値は独自の教材です。
売上の金額は全行で同じ定義にそろえます。この教材は税額を分けない簡略設定で、返品・値引きはありません。実務では自社の集計条件を票へ書きます。50%を超えたら拒否、49%なら安全という線引きにはせず、追加20時間の注文に返事をするため次の資料を開きます。
表は横に動かして全列を読めます。
| 納品先表示 | 請求先法人ID | 9月売上(万円) | 注文窓口の確認 |
|---|---|---|---|
| A北工場 | A01 | 320 | A購買窓口 |
| A南工場 | A01 | 180 | A北と同じA購買窓口 |
| B組立 | B01 | 200 | B窓口 |
| C加工 | C01 | 150 | C窓口 |
| D工業 | D01 | 150 | Aとの関係は未確認 |
| 合計/A01合計 | 全体/A01 | 1,000/500 | A売上比率500÷1,000=50% |
全て架空。法人IDは教材の匿名記号です。注文窓口の確認と、法人・企業群の関係確認を同じ確定事実にしません。
考え方の原典:企業概要書 記入例
同じ500万円でも、売上と未回収は何が違いますか?
9月の売上は一か月の納品額。10月12日の未回収は、その朝に残っている請求額です。Aの500万円を割る全体が1,000万円と800万円で違うので、割合も50%と62.5%になります。

次に経理の佐々木が、2026年10月12日朝の請求票を入金記録と照合します。I11のA北300、I12のA南200、I13のB150、I14のC150万円で全体800万円。A01の二票は500万円、500÷800=62.5%です。同じ請求の再送メールは新しい請求として増やしません。
売上のA500万円と未回収のA500万円は、たまたま同じ金額です。前者は9月中の納品。後者には、I11の8〜9月の納品に対する残額も入ります。売上全体1,000万円を未回収の分母へ流用すると、その朝に誰の請求が残っているかを表せません。
I11とI12の支払予定日は10月31日です。10月12日の時点では期日前の未入金で、期日超過ではありません。62.5%は貸倒れの確率や損失予測でもありません。宮川の「予定日の回答」と、佐々木が口座で確かめる「実際の入金」を分け、受領した時点で消し込みます。
全体の未回収が0万円なら、比率は計算対象なしです。0÷0を0%にはしません。一部の請求しか取れない場合も、全体800万円を確定せず取得した範囲と足りない票を残します。期日・対象納品・残額を同じ請求番号で追えることが、割合の大きさより先です。
表は横に動かして全列を読めます。
| 請求票・相手 | 対象の納品 | 残額(万円) | 支払予定日/現在 |
|---|---|---|---|
| I11・A北/A01 | 8〜9月 | 300 | 10月31日/未入金、期日前 |
| I12・A南/A01 | 9月 | 200 | 10月31日/未入金、期日前 |
| I13・B01 | 9月 | 150 | 10月20日/未入金、期日前 |
| I14・C01 | 9月 | 150 | 10月30日/未入金、期日前 |
| 全体/A01 | 10月12日時点 | 800/500 | A割合500÷800=62.5% |
全て架空。9月売上と請求残高を足して損失額にしません。請求票の支払予定日は、今後の実入金の証拠ではありません。
材料24万円。請求500万円へ足してよいですか?
足して「損失524万円」とはしません。500万円は受け取る請求、24万円は払う材料の購入額です。材料24万円は11月5日の支払250万円に含まれているため、現金表でもう一度引きません。

製作の伊藤が持ってきた購入票S05には、Aの仕事用の材料24万円が載っています。受入済みで、この票の確認済み発注条件では取消不能です。通常の金具16万円と、Aの品番を刻んだ専用部品8万円に分かれます。Aへ請求するI11/I12と、材料代を払うS05は相手も資料も別です。
通常金具16万円はB/Cの図面へ適合すると確認できました。しかしB/Cからの追加注文は未確認です。「使える」を「売れた」「現金が戻った」に変えません。刻印部品8万円は転用・追加加工費が未確認。使えない、価値0、必ず8万円の損失という結論にも飛びません。
S05の24万円は、経理の支払票P25にまとめた11月5日の250万円の中にあります。現金表で250万円を引けばS05も含まれます。さらに24万円を引くと二重計上です。購入票番号を支払票へ結び、どの支払に入れたかを追えるようにします。別購入は新しい票にし、S05へ上書きしません。
Aの入金が遅れる仮定でも、S05の支払が消えるとは置きません。請求の残額と材料の購入額を「集中損失」へ合算せず、取り消せるか、他に使えるか、いつ払うかを確認します。契約条件や会計上の評価に判断が必要なら、その元票を持って専門家へ確かめます。
表は横に動かして全列を読めます。
| 記録 | 金額(万円) | 確認できたこと | 未確認/現金表への置き方 |
|---|---|---|---|
| Aの未回収I11/I12 | 500 | 10月31日支払予定、期日前 | 実入金は未確認 |
| S05・通常金具 | 16 | 受入済み・取消不能・B/C図面適合 | 追加注文は未確認。即現金化としない |
| S05・刻印部品 | 8 | 受入済み・取消不能 | 転用と追加加工費は未確認 |
| S05合計→支払P25 | 24 | 11月5日の250に含む | 現金表では250を一度引く |
全て架空。取消不能はこの発注票の確認済み条件です。一般的な契約解釈・在庫評価・損失額を確定しません。
10月末に現金があっても、11月5日に足りますか?
Aの入金500万円だけを10月31日から11月15日へずらすと、11月5日の予定残高は70万円です。この工場の社内目安100万円へ30万円足りません。

10月12日の開始現金は120万円です。Bから20日に150万円、Cから30日に150万円を受け取る予定。25日に100万円、11月5日に250万円を払う予定です。ここでは11月5日までの他の入出金はないと明示して比較します。自社の表では給与・税・返済などを含め、未確認の支払を0にしません。
Aが10月31日に500万円を払う案は、120→270→170→320→820→570万円です。受領日だけ11月15日にした遅れ案では、11月5日までAを受け取らないため120→270→170→320→320→70万円。この比較へ注文消失や材料価値の低下を勝手に足さず、動かした条件を一つにします。
森社長がこの教材で決めた社内目安は100万円。遅れ案の70万円は30万円下回ります。100万円は会社共通の安全基準ではなく、何の支払に備えるかを自社で決める値です。月末の820万円だけで判断すると、次の250万円の支払を見落とします。予定残高が正でも、実際に払えると保証する表ではありません。
日本政策金融公庫の月次資金繰り計画は、売上と売掛金の現金回収を分け、入出金から残高へつなぎます。この記事の日付別二案は独自の練習です。Aから予定日の回答が来ても受領済みとせず口座へ照合します。B/Cもまだ予定なので、別の遅れが分かれば日付と金額を更新し再計算します。
表は横に動かして全列を読めます。
| 日付・入出金(万円) | Aが10月31日入金 | Aが11月15日入金 | 状態 |
|---|---|---|---|
| 10月12日・開始120 | 120 | 120 | 開始条件は教材設定 |
| 10月20日・B+150 | 270 | 270 | 入金予定 |
| 10月25日・支払−100 | 170 | 170 | 支払予定 |
| 10月30日・C+150 | 320 | 320 | 入金予定 |
| 10月31日・A+500または0 | 820 | 320 | 遅れ案は11月5日まで未受領 |
| 11月5日・支払−250 | 570 | 70 | S05の24は250の内数 |
| 社内目安100との差 | 470上回る | 30不足 | 教材の目安。実支払成立を示さない |
単位は万円。全て架空の未実行予定です。他の入出金なし、注文減少なしという比較条件を外すと再計算が必要です。
考え方の原典:経営改善計画書
追加20時間。「いつもの機械」で受けられますか?
11月の機械M1は、使える100時間をA60・B25・C15で予約済みです。追加20時間の場所はまだなく、納期も新しい材料発注も今は約束しません。

機械M1の11月に使える時間は、保守などを除いて100時間という設定です。A60+B25+C15=100時間で満杯。Aの追加依頼20時間を置くと120時間になり、20時間分の実現方法が必要です。売上のA比率が50%でも、機械の半分が空いている意味ではありません。
別の仮案として、Aの予約が20時間減った場合も考えます。その枠をBへ使うには、治具交換と調整の段取り4時間が必要なので、作業は最大16時間です。予約取消しもBの追加注文も実際には起きていません。空いた時間を売上に変えられるかは、需要・品質・費用・日程を別に確認します。
10月13日、宮川は13時までにAの入金予定とDとの関係、伊藤は14時までにS05の転用条件とM1の追加時間、佐々木は15時までにP25を含めた全入出金を確認します。森は16時に同じ版のK55を読みます。返事のない項目は未確認のまま残し、追加20時間と新しい専用材料発注は保留です。
再判断には、現金30万円の不足への合意した対応と、追加20時間をどの設備・外注・日付で実現するかが必要です。相手の予定日だけ聞く、別顧客を探す、売上比率を下げるという言葉だけでは支払日と機械枠は変わりません。既存の納期・契約・支払義務は、この票で取り消さず別に確認を続けます。
表は横に動かして全列を読めます。
| 対象 | 今の確認・計算 | 担当と期限(全て10月13日) | 判断と再確認資料 |
|---|---|---|---|
| Aの入金/Dの関係 | A請求500は未入金。D関係未確認 | 宮川13時 | A予定日の回答/注文窓口・法人関係 |
| 資金とS05支払 | 遅れ案70、目安へ30不足。24は250内数 | 佐々木15時 | 全入出金の新版/不足への合意した対応 |
| 材料と機械M1 | 16万円はB/C図面適合・追加注文未確認/8万円は転用未確認。100枠へ追加20は不足20 | 伊藤14時 | 図面・加工条件/追加設備時間・品質・費用 |
| 追加受注/新しい専用発注 | 現時点で未約束、保留 | 森16時 | 上の回答を同じ版で再確認。空欄なら保留継続 |
既存義務の取消しや支払停止を指示する票ではありません。追加20時間の契約・発注・外注の実行は未実施です。
機械時間を増やすため設備や外注を比べる段階では、現状維持との差額・回収時期・需要の条件を別に確認します。
まとめ:追加注文に返事をする前に、何をそろえますか?
K55に、同じ法人・請求の期日・材料の使い道・日付別現金・機械枠をつなぎます。担当3人が根拠を持ち帰り、森社長が10月13日16時に追加受注を再判断します。

大切なのは「一社が50%」で終わらせないことです。A北/A南をA01へまとめた根拠、9月の売上500/1,000、10月12日の請求500/800を分け、その相手に残る材料と機械予約へつなぎます。期間・時点・単位の違う金額を一つの危険点数へ変えません。
K55の今の判断は追加約束の保留です。11月5日の遅れ案70万円は目安100へ30万円不足。M1は100時間で満杯なので追加20時間の行き先がありません。材料24万円も、16万円の図面適合と8万円の転用未確認を分けます。現金・時間・用途の答えをそろえてから森が返事をします。
資料確認の完了と実行の完了は違います。票を埋めても入金、材料転用、設備追加、注文成立はまだ未実施。10月31日の受領と11月5日の支払は実証拠へ照合し、予定と違えば版を更新します。未回答と次の担当が分かる票は引き継げますが、集中リスクが解消した実績ではありません。
まず空欄票に自社の売上期間と残高確認時点を書き、元資料の番号を添えます。全体の請求、入金日の返答、設備枠の根拠が不足するなら、その不足を判断者へ渡します。次の約束を誰が、どの根拠で、いつ判断するかまで残して、確認を止めない形にします。
考え方を確認した一次資料
日本政策金融公庫:企業概要書 記入例
1ページ「6 取引先・取引関係等」。取引先名/シェア/掛取引割合/回収・支払の条件の別欄。
販売先の割合と、回収・支払の条件を別に整理する概念。
融資面談用の記入例です。K55の法人まとめ、集中判定、50%や62.5%、設備時間の判断を公式要件や審査基準としません。
日本政策金融公庫:経営改善計画書
PDF23ページ目「17 月次資金繰り計画」。月初現金、売上/売掛金現金回収、仕入・人件費等の支払と繰越。PDF21ページ目の売掛金/現金の別行も確認。
売上と売掛金の現金回収を分け、入出金と残高をつなぐ考え方。
公式は月次の書式で、本稿の日付別二案は独自練習です。100万円の目安、70万円や30万円不足、入金遅れの仮定を公式基準・予測としません。
元票をそろえて、経営の判断を相談する
売上台帳、匿名化した請求の残額と日付、材料の用途、設備予約を整理し、「追加の約束をする前に何が足りないか」をDREEXYへ相談できます。現在のAI・DX・マーケティング支援の範囲、料金、受付可否は個別に確認します。Yumexyは開発中のため、記録・共有したい仕事の要望として扱い、入金・受注判断を自動で保証する機能として紹介しません。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。