事業が赤字なら何を見直す?売上減と減らせる費用の分け方
事業の赤字が続くと、「売上が落ちたのか」「費用が重いのか」「やめれば支出が減るのか」と迷います。赤字の金額だけで縮小や撤退を決めると、やめても残る費用まで削減できると思い込むことがあります。まずは売上と費用を分け、次に確かめる記録と担当を決めましょう。
先に答え:赤字の額だけで続ける・やめるを決めず、売上の変化と、選択によって実際に減る支出を別々に比べます。
この記事で分かること
- 事業だけの支出を引いた赤字と、会社共通の費用を割り振った赤字の違い
- 売上が20万円下がると、残る額が6万円下がる計算例
- 減らせる契約と、担当・確認期限を整理する手順
赤字の範囲と期間をそろえる
比較する月と費用の範囲を同じにします。会社共通の支出を事業に割り振った金額は、帳簿では赤字に含まれていても、その事業をやめたときに同じ額だけ会社の支出が減るとは限りません。
たとえば加工会社の一事業を1か月で見ます。売上100万円から、売れるほど増える材料費や作業費70万円を引くと30万円が残ります。事業だけに必要な支出40万円を引くと10万円の赤字です。さらに会社共通の支出20万円を割り振ると、帳簿上は30万円の赤字になります。
事業だけに必要な支出まで
- 売上から費用を引いた残り
- 30万円
- 事業だけの支出
- 40万円
差し引き −10万円
会社共通の支出も割り振る
- 事業だけの支出後
- −10万円
- 共通支出の割り振り
- 20万円
帳簿上は −30万円
この二つの赤字は費用に含める範囲が違います。共通支出の割り振り額を、そのまま「事業をやめれば減る金額」と考えず、契約や社内の費用配分を経理に確かめます。
ここから始める:経理に対象事業・対象月・含めた費用を確認し、二つの赤字を別々に記録します。
記録を確かめる担当を決める
同じ数字でも、元になった記録が違えば見落とす原因も変わります。営業・現場・経理に確認先を分けると、売上の変化と支出の変化を混同せずに調べられます。
営業
商品ごとの販売数、単価、値引き、注文や失注の記録を確認。
現場
材料の使用量、作業時間、やり直しの記録を確認。
経理・契約担当
請求書、費用の分類、解約日、違約金など契約条件を確認。
確認メモには、資料名・対象月・担当者を書きます。固定的な支出は、金額だけでなく契約の終了日や解約条件を見ないと、いつ減らせるか判断できません。
ここから始める:確認する記録ごとに、資料名・対象月・担当者を書き入れます。
売上の差が利益にどう響くか計算する
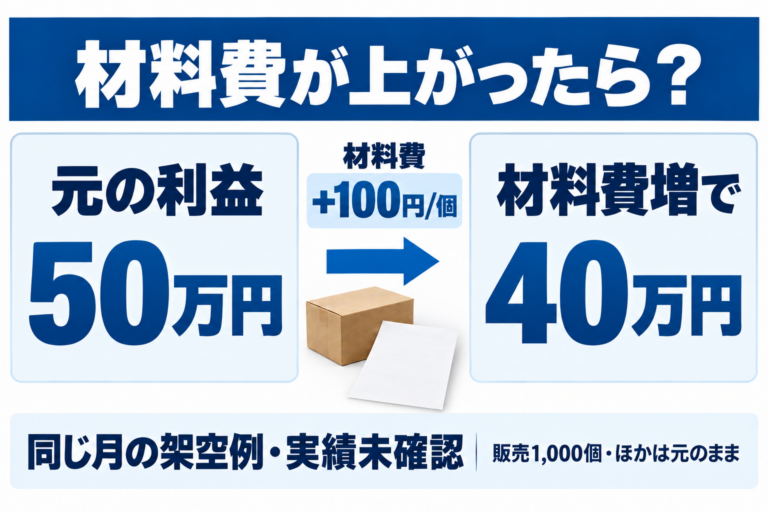
この例では売上に合わせて増える費用を売上の70%とします。売上からその費用を引いた残りは、前月36万円、今月30万円です。売上が20万円下がると、残る額は6万円下がります。
前月の例
- 売上
- 120万円
- 売上に合わせて増える費用
- 84万円
残り 36万円
今月の例
- 売上
- 100万円
- 売上に合わせて増える費用
- 70万円
残り 30万円
売上の減少20万円 × 残る割合30% = 残る額の減少6万円売上に合わせて増える費用の割合が、両月で70%のままという仮定です。
会計では、売上から売れるほど増える費用を引いた残りを「限界利益」と呼ぶことがあります。言葉だけで覚える必要はありません。「売上から何を引いた数字か」を確認してください。
同じ前提で事業だけの支出40万円も変わらないとすると、赤字は前月4万円から今月10万円へ広がります。共通支出20万円も割り振った帳簿上の赤字は、24万円から30万円になります。差の6万円は分かりますが、販売数が減ったのか、値下げしたのかまではこの計算だけでは分からないため、商品別の記録を確かめます。
ここから始める:前月と今月の期間をそろえ、商品別の販売数・単価と材料・作業時間を照合します。
変えられる費用と未確認の条件を分ける
改善案は、売上側と費用側を分けて調べます。見込みの金額だけで決めず、誰が何の記録や契約で確かめるかを先に決めます。
売上側を調べる
営業が商品ごとの販売数・単価・値引き、注文や失注の理由を確認します。
価格や販売方法を変えられる顧客と時期を整理します。
費用側を調べる
現場が材料の使用量・作業時間・手戻りを確認します。
経理や契約担当が終了日・違約金・残る業務を確認します。
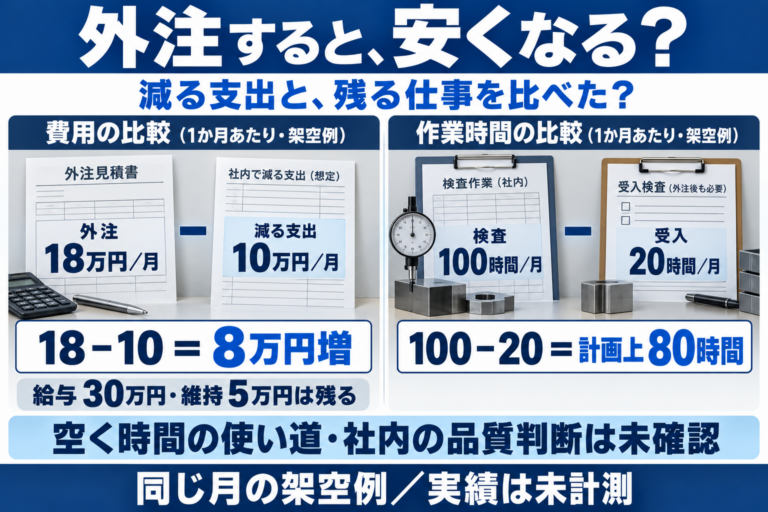
事業専用の支出40万円も、専用だからすぐ解約できるとは限りません。会社共通の支出20万円も、事業を閉じれば全額消えるとは限りません。実際に変えられる時期や金額は、契約書・請求書・作業記録を見てから記入します。
続ける・縮小する・やめる案を比べる段階では、今月の赤字だけで結論を出さず、会社全体への影響、黒字へ戻るまでの時期、顧客への約束も確かめます。
- 回復までの期間:改善案で売上や費用がいつ、どこまで変わる見込みか。追加の資金が必要かも記録します。
- 他の事業への影響:この事業が他商品の購入や仕入れ条件に結びついていないか、受注と仕入れの記録で調べます。
- 顧客への約束:契約、納期、継続中の注文、代わりの商品、知らせる時期を確認します。
ここから始める:改善案ごとに担当・実行できる時期・確かめる条件を書き、未確認の削減額は見込みとして扱います。
見直し後に実際の変化を確かめる
対策を始める前に比較する期間を決め、売上・販売数・単価・材料費・作業時間を同じ条件で記録します。対象事業の帳簿が改善しても、費用を別の事業へ移しただけなら会社全体の支出は減っていません。
- 始める前:対象期間、売上、材料費、作業時間、契約支出を残す。
- 変更した後:同じ期間で同じ項目を記録し、契約の減額や終了は請求書で確かめる。
- 比べるとき:事業別の数字と会社全体の支出を並べ、実際に減った費用と付け替えを区別する。
売上が落ちても、別事業の受注や品質を支えている場合があります。その場合は、どの仕事を支え、どれだけの時間や支出がかかったかを記録してから、続ける・縮小する案を比べます。
ここから始める:見直し前後の期間をそろえ、事業別の損益と会社全体の支出を一緒に確認します。
次の会議で決めることをまとめる
赤字の範囲、売上の差、実際に減らせる支出、まだ分からない点、確認担当、次に見直す日を一枚にまとめます。数字が揃わない箇所は推測で埋めず、確認する人と日付を決めます。
会議までにそろえる記録
- 経理:前月と今月で同じ期間・費用範囲の売上と支出を照合する。
- 営業:商品別の販売数・単価・値引きを確かめる。
- 契約担当:終了日・違約金・顧客への約束・止められる支出を確かめる。
- 現場:材料や作業時間が変わった理由を元記録で確かめる。
- 経営者:続ける・縮小する・やめる案、未確認事項、担当、次の確認日を決める。
続ける・縮小する・やめる案は、これから変わる収入と支出を同じ期間で比べます。資料がそろわない場合は結論を急がず、担当者と確認期限を決めて次の会議につなぎます。
最初の一歩:次の会議までに、対象月の売上・材料費・契約書をそろえ、分からない項目に担当と期限を付けてください。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。