収益源を増やすには何を決める?誰が何に払うかと提供費用の整理
成長戦略 · 実務ガイド
架空の印刷会社は印刷代に加えてデータ保管の収入を検討します。社長は収益源を増やすという目標を、誰が何に払うかと、それを提供する仕事へ分けて設計します。
支払者、支払対象、単位、頻度、料金範囲、提供費用、既存収入との関係を決めて収益源を設計します。 この架空例では、計算だけでなく準備資料、担当、反例、実行後の照合までを表と記入メモへまとめます。
この記事でできるようになること
- 支払者と対象を「印刷顧客のデータ保管」のように具体化します。
- 提供費用を「固定2万・対応1万円」として、条件と一緒に確認します。
- 契約・利用・解約理由を月次で照合し、料金範囲と提供費用を見直します。
01 / 成長戦略
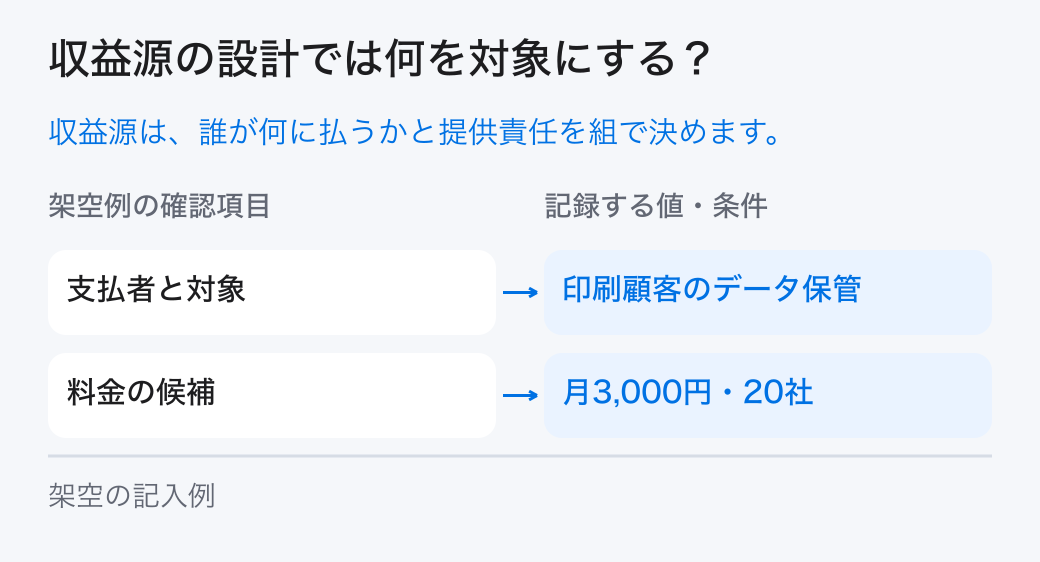
収益源の設計では何を対象にする?
支払者、支払対象、単位、頻度、料金範囲、提供費用、既存収入との関係を決めて収益源を設計します。

架空の印刷会社は印刷代に加えてデータ保管の収入を検討します。社長は収益源を増やすという目標を、誰が何に払うかと、それを提供する仕事へ分けて設計します。
料金案は顧客が払う意思を確かめる前の仮説です。原価へ一定率を足すだけで需要があると判断せず、提供条件を示して検証します。
収益源の多様化は、仕事と契約を増やすことでもあります。新しい料金が既存の売上を移しただけか、別の価値を提供しているかを確かめます。 参照資料の中小機構 J-Net21:事業計画書はなぜ必要かで説明される考え方では、事業計画は、実行の状況を確認し計画を見直すためにも使います。 以下の数値・表・判断手順は、その概念を応用した独自の架空教材です。
「支払者と対象」の欄を自社の記録で埋めてください。架空例の値は「印刷顧客のデータ保管」、担当・次の扱いは「営業」です。
この章の根拠:出典1
02 / 成長戦略
どの資料を誰が確かめる?
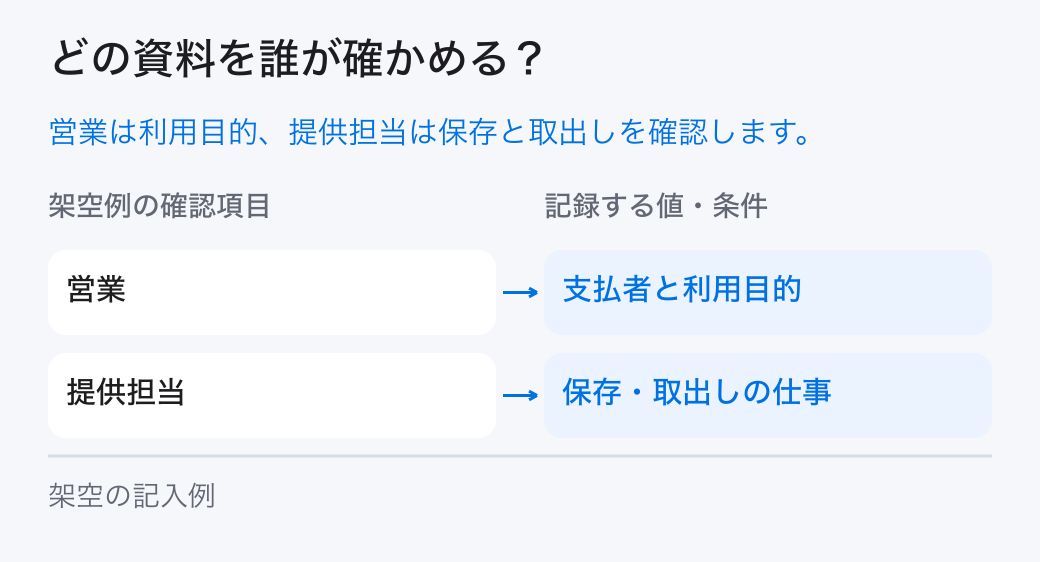
「営業:支払者と利用目的」と「提供担当:保存・取出しの仕事」を分担し、元の記録を確かめます。

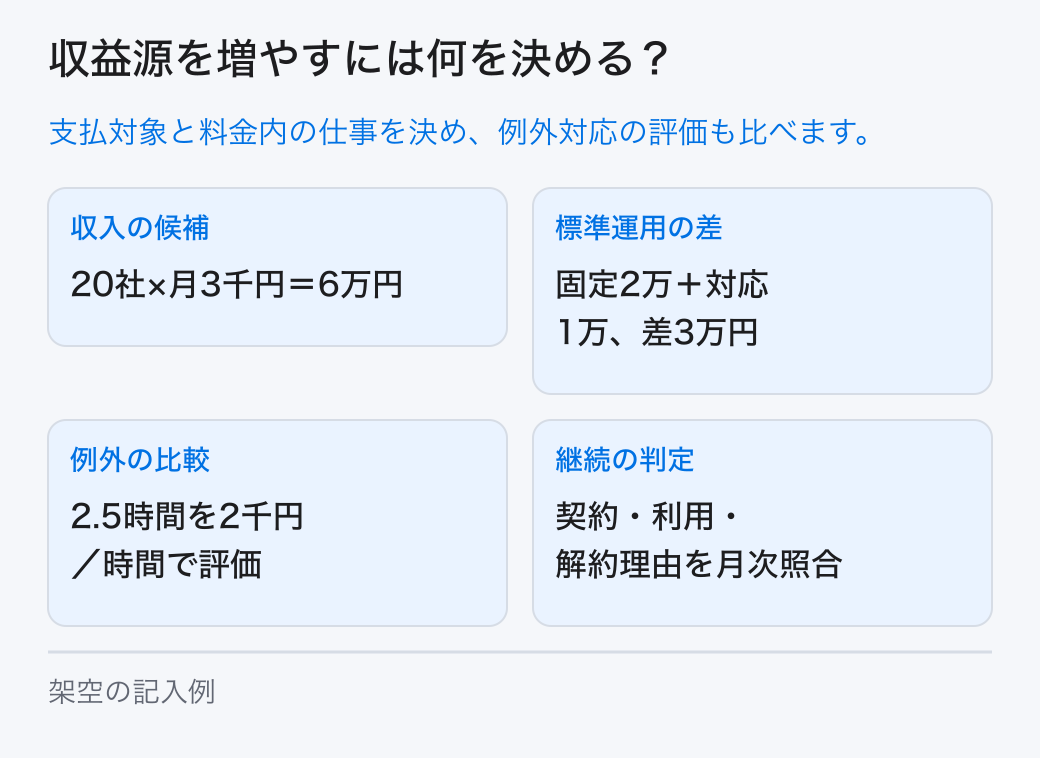
印刷一件の料金5万円に対し、追加保管を月3,000円の候補とします。保管契約20社、保存の固定費月2万円、対応費一社月500円を仮定します。
営業が支払者と利用目的、提供担当が保存と取り出しの仕事、経理が料金と費用を確認します。責任者は料金に含む範囲と終了時の対応を決めます。
料金案には相談内容、試行の契約、実際の利用を添えます。『あれば便利』という感想と継続して払う意思は区別します。
「料金の候補」の欄を自社の記録で埋めてください。架空例の値は「月3,000円・20社」、担当・次の扱いは「需要は仮説」です。
03 / 成長戦略
試算から何が分かり、何が言えない?
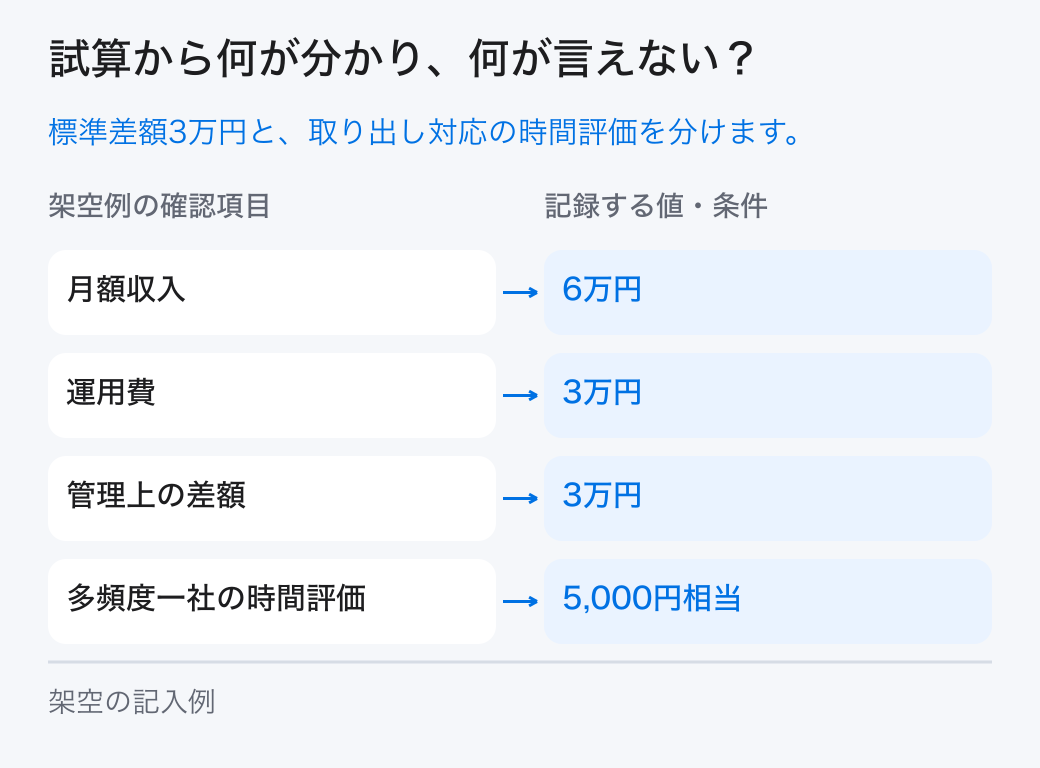
架空例では「月額収入=6万円」、「管理上の差額=3万円」です。本文の条件と計算を合わせて読みます。

保管収入は20×3,000で6万円、対応費1万円と固定費2万円を引くと3万円です。ただしデータ取り出しの個別対応費が含まれているかを確認します。
継続料金には継続した提供責任が伴います。保存するだけか、再印刷用に整えるか、取り出しを何回含むかで、必要な仕事と費用が変わります。
月5回取り出す顧客へ一回30分対応すると計2.5時間です。架空の教材用比較単価を一時間2,000円と置けば5,000円相当で、標準の一社500円との差は4,500円です。この時間評価は給与や追加の現金支出とは分け、実際の支出は別に確認します。
比較表は横に動かして全ての列を確認できます。
| 項目 | 架空の結果 | 計算・条件 |
|---|---|---|
| 月額収入 | 6万円 | 20社×3,000円 |
| 運用費 | 3万円 | 固定2万+対応1万 |
| 管理上の差額 | 3万円 | 取り出し費用を追加確認 |
| 多頻度一社の時間評価 | 5,000円相当 | 5回×30分÷60×教材比較単価2,000円 |
「料金内の範囲」の欄を自社の記録で埋めてください。架空例の値は「保存と取り出し回数」、担当・次の扱いは「責任者が決定」です。
04 / 成長戦略
どの選択肢を進め、何を保留する?
選択肢は「条件付き有料利用:限定して試行」と「頻回対応が増える:範囲と料金を修正」です。未確認の条件は担当へ戻します。

一回料金、月額料金、利用量に応じた料金を同じ提供内容で比べます。収入の予測しやすさだけでなく、利用が多い場合の費用と顧客の理解も確認します。
利用量に応じた料金なら費用と合わせやすい一方、顧客の予算が読みにくくなる場合があります。提供内容と顧客の使い方に合わせて選びます。
データの保存範囲や終了時の扱いが未確認なら提供を始めません。自社で守れない継続条件を、料金表だけで約束しないことが必要です。
比較表は横に動かして全ての列を確認できます。
| 記録する項目 | 架空の記入例 | 担当・次の扱い |
|---|---|---|
| 支払者と対象 | 印刷顧客のデータ保管 | 営業 |
| 料金の候補 | 月3,000円・20社 | 需要は仮説 |
| 料金内の範囲 | 保存と取り出し回数 | 責任者が決定 |
| 提供費用と例外 | 標準対応500円/社、例外2.5時間 | 比較2千円/時間で5千円相当、現金支出とは別 |
| 料金方式の比較 | 月額・一回・利用量 | 同じ提供範囲 |
| 判定の記録 | 契約・利用・解約理由 | 月次で照合 |
「提供費用と例外」の欄を自社の記録で埋めてください。架空例の値は「標準対応500円/社、例外2.5時間」、担当・次の扱いは「比較2千円/時間で5千円相当、現金支出とは別」です。
05 / 成長戦略
実行後は何を照合する?
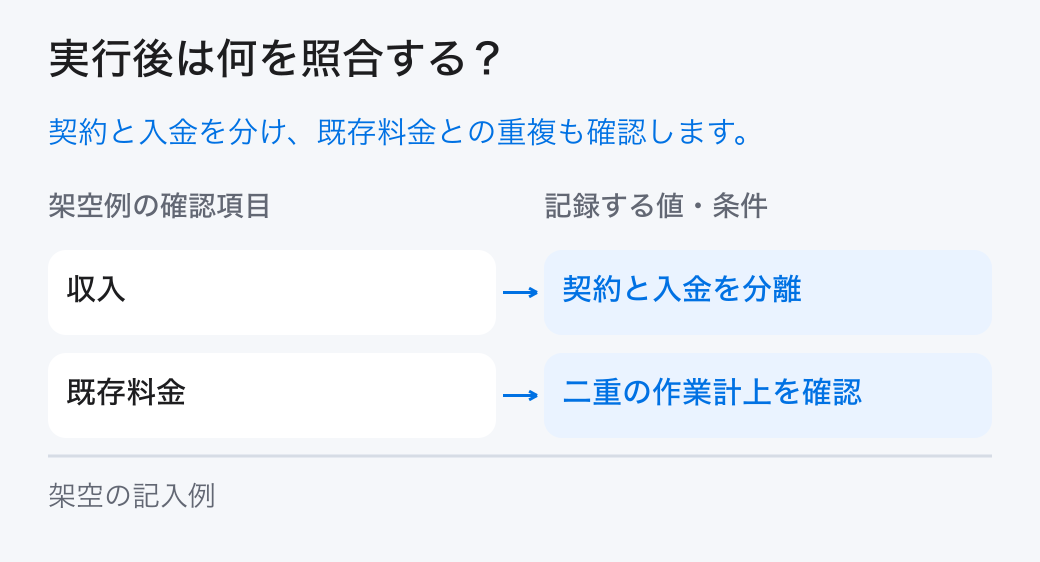
「収入:契約と入金を分離」と「既存料金:二重の作業計上を確認」を確認し、計画と実績の差を残します。

条件を示した限定的な試行で、契約と利用を記録します。既存の印刷料金に含まれていた仕事を追加有料にする場合は、その関係を明確にします。
月ごとに契約数、利用回数、対応時間、解約理由を確認します。契約があっても未払いなら入金と分けて記録します。
割引や無料期間を使った試行では、その条件を記録します。通常料金へ移った後の需要を、無料期間の利用だけで予測しません。
「料金方式の比較」の欄を自社の記録で埋めてください。架空例の値は「月額・一回・利用量」、担当・次の扱いは「同じ提供範囲」です。
06 / 成長戦略
判断を引き継ぐために何を残す?
「料金方式の比較:月額・一回・利用量」と「判定の記録:契約・利用・解約理由」を記録し、担当と見直し条件を決めます。

料金と範囲を変更する時は、需要への反応と提供費用を再検証します。収益源を増やした件数ではなく、事業全体に残る額と責任で評価します。
収益源の設計が完成した状態は、支払者と提供責任、費用、検証方法がそろったことです。料金名だけを増やすことを避けます。
一つの顧客から複数料金を取る場合は、同じ作業を二重に数えないようにします。何が各料金に含まれるかを顧客と担当の双方が理解できる表現にします。
「判定の記録」の欄を自社の記録で埋めてください。架空例の値は「契約・利用・解約理由」、担当・次の扱いは「月次で照合」です。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。