原価に30%を足すと粗利率23.1%?値引き・端数の売価計算例
「原価に30%を足して見積もったのに、粗利率は約23.1%だと言われた」。見積を承認する経営者・営業責任者と、原価を確認する経理担当者へ。同じ商品でも、原価への上乗せ率と、売価に占める粗利益の率では分母が違います。原価表・提示売価・値引き後売価のどの数字を使うかを、元金額から確認します。
この記事では税抜・1個・原価7,000円の架空商品P1を使い、2種類の率、目標率からの売価逆算、固定値引き、30.0%表示でも未達になる端数を説明します。自社の商品1つについて、原価資料と見積条件、未確認の費用、次に確認する担当を8欄の票へまとめる教材を用意します。30%は推奨値ではなく、正式価格や会社の最終利益は別に判断します。
この記事でできるようになること
- 粗利率と原価への上乗せ率を、同じ金額の例で説明する。
- 目標率から必要な値引き後売価を計算し、固定値引きと端数を確かめる。
- 自社の商品1つの条件と未確認の原価資料を、担当者へ渡す。
01 / マーケティング
営業責任者は、原価への30%上乗せと粗利率23.1%をどう区別する?
営業責任者は、粗利益を売価で割る率と、原価で割る率を分けます。

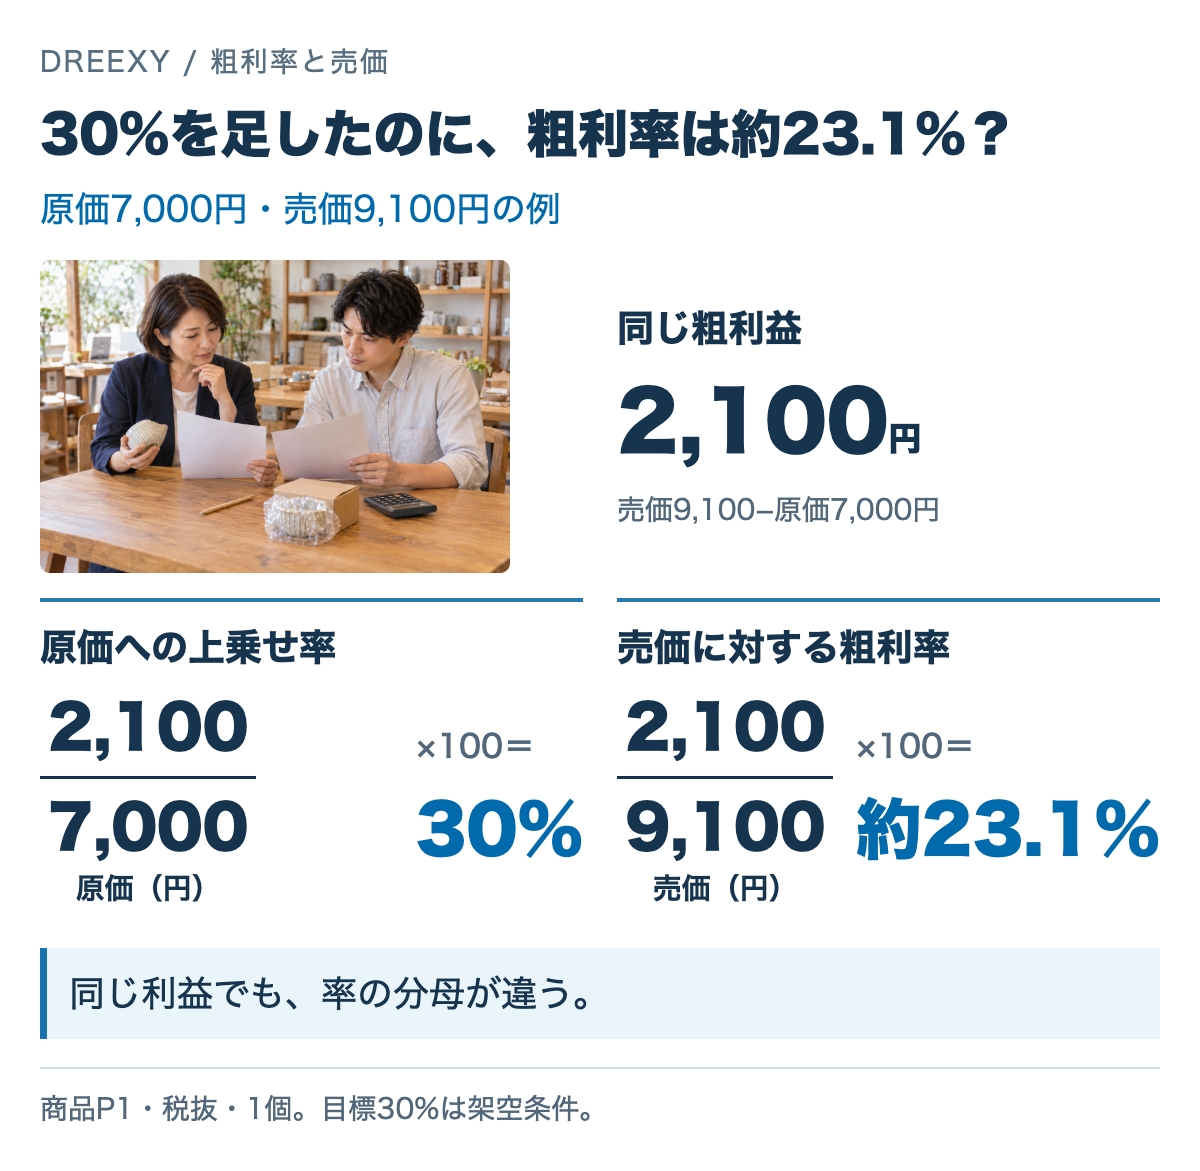
原価7,000円の商品へ30%を上乗せすると、売価は7,000×1.30=9,100円です。売価から原価を引いた粗利益は2,100円。「原価の30%を足した」計算は正しくても、売価に占める粗利益の割合は2,100÷9,100×100=約23.1%です。分母とは、割り算で下に置く「何を基準にするか」の数字です。
原価への上乗せ率は、2,100÷7,000×100=30%です。粗利率は、同じ2,100円を売価9,100円で割ります。売価の方が大きいため、同じ利益額でも率は低くなります。率の名前を省いて「30%で見積もる」と伝えると、担当者が別の計算をしてしまいます。上乗せ率の呼び方が違う会社でも、分母の金額を確認すると意味をそろえられます。
粗利率を30%にする計算例では、原価7,000円に対する売価は10,000円、粗利益は3,000円です。このとき原価への上乗せ率は約42.9%です。この記事の30%は2つの率を比べる架空の条件で、業種や商品に勧める率ではありません。取引先がその価格で買うか、会社の最終利益が残るかは別に判断します。
2つの率を金額から確かめる
粗利益の金額 = 値引き後の売価 − 売上原価
粗利率(%) = 粗利益 ÷ 値引き後の売価 × 100
原価への上乗せ率(%) = 粗利益 ÷ 売上原価 × 100営業責任者は、自社の見積ルールに書かれた率の名前と、売価・原価のどちらを分母にしているかを確認してください。
02 / マーケティング
営業と経理は、原価表と値引き後売価のどの金額をそろえる?
営業担当者と経理担当者は、同じ商品・数量単位・税区分と、売上原価の範囲を決めてから計算します。

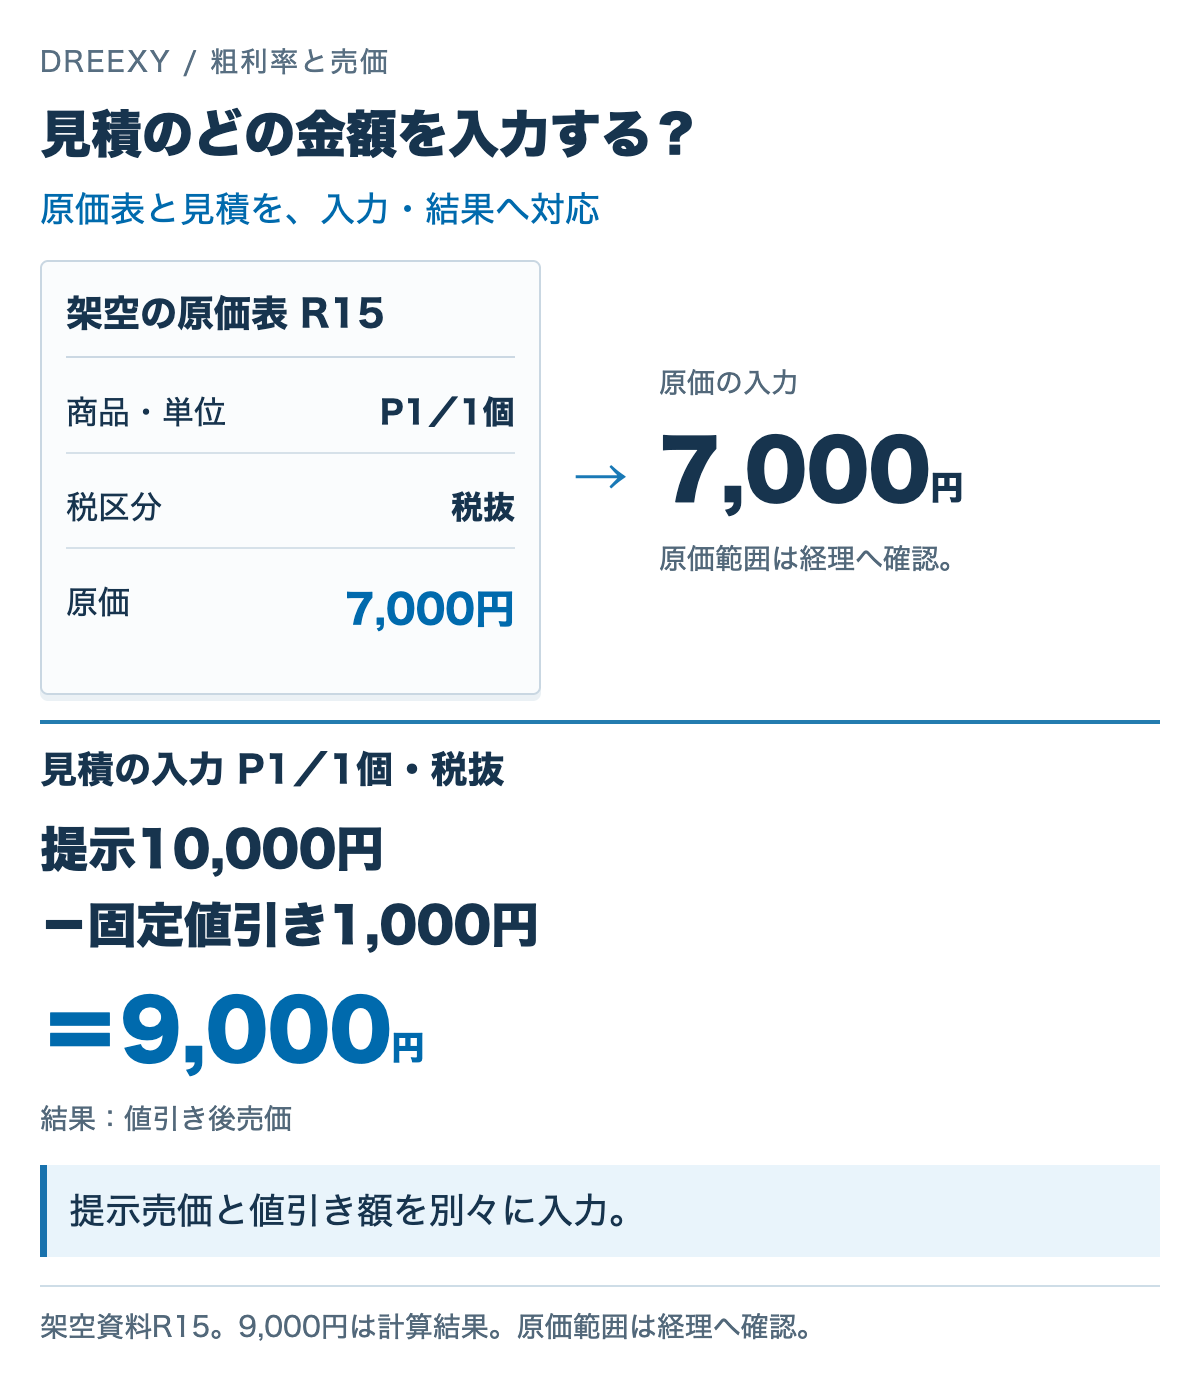
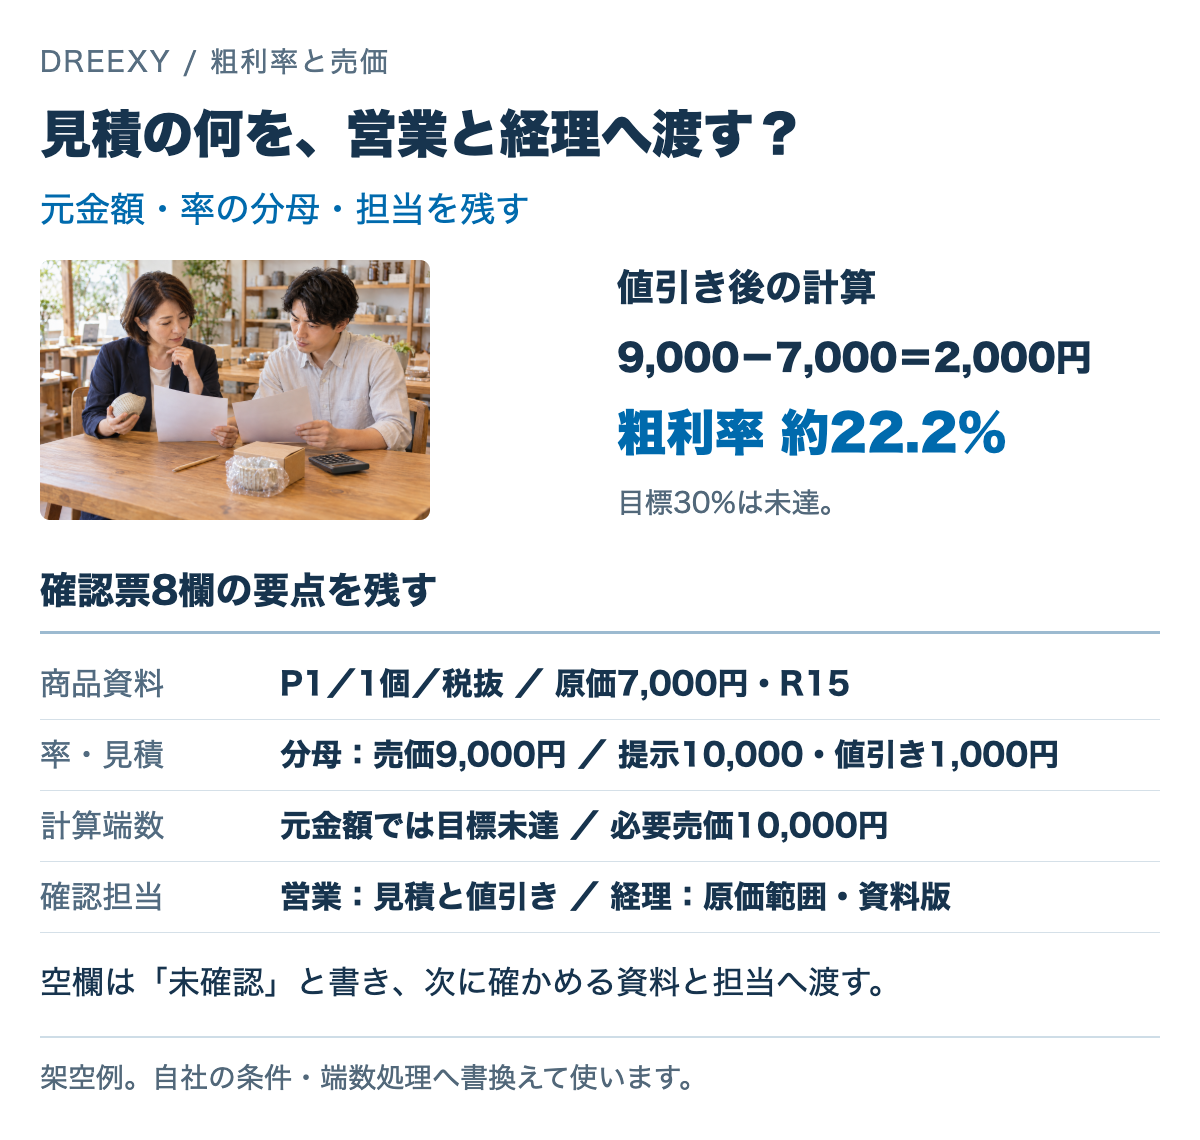
本教材は、1個当たり・税抜の原価と売価を比べます。1箱の原価と1個の売価や、税込の売価と税抜の原価を混ぜると、率の計算式が正しくても比較の意味が変わります。商品P1の原価7,000円、提示売価10,000円、1個当たりの値引き1,000円なら、計算へ使う売価は9,000円です。
「原価7,000円」が仕入価格だけなのか、会社で売上原価へ含める費用をそろえた数字なのかを、経理と確認してください。送料、外注費、加工費、返品などの扱いは取引と会社の処理で変わります。資料の範囲が分からないまま差額だけを出した場合は、正式な粗利益と呼ばず、どの費用を引いた差額かを記録します。
資料には、商品名だけでなく品番、原価表の版、価格の適用日を残します。数量値引きや送料の別請求がある取引は、1個の例へ単純に足し引きせず、取引全体の条件を担当者とそろえます。教材の計算機は費用や税を自動取得しません。原価の空欄は「未確認」であり、0円を入力する理由にはなりません。
商品・単位・税区分・原価表の版・値引き条件を、最後の確認票へ書いてください。
03 / マーケティング
営業責任者は、粗利率30%の売価と1円の端数をどう計算する?
営業責任者は、売価のうち原価が占める割合を使って、値引き後に必要な売価を計算します。

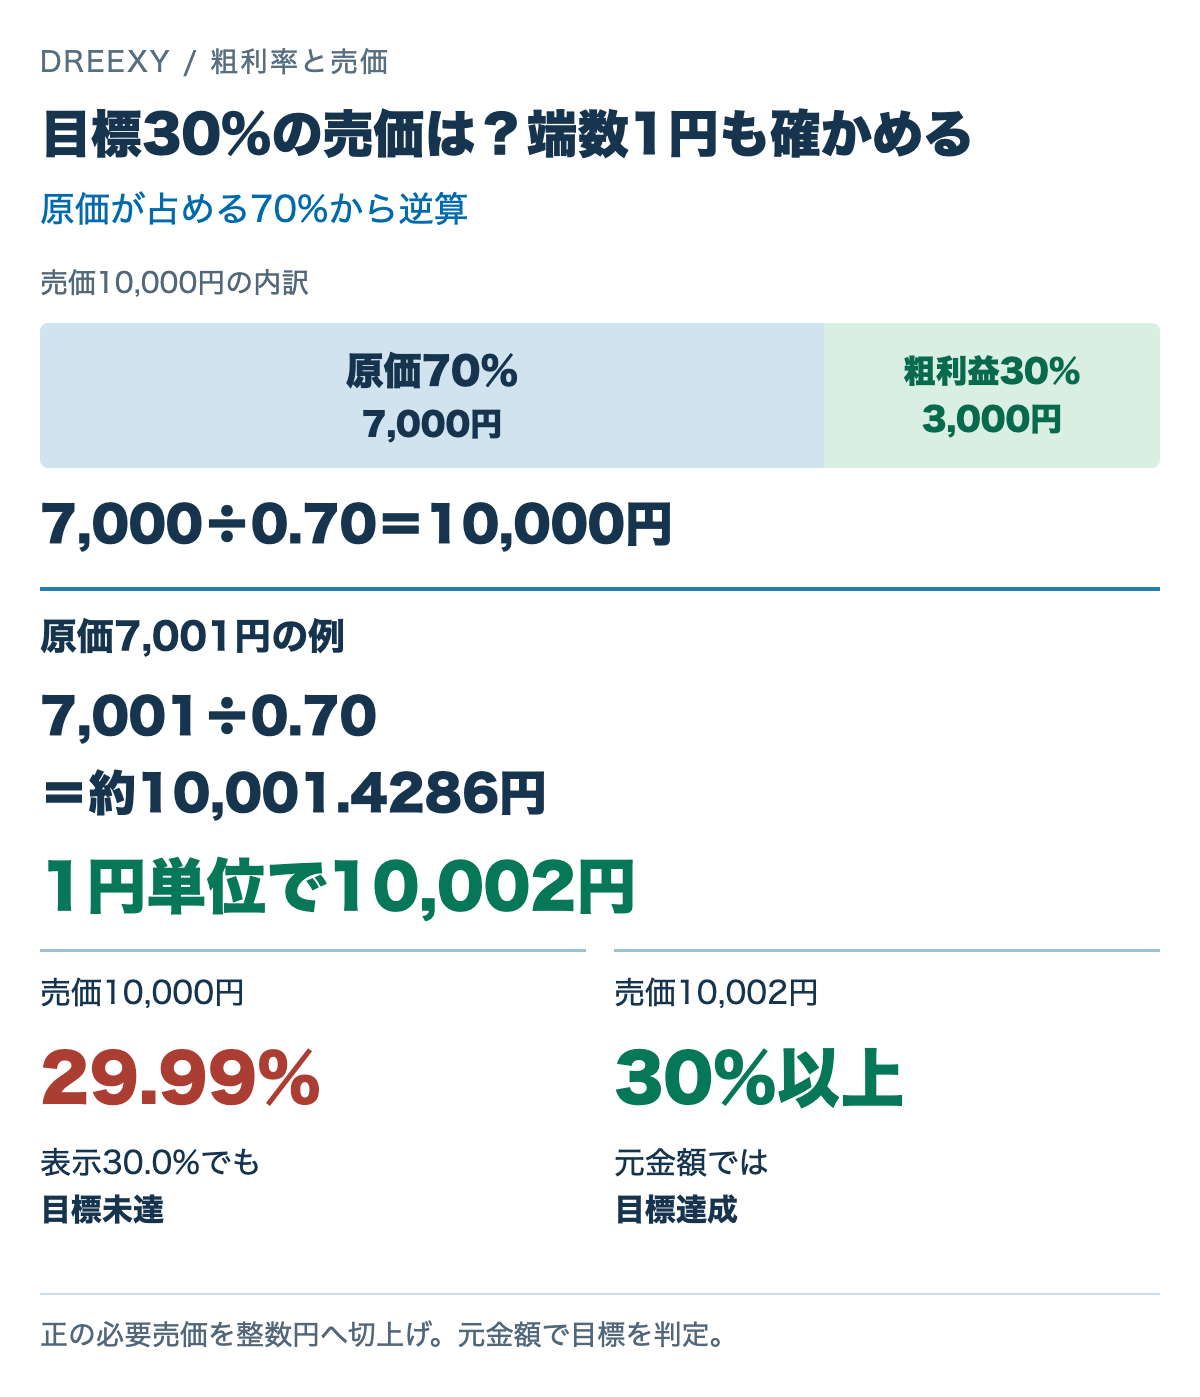
粗利率30%なら、売価の残り70%が原価です。原価7,000円を0.70で割ると、必要な売価は10,000円になります。30をそのまま引くのではなく、30%を0.30という割合へ直し、「1−0.30」で割ります。必要な値引き後売価=原価÷(1−目標粗利率)です。目標の率は商品や会社で判断し、この教材から選びません。
円単位で売価を決める例では、小数部分を残さず、目標を下回らない整数へ切り上げます。原価7,001円なら7,001÷0.70=約10,001.4286円です。10,001円では足りないため、教材では10,002円とします。正の数を整数へ切り上げるROUNDUPの例も本文に示していますが、今回Excelアプリで実行した結果ではありません。
粗利率の表示を小数1桁へ丸めると、原価7,001円・売価10,000円でも「30.0%」と表示されます。しかし正確な率は2,999÷10,000×100=29.99%で、30%に届きません。教材は表示の丸め値と、元の金額による目標判定を分けています。「表示が30.0だから達成」と判定しないことが、確認票の大切な点です。
正の原価7,001円を整数円で逆算する式の例
必要な値引き後売価 = 7,001 ÷ (1 − 30/100)
約10,001.4286円 → 10,002円へ切り上げ
Excel式の説明例:=ROUNDUP(7001/(1-30%),0)
Excelアプリでの実行は未測定。教材のJavaScript/Pythonは実行済み。
比較表は横に動かして全ての列を確認できます。
| 原価/値引き後売価 | 粗利率の表示 | 30%の判定 |
|---|---|---|
| 7,000円/10,000円 | 30.0% | 満たす |
| 7,001円/10,000円 | 30.0% | 29.99%なので未達 |
| 7,001円/10,002円 | 元の金額で確認 | 切上げ後は満たす |
自社の目標率を誰が決めたか、必要売価の端数処理と、元の金額による判定方法を確認してください。
04 / マーケティング
営業担当者は、1,000円値引きした後の粗利率をどう確かめる?
営業担当者は、値引きが確定した時点で、値引き後の売価と粗利率を再計算します。

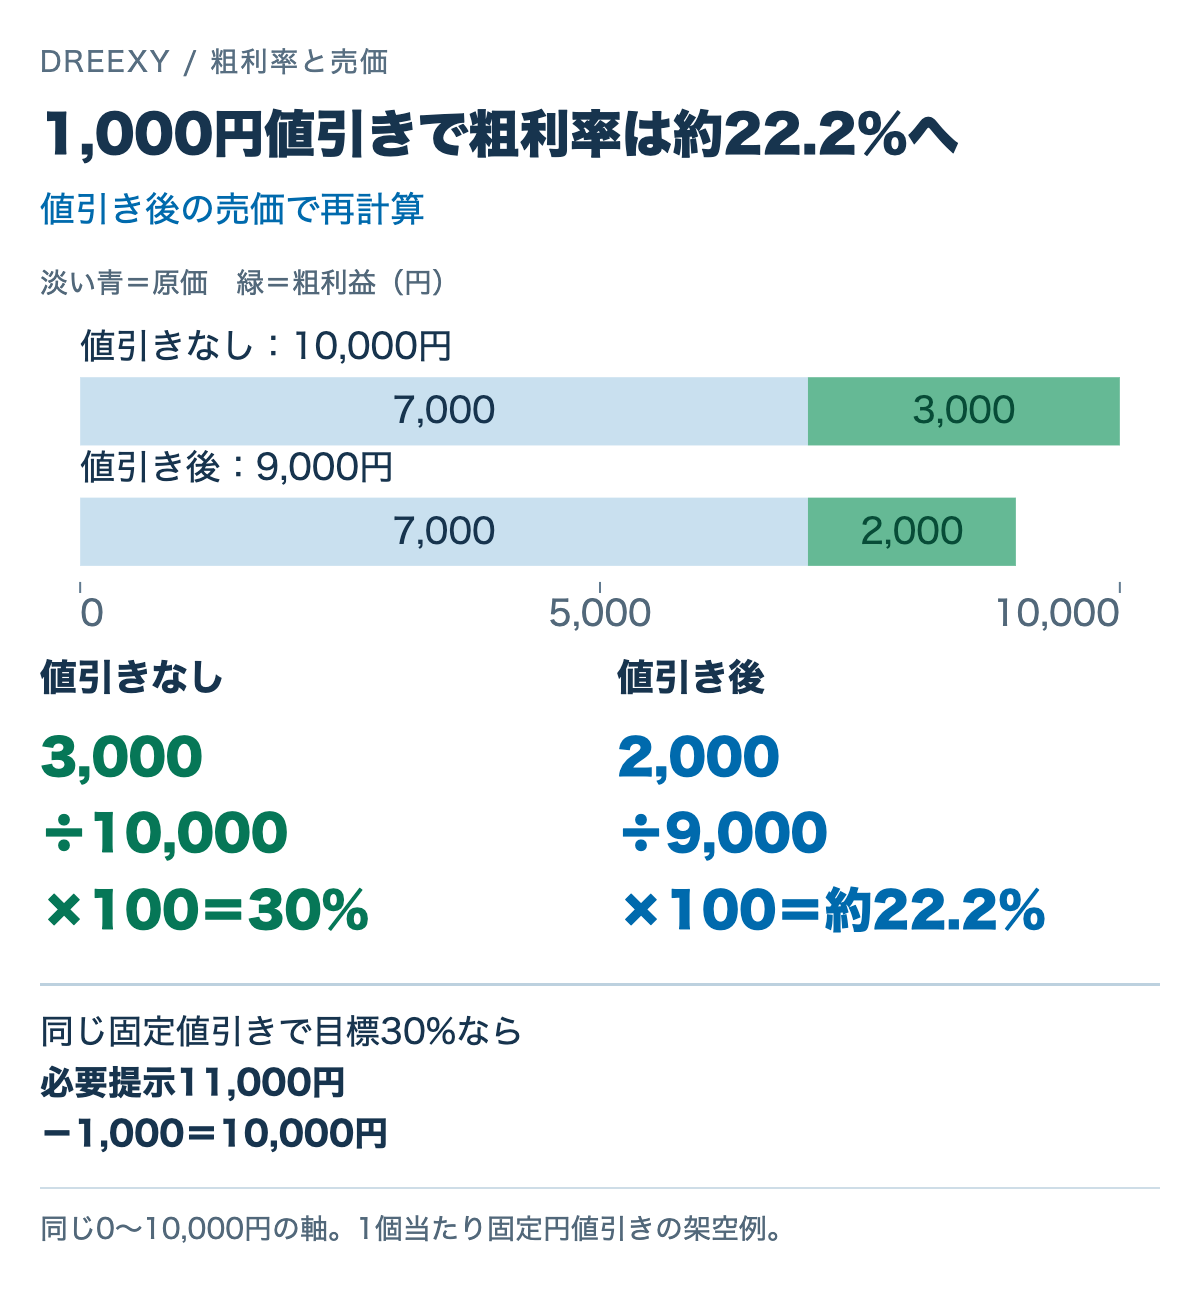
原価7,000円、提示売価10,000円で値引きがなければ、粗利益は3,000円、粗利率は30%です。その後1,000円を値引きすると、売価は9,000円、粗利益は2,000円、粗利率は約22.2%へ変わります。見積時に30%だった計算を、そのまま値引き後の率として使わないでください。
同じ原価と同じ1,000円の値引きを前提に、値引き後も粗利率30%となる計算値を作るなら、必要な値引き後売価10,000円へ値引き額を戻し、提示売価11,000円となります。値引き額が率で決まる契約や、取引全体の値引きにはこの足し算をそのまま使えません。教材は円で指定した1個当たりの固定値引きだけを扱います。
試算ページは「現在の値引き後売価」「目標率に必要な値引き後売価」「同じ値引き額を加えた提示売価」を別に表示します。現提示10,000円と必要提示11,000円は役割が違います。計算が成り立っても、その価格への変更を取引先が承諾したとは扱いません。見積の承認担当者が、取引条件、数量、原価、顧客への提示内容を確認します。
値引き後の売価と、提示する金額の役割を分け、見積の承認担当者へ渡してください。
05 / マーケティング
経理担当者は、空欄・確認済み0円・赤字の原金額をどう残す?
経理担当者は、原価資料が未確認の状態、確認済みの0円、赤字の元金額を分けて残します。

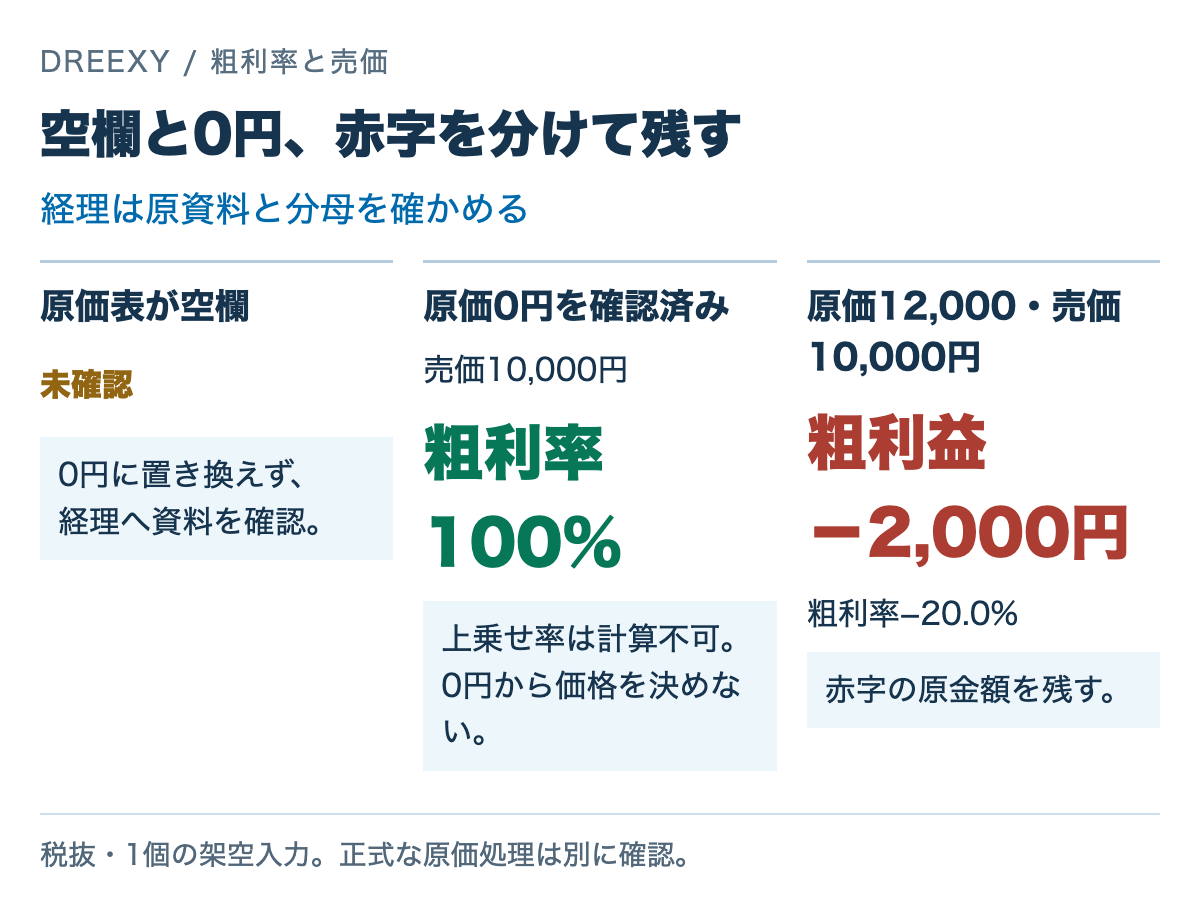
原価が空欄なら、原価資料を担当者へ確認します。教材は空欄を0円にせず、結果を表示しません。原価0円が本当に確認済みで、売価が10,000円なら、計算上の粗利率は100%です。一方、原価を分母にする上乗せ率は0で割るため計算できません。0円という原価だけから必要な価格は決めず、教材の逆算欄も未確定とします。
値引き後の売価が0円以下なら、粗利率の分母に使いません。目標粗利率100%も、正の原価があると逆算式の分母が0になるため教材では受け付けません。原価12,000円・売価10,000円なら、粗利益は−2,000円、粗利率は−20.0%です。赤字の計算を入力エラーへ隠さず、原価範囲や提示条件の確認が必要な結果として残します。
本教材では、端数を含む20入力をJavaScriptで実行し、別のDecimal計算と照合しました。10入力は値を返し、10入力は空欄や範囲外など教材の条件に合わず結果を出しません。試算ページも320・390・768・1280pxのブラウザ幅で、同じ20入力を操作して表示値を確かめました。これは架空教材の有限確認です。実Excel、会社の原価、見積承認、価格変更後の利益は未測定です。
比較表は横に動かして全ての列を確認できます。
| 入力条件 | 結果 | 次に確認すること |
|---|---|---|
| 原価7,000/売価9,100 | 粗利率約23.1% | 率の分母 |
| 原価7,001/売価10,000 | 表示30.0%でも未達 | 元の金額と端数 |
| 原価0/売価10,000 | 上乗せ率は計算不可 | 0円の資料 |
| 原価空欄/売価10,000 | 結果を出さない | 原価を担当者へ確認 |
| 原価12,000/売価10,000 | 粗利率−20.0% | 原価と取引条件 |
空欄の資料、0円の根拠、赤字の原因、未確認の費用を、計算結果と別欄へ残してください。
06 / マーケティング
まとめ:営業と経理へ率の分母・原価資料・値引き後売価を渡す
営業責任者は、率の分母、同じ条件の金額、値引き後の結果と未確認事項をそろえて担当者へ渡します。

原価へ30%を足す計算と、粗利率30%になる売価の計算は違います。原価7,000円へ30%を足すと売価9,100円で粗利率は約23.1%。粗利率30%の計算値は、7,000円を0.70で割った10,000円です。率の名前を明示し、原価と売価を同じ単位・税区分でそろえることから始めます。
見積が変わったら、値引き後の売価で計算し直してください。表示の30.0%を目標達成の判定にせず、元の金額と端数を確認します。下の「試算ページを開く」では、架空の例を選んで入力し、表示結果を比べられます。教材ZIPを展開した場合も、JS2ファイルを同じフォルダーへ残してpricing-lesson.htmlを開いてください。入力を書き換えると古い結果を消し、再試算した結果だけを表示します。
下の確認票には、自社の商品1つと、見積担当者が今迷っている率の意味を記入します。原価範囲が分からない項目は未確認と書き、経理へ確認してください。DREEXYへ相談する場合は、価格の意思決定そのものではなく、原価表・見積・値引き・再計算の記録を担当者間でどうそろえるかを、この票から整理できます。
自社の原価表と見積から確認票を1件作り、未確認の原価と提示条件を担当者へ渡してください。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。