会計の基本は何から学ぶ?個人事業の記帳・経費・税金を数字でつなぐ
会計・税金 · 実務ガイド
会計の基本は何から学ぶ?個人事業の記帳・経費・税金を数字でつなぐ
個人事業を始めた方や起業準備中の方が、売上、借入、買い物をどう記録し、経費と税金をどう考えるかを学ぶ記事です。会計は、事業の取引を金額で記録し、どれだけ稼いだか、どんな財産と返済義務が残るかを確かめる仕組みです。口座に入ったお金が全部売上とは限らず、払ったお金が全部経費とも限りません。
科目の意味から、架空の3取引の仕訳、損益計算書と貸借対照表へ順に進みます。そのうえで、共用費と資産、所得税・消費税・法人税の違い、個人の青色申告を確認する入口を説明します。持ち帰るのは、取引記録と利益・資金の集計、税務の未確認事項をつなぐ1枚の確認シートです。個別の税額や経費の可否を確定する資料ではありません。
この記事でできるようになること
- 科目と仕訳の完成例から、帳簿が決算書につながる仕組みを理解する
- 利益・現金・資産と、支出・必要経費・税額の違いを数字で説明する
- 記録漏れと青色申告の条件を確認し、相談できる資料を作る
01 / 会計・税金
会計は何を記録する?科目の5つのグループを知る
財産、返済義務、事業主の持分、稼いだ額、使った費用を分けて記録します。

「勘定科目」は、取引を整理するための見出しです。現金、借入金、売上、消耗品費などが例です。違う取引を同じ「入金」「出金」だけでまとめると、借りたお金を稼いだ額と取り違えます。国税庁の正規簿記の手引きも、資産・負債・資本、収益・費用への分類から説明しています。
資産は事業で持つ財産です。現金や預金、まだ回収していない売上代金である売掛金、使う機械などが入ります。負債は返済や支払の義務で、借入金や未払金などです。個人事業の元入金は、開始時などに事業主が事業へ入れた資金等を表す科目で、売上とは分けます。会社の資本金と名称や処理をそのまま混ぜないでください。
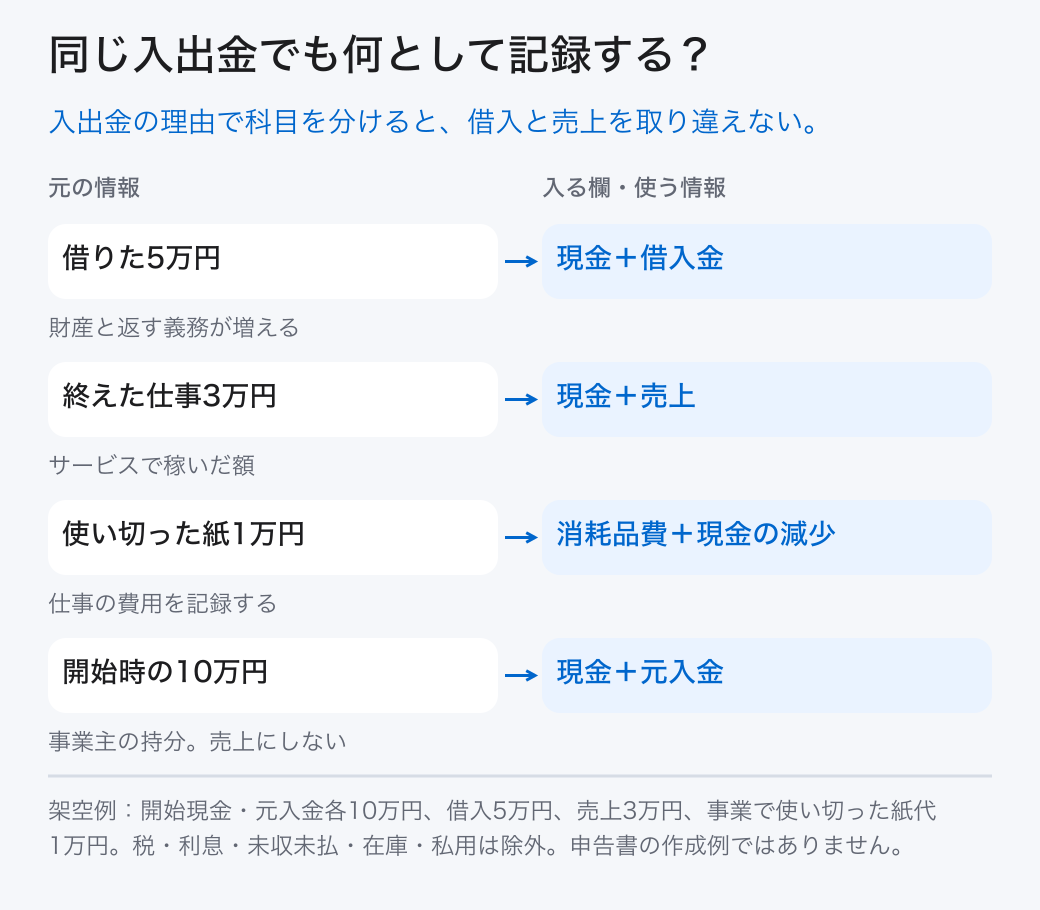
収益はサービスの提供や商品の販売などで稼いだ額、費用はその活動で使った分です。例えば、終えた仕事の代金3万円は売上、仕事で使い切った紙の代金1万円は消耗品費として、この後の架空例を考えます。借入5万円は現金と返済義務を増やすので、売上5万円とは書きません。
帳簿は日々の記録、決算書はその記録の集計です。会計を学ぶ時は、最初からすべての科目を暗記するより、取引の内容と、それがどのグループを増減させるかを確かめます。同じ名前の買い物でも、私用や長く使う資産なら扱いが変わるため、科目名を選ぶだけで税務の可否は決まりません。
直近の入出金を1つ選び、財産・返済義務・持分・収益・費用のどれが変わるか説明してください。
02 / 会計・税金
仕訳はどう書く?3つの取引を左右に記録する
1つの取引が変えた科目を、同じ金額で左側と右側へ書きます。

複式簿記は、1つの取引を複数の科目の変化として記録する方法です。その記録を「仕訳」と呼び、左側を借方、右側を貸方と呼びます。この名前は列の名前で、左が常に入金、右が常に出金という意味ではありません。財産の増加や費用は左、財産の減少や負債・収益の増加は右へ書く、という基本をこの例で確かめます。
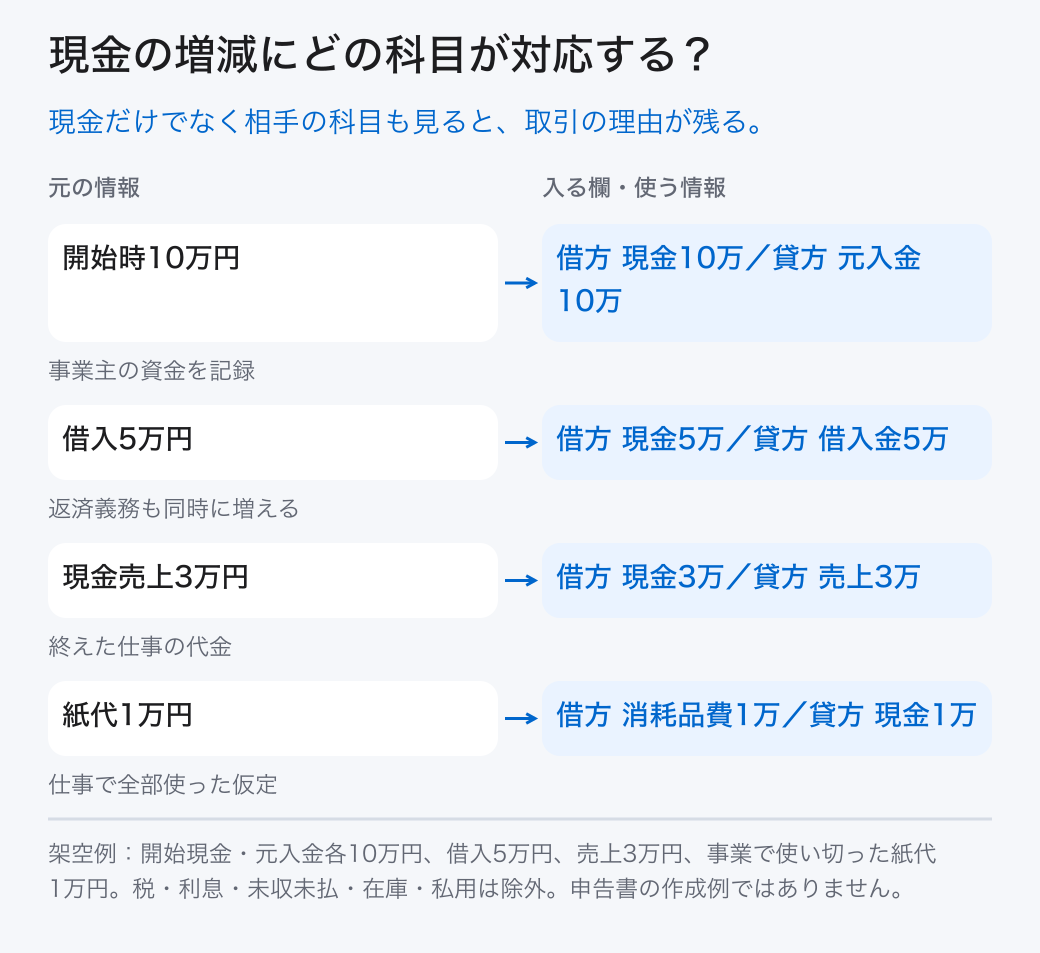
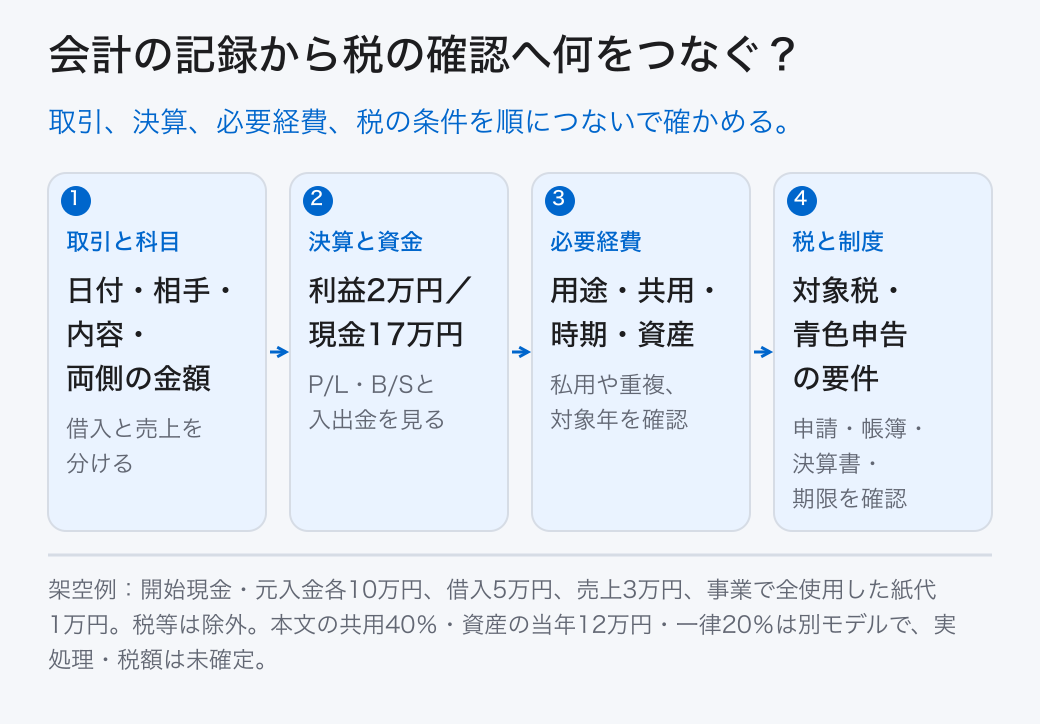
架空のサービス業は、開始時に事業主が現金10万円を入れ、その後に5万円を借り、仕事を終えて現金3万円を受け取り、仕事用の紙1万円を買ってすべて使いました。ほかの取引はありません。表は開始時の記録と3取引を並べた学習例です。実際の記帳には取引の日付、相手、内容、金額と根拠資料を対応させます。
借入では「現金5万円/借入金5万円」、現金売上では「現金3万円/売上3万円」と書きます。現金が増える点は同じでも、右側の科目が違います。紙代では「消耗品費1万円/現金1万円」と書き、費用が増え、現金が減った両面を記録します。左右の合計が同額になることを確かめます。
日付順の仕訳をまとめる帳簿を仕訳帳、科目ごとに移して集計する帳簿を総勘定元帳と呼びます。「現金」の記録を集めれば残高、「売上」と「消耗品費」を集めれば利益の材料が分かります。会計ソフトの入力も、この関係が合うかを見ます。名前だけの自動候補を承認するのではなく、証憑、つまり領収書や請求書など取引を示す資料と内容を照合してください。
売ったが未入金の取引なら、現金の代わりに売掛金などが必要になります。商品を仕入れて在庫が残る場合も、使い切った紙の例をそのまま当てはめません。この表は消費税、利息、私用、未収未払、在庫を省いた説明用です。自分の取引でどの科目を使うか迷った時は、金額を無理に合わせず内容を調べます。
| 日付と内容 | 借方:左側 | 貸方:右側 | 照合する資料の例 |
|---|---|---|---|
| 架空年1月1日:事業へ現金を入れる | 現金 100000 | 元入金 100000 | 開始時の事業資金の記録 |
| 1月2日:5万円を現金で借りる | 現金 50000 | 借入金 50000 | 借入条件と受取の記録 |
| 1月3日:A店の仕事を終え現金受取 | 現金 30000 | 売上 30000 | 仕事の内容・請求控・受取記録 |
| 1月4日:B店の紙を買い仕事で全て使う | 消耗品費 10000 | 現金 10000 | 購入明細・領収書・仕事の用途 |
1つの取引の両側を完成例に沿って書き、左右の金額と資料が一致するかを確かめてください。
03 / 会計・税金
利益と現金はなぜ違う?損益計算書と貸借対照表で見る
損益計算書は期間の稼ぎと費用、貸借対照表はある日の財産と負債・持分を示します。

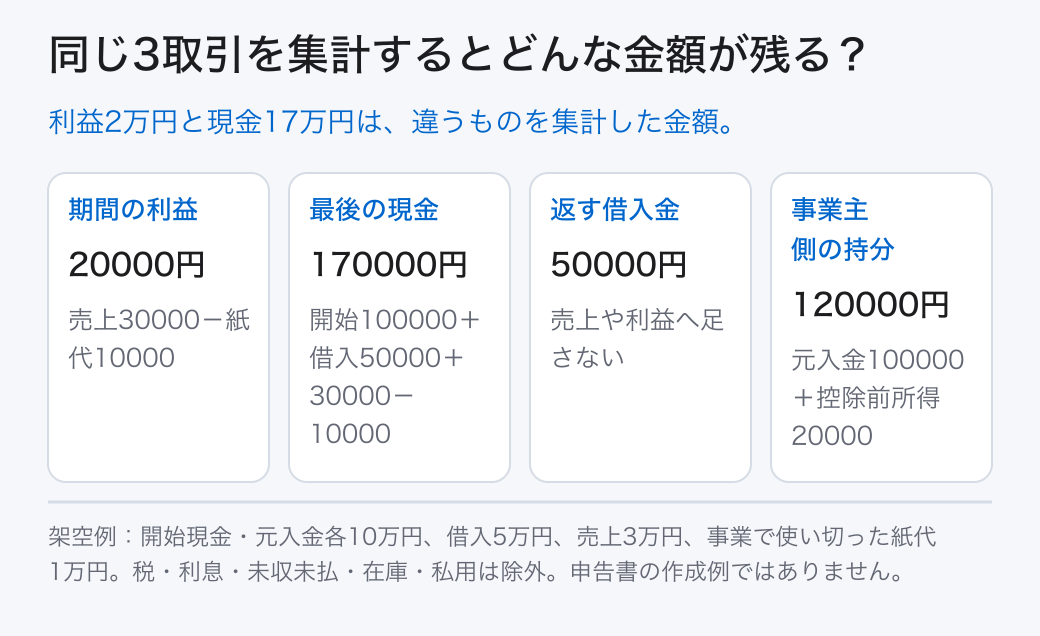
損益計算書は、ある期間の収益から費用を引いて利益を読む表で、P/Lとも呼びます。前章の3取引だけなら、売上3万円-消耗品費1万円=利益2万円です。借入5万円は返す義務がある資金なので、売上へ足しません。ここでいう利益は税や青色申告特別控除等を計算する前の学習用の集計です。
現金は、開始10万円+借入5万円+売上入金3万円-紙代支払1万円=17万円になります。増えた現金7万円のうち5万円は借入です。現金残高17万円を「今月の利益」と呼ぶと、最初の資金と借入も混ざります。借入を利益と勘違いして使い切れば、後に返す資金が不足することがあります。
貸借対照表は、集計した日の資産と負債、事業主の持分の関係を見る表で、B/Sとも呼びます。この架空例の資産は現金17万円だけです。それを、借入金5万円と、元入金10万円+控除前の所得金額2万円という事業主側の計12万円が支えます。17万円=5万円+12万円と左右が一致します。個人事業の決算書では元入金等の科目を使います。
利益が出ていても未回収の売上があれば、現金が同額だけ増えるとは限りません。また、機械を買った時の支払と、その年に費用へ配分する額も違います。P/Lだけ、口座残高だけの片方で判断せず、B/Sに残る売掛金、資産、借入金と、いつ入出金するかを合わせます。この例の簡単な2表が、実際の申告用決算書を完成させたことにはなりません。
| 表と対象 | 内訳 | 確認する関係 |
|---|---|---|
| P/L:開始から1月4日まで | 売上30000、消耗品費10000、利益20000 | 30000-10000=20000 |
| B/S:1月4日の終了時 | 資産:現金170000 | 負債と持分の合計170000と一致 |
| B/S:負債と事業主側 | 借入金50000、元入金100000、控除前所得20000 | 50000+100000+20000=170000 |
完成例のP/LとB/Sを見比べ、自社では未入金・未払・借入・資産のどれが残るか確認してください。
04 / 会計・税金
支出と必要経費は同じ?仕事と私用を分ける
仕事へ直接必要な部分を、記録などで明らかに分けられるかを確認します。

支出は払ったお金、必要経費は個人の所得計算で収入を得るための費用として算入する額です。私用の買い物や借入元金の返済、資産の購入などを、支出という理由だけで同じ費用へ入れません。帳簿へ取引を残すことと、その額が税務上の必要経費になることを分けて考えます。
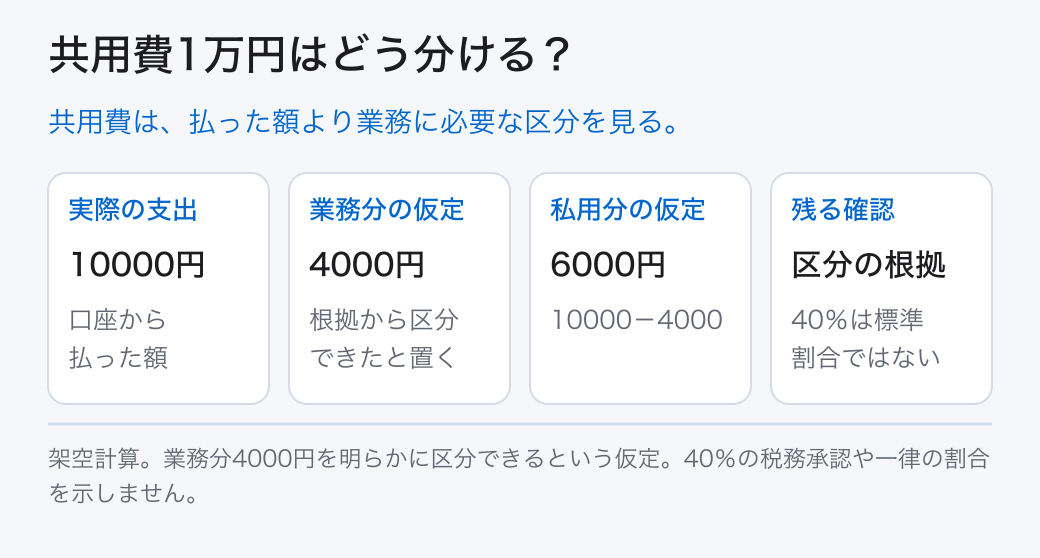
自宅兼事務所の費用や電話のように、仕事と私用の両方に関わる支出があります。このような費用は、全額を仕事用と決めることも、一律半分を経費にすることもできません。国税庁は、業務に直接必要な部分を明らかに区分できる場合、その区分した金額を対象にすると説明しています。
架空の比較で、月1万円の共用費について、使用状況などの資料から業務分4000円を明らかに区分できると仮定します。支出は1万円でも、経費に入れる候補は4000円、残る6000円は私用部分です。40%が許される共通の割合という意味ではなく、その4000円の根拠を個別に確かめる必要があります。
根拠の候補は費用によって違います。場所なら使う区画と用途、通信なら使用状況や契約内容など、仕事に対応する資料を考えます。使える資料が何か、区分の方法が妥当かは実際の状況に応じて確認します。希望する経費額から逆算して割合を作るのではなく、用途と記録から説明できる金額を整理します。
取引の相手や支出の種類にも条件があります。親族への支払、資産の取得、修繕、税金などを、全部同じ判断へまとめません。本稿では個別の特例や届出の手続を網羅しないため、関連する国税庁の資料と条件を確かめる問いとして残します。『仕事に関係しそう』だけでは、必要経費の対象と時期を決められません。
共用費は、業務と私用を分ける資料と未確認を添えてください。
05 / 会計・税金
払った年に全額が経費?対象年と資産を分ける
支払日だけで決めず、費用の確定時期と資産の処理を確認します。

個人の必要経費は、原則としてその年に債務が確定した金額を対象にします。債務は、取引に基づいて支払う義務のことです。国税庁は、年末までに義務が成立し、給付の原因となる事実が起き、金額が合理的に求められることを確認条件としています。支払済みでも対象年が違う場合、未払いでも対象になる場合があります。
例えば年末に来年のサービス代を先に払ったという架空の取引なら、支払日だけで当年の必要経費と決めません。契約、提供される期間、何が完了しているか、適用する制度を確認します。逆に当年の作業が完了して請求されていても、支払は翌年という場合があります。どの年へ入れるかは条件を確かめ、単純な支払日順と分けます。
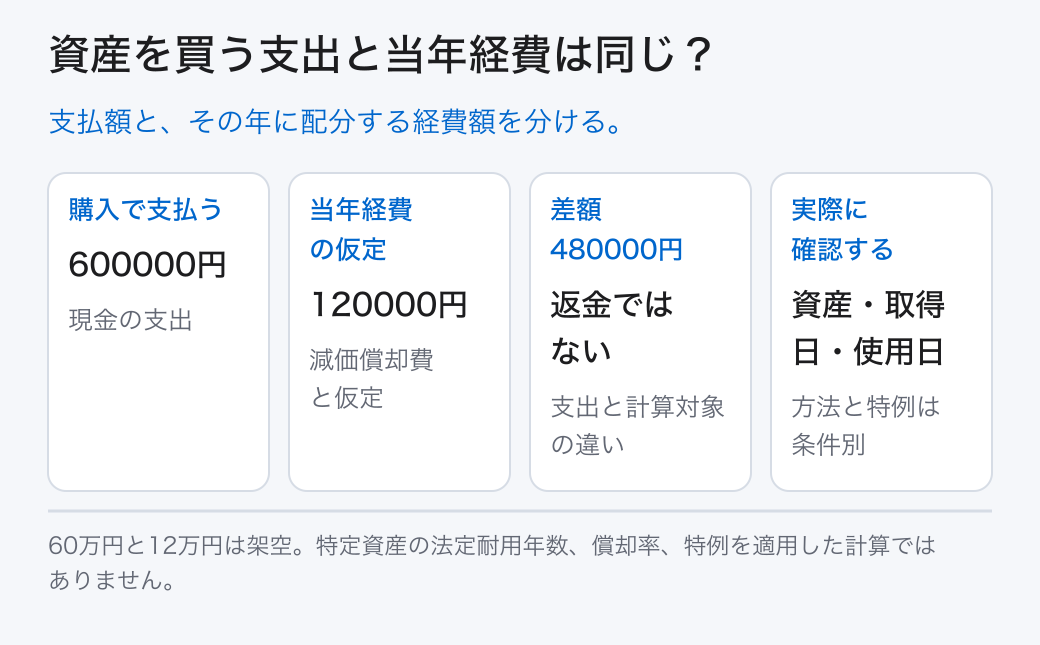
長く使う資産には、減価償却という処理が関わります。これは取得した金額を、制度の方法に沿って各年の経費へ配分する手続です。国税庁の説明では、資産の種類や使用期間、償却方法などを確認します。一部に特例がありますが、対象者、取得日、金額、用途等の条件を見ずに、購入額を全部経費へ入れないでください。
架空例で、資産購入の支出60万円に対して、当年の減価償却費が12万円になる条件があると仮定します。お金は60万円出ても、当年の必要経費は12万円という別の金額です。60万円から12万円を引いた48万円が戻るという意味でもありません。12万円は実際の資産の耐用年数や償却率を計算した値ではなく、差を説明する仮定です。
資産の確認では、何を、いつ取得し、いつ業務に使い始めたか、取得価額に何を含めたかをそろえます。新品か中古か、業務との共用、処理方法の届出、特例の条件なども必要な確認候補です。金額の基準は改正や取得時期で変わる場合があるため、古い記事の数字だけを頼りにしません。
支払日、提供期間、資産の取得と使用日を分けて確認してください。
06 / 会計・税金
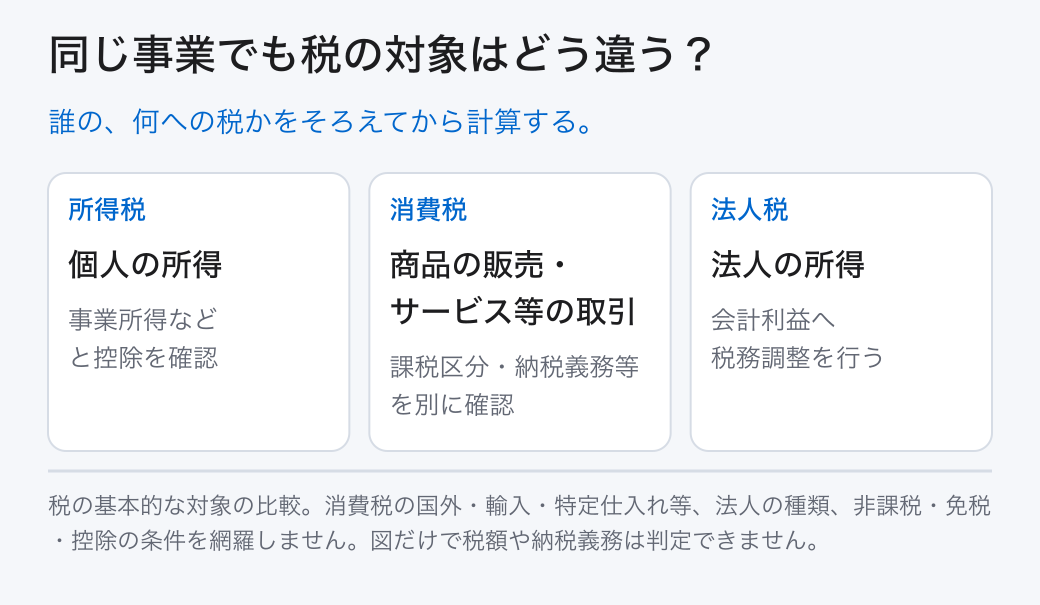
所得税・消費税・法人税は何を対象にする?
個人の所得、取引、法人の所得は別です。対象をそろえてから税の条件を確認します。

個人事業の事業所得は、国税庁の基本式では総収入金額-必要経費で計算します。別の架空の年間例として、総収入300万円、必要経費100万円なら差額は200万円です。ここでは青色申告特別控除等をまだ反映していません。この200万円や、前章までの利益2万円が、そのまま所得税の納付額になるわけではありません。
所得税では、事業以外の所得との関係や所得控除、税額控除などを確認し、課税される所得と税額へ進みます。実際の税率は一律ではありません。課税される所得の額に応じた速算表等を使うため、単に「売上×一定割合」で計算しないでください。個人の所得税や住民税は、支払っても事業所得の必要経費にならないと国税庁が説明しています。
消費税は、国内で事業者が事業として対価を得て行う商品の販売やサービス提供などの取引を課税対象とする税です。個人の利益にかける所得税とは土台が違います。非課税などの扱い、納税義務、経理方式や仕入税額控除にも条件があります。「利益が出なかったから消費税もゼロ」と、この例だけで結論は出せません。
法人税は法人の所得を対象にします。国税庁の手引きは、企業会計の利益へ税務上の加算・減算を行って所得金額を求める仕組みを説明しています。個人事業の必要経費や青色申告特別控除を、法人の計算へそのまま使いません。本稿は主に個人事業の入門例であり、法人・消費税の実税額を計算する記事ではありません。
税の資料を開いたら、まず対象税目と適用する年分、個人か法人かを読みます。そのうえで、どの取引・所得が対象か、どんな調整や申請が必要かを確認します。複数の税や特例を一つの「経費で安くなる話」へまとめず、記録した事実と制度の条件が合うかを税務署や税理士等へ照会します。
確認したい税を1つ選び、個人/法人、年分、所得/取引、未確認条件を記録してください。
07 / 会計・税金
合法的な節税は何から?記録漏れと青色申告の条件を確認する
正しい必要経費の記録漏れを防ぎ、対象制度の要件を確かめます。不要な支出を増やすこととは分けます。

まず、仕事に必要で要件を満たす費用が記録から漏れていないかを確認します。領収書や請求書を取引に結び付け、私用や重複を外し、対象年を合わせます。支出を追加する前に、すでに行った取引を正しく整理するのが出発点です。必要経費の計上と、所得から差し引く制度の控除は別の仕組みです。
個人の青色申告は、一定の記帳と申告の条件により有利な取扱いを受けられる制度です。事業所得など対象となる所得があるかと、青色申告承認申請を確認します。新たな申請は原則その年の3月15日まで、その年の1月16日以後に新規開業した場合は開始から2か月以内という提出期限があります。相続など別条件もあるため、対象年の公式手続を読みます。
以下の55万円・65万円の説明は、国税庁が令和8年分までとして案内する条件を確認する入口です。令和9年分以降の別の案内も公開されているため、対象年が変わる時に同じ金額・要件を転用しません。
青色申告特別控除の最高55万円を確認する場合、事業所得または不動産所得を生ずべき事業、正規の簿記による記帳、記帳に基づく貸借対照表・損益計算書等の添付と期限内申告などが条件です。最高65万円には、その条件に加えて期限内のe-Tax送信、または優良な電子帳簿の保存・届出等の要件があります。現金主義の特例や所得額による限度などもあります。控除は税額から55万・65万円を引くことではありません。
ソフトを購入したことだけで控除の適用が決まるわけではありません。自分の申請、実際の帳簿、作成する決算書、提出方法と期限を公式の要件に照らします。本稿の取引表や確認シートは学習・相談用で、法定帳簿や電子帳簿の要件を満たしたとの証明ではありません。具体額を自分の所得から差し引けるかは、個別条件を確認してください。
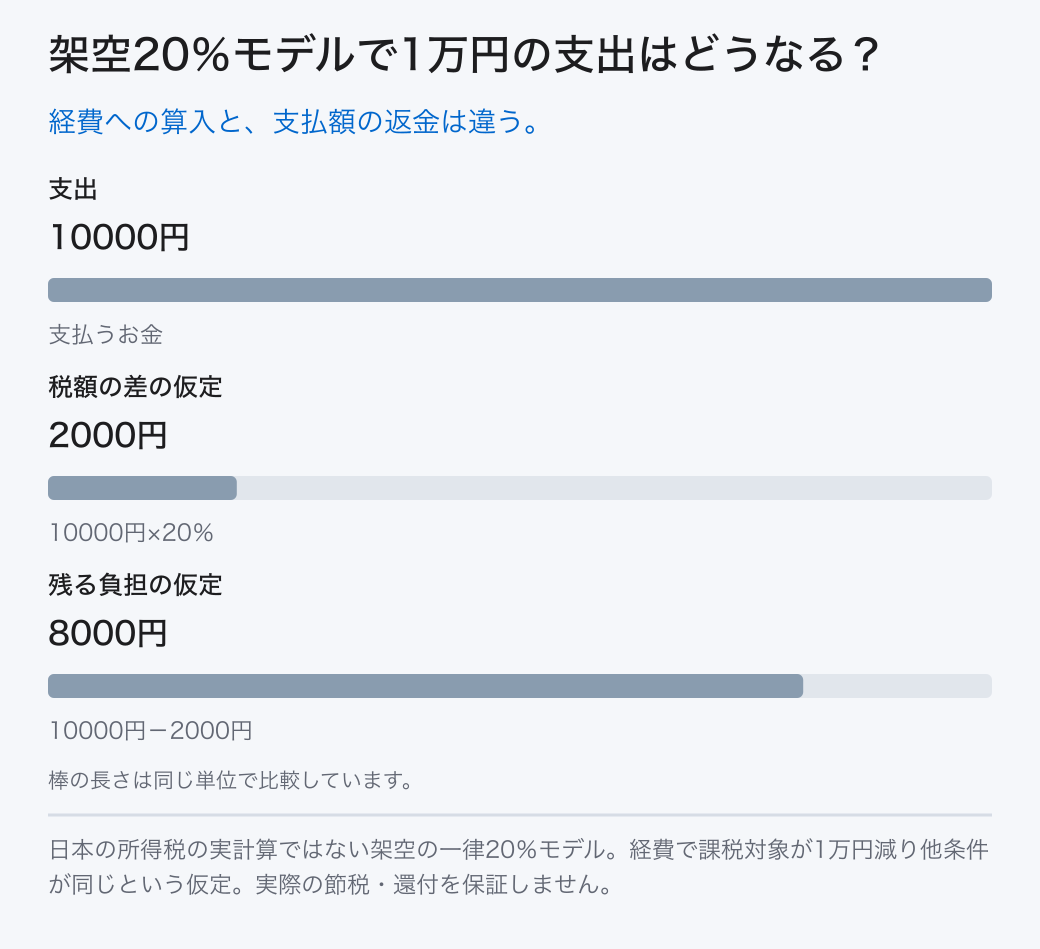
違いを理解するため、税額を『課税対象の金額×一律20%』とする架空モデルを置きます。これは日本の所得税の正確な税額計算ではありません。経費に入ることが確認できた支出1万円により、ほかの条件を同じにして課税対象が1万円減ると仮定した場合だけを比べます。
この架空モデルでは、税額の差は1万円×20%=2000円です。支出は1万円なので、税額の差2000円を考慮しても8000円の負担が残るという計算です。『1万円が経費になれば1万円戻る』ではありません。経費へ入らない私用の買い物をする場合は、この仮定の税額の差も置けません。
実際の所得税は、国税庁の速算表などで確認する段階的な税率と控除額を使います。所得控除、税額控除、ほかの所得、税の区分や申告の条件もあるため、全員へ20%を当てはめません。本稿の2000円を、自分の節税額、還付額、納付額の予測として使うことはできません。
不要な物を買うかの判断には、税額だけでなく使う価値と資金を合わせます。仮に税額が減っても、必要のない道具に現金を払うことは別です。仕事のために必要な機能、現在の代替、使う頻度、買った後の費用を比べます。節税を理由に先に買い、後から仕事の用途を作らないでください。
還付は、前もって納めた税金などと最終的な税額の関係で判断する別の話です。経費を入力した瞬間に支払額が返ってくるものではありません。経費の処理、納付の計算、実際のお金の出入りを別の資料として見れば、帳簿の所得が下がっても資金が減る理由を理解しやすくなります。
支出を追加する前に記録漏れを見直し、青色申告を検討するなら申請・帳簿・決算書・提出方法を公式条件と照合してください。
08 / 会計・税金
記帳を続けるには?資料の照合と方法・費用を選ぶ
資料を取引へ結び付け、帳簿と残高を照合します。その作業を続けられる方法と費用を比べます。

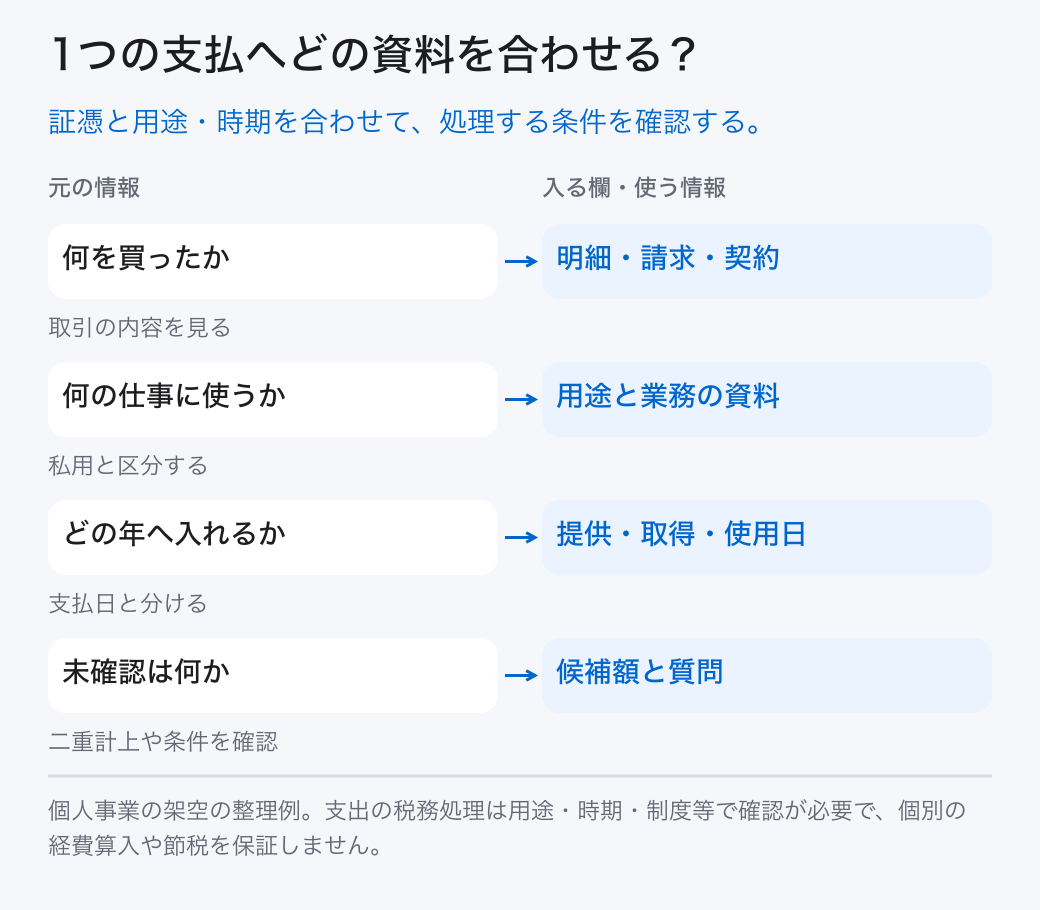
領収書には支払額があっても、仕事の用途が詳しく書かれていない場合があります。何を購入したか、どの仕事に使ったか、誰とのどんな取引かを確認する資料と合わせます。書類の名前だけで処理を決めず、明細、請求、契約、納品や使用の状態がどう対応するかを見ます。
国税庁は、個人の事業所得等に関する記帳と帳簿・取引書類の保存を説明しています。白色申告でも対象となる方には記帳・保存が必要で、青色申告の控除条件とは分けて確認します。保存期間や方法は帳簿・書類と申告の区分で異なります。電子で受け取った取引資料も、電子取引データの保存要件を現在の公式案内で確かめます。
同じ支払を二重に経費へ入れないようにします。カード明細と領収書を、それぞれ別の購入として足してしまうと金額が重なります。相談用の資料では、同じ取引に対応する証憑をまとめ、支払額、経費候補額、処理する年、未確認を分けると、どの条件を確かめるかが分かります。
『領収書があれば私用も経費か』には、用途の条件は別と答えます。『所得税も支出だから経費か』には、個人の所得税や住民税は必要経費にならないと国税庁が説明しています。『同じ税金なら全部同じか』には、税の種類と業務用の範囲で扱いが違うため、まとめずに確認します。
『会計ソフトが選んだ科目なら正しいか』には、自動の候補と税務の確認を区別します。購入の明細が同じでも用途や契約の時期が違う場合があります。判断に足りない資料と質問を用意して、税務署の相談窓口や税理士などへ確認してください。実際の個人情報や口座番号は、公開するサンプルへ転記しません。
紙や表計算で始める方法は、自分で列と集計を作れますが、科目別の転記や照合、保存を続ける作業が必要です。会計ソフトは集計や決算書の作成を助けますが、取引内容と自動候補の点検は残ります。税理士等への依頼は判断や作業の範囲を相談できます。取引数、在庫・売掛金・資産の有無、必要な決算書を示し、入力・相談・申告のどこまで含むかを比べます。
費用は、ソフト代だけでなく初期設定やデータ移行、毎月の記帳と照合、専門家へ頼む範囲も合わせます。一律の相場や節税効果を仮定せず、自分の範囲で見積りを取ります。まず1か月分を記録し、現金・口座の残高と資料が合うか、抜けや重複がどこにあるかを見れば、継続に足りない作業と必要な支援が分かります。
1か月分の取引と資料を照合し、記帳・集計・保存・相談のどこに支援が必要かを選んでください。
09 / 会計・税金
まとめ:会計・経費・税の確認シートをどう使う?
取引記録から利益と財産・資金を集計し、用途・対象年・制度の未確認事項をつなぎます。

完成例の売上3万円と紙代1万円から得た利益は2万円ですが、現金は開始資金と借入を含めて17万円です。仕訳の相手科目を読むと、借入を売上に混ぜない理由が分かります。損益計算書は期間の稼ぎ、貸借対照表はその日の財産・負債・持分を示し、両方から資金を考えます。
経費の比較は別の架空例です。共用費1万円のうち業務4000円という仮定と、資産購入60万円に対する当年経費12万円という仮定を分けました。一律20%の架空モデルでも、1万円の支出に対する税額の差は2000円で、支払額の返金ではありません。これらは前半の3取引に足す実際の申告例ではなく、個別の条件は未確認です。
自分の空欄には、取引と資料、科目、利益と現金の集計、私用の区分や資産の使用時期、対象税と制度の質問を入れます。青色申告を検討する場合は、申請・帳簿・決算書・期限・提出方法の条件も確認します。シートを埋めたことと、税務の処理や申告が承認されたことは違います。正確な記録と必要な支出を出発点に、どの事実と条件が不足しているかを相談してください。
完成例を見た後に、自分の1か月の記録と未確認事項をシートへ置き換えてください。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。