店舗とECの売上を足す前に何をそろえる?同じ注文と返品の確認方法
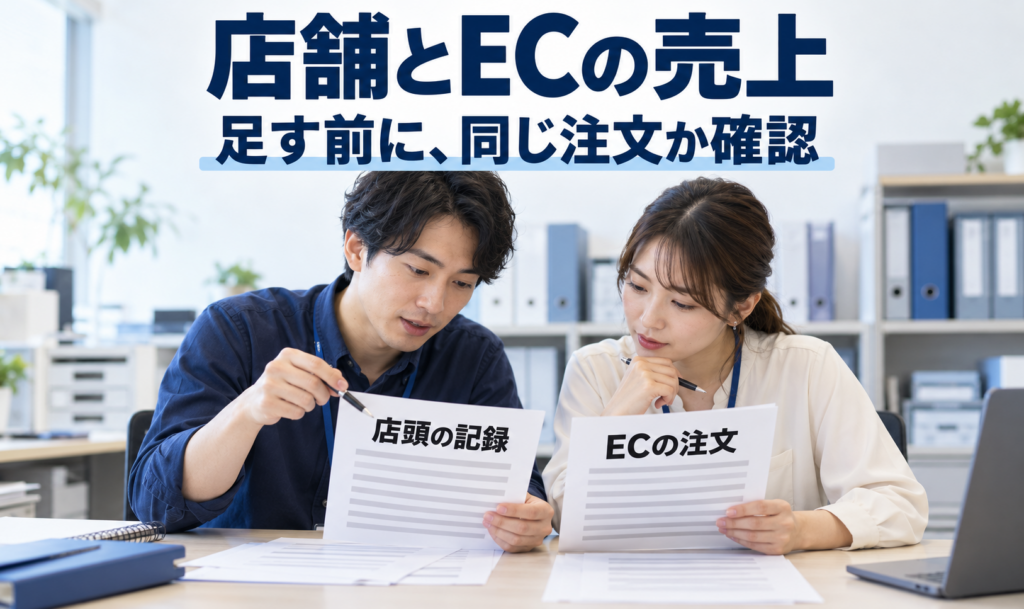
店舗とECで商品を売る小売会社で、経営会議の売上をまとめる業務改善担当者へ。店頭受取がレジとECの両方に載り、二つの合計を足してよいか迷っていませんか。先に必要なのは、同じ販売を特定し、数える日と金額の条件をそろえることです。この記事では、架空のレシートと注文を使い、照合の順序、担当への質問、保留の記入例、試算の確認まで説明します。
答え:同じ注文の記録を、そのまま二度足さない。まず「販売・注文・入金の何を数えるか」を決め、元の番号・明細・状態を読み合わせます。関連番号があっても、追加販売の有無、対象にする日、税や返品の条件が未確認なら、確定総額へ進めません。同額同日だけの組は、同じ販売とも別販売とも決めず保留します。
販売担当・EC担当・経理担当と条件をそろえ、IT担当へ処理の要件を渡すところまでが対象です。製品の接続操作や、会計・税務上の処理を確定する手順は扱いません。
以下の記録と金額は、説明用の架空例です。 実際の売上やソフトウェアの出力結果ではありません。 実際に照合・集計・返金を実行した記録でもありません。
AIによる説明用の架空場面です。実在の売上記録や、同一取引の照合・集計の完了を示しません。
売上・注文・入金のどれを数えるか、先に決める
経営会議で知りたいことから、使う記録と数える単位を選びます。注文の受付、商品の販売、お金の受領は別の出来事です。店頭のレシートとEC注文が同じ販売に関係していても、二つの出来事を同じ指標として足せるとは限りません。
次の表は、数える対象を決めるための相談表です。「何を知りたいか」の行を選び、その右の条件を販売・EC・経理の担当と埋めてください。各行は選択肢であり、三つを足し合わせる表ではありません。
三つの紙は別の出来事を表します。矢印は足し算ではなく、目的から選ぶ関係です。選んだ日付・状態・金額の条件を、次の表で具体化します。
| 知りたいこと | 使う記録・単位の候補 | 先に決めること |
|---|---|---|
| 受けた注文の状況 | 注文とその明細。注文全体か商品明細かを区別する。 | 受付日と対象状態。取消・未払いなどをどう扱うか。 |
| 店舗とECの販売規模 | 販売として認める明細。店頭受取と元注文の関係を残す。 | 販売とみなす出来事の日、金額の範囲、返品の反映条件。 |
| お金が入った状況 | 入金・返金の記録。注文や販売の金額と混ぜない。 | 入出金の日と対象決済、返金や手数料の扱い。 |
たとえば、後で読む店頭受取の組は「注文が架空日A、受取が架空日B」です。注文受付を見るなら注文の日が検討対象ですが、販売規模を見る条件は会社の定義を経理と確認します。二つの日を都合よく同じ期間へ寄せる方法は採りません。
この例の用途は「経営用に店舗+EC販売を同期間で把握する試作。実税務・会計確定ではない」。一方、数える基準は「販売行、注文、入金のどれを数えるか未確定」のままです。期間の呼び名は「架空の同期間A」ですが、実在の日付や締め時刻は設定していません。この表から選んだ結果を、すでに決定済みの条件として扱わないでください。
POSは店頭の販売や精算などを記録する仕組み、ECはインターネット上の販売です。どちらも一行が「注文全体」「商品一行」「受渡し」のどれかを確かめます。一注文に複数明細があるとき、行数をそのまま注文数にはできません。
レシートとEC注文を、一件ずつ読み合わせる
関連番号・明細・状態を読み、同じ販売を一度扱う候補か、対応不明かを分けます。次の三つは、別々の状況を読み分ける架空例です。改善前後や処理の順番ではありません。番号は元記録を追うための仮の識別子として残し、見出しでは仕事の名前を使います。「未確認」は、0円、取引なし、返品なしを意味しません。
図の「計上条件」は、この経営用の集計で、どの記録をどの日付・金額で売上に含めるかという条件です。会社の経理と確認する内容で、実際に帳簿へ計上したという意味ではありません。
図で見る問い:EC注文に関連番号が書かれた店頭受取と、同じ金額でも関連が不明な記録は、同じ扱いで足せるでしょうか。レシートと注文の番号、受取という状態、日付、線が結ばれている範囲を見てください。
二つの独立した状況の縮小プレビュー
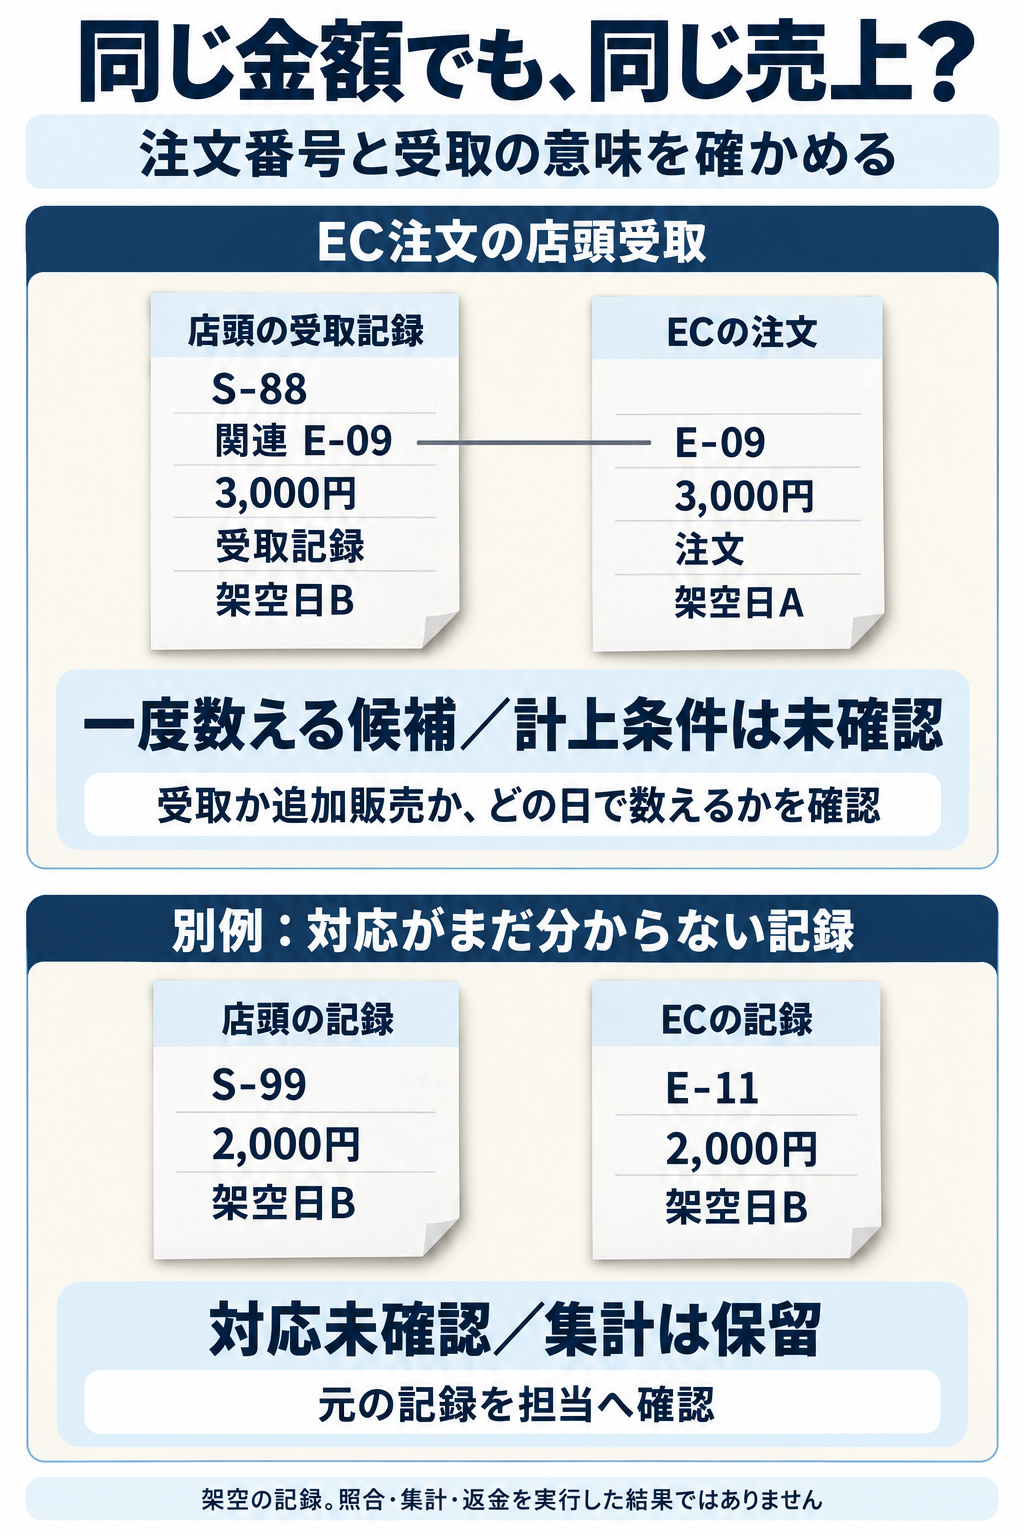
細かい番号と状態は、すぐ下の比較表でも読めます。図の対応線は、二つの記録に同じ注文番号が記載される関係を示します。金銭の移動や、集計・重複除去の完了を表すものではありません。同額という理由だけの組には同一取引の線を引きません。関連番号がある組でも、受取が追加販売かどうかと、数える日を元画面で確かめます。
店頭だけの購入
この例は店頭の販売として置かれています。元記録の値と、分からないことを分けて読みます。
| 見る項目 | この架空例にある情報 |
|---|---|
| レシートと金額 | S-17 / 3,000円 |
| 状態と日付 | 販売 / 架空日A |
| 関連注文・返品番号 | 未確認 / 未確認 |
| EC情報 | 未提供です |
| 例に置いた判定 | 「対応付けなし」 / 一度数える「候補あり」 |
| 担当に聞く条件 | 税込/税抜 / 締め日 |
EC情報が未提供であることは、全EC販売を探して対応がないと証明した結果ではありません。金額を一度扱う候補でも、税と締め日が未確認なら、他の売上とそろえた総額にはできません。
EC注文を店頭で受け取る
同じ注文を二度足す危険があるのは、この組です。どちらも3,000円ですが、店頭側の状態は受取記録、EC側は注文です。対応する項目を一行ごとに並べて見ます。
元の番号
店頭:S-88
EC:E-09
金額欄
店頭:3,000円
EC:3,000円
状態
店頭:受取記録
EC:注文
記録の日
店頭:架空日B
EC:架空日A
返品・返金の番号
店頭:返品番号:未確認
EC:返金番号:未確認
店頭の関連注文番号は E-09。ECの注文番号と対応し、例の関連判定は 「関連あり」、一度数える候補は 「候補あり」 です。
単純に金額欄だけを足すと3,000円+3,000円=6,000円になります。ただし、これは二つの欄を機械的に足す危険を示す算数で、この組の正しい売上総額を計算した結果ではありません。店頭で追加の商品販売が含まれるか、分けて記録されるかも、この説明例からは分かりません。
担当へ尋ねることは「POS受取が追加販売か単なる受渡しか」「どちらの日に含めるか」です。受渡しだけなら同じ注文を別販売として追加しないように扱い、追加販売が含まれるなら該当明細を区別します。その後に、どの日を使うか、税や返品をどう合わせるかを確認します。候補のtrueを、最終集計の了承へ進めないでください。
対応がまだ分からない行
こちらは両側が2,000円で日付も同じですが、注文との対応や状態が分かりません。同額・同日だけでは、同じ販売か、別の販売かを決められません。
元の番号
店頭:S-99
EC:E-11
金額欄
店頭:2,000円
EC:2,000円
状態
店頭:未確認
EC:未確認
記録の日
店頭:架空日B
EC:架空日B
返品・返金の番号
店頭:返品番号:未確認
EC:返金番号:未確認
店頭の関連注文番号は 未確認、同じ取引かの判定は 未確認、一度数える候補も 未確認 です。別取引として二つを採用したり、重複だとして片方を消したりせず、対応確認を保留します。
調べる対象は「同じ販売か別販売か」「取消/返品/未処理」「元画面担当」です。注文や受渡しの元画面を管理する担当へ、どの状態の記録で、関連する注文・返品・返金記録があるかを尋ねます。元の行は残し、確認先と総額へ含めていない理由が追えるようにします。
例2の関連IDは架空の入力。例3の同額は同一取引の証明ではない。3例は修正前後/実成果/実欠損原因ではない。
日付・税・返品と、取り込んだ時点をそろえる
対応が分かった組も、日付・金額・返品・取得時点がそろうまで確定値にしません。同じ対象期間という表記でも、注文日で選んだ表と受取日で選んだ表では、含まれる記録が変わります。
表の「残すもの」が、集計担当から経理やIT担当へ渡す条件になります。一度に総額を直す前に、店頭受取の一組で日付と金額の意味を説明できるか確かめてください。
同じ注文に関係していても、二つの日は違います。点線は採用日を相談する関係で、計上済みを示しません。税・返品・取得時点も次の表でそろえます。
| 条件 | 今回の一組で確かめること | 担当・残すもの |
|---|---|---|
| 対象にする日 | 注文は架空日A、受取は架空日B。どの出来事をこの指標に使うか。 | 販売・ECが出来事を確認し、経理と採用日・締めの条件を残す。 |
| 金額の範囲 | 税を含むかは未確認。値引き・送料など、両側の金額に含むものは同じか。 | 販売・EC・経理。採用項目と含む/含まない項目を残す。 |
| 返品・返金 | どの時点で反映するかは未確認。返品と返金は何の記録で追えるか。 | 販売・EC・経理。元注文への対応、採用日、二重控除を避ける条件を残す。 |
| 取得した状態 | 最終取込時点は未確認。必要店舗・期間が届き、同じ更新段階を比べているか。 | 各データの管理担当とIT。対象範囲、取得時点、未受領の範囲を残す。 |
たとえば、注文と受取のどちらの日を選ぶか決まっていない間に、二つの表を月別に合計しても、差が二重計上なのか日付の違いなのか区別できません。先に採用する出来事を決め、対象に含めた理由を一件から説明できるようにします。金額の内訳がなければ、税や送料を推測してそろえないでください。
返品受付、商品の戻り、注文取消、お金の返金は、見る出来事を分けます。Shopify公式の販売データ不一致の説明も、同製品の販売レポートの返品と財務レポートの返金、注文エクスポートの違いを説明しています。これは自社レポートの意味を調べる手掛かりです。同製品の分類を、全POSや日本の会計・税務の一律の基準にはしません。
返品番号が未確認でも、返品なし・返金0円ではありません。この架空例には実際の返品や後着行は与えていません。締め後の訂正は、会計連携の締め・訂正・照合の確認方法も参照し、経理の確認範囲と分けて進めます。
元の画面へ戻り、確認担当へ具体的に尋ねる
総額の差を説明する前に、一組の元記録へ戻り、担当・根拠・回答を結びます。合計済みの日報だけでは、受渡しと追加販売を見分けられない場合があるためです。画面名は製品によって違うので、以下を自社のレシート明細、注文詳細、受取・返品履歴に読み替えます。
上から順に進める手順です。右欄の成果物がなければ、次の工程で推測を埋めず、元の担当へ確認を戻します。
矢印は、元記録の意味を確かめてから条件を渡す順です。回答や実装の完了を示しません。各工程の担当・根拠・成果物は次の表で読めます。
| 順序・作業 | 誰と何を見るか | 次へ渡すもの |
|---|---|---|
| 1 元記録を特定 | 販売・EC担当と、店舗/販売経路、一覧名、一行の意味、取得時点を見る。 | レシート・注文へ戻れる参照と、対象範囲。 |
| 2 対応候補を探す | 販売・EC担当が関連注文番号と必要な明細・数量を確認。番号が店舗内だけか等も確かめる。 | 候補の組と関連の根拠。候補が複数なら、そのまま保留。 |
| 3 状態を読み分ける | 販売担当が受取か追加販売かを説明し、EC担当が元注文と返品等の履歴を確認。 | 受渡しと追加販売の明細の区別。分からない問い。 |
| 4 集計条件を決める | 販売・EC・経理が、用途、採用する日、金額、返品・訂正の扱いを確認。 | 採用条件と未決条件。決定前を合意済みと記さない。 |
| 5 試算条件へ渡す | 業務改善担当がIT担当へ、元参照、根拠、保留理由、確認担当を渡す。 | 処理に反映する条件と、結果を元記録で確かめる観点。 |
そのまま相談内容を組み立てられる、架空の依頼例
「店頭のS-88には関連注文E-09があり、店頭は受取記録・架空日B、ECは注文・架空日Aです。受渡しだけですか。追加販売があれば、どの明細ですか。経営用の比較では何の日付を採り、返品はどの記録から反映しますか。元記録の該当箇所と、判断できない条件も教えてください。」
これは説明用の文例で、実際に送信した依頼や得られた回答ではありません。
回答が「受渡しだけ」と確認できた場合は、同じ注文を追加販売として二度足さない条件を相談します。「追加販売あり」なら元注文と区別できる明細が必要です。答えが不明、または候補が複数なら、勝手に一つ選ばず保留へ戻します。どの場合も日付や税・返品の確認は別に残ります。
表をつなぐ処理と、同じ販売の照合を分ける
行を追加すること、同じ販売の関係を調べること、金額を集計することは、別の仕事です。表が一つになっても、同じ注文が二行残ることはあります。次の架空例では、同じ二つの記録を工程ごとにどう読むかを示します。
一表になっても受取と注文の二行が残ります。関連があるかを読む仕事と、どの条件で数えるかを決める仕事は別です。受渡しか追加販売か、採用する日・金額・返品の条件を確認してから集計します。
この図で読めるのは「二行を一つの一覧に置く」と「一つの販売として扱える」は違う、ということです。二つの金額欄を機械的に足すと3,000円+3,000円=6,000円ですが、これは誤った足し方の危険を示す算数で、正しい売上総額ではありません。関連があるという入力だけで、片方の3,000円を削ってよいとも確定しません。
Microsoft公式のPower Query「Append queries」では、行追加は列名で項目を合わせ、相手の表にない列はnull(その列に値がない状態)になります。列の位置が同じだから同じ意味と決める操作でも、取引を自動判定する機能でもありません。
同製品の「Merge queries overview」は、選択した列の値を使って表を結び合わせる操作を説明します。対応列のデータ型を合わせ、複数列なら選ぶ順もそろえる必要があります。ただし、列が一致したことは業務上の同一販売の証明ではありません。注文一件に複数の受取・明細が結び付けば、注文総額が複数行に繰り返されることもあるため、そのまま総額列を足さないでください。
対応不明・欠けた期間・後から来た訂正を残す
保留は削除でも0円への置き換えでもありません。元の行と未解決の問いを残し、誰のどの回答で扱いを変えるかを明示します。曖昧な組を片方だけ消すと、別の販売を落とす危険があります。
以下は、対応不明のS-99とE-11を記入した静的な文例です。自社で使うときは、同じ欄へ自社の参照と回答を記録します。確認の送信・回答・処理を実施済みと見せるものではありません。
二つの記録の間に、同じ販売と示す線はありません。点線は両方の参照をメモへ残す関係です。次の記入例で、誰へ何を尋ねるかまで具体化します。
| 残す欄 | この例での書き方 |
|---|---|
| 元の参照 | 店頭S-99/EC E-11。両側2,000円、架空日B。 |
| 不明なこと | 同じ販売か別販売か。状態・関連注文・取消/返品/未処理の関係。 |
| 調べた場所・結果 | 提示された架空記録では関連と状態が未確認。実際の元画面は未確認。 |
| 確認先・依頼 | 販売・ECの元画面担当へ、注文/受渡し/取消・返品の根拠を尋ねる予定。回答は未取得。 |
| 暫定の扱い・理由 | 両方の元行を保持。どちらを採用するか、片方を削除するかを決めず、確定集計への採否は保留。 |
| 再確認のきっかけ | 関連を示す元記録、状態の回答、訂正が得られたとき。未回答なら保留を継続。 |
| 確認担当・時点 | 実務では確認した担当と日時を記入。この文例では未実施のため未記入。 |
金額と日付が同じことから、関連未確認を「別取引」や「重複あり」へ変えません。相手が見つからない理由も、未取込・未処理などと推測しないでください。保留を解く根拠が得られたときに、元参照・理由・採用条件を一緒に更新します。
対応不明以外にも、対象範囲が欠ける場合と、後から訂正が来る場合は扱いを分けます。次は将来起きた場合の手順であり、この架空例で取込失敗や返品を観測した結果ではありません。
| 起きた条件 | してはいけないこと | 残すこと・次の担当 |
|---|---|---|
| 必要な店舗・期間が未受領 | 未受領の範囲を売上0として扱う。 | どの店舗/期間が欠けるかと取得時点をデータ管理担当へ確認。全体確定を保留するか、限定した速報として使えるか相談。 |
| 後から返品・訂正が届く | 元行を追えなくしたり、訂正を新規売上として無条件に追加する。 | 元注文・明細・期間、訂正理由、更新時点を保持。経理と対象期間を確認し、再計算した範囲を利用者へ説明。 |
試算後は、採用した記録と保留した理由を確かめる
試算は、元の一組から採用・保留の理由をたどれるかで確かめます。合計がたまたま同じでも、重複と欠落が打ち消し合っているかもしれません。元記録、集計条件、処理後の扱いを同じ組で照らし合わせます。
次は実務で記録を残すための確認表です。「満たせば次へ進む」は期待条件で、実際の合格結果ではありません。確認した根拠・担当・時点を記入し、満たさない項目は保留理由と再確認の条件を残します。
虫眼鏡の対象は合計金額だけではなく、元番号と判断理由の対応です。実際の確認結果は未実施です。次の表の期待条件に照らして根拠と担当を残します。
| 確認する対象 | 満たせば次へ進む条件/保留条件 | 根拠・担当 |
|---|---|---|
| 店頭だけのS-17 | EC情報未提供と「全ECに対応なし」の証明を区別できる。未提供をゼロや確定判定へ変えたら保留。 | 元の販売記録、参照した範囲。販売・EC担当。 |
| 店頭受取S-88/注文E-09 | 関連番号を追え、受渡しと追加販売を区別できる。どちらの日で数えるか未決なら総額確定は保留。 | 元明細・状態と採用条件。販売・EC・経理。 |
| 対応不明S-99/E-11 | 元の二行を保持し、同額同日だけで自動採用・削除しない。不明点と確認先がなければ保留。 | 保留記録と回答。販売・EC担当。 |
| 期間・金額・返品・取込 | 使う条件と取得範囲を説明できる。未確認を0や確定へ変えていれば保留。 | 採用条件、取得時点、未受領の範囲。経理・データ管理担当。 |
| 訂正後の再試算 | 何の条件・元記録が変わり、どの値を再計算したか追える。追えなければ利用者への確定提示を保留。 | 変更前後の条件と参照、更新説明。IT・業務改善担当。 |
記録は「判定=未確認/進める/保留」「見た根拠」「確認担当」「確認時点」「保留理由」「再確認のきっかけ」を一組にします。返答が「処理成功」だけなら、元の販売がどう扱われたかを再確認してください。試算の技術的成功を、販売や経理の了承へ読み替えません。
本稿の三例は税や締めなどが未確認なので、正しい経営用総額は出していません。照合率・導入効果・作業時間の実測もありません。担当者が根拠を見て判断するための確認手順として使ってください。
まとめ:一組の記録を確認し、足せる条件を決める
店頭とECの合計を足す前に、数える対象を決め、元の一組を照合し、日付・金額・返品・取得時点をそろえます。関連番号は候補の根拠であり、集計確定の印ではありません。同額同日の対応不明は保留します。
図の順に進め、未確認は飛ばさず残します。最初から全件を自動処理する前に、自社の店頭受取を一組選んでください。
最初の一歩:自社の店頭受取を一組選び、レシート番号・関連注文番号・状態・日付を並べて、販売・ECの担当と読み合わせてください。経理と数える条件を確認できるまでは、総額を確定しません。
出典と、この記事で確認した範囲
公開説明の確認日:2026年10月27日。Microsoftは表の操作仕様、Shopifyは同製品のレポートの違いを確かめるために参照しました。実際の接続・集計操作は行っていません。製品仕様は利用環境の版・プラン・地域で再確認してください。会社の会計・税務処理を一律に決める根拠には使っていません。
- Microsoft Learn:Append queries(表示更新2026年4月8日)。列名に基づく行追加、不足列のnull。取引照合の仕様とは区別。
- Microsoft Learn:Merge queries overview(表示更新2026年4月9日)。選択列での表の結合、データ型、複数列の選択順。業務上の同一取引の証明とは区別。
- Shopify:販売データの不一致(公開・更新日は表示から確認できず)。同製品の返品・返金、販売レポートと注文エクスポートの差。全製品や日本の会計基準へ一般化しない。
本文の三つの記録、依頼文、保留記入例は説明用の架空例です。実企業の売上、担当者の回答、導入結果を示しません。
店舗とECの記録を、同じ条件で確認したい方へ
レシートと注文の対応、集計する期間や返品の条件が整理できない場合は、現在の確認手順と、どこで判断できなくなるかをDREEXYへ相談できます。この記事の架空の金額ではなく、自社で確認したい仕事と未確認の条件からお伝えください。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。