赤字の事業をやめると利益は増える?減る費用と撤退費用の比べ方
成長戦略 · 事業の見直し
赤字の事業をやめれば、その赤字の分だけ会社は楽になる。そう考えていたのに、やめても支払いが残るとしたら、判断は変わるかもしれません。この記事は、不採算の事業を見直す中小企業の経営者・事業責任者に向けた比較ガイドです。
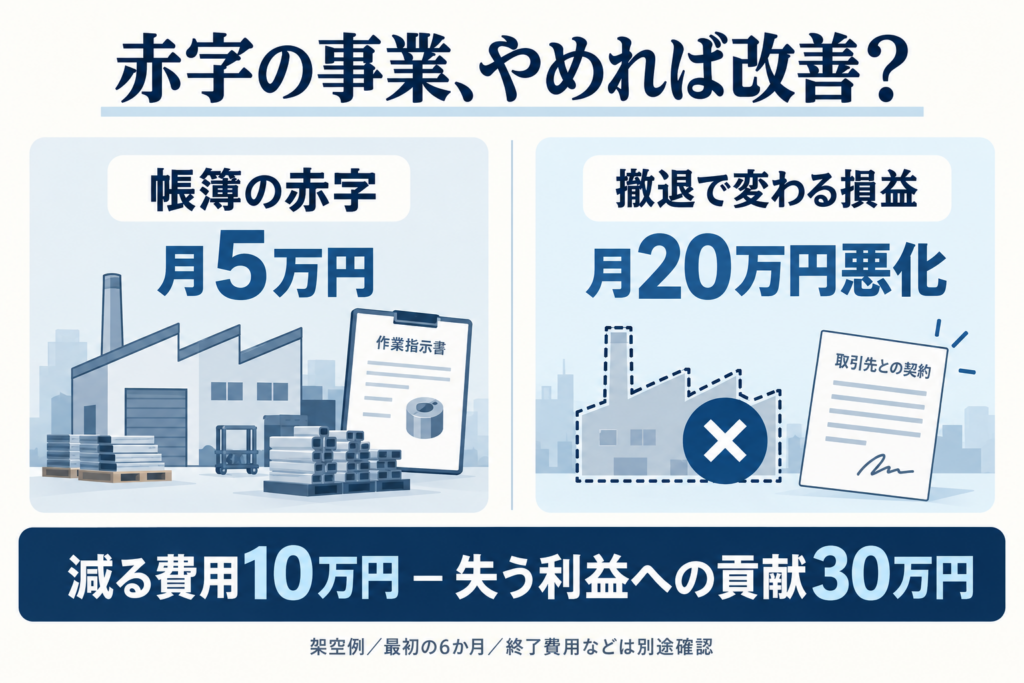
月5万円の赤字でも、撤退すると最初の半年は月20万円、6か月合計で120万円、会社全体の損益が悪化する架空例を使います。読み終えると、経理に確認する費用、顧客に残る約束、終了にかかる仕事を分け、撤退・縮小・継続を同じ期間で比べられます。

この記事でできるようになること
- 帳簿の赤字と、撤退で変わる損益を分ける。
- 月額と6か月の合計をそろえ、未確認の終了費用を残す。
- 減る費用・顧客への約束・他事業の条件を、担当へ確かめる。
01 / 事業の見直し
月5万円の赤字なのに、撤退で損益が悪化するのはなぜ?
共通の費用を帳簿で割り振った結果と、実際にやめて変わる会社全体の損益は別です。まず、赤字の計算の中身をほどきます。

架空の部材会社が、長く続けてきた小ロット事業を見直しています。月の売上は80万円。売れた数量に応じてかかる材料などの費用が50万円、その事業だけにかかる費用が20万円です。さらに、本社家賃などの共通費15万円をこの事業の負担として割り振っています。
帳簿の結果は、80−50−20−15=月5万円の赤字です。このように共通費を各事業へ割り振る処理を「配賦(はいふ)」といいます。帳簿からこの事業の負担分を消しても、本社家賃そのものが減るとは限りません。
一方、売上80万円から数量に応じる費用50万円を引いた30万円は、毎月の固定的な費用をまかなうために残る額です。これを「限界利益」といいます。ここでは「利益への貢献30万円」と呼びます。事業をやめると、この貢献も失うため、減る費用と両方を比べる必要があります。
OpenStaxの管理会計教材も、共通費の割り振りで赤字に見える事業について、継続・中止で変わる収入と費用を比べる考え方を説明しています。以下の会社・金額・手順は、考え方を説明するための独自の架空例です。
02 / 事業の見直し
やめると減る費用・残る費用を、誰に確かめる?
費用の名前だけで判断せず、止められる日と根拠を経理・契約担当へ確認します。事業担当は、顧客へ約束済みの納品や対応を洗い出します。

この例の事業専用の費用20万円のうち、10万円は事業を止めれば減り、残り10万円は契約のため最初の半年は残る、と仮定します。「専用の費用だから全部なくなる」とは計算しません。共通費15万円も、今回の比較では減らない条件です。
経理には、費用の元帳や請求書をもとに、月額と対象期間を確認してもらいます。契約担当には、解約できる日、残る支払い、返却・原状回復などの条件を確かめてもらいましょう。支払日と入金日も別に集めると、後で資金繰りを検討できます。
事業担当は、受注済みの納品、品質対応、顧客への連絡を整理します。調達・在庫の担当は、発注済みの材料と残る在庫、返却や保管が必要な物を確認します。社長だけで一度に判断せず、確認する相手を項目ごとに分けると、分からないことが具体的になります。
| 確認する人 | 持ち寄る記録 | 分かること |
|---|---|---|
| 経理 | 元帳・請求書 | 金額、期間、支払日 |
| 契約担当 | 契約書・解約条件 | いつから止められるか、残る支払い |
| 事業担当 | 受注・顧客対応の一覧 | 終了後も提供や対応が必要な仕事 |
| 調達・在庫担当 | 発注・在庫・設備の一覧 | 保管、返却、処分などの費用 |
撤退判断のために集める記録
経理
- 持ち寄る記録
- 元帳・請求書
- 分かること
- 金額、期間、支払日
契約担当
- 持ち寄る記録
- 契約書・解約条件
- 分かること
- いつから止められるか、残る支払い
事業担当
- 持ち寄る記録
- 受注・顧客対応の一覧
- 分かること
- 終了後も提供や対応が必要な仕事
調達・在庫担当
- 持ち寄る記録
- 発注・在庫・設備の一覧
- 分かること
- 保管、返却、処分などの費用
03 / 事業の見直し
最初の半年を比べると、月20万円・合計120万円の悪化
この架空例では、やめると月30万円の利益への貢献を失い、減る事業専用の費用は月10万円。差は月20万円の悪化です。同じ条件が6か月続くなら合計120万円になります。

最初の半年について、撤退で変わるものだけを比べます。売上80万円がなくなる一方、数量に応じる費用50万円と、止めれば減る専用費10万円がなくなる条件です。したがって、−80+50+10=月20万円の悪化です。これは、利益への貢献30万円を失い、専用費10万円が減る、という計算と同じです。
同じ月額と条件が6か月続くなら、−20万円×6=合計120万円の悪化です。これは終了の一時費用や他事業の変化を加える前の損益差です。撤退に必要な費用が未確認なので、最終的な撤退総額はまだ出せません。また、入金日・支払日が分からないため、現金残高の減少額を示す計算ではありません。手元資金への影響を確かめたい場合は、入金と支払いで現金が減る原因を調べる方法で、日付をそろえる手順を確認してください。
契約費10万円が残る最初の半年と、その後は分けて比較します。半年後に自動で支払いがなくなるとは決めず、契約の終了条件と発生日を確認しましょう。
空いた設備などを他事業で使い、追加費用を考慮した利益への貢献が本当に月25万円増えるなら、この例の月20万円の悪化と合わせて、月5万円の改善になる計算です。ただし、需要・受注・設備能力・必要な人の技能が確認できた場合の条件付き試算です。設備が空くこと自体を、売上増の保証にはできません。
| 項目 | 月額 | 6か月合計 |
|---|---|---|
| 失う利益への貢献 | −30万円 | −180万円 |
| 減る事業専用の費用 | +10万円 | +60万円 |
| 上の2項目の損益差 | −20万円 | −120万円 |
| 終了費用・他事業の変化 | 未確認・未算入 | 未確認・未算入 |
架空例:継続に対する撤退の損益差。最初の6か月、同じ月額条件で比較
失う利益への貢献
- 月額
- −30万円
- 6か月合計
- −180万円
減る事業専用の費用
- 月額
- +10万円
- 6か月合計
- +60万円
上の2項目の損益差
- 月額
- −20万円
- 6か月合計
- −120万円
終了費用・他事業の変化
- 月額
- 未確認・未算入
- 6か月合計
- 未確認・未算入
04 / 事業の見直し
すぐ撤退・縮小・継続を、同じ条件で比べる
撤退・縮小・継続の3案について、収入と費用を比べる期間をそろえます。未確認の終了費用をゼロ扱いせず、担当と確認期限を残しましょう。

すぐ撤退する案では、いつ売上が止まり、どの費用がいつ減るかに加え、終了作業の費用を確認します。縮小する案では、受注数を減らした後の売上と材料費、残る管理の仕事を見積もります。継続する案では、価格や作り方など何を変えるかと、改善を確かめる期限を決めます。
3案とも、例えば「これから6か月」という同じ期間で比べます。過去に払った設備代など、今からどの案を選んでも変わらない支出は、将来の差額へ重ねて入れません。ただし、売却・返却・処分に伴う将来の収入や費用があるなら、それは別項目で確認します。
解約、雇用、税務などは、この記事の数字だけで結論を出せません。必要な責任者や専門家へ、契約・記録とともに具体的な条件を確認しましょう。「終了費用は未確認」「顧客への対応期限は確認中」のように、分からない範囲を残した比較表でも、次に誰へ聞くかは決められます。
| 記録する項目 | 架空の記入例 |
|---|---|
| 帳簿の赤字と共通費 | 月5万円の赤字。80−50−20−15万円。共通費15万円は割り振りで、今回は減らない条件。 |
| 失う利益への貢献 | 月30万円。売上80万円−数量に応じる費用50万円。事業をやめると失う。 |
| 減る費用と時期 | 最初の半年は月10万円が減る。専用費20万円のうち契約費10万円は半年残る。停止可能日と根拠を確認。 |
| 最初の6か月の損益差 | 終了費用・他事業の変化を加える前で月20万円悪化。10−30=−20万円、同条件6か月で合計120万円悪化。入出金の時期は未確認。 |
| 終了までに残る仕事 | 新規受付、受注済みの提供、顧客連絡、在庫、契約、支払いを担当・期限で分ける。実際の終了費用は未確認。 |
| 他事業で使う条件 | 月25万円の追加貢献は、需要・設備・人の技能・追加費用を確認した場合だけの条件付き試算。担当と確認期限は未定。 |
事業をやめる前の記入見本
帳簿の赤字と共通費
- 架空の記入例
- 月5万円の赤字。80−50−20−15万円。共通費15万円は割り振りで、今回は減らない条件。
失う利益への貢献
- 架空の記入例
- 月30万円。売上80万円−数量に応じる費用50万円。事業をやめると失う。
減る費用と時期
- 架空の記入例
- 最初の半年は月10万円が減る。専用費20万円のうち契約費10万円は半年残る。停止可能日と根拠を確認。
最初の6か月の損益差
- 架空の記入例
- 終了費用・他事業の変化を加える前で月20万円悪化。10−30=−20万円、同条件6か月で合計120万円悪化。入出金の時期は未確認。
終了までに残る仕事
- 架空の記入例
- 新規受付、受注済みの提供、顧客連絡、在庫、契約、支払いを担当・期限で分ける。実際の終了費用は未確認。
他事業で使う条件
- 架空の記入例
- 月25万円の追加貢献は、需要・設備・人の技能・追加費用を確認した場合だけの条件付き試算。担当と確認期限は未定。
05 / 事業の見直し
受付を止めても終わりではない。顧客対応と支払いを確認
新しい注文の受付停止と、既に引き受けた仕事の完了は別です。誰が何を終えれば次へ進めるかを、顧客対応・在庫・契約・支払いごとに確かめます。

撤退を選んだ場合は、新規受付を止める日、受注済みの仕事を終える日、顧客への案内、引継ぎ、在庫・設備の扱い、支払いを、それぞれ担当と期限に分けます。受付停止の連絡をしただけで、顧客への提供や対応まで終わったことにはしません。
毎月、計画で減るとした費用が実際に減ったか、契約費がいくら残ったか、終了作業へどれだけの時間や費用を使ったかを記録で照合します。帳簿の共通費の割り振りを変えただけなら、会社全体の費用が削減できたという報告にはしません。
顧客との関係、品質、担当者の負担など、金額に置き換えにくい影響も記録します。無理に金額へ直すより、「対応を引き継ぐ人が未定」のように、判断に必要な状態を具体的に残しましょう。
06 / 事業の見直し
まとめ:赤字額より、やめた後に変わるものを確かめる
月5万円の赤字を消すことと、会社全体の損益を良くすることは同じではありません。まず1つの事業について、減る費用と残る約束を確認するところから始めましょう。

この架空例では、共通費を含めた帳簿の結果は月5万円の赤字です。しかし最初の半年に撤退すると、月30万円の利益への貢献を失い、減る専用費は月10万円。終了費用などを加える前で月20万円、6か月合計120万円の損益悪化になります。赤字の表示を消すだけでは、会社が楽になるとは限らない理由です。
結論を急ぐ必要はありません。減る費用の額と日付、残る契約、顧客に提供する仕事、空いた設備や人を使う具体的な予定が分かれば、経理や事業担当と同じ土台で話せます。継続を選ぶ場合も、改善期限と見直す条件を残してください。
まずは「減る費用と時期」を1つだけ、自社の請求書や契約で確かめてみましょう。分からないことは「未確認」とメモし、確認する相手と期限を添えてください。全部を埋めることより、次の相談で何を確かめるかが分かることが大切です。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。