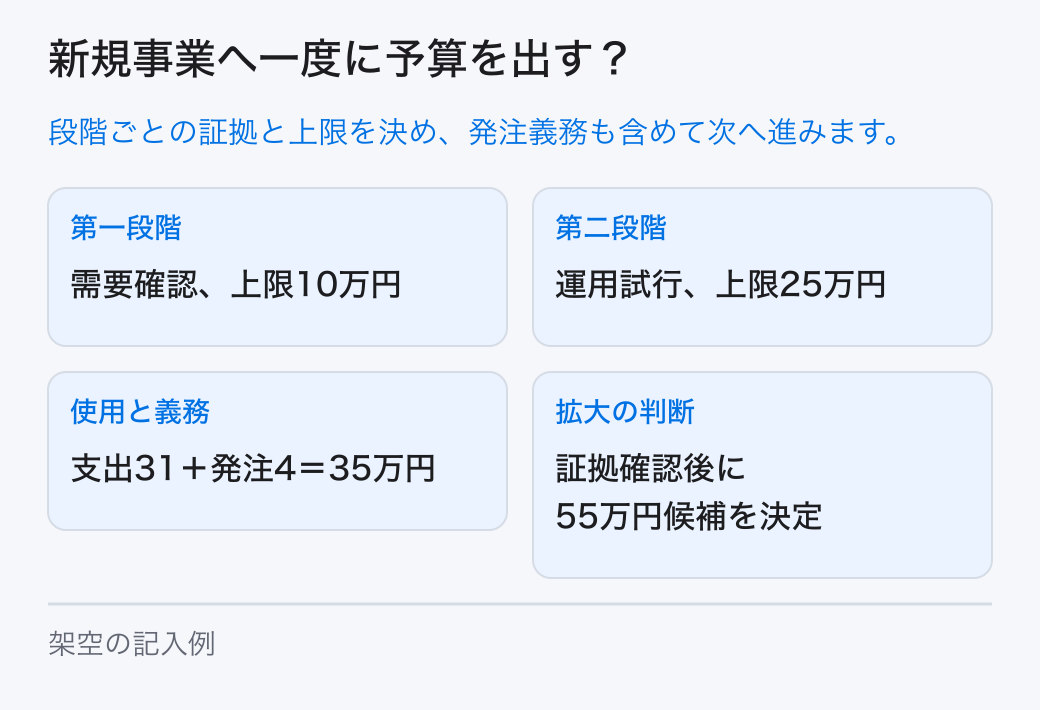
新規事業へ一度に予算を出す?確認結果ごとに進む段階投資表
成長戦略 · 実務ガイド
架空の家具会社は修理の定期受付事業に予算を配分します。社長は最初から全額を使わず、需要確認、運用試行、拡大の三段階で投資する条件を作ります。
段階ごとの問い、費用上限、得る証拠、次に進む条件、終了時の仕事を決めて新規事業へ段階的に投資します。 この架空例では、計算だけでなく準備資料、担当、反例、実行後の照合までを表と記入メモへまとめます。
この記事でできるようになること
- 第一段階を「需要確認10万円」のように具体化します。
- 試行の使用額を「支出31+発注4万円」として、条件と一緒に確認します。
- 拡大後の需要・原価・供給能力を観測し、次の判定日を決めます。
01 / 成長戦略
段階的な投資では何を対象にする?
段階ごとの問い、費用上限、得る証拠、次に進む条件、終了時の仕事を決めて新規事業へ段階的に投資します。

架空の家具会社は修理の定期受付事業に予算を配分します。社長は最初から全額を使わず、需要確認、運用試行、拡大の三段階で投資する条件を作ります。
段階投資は小刻みに予算を出すことだけではありません。前段階の結果によって次の範囲や支出を変えられる構造を作ることが重要です。
需要と提供能力が未知の時に全額を固定すると、結果を反映できません。使う順序と判定を合わせることで、資源を次の学びへ配分できます。 参照資料のOpenStax:How and Why Managers Use Budgetsで説明される考え方では、予算は、活動に必要な資源を数量と金額で整理し実績と比較するために使います。 以下の数値・表・判断手順は、その概念を応用した独自の架空教材です。
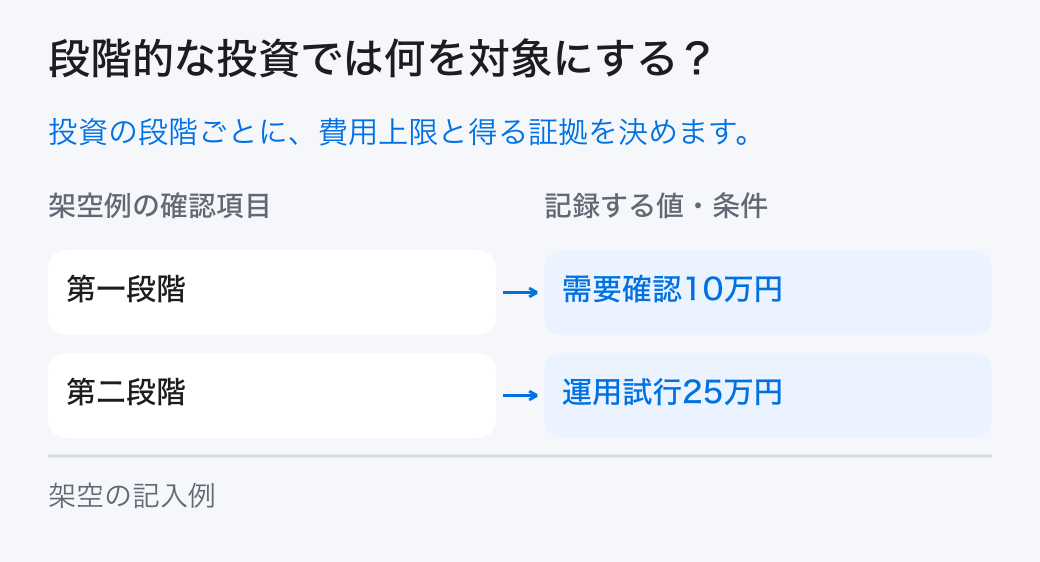
「第一段階」の欄を自社の記録で埋めてください。架空例の値は「需要確認10万円」、担当・次の扱いは「申込条件を確認」です。
この章の根拠:出典1
02 / 成長戦略
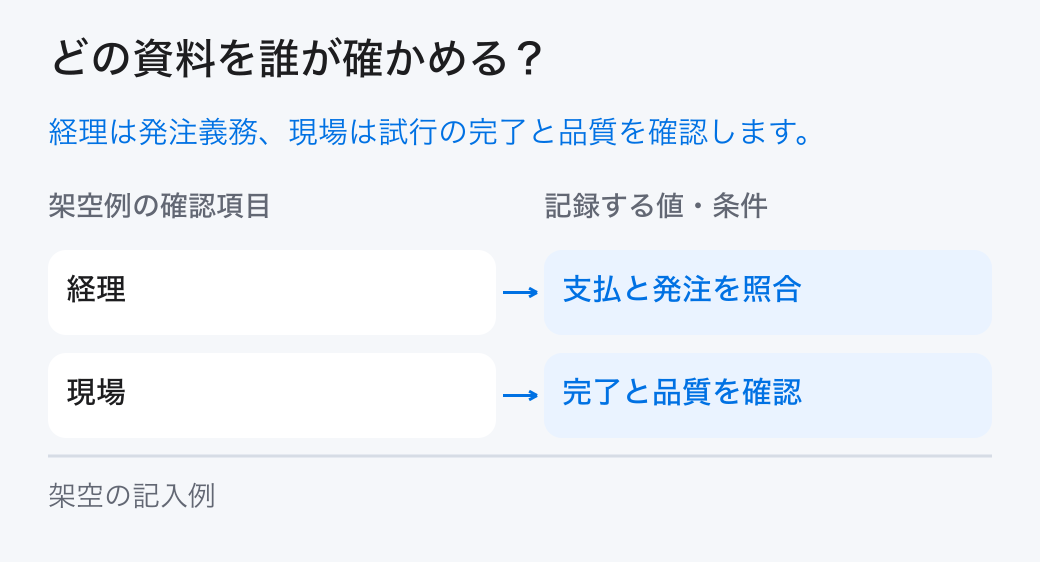
どの資料を誰が確かめる?
「経理:支払と発注を照合」と「現場:完了と品質を確認」を分担し、元の記録を確かめます。

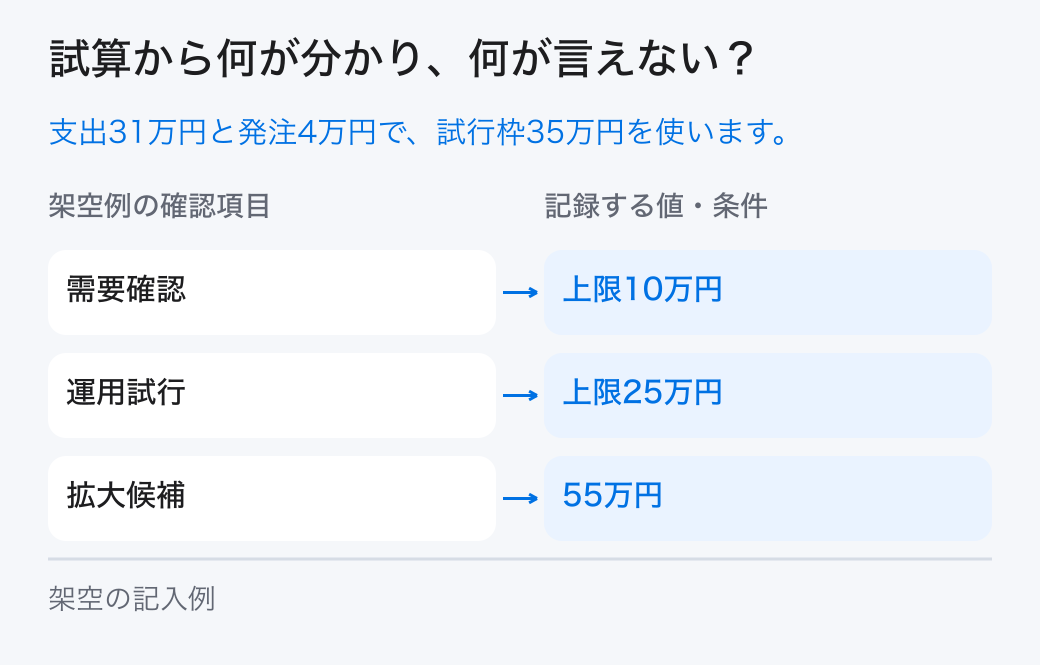
総予算90万円のうち、需要確認10万円、運用試行25万円、拡大55万円を候補にします。需要確認では条件を示した申込、運用試行では修理完了と実工数を記録します。
社長が判定日と上限、担当が証拠の記録、経理が発注と支払の管理を決めます。途中終了でも顧客への約束を履行できる範囲で試します。
判定資料は開始前に決めた証拠と実際に取れた証拠を並べます。好意的な感想を有料利用の証拠へ置き換えるなど、基準のすり替えを防ぎます。
「第二段階」の欄を自社の記録で埋めてください。架空例の値は「運用試行25万円」、担当・次の扱いは「工数・品質を確認」です。
03 / 成長戦略
試算から何が分かり、何が言えない?
架空例では「需要確認=上限10万円」、「拡大候補=55万円」です。本文の条件と計算を合わせて読みます。

需要確認と試行までの支出上限は35万円です。試行時点で実支出31万円、未払いの発注4万円なら合計35万円となり、残額を4万円と誤認しません。
支払済みだけでは、すでに約束した支出が抜けます。次段階の55万円は予算候補であり、証拠がそろう前に発注できる枠として扱いません。
需要があっても、修理時間が想定の二倍で品質確認が不十分なら拡大を止めます。申込件数だけを次段階の条件にすると、供給の問題が残ります。
比較表は横に動かして全ての列を確認できます。
| 項目 | 架空の結果 | 計算・条件 |
|---|---|---|
| 需要確認 | 上限10万円 | 申込条件を検証 |
| 運用試行 | 上限25万円 | 完了・工数・品質を検証 |
| 拡大候補 | 55万円 | 前段階の判定後に決定 |
「第三段階」の欄を自社の記録で埋めてください。架空例の値は「拡大候補55万円」、担当・次の扱いは「前段階の判定後」です。
04 / 成長戦略
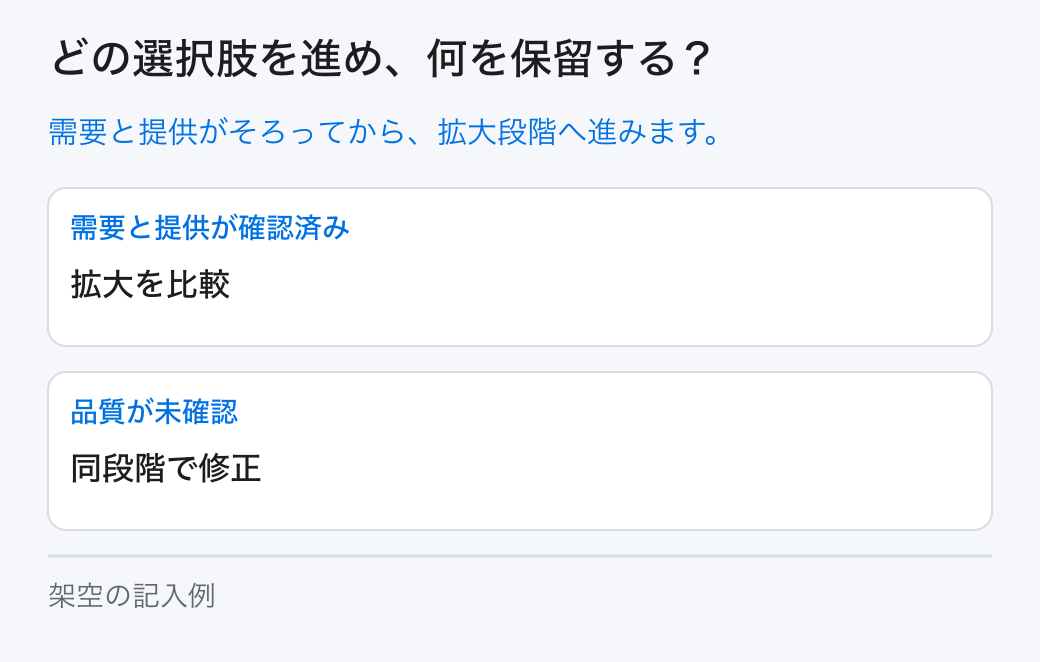
どの選択肢を進め、何を保留する?
選択肢は「需要と提供が確認済み:拡大を比較」と「品質が未確認:同段階で修正」です。未確認の条件は担当へ戻します。

各段階に進む、修正して同じ段階を続ける、終了する選択肢を置きます。小さな予算でも取り消せない契約なら、その義務を先に確認します。
同じ段階を延長する場合は、追加費用と解く疑問を明記します。すでに分かったことを繰り返すだけなら、延長の価値は小さくなります。
試行費用が上限を超えそうなら、発注前に責任者へ報告します。予算を細かく分けたことで全体の義務が見えなくなることを避けます。
比較表は横に動かして全ての列を確認できます。
| 記録する項目 | 架空の記入例 | 担当・次の扱い |
|---|---|---|
| 第一段階 | 需要確認10万円 | 申込条件を確認 |
| 第二段階 | 運用試行25万円 | 工数・品質を確認 |
| 第三段階 | 拡大候補55万円 | 前段階の判定後 |
| 試行の使用額 | 支出31+発注4万円 | 義務合計35万円 |
| 変更と終了 | 追加費用と得る証拠 | 社長が選択 |
| 拡大後の観測 | 需要・原価・供給能力 | 次の判定日を設定 |
「試行の使用額」の欄を自社の記録で埋めてください。架空例の値は「支出31+発注4万円」、担当・次の扱いは「義務合計35万円」です。
05 / 成長戦略
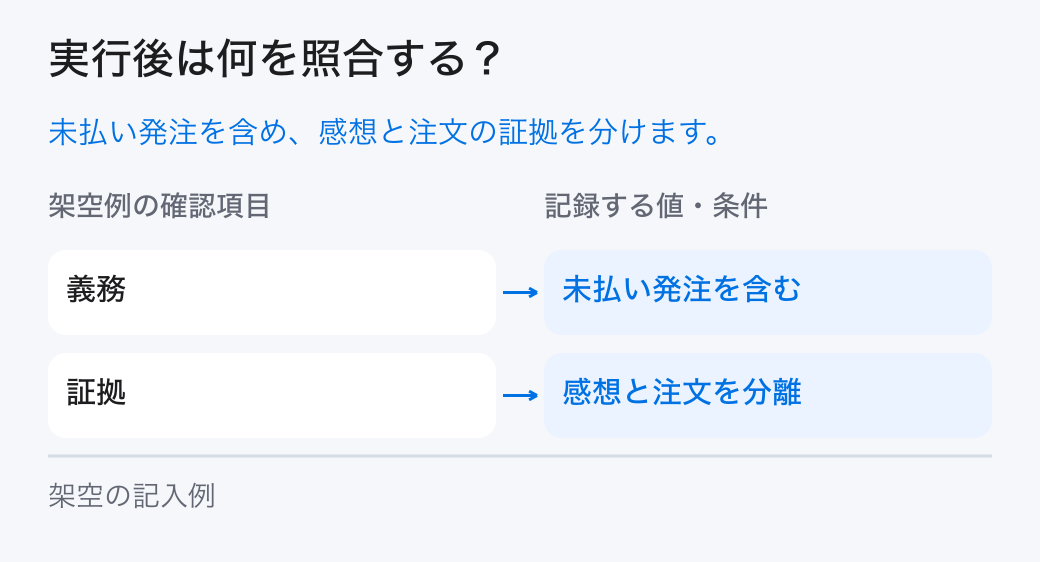
実行後は何を照合する?
「義務:未払い発注を含む」と「証拠:感想と注文を分離」を確認し、計画と実績の差を残します。

第一段階で有料利用の条件を確かめ、第二段階で受付から返却までを試します。拡大前に担当、作業場所、部品の供給条件をそろえます。
判定時は申込、完了、原価、品質、既存業務への影響を確認します。段階の終了条件と次段階の開始条件を同じ言葉で曖昧にしません。
未払い発注、解約費、終了対応も資源の使用として見ます。残り予算が大きく見えても、自由に使える額とは限りません。
「変更と終了」の欄を自社の記録で埋めてください。架空例の値は「追加費用と得る証拠」、担当・次の扱いは「社長が選択」です。
06 / 成長戦略
判断を引き継ぐために何を残す?
「変更と終了:追加費用と得る証拠」と「拡大後の観測:需要・原価・供給能力」を記録し、担当と見直し条件を決めます。

拡大を選ぶ時も、次の予算と観測項目を設定します。段階投資は一度拡大したら無制限に支出してよい仕組みではありません。
段階投資の完成は、予算表と判定表がつながり、誰が何を見て次へ進むかが決まった状態です。段階名だけを付けた年間予算では不十分です。
判定のたびに細かい承認を増やすと、検証が遅れます。現場が使える範囲と、経営者へ戻す変更を事前に分けておきます。
「拡大後の観測」の欄を自社の記録で埋めてください。架空例の値は「需要・原価・供給能力」、担当・次の扱いは「次の判定日を設定」です。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。