経費精算が差し戻されたら?申請内容と確認基準を見直す
法人向けの商品・サービスを扱う中小企業で、社員の立替費用を上長や経理が確認する仕事を想定します。入力エラーを直しても差し戻され、担当によって指摘が変わると、「何を直せばよいか」と迷います。
この記事では、購入明細・申請・差し戻しコメントを比べ、修正できる情報と担当に聞く事項を分けます。印刷用紙とサービス利用料の架空例で、修正案と質問の作り方が分かり、確認メモも保存できます。
入力エラーが消えたことと、申請が承認されたことは別です。日付・金額は元の購入明細と比べ、用途や社内の確認基準が分からなければ、推測で埋めずに確認担当へ質問します。

2026年の説明用の架空資料です。購入した物と仕事の用途は別の情報です。修正案はまだ実際の申請へ反映していません。用途は申請者へ、記入範囲と社内基準は上長・経理などの確認担当へ質問します。規程・添付・承認・支払は未確認です。
差し戻された申請と、直すよう求められた内容を確認する
最初に、どの費用の、どの提出内容に対する指摘かを確かめます。修正中の画面だけを見ていると、確認担当が見た申請と自分が見ている内容が違うことがあります。
申請する社員は、差し戻された時点の申請とコメントを手元に置きます。購入内容や日付で同じ費用を特定し、コメントの書き手と日時も確認します。上長と経理から別々の指摘があるなら、どちらの指摘か分けて読みます。
- 入力画面のエラー:画面上で入力の不足や条件違反として表示された内容。
- 確認担当のコメント:申請を読んだ上長や経理が、確認・修正を求めた内容。
- 社内の確認基準:その費用を申請する際に、会社が確認する用途・添付資料などの条件。
同じことを指す場合もありますが、エラー表示を直しただけでコメントや社内基準まで満たしたと決めないことが大切です。この記事の教材でも「入力エラー0」と置いていますが、承認・支払の結果は未確認のままです。
「不備があります」だけで修正箇所が分からない場合は、確認担当へ「どの費用の、どの欄を、何に照らして直す必要がありますか」と聞きます。申請を何度も作り直す前に、直す対象を合わせます。
購入明細と申請の日付・金額・用途を比べる
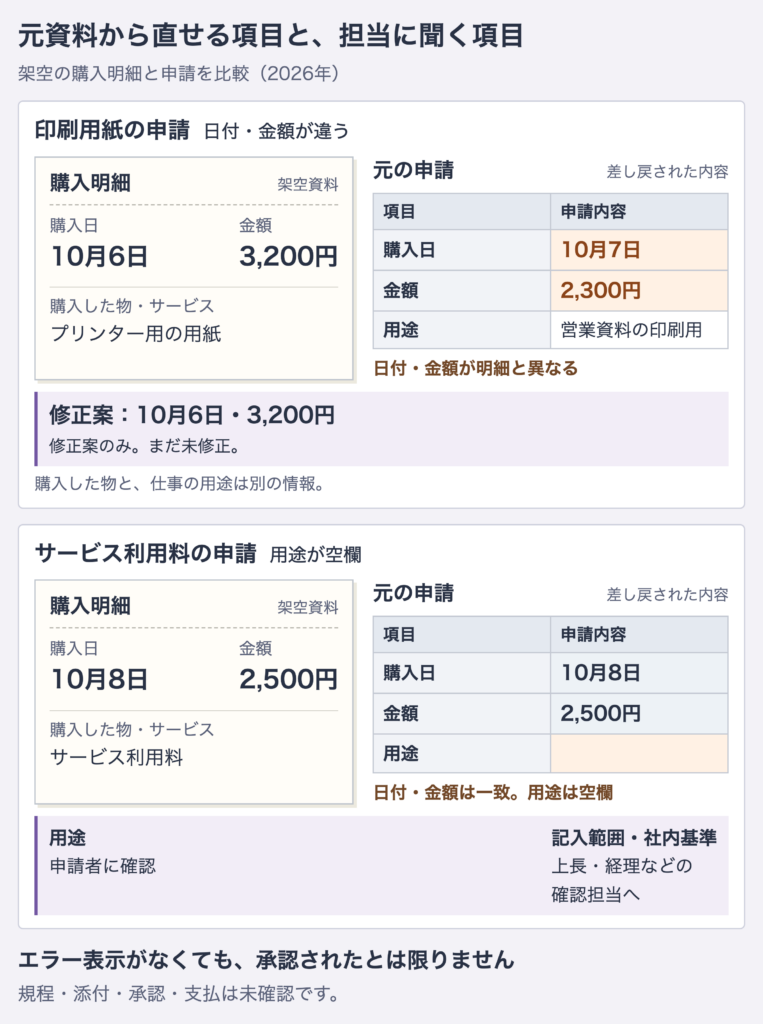
購入明細と申請を並べると、元資料に戻れば修正案を作れる違いと、元資料だけでは答えが出ない項目を分けられます。まずは、印刷用紙の申請で見てみましょう。
以下は説明用の架空資料です。実在する店舗の明細や、実際の経費申請ではありません。
| 確認する項目 | 購入明細 | 元の申請 |
|---|---|---|
| 購入日 | 2026年10月6日 | 2026年10月7日 |
| 金額 | 3,200円 | 2,300円 |
| 購入した物・用途 | プリンター用の用紙 | 営業資料の印刷用 |
スマートフォンでは表を横へ動かせます。キーボードでは表に移動し、左右の矢印キーで右端まで確認できます。
経理のコメントは「日付と金額を購入明細に照らして確認してください」です。購入日と金額が、どちらも元資料と違っています。同じ購入の資料であることを確かめたうえで、修正案を10月6日・3,200円にできます。ここではまだ実際の申請を書き換えていません。
一方、「プリンター用の用紙」という購入内容と、「営業資料の印刷用」という仕事上の用途は、役割の違う情報です。言葉を同じにするために用途を消す必要はありません。社内でどこまで用途を説明するか、添付が確認できているかは別に確かめます。
日付・金額が合っていても、用途は分からないことがある
もう1件のサービス利用料では、購入明細も申請も2026年10月8日・2,500円です。ただし申請の用途欄は空欄で、上長から「何の業務に使った費用かを確認してください」と返っています。
この場合、日付と金額を変えても用途の疑問は解けません。明細の「サービス利用料」という言葉だけから、営業用・採用用などと用途を作らず、申請した社員が実際に何の仕事に使ったかを確認します。この教材では用途が分からないため、修正案も未確認のまま残します。
用途や社内基準が分からないときは、確認担当に具体的に聞く
元資料との違いが見つからないときは、「正しく入力したはずです」と伝えるだけでなく、どこまで照合でき、何が分からないかを伝えます。確認担当も、申請者が迷っている箇所を把握しやすくなります。
サービス利用料の例なら、次のように質問できます。
10月8日のサービス利用料2,500円について、日付と金額は購入明細と一致しています。用途欄は空欄で、何の業務に使ったかを確認中です。
「何の業務に使った費用か」というご指摘について、用途はどの程度まで説明すればよいでしょうか。確認に使う社内の規程や記入例があれば、名称と該当箇所を教えてください。必要な添付資料も確認したいです。
この質問は、費用が認められると主張するためのものではありません。分かっている日付・金額と、まだ分からない用途・確認基準を分け、判断の前提を合わせるためのものです。
上長と経理の指摘が違う場合は、片方の言葉を勝手にまとめず、両方のコメントと同じ申請を示します。「同じ費用について指摘が異なるので、どの基準に沿って修正するか確認したい」と、社内で基準を決める担当へ相談します。経理や業務の責任者は、採用する規程・版・確認する項目を明確にし、申請者に伝えます。
申請する側で基準を決めたり、不明な用途を推測で埋めたりすると、次の確認で別の説明が必要になります。未確認の項目を具体的に残すほうが、次に誰へ何を聞くかが分かります。
元の申請を残し、修正案と未確認の項目を分けて渡す
確認できた内容は修正案にし、確認できていない内容は質問として残します。元の購入資料・提出時の申請・差し戻しコメントを上書きせずに残すと、確認担当が何を見て指摘し、何を直そうとしているかを追えます。
印刷用紙なら「購入日10月7日→10月6日、金額2,300円→3,200円。購入明細との照合による修正案」と書けます。サービス利用料は「日付・金額は一致。用途を申請者に確認し、記入の範囲を上長に質問」として、空欄を勝手に埋めません。
- 元の内容を残す:会社の保存場所・権限のルールに従い、購入資料、差し戻された申請、コメントを同じ費用に結び付けます。
- 修正理由を添える:変更前と修正案、根拠にした購入資料や確認担当の返答を記します。
- 未確認を別に書く:用途、適用する社内基準、添付の確認、承認・支払など、分からない項目と確認先を残します。
次のTXTは、この2件の修正案と質問をまとめた見本です。社内へ伝える文章を考える参考として使えます。実際の申請情報をサイトへ入力・送信する必要はありません。
見本は申請書や承認の記録ではありません。自社用のメモは会社の管理場所で作り、担当者の返答を確認してから、会社の手順に沿って修正・再提出します。
まとめ:まずは差し戻された申請を1つ、元資料と並べる
経費精算が差し戻され、何を直すか分からないときは、エラー表示だけを追わず、同じ費用の購入明細・元の申請・コメントを並べます。日付・金額の違いは元資料に照らし、用途や社内基準は分かる人に確認します。
最初の一歩は、差し戻された申請を1つ選び、「元資料から修正案を作れる箇所」と「確認担当への質問が必要な箇所」を分けることです。元の内容を残して修正案と質問を渡せば、何を確認すれば次へ進めるかを共有できます。
経費精算の往復が繰り返される会社では、個々の社員の入力だけでなく、用途の書き方、確認する項目、担当間の引き継ぎを見直す余地があります。既存の申請書式やソフトを含めて仕事の流れを整理したい場合は、今使っている道具と、差し戻しで困っている箇所をまとめて、DREEXYへ業務改善について相談できます。
参考資料とこの記事の範囲
この記事は、社内の立替申請と確認の認識を合わせる方法を説明します。費用の経費可否や税務処理、実際の承認・支払を判断するものではありません。架空例の用途・規程・添付・承認・支払は、分からない情報を未確認として保持しています。
- 経費精算のエラーを直しても差し戻されるという当事者の相談(2024年3月)。実際の困りごとの参考です。回答者の見解を一般的な会社規程として使っていません。
- 交通費申請の確認範囲についての当事者の相談(2024年5月)。確認基準をそろえる必要がある場面の参考です。
- SAP Concurの公式コミュニティ担当者による返却理由・例外メッセージ・コメントの説明(2021年7月)。歴史的な参考であり、現在の製品メニューや設定の説明ではありません。
DREEXY編集部/架空教材の原稿。参考資料の確認日:2026年10月13日。実システムでの申請・承認・支払や、負担軽減の効果は検証していません。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。