マーケティング予算はどう配分する?維持費と試す費用を分ける表
マーケティング · 実務ガイド
マーケティング予算はどう配分する?維持費と試す費用を分ける表
広告・記事・サイト運用の希望額を足しても、何を優先するか決められない経営者へ。予算は、必要な維持費と、答えを確かめる検証費を分け、使う目的と判定期限を決めます。
この記事では月20万円の架空例で、社内作業を含めた配分表と追加・停止の判断を説明します。業界共通の正解割合ではなく、自社の判断に使う記入表を作れます。具体例は実績ではなく教材です。
この記事でできるようになること
- 希望額の合計から、目的と判断材料を持つ配分へ変える。
- 支払い、社内作業、維持費、試す費用を分ける。
- 継続・追加・停止を決める条件を先に記録する。
01 / マーケティング
「売上を増やす」から、何の予算を決める?
どの顧客の、どの検討を進める予算かを具体化します。

マーケティング予算を決めるとき、経営者は売上目標と施策の役割を結び付けます。「もっと認知を増やす」だけでは、記事と広告のどちらへ費用を使うか判断できません。相談が少ないのか、相談はあるが条件が合わないのか、提案後の判断が止まるのかを分けます。
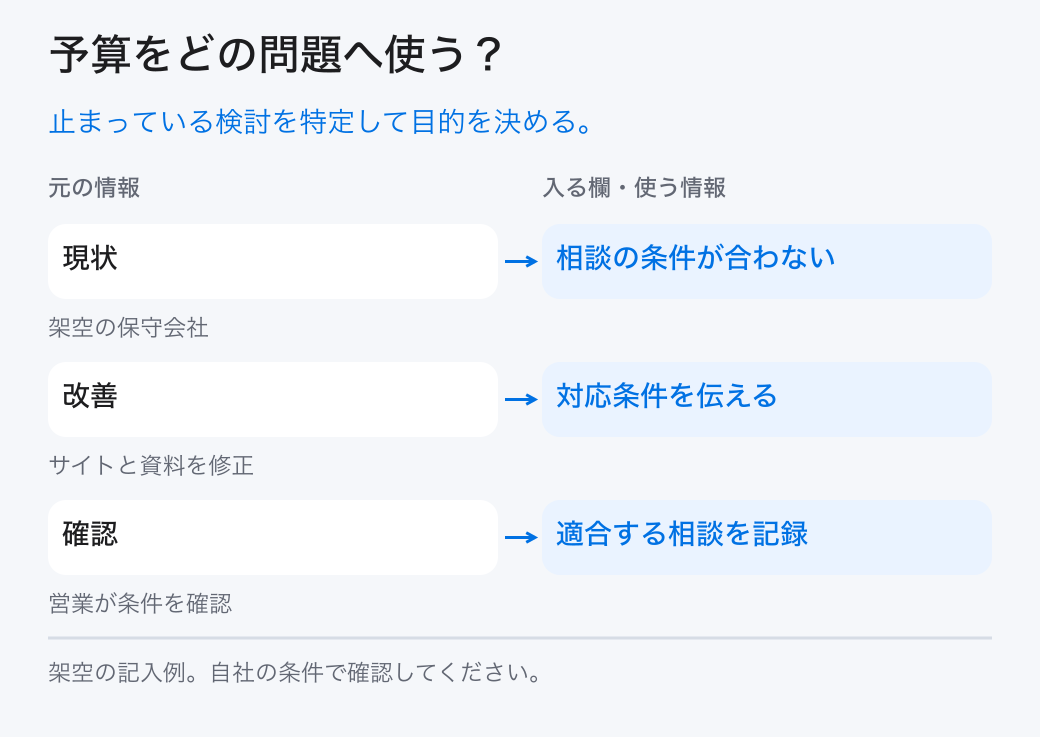
架空の機器保守会社では、資料を読んだ人から価格だけの問い合わせが続いています。会社が対応できる設備や地域の説明を改善し、相談前に条件を確認できるようにする案を考えます。この場合、単に流入を増やす予算と、条件に合う相談を増やすための説明改善は役割が違います。
GA4の推奨イベントは問い合わせと有望な見込み顧客、顧客化を分ける考え方を示しています。ただしイベント名だけで自社の判断は決まりません。営業責任者と経営者で、何を有望な相談と呼ぶか、その状態をどこへ記録するかを決めてから予算へ結び付けます。
| 曖昧な目的 | 具体化した目的 |
|---|---|
| 認知を増やす | 対象地域の担当者へ対応設備を伝える |
| 問い合わせを増やす | 対応条件に合う相談の受付を確認する |
| 記事を増やす | 料金比較で残る質問へ回答する |
営業責任者へ、いま顧客の検討が止まる場面を1つ聞いてください。
この章の根拠:出典1
02 / マーケティング
月額料金だけで、必要な費用は分かる?
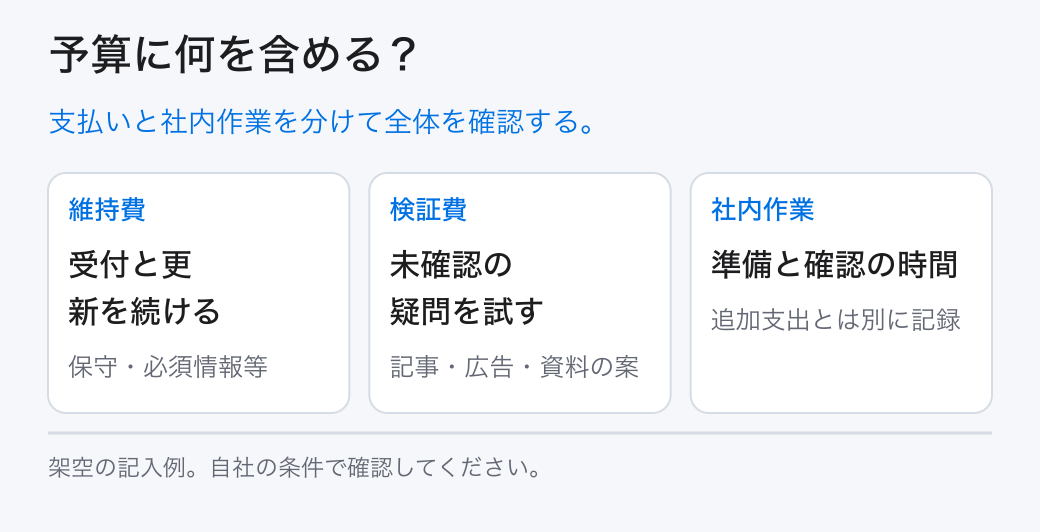
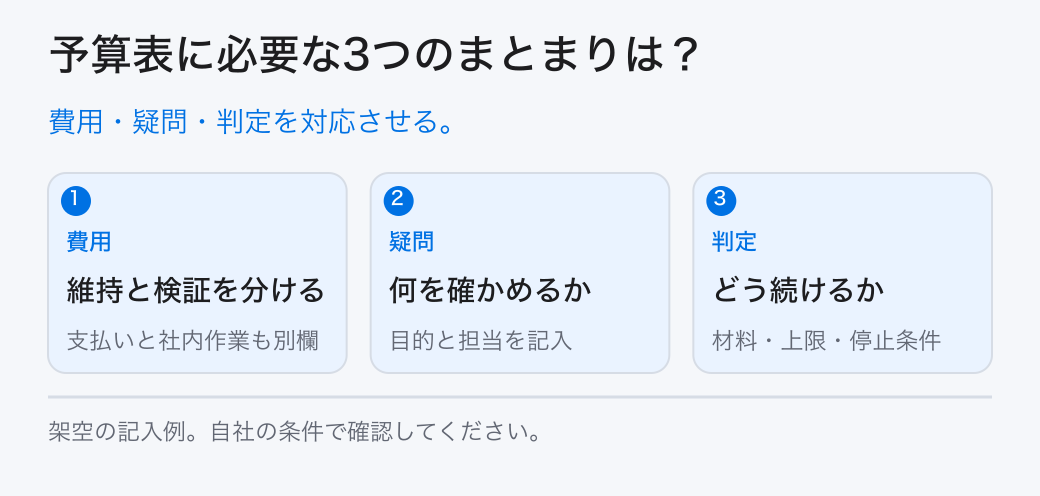
社外への支払いと社内の作業を別の欄に書き、必要な維持作業を確認します。

広告費、制作費、ツール料金だけでは、施策を続ける負担が見えません。経営者は、資料を用意する社員、原稿を確認する担当、問い合わせへ回答する営業の時間も確認します。社内作業を金額へ換算する場合は計算の前提を残し、実際の追加支出と混同しません。
維持費は、既に使っているサイトの保守や必要な計測、案内情報の更新などを指すこの記事の分類です。すべてを削れば短期の支払いは減っても、受付が動かない、条件が古いという問題を起こすかもしれません。何の機能を維持する支払いかを担当者へ確認します。
検証費は、分からないことへ答えを得るために使う費用です。新しい記事、説明資料、広告案を作ること自体より、どの疑問を検証するかが重要です。維持と検証は公式の会計区分ではなく、経営判断のための整理方法です。契約上の支払義務や会計処理は別に確認します。
経理へ支払い一覧を、運用担当へ維持作業と社内時間を確認してください。
03 / マーケティング
予算20万円なら、何にいくら使う?
維持・検証・未配分を分け、各枠に目的と担当を付けます。

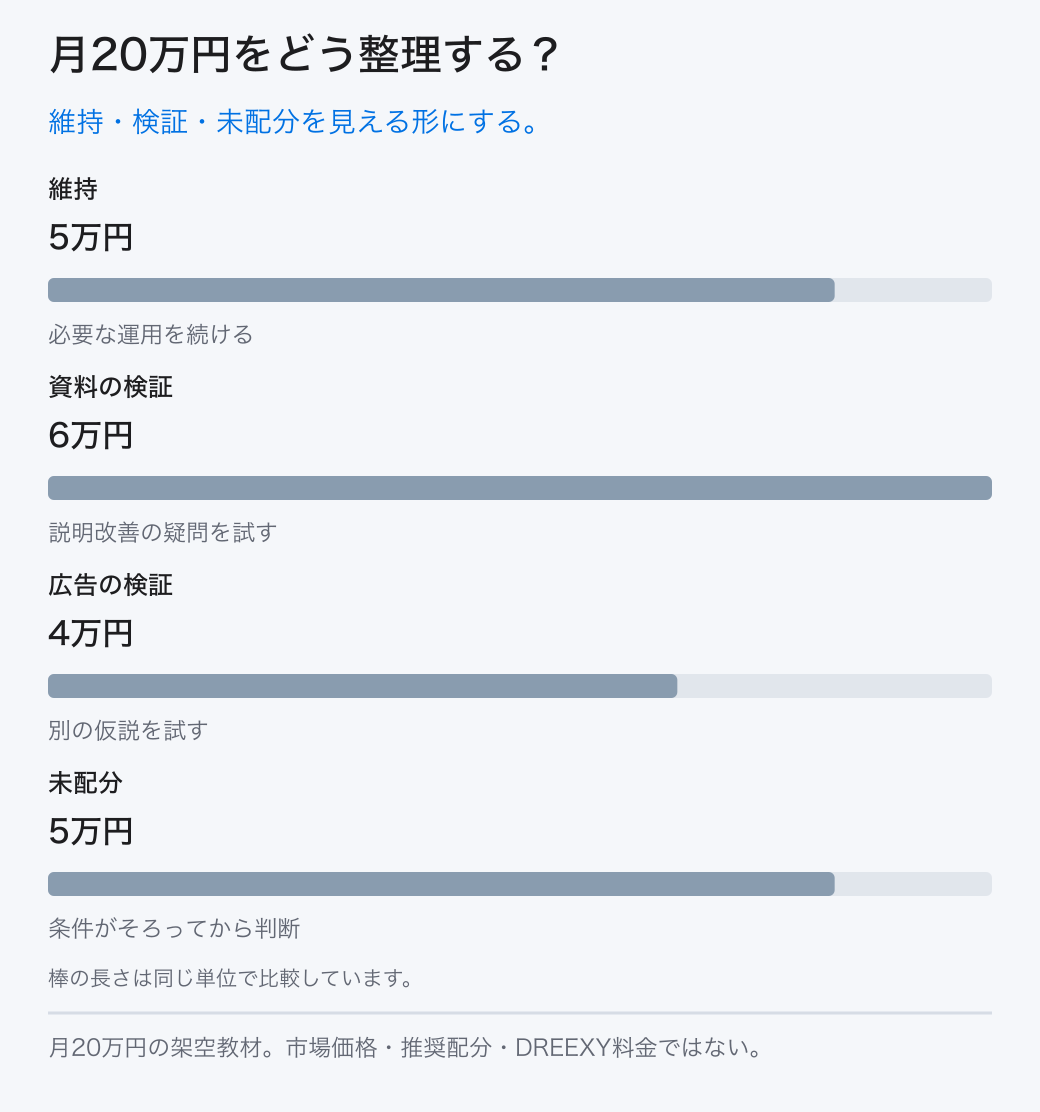
ここでは月20万円を仮定します。維持に5万円、顧客向け資料の検証に6万円、広告の検証に4万円、未配分に5万円を残す架空例です。これは相場や推奨割合ではありません。実際の料金は見積と契約を、自社の上限は資金計画を基に確認してください。
資料の検証では「対応設備と地域を明記すれば、営業の条件確認が進むか」、広告では「対象ページへ来た顧客が必要条件を読めるか」という別の疑問を置きます。同じ目的へ費用を重ねる場合は、変更をまとめて効果を識別できなくなる点も記録します。
未配分の枠は、担当と判断材料がそろうまで支出を確定しない部分です。枠を残すこと自体が最適とは限りませんが、期初に全額を使い切る計画だけにしないための選択肢になります。営業対応や制作確認ができる量を超えて施策を増やさないよう、金額と担当の能力を合わせて見ます。
| 枠・金額 | 目的 | 担当 |
|---|---|---|
| 維持・5万円 | 必要な情報と受付を維持 | Web担当 |
| 資料検証・6万円 | 条件説明を分かりやすくする | 営業・制作 |
| 広告検証・4万円 | ページの回答を読めるか確かめる | 広告担当 |
| 未配分・5万円 | 不足情報を確認後に決める | 経営者 |
経営者が各予算枠へ、目的・上限額・担当を記入してください。
この章の根拠:出典2
04 / マーケティング
使った後で「効果がない」と言わないためには?
使う前に、確認する材料、判定時期、停止条件を決めます。

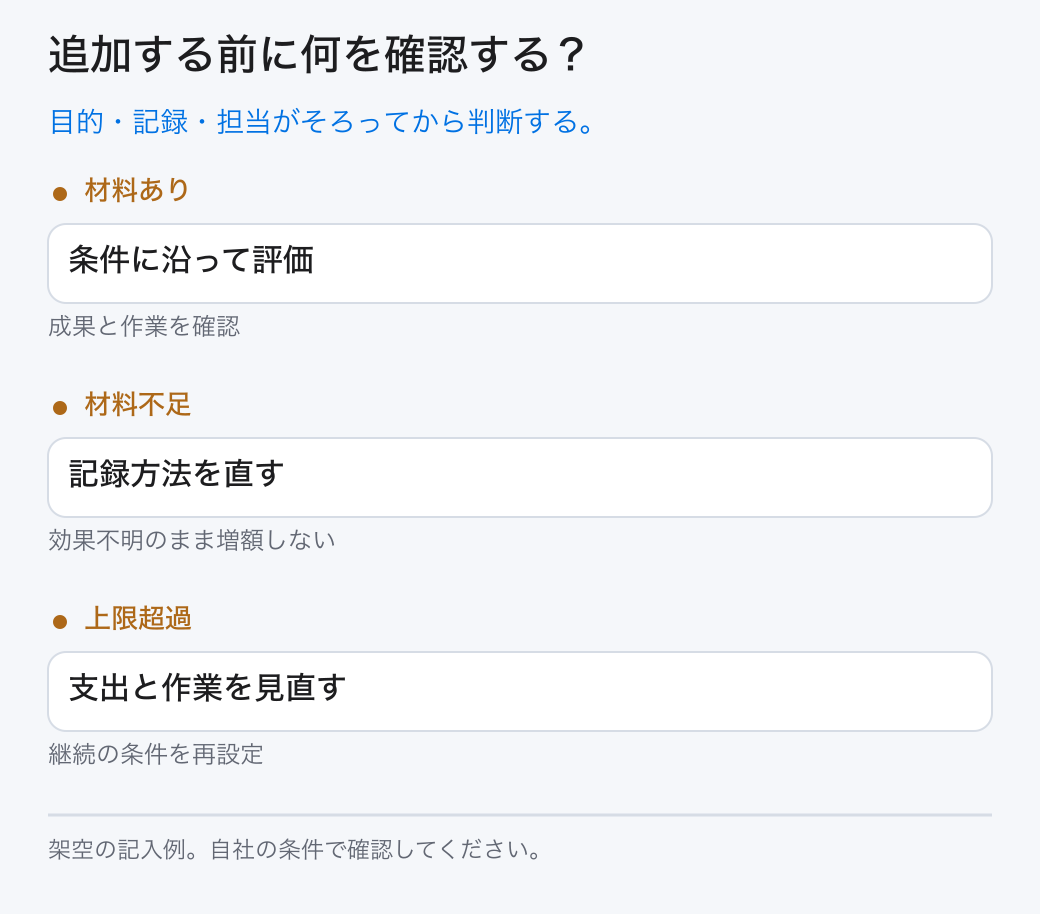
施策を始める前に「何が分かれば判断できるか」を書きます。架空例の資料改善なら、営業が顧客へ説明した際に残る質問と、対応条件の確認記録が材料です。閲覧数が増えたという理由だけで、条件に合う相談が増えたと判定しません。
成果が少ない会社では、短期間の受注数だけで結論を出せないことがあります。必要なデータを取得できていないのか、対象顧客へ届いていないのか、答えが不足しているのかを分けます。検証不能なまま追加出稿する前に、記録方法や説明内容を直す作業を決めます。
停止条件には、予算上限、担当が対応できない状態、計測不備、約束した条件との不一致などを具体的に記します。調査計画で回答したい質問や方法、予算を決める考え方を応用できますが、この記事の判定表は提案です。日数だけで成功が確定する共通基準はありません。
| 項目 | 記入例 |
|---|---|
| 検証する疑問 | 対応条件の説明で相談を整理できるか |
| 判定材料 | 営業の確認記録と残る質問 |
| 判定予定 | 資料の利用記録がそろった時点 |
| 停止条件 | 受付対応できない/上限超過 |
施策担当へ、検証する疑問と停止条件を予算表に書いてもらってください。
05 / マーケティング
増額・継続・停止は、どの順に決める?
前提の変化、記録の不足、成果と負担を確認して配分を見直します。

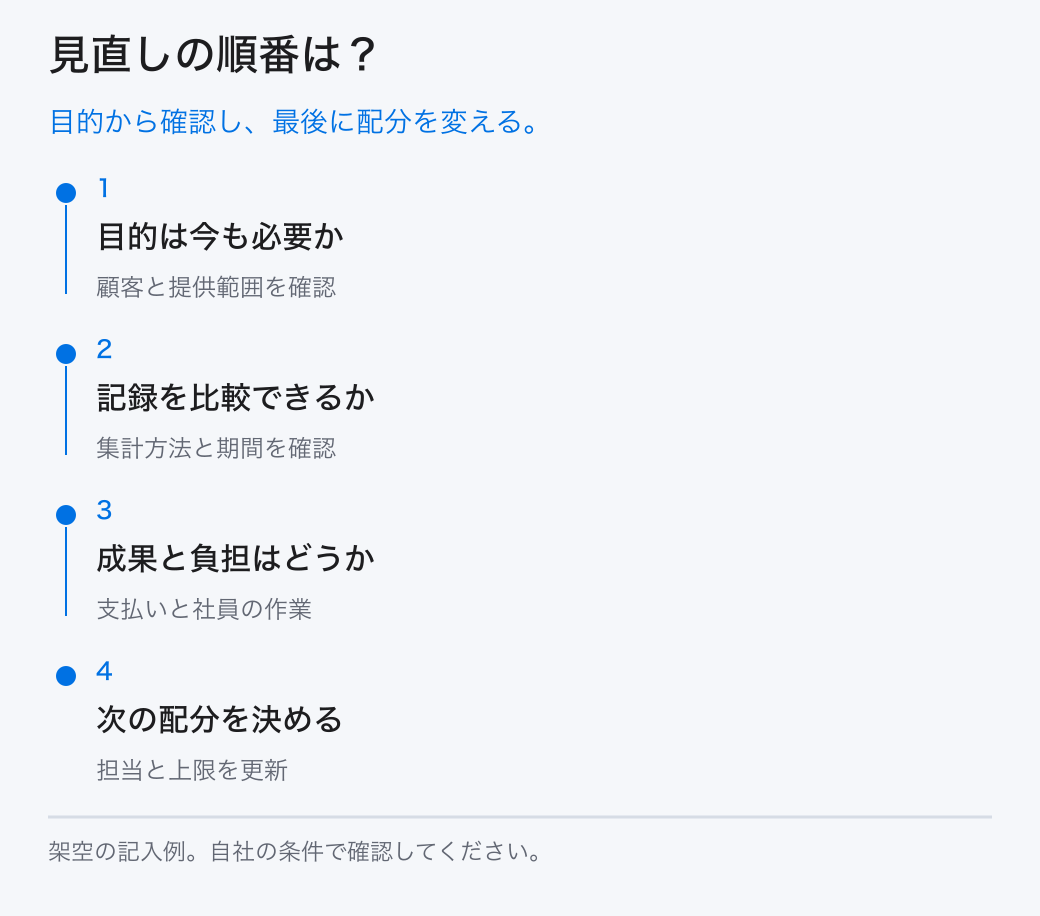
経営者は月の支出だけを見て判断せず、施策の目的が今も必要かを確かめます。たとえば対応できない設備の相談を増やす広告は、クリックが多くても目的に合いません。顧客の条件や自社の提供範囲が変わった場合は、費用より先に目的を修正します。
次に、確認できた成果と未確認の部分を分けます。問い合わせイベント数と業務上の相談件数は異なる場合があり、同じ顧客の再送や対象外の相談もあり得ます。どの記録を使って評価したかを残し、測定方法が変わった期間をそのまま比較しないようにします。
最後に、継続する作業、改善して再検証する作業、停止する作業を担当付きで決めます。未配分の枠から追加する場合も、新しい確認作業が誰の時間に入るかを確認します。施策を止めるときは必要な契約手続や受付の維持、成果物と記録の引継ぎを別の作業として残してください。
経営会議の資料へ、継続・修正・停止の理由と次の担当を記入してください。
06 / マーケティング
まとめ:予算表に、使う理由と判断条件を残す
維持費を把握し、検証費へ質問・担当・上限・判定材料を付けます。

予算配分に全社共通の正解割合はありません。会社の目的、必要な維持作業、営業が対応できる量、社員の確認時間によって条件が変わります。この記事の金額例は表を理解する教材で、自社の支払いと資金の状況に置き換える必要があります。
最初に止まっている顧客の検討を1つ選びます。次に必要な維持費を整理し、まだ答えが分からない疑問へ検証費を割り当てます。費用を増やす前に何を確認するかが決まれば、希望額を足すだけの計画から、判断できる計画へ変えられます。
以下の配分表には金額だけでなく、判定材料や停止条件まで書いてください。必要な数字がない場合も、確認する相手と資料を決めれば次の作業が具体化します。支払いの削減と成果の向上、社員の時間短縮を同じ結果として扱わず、別々に確認していきます。
経営者と営業責任者が、最初に検証する予算枠を1つ決めてください。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。