担当別の成約率は平均できる?件数から全体の割合を計算する方法
DX・業務改善 · 実務ガイド
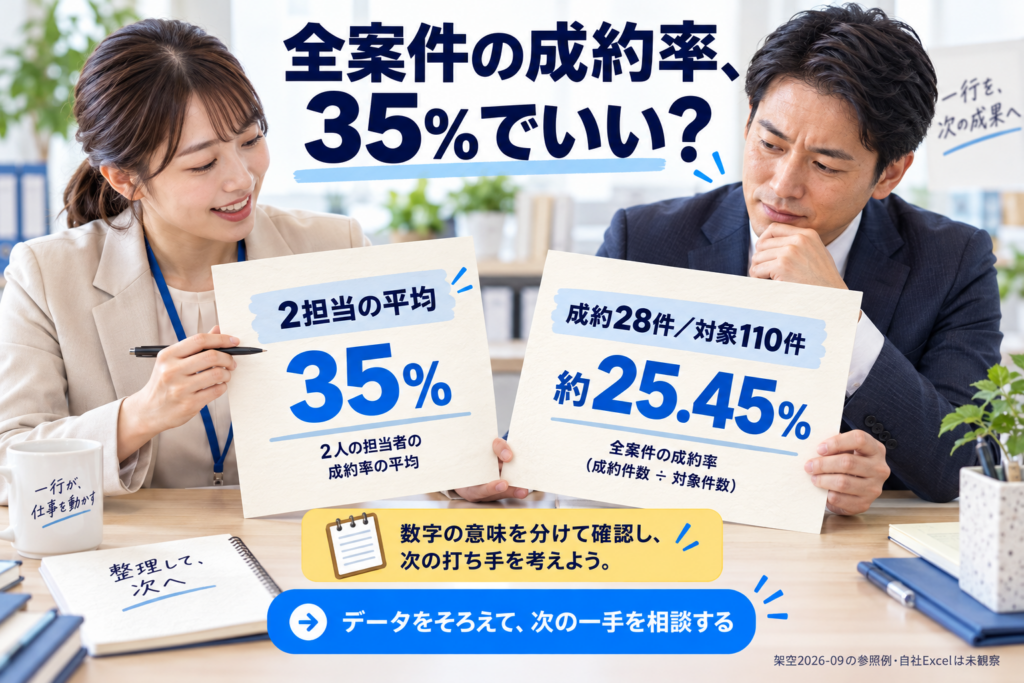
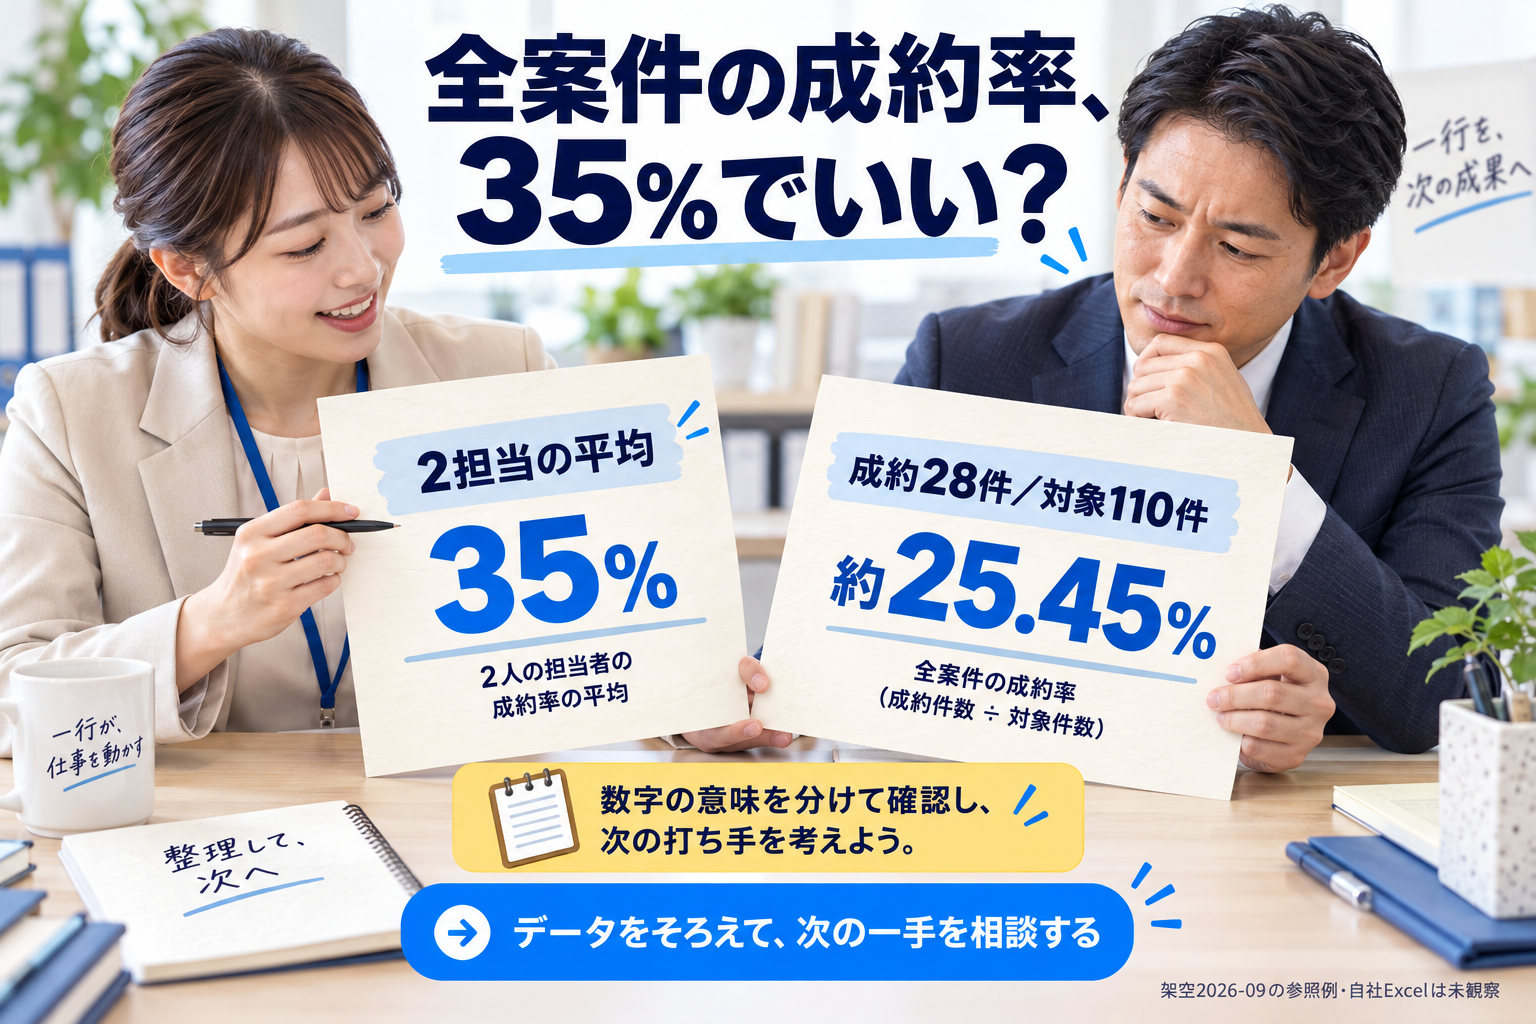
月次営業報告を作る集計担当と、数字を確認する営業責任者へ。全案件の成約率は、成約件数の合計を対象案件数の合計で割ります。A担当が10件÷20件=50%、B担当が18件÷90件=20%なら、全体は28件÷110件=約25.45%です。50%と20%を平均した35%とは、答えている質問が違います。この記事では、報告する値の選び方と、元件数・Excelの式の確かめ方を説明します。
架空の2026年9月に結果が確定した110案件を使い、担当ごとの率の平均35%と、全案件の成約率約25.45%を比べます。B担当の90件を2組へ分ける例では、組の率の平均は30%に変わっても、成約28件と対象110件は変わりません。本文の表と式から、自社で確認する案件の範囲、成約件数、対象件数を整理できます。自社の資料やExcelでの結果は未確認として分けます。
この記事でできるようになること
- 担当率の平均と全案件の成約率を区別する。
- 元案件とExcelの式を照合し、報告する値を選ぶ。
- 未確認の資料と確認する相手をメモに残す。
01 / DX・業務改善
集計担当が報告名を決める:2担当率平均35%と全110案件の割合は何が違う?
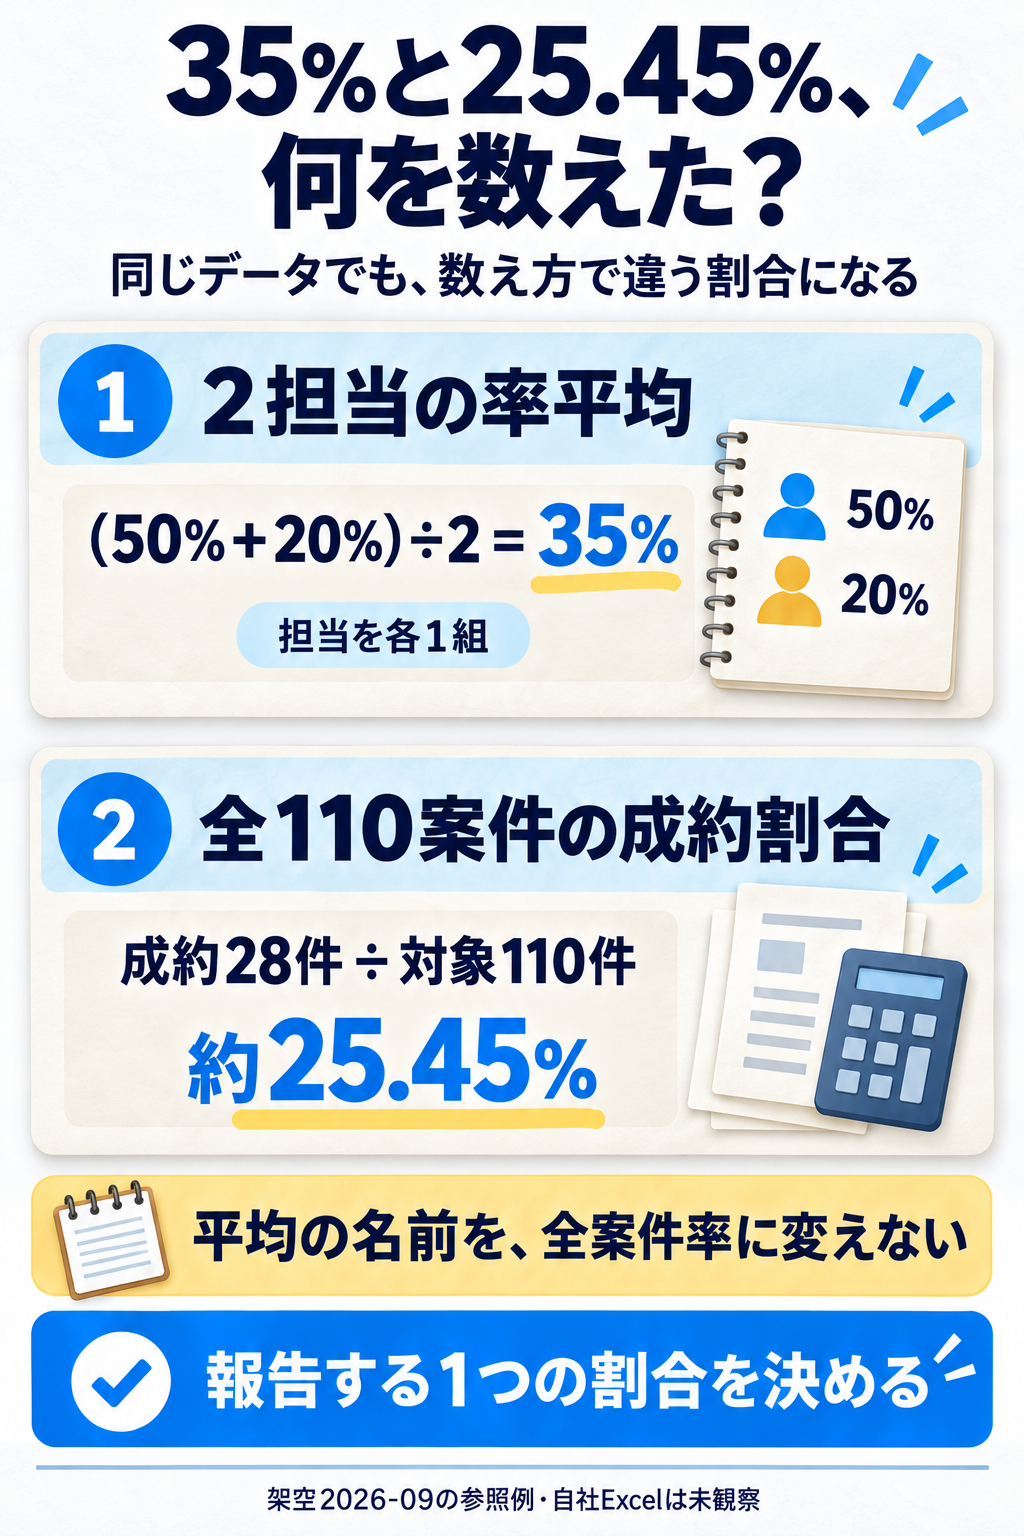
担当率50%と20%の平均35%は、2担当を同じ重さで数えた値です。全110案件での割合は28÷110です。
成約率は「対象の案件のうち、契約が成立した案件がどれだけあるか」を示します。たとえば10案件のうち5案件が成約なら、5÷10=50%です。まず「会社全体の案件を知りたいのか」「担当者ごとの率の平均を知りたいのか」を決めます。ここが変わると、数え方も変わります。
営業会議で「A担当50%、B担当20%だから、全社の成約率は35%」と報告しようとしている場面です。ここでいう成約割合は、結果が確定した案件のうち成約した案件の割合です。架空の2026年9月の結果確定案件だけを使います。
A担当は20件のうち10件、B担当は90件のうち18件が成約しました。各割合は50%と20%です。AVERAGEでこの2つの数値を平均すると35%になります。これは担当を各1組として同じ重さで扱う計算です。
一方、会議で知りたいものが「この110案件の何%が成約したか」なら、成約28件を全110件で割ります。14/55、約25.45%です。35%を全110案件へ掛けると38.5件となり、元の成約28件と合いません。担当ごとの率を平均した35%を使う場合は「2担当の成約率の平均」と明記し、全案件の成約率へ名前を置き換えないでください。
会議の報告欄へ「全案件の成約割合」か「担当率の平均」かを明記してください。
この章の根拠:出典3
02 / DX・業務改善
集計担当が元件数へ戻る:成約28件を、どの110案件で割る?
まず元件数を足します。割合の重みは、同じ範囲の対象案件数です。
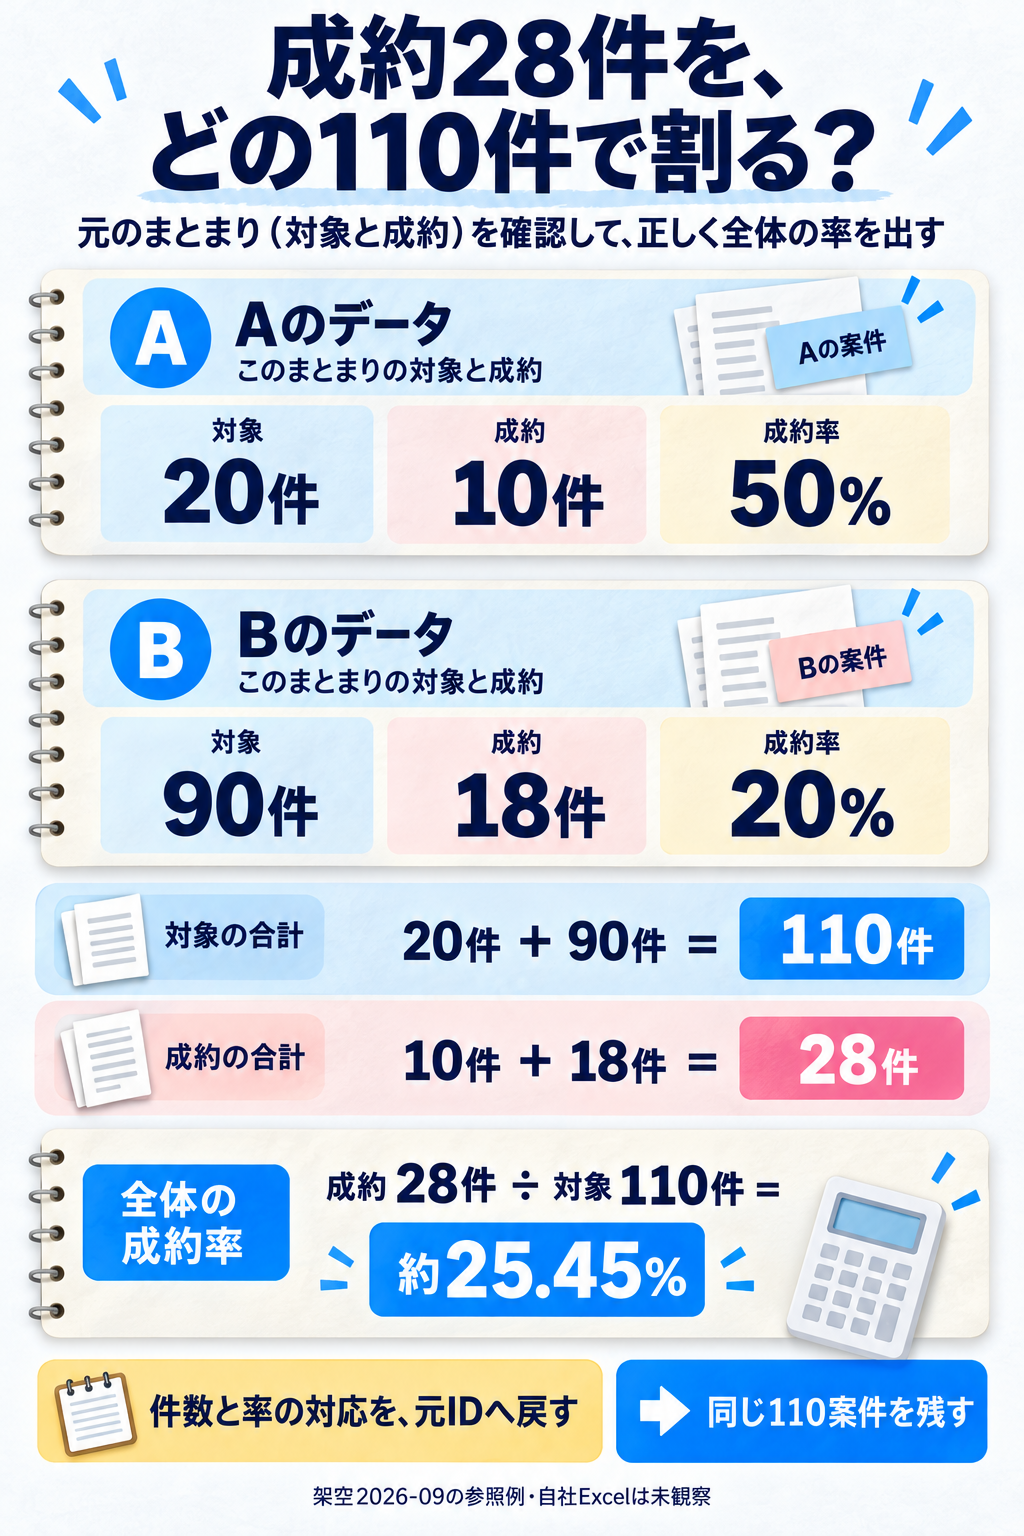
元の架空例は、A担当の20案件とB担当の90案件です。各案件は2026年9月に結果が確定し、成約か失注のどちらかに分類されています。下の表では、担当ごとの対象件数と成約件数を並べています。自社でも、同じ期間の案件を重複なく担当へ分け、成約件数と対象件数を別々に集計します。
元明細からAの20件/10成約、Bの90件/18成約を数え、案件数は20+90=110、成約数は10+18=28と足します。加重平均とは、値に重みを掛けた合計を重みの合計で割る方法です。本例の重みは案件数20と90であり、担当の重要度や期待する評価点ではありません。
重み付きの式は、(50%×20+20%×90)÷(20+90)です。途中の積は10件と18件の成約へ戻ります。分子・分母を合計する方法と一致するのは、同じ期間と同じ案件定義を使い、担当同士に重複がなく、全体の案件が漏れず対応するときです。この前提は会社の資料でも別に確認します。
比較表は横に動かして全ての列を確認できます。
| 担当 | 対象案件数 | 成約件数 | 割合 |
|---|---|---|---|
| A | 20件 | 10件 | 50% |
| B | 90件 | 18件 | 20% |
| 全110案件 | 110件 | 28件 | 約25.45% |
担当ごとの成約件数と対象案件数を、元ID一覧へ戻れる形で2列に並べてください。
03 / DX・業務改善
営業管理が同じ110案件を分け直す:3組の平均30%は何が変わった値?
Bの案件を2組へ分けても全案件の割合は同じです。組の割合を平均した値は変わります。
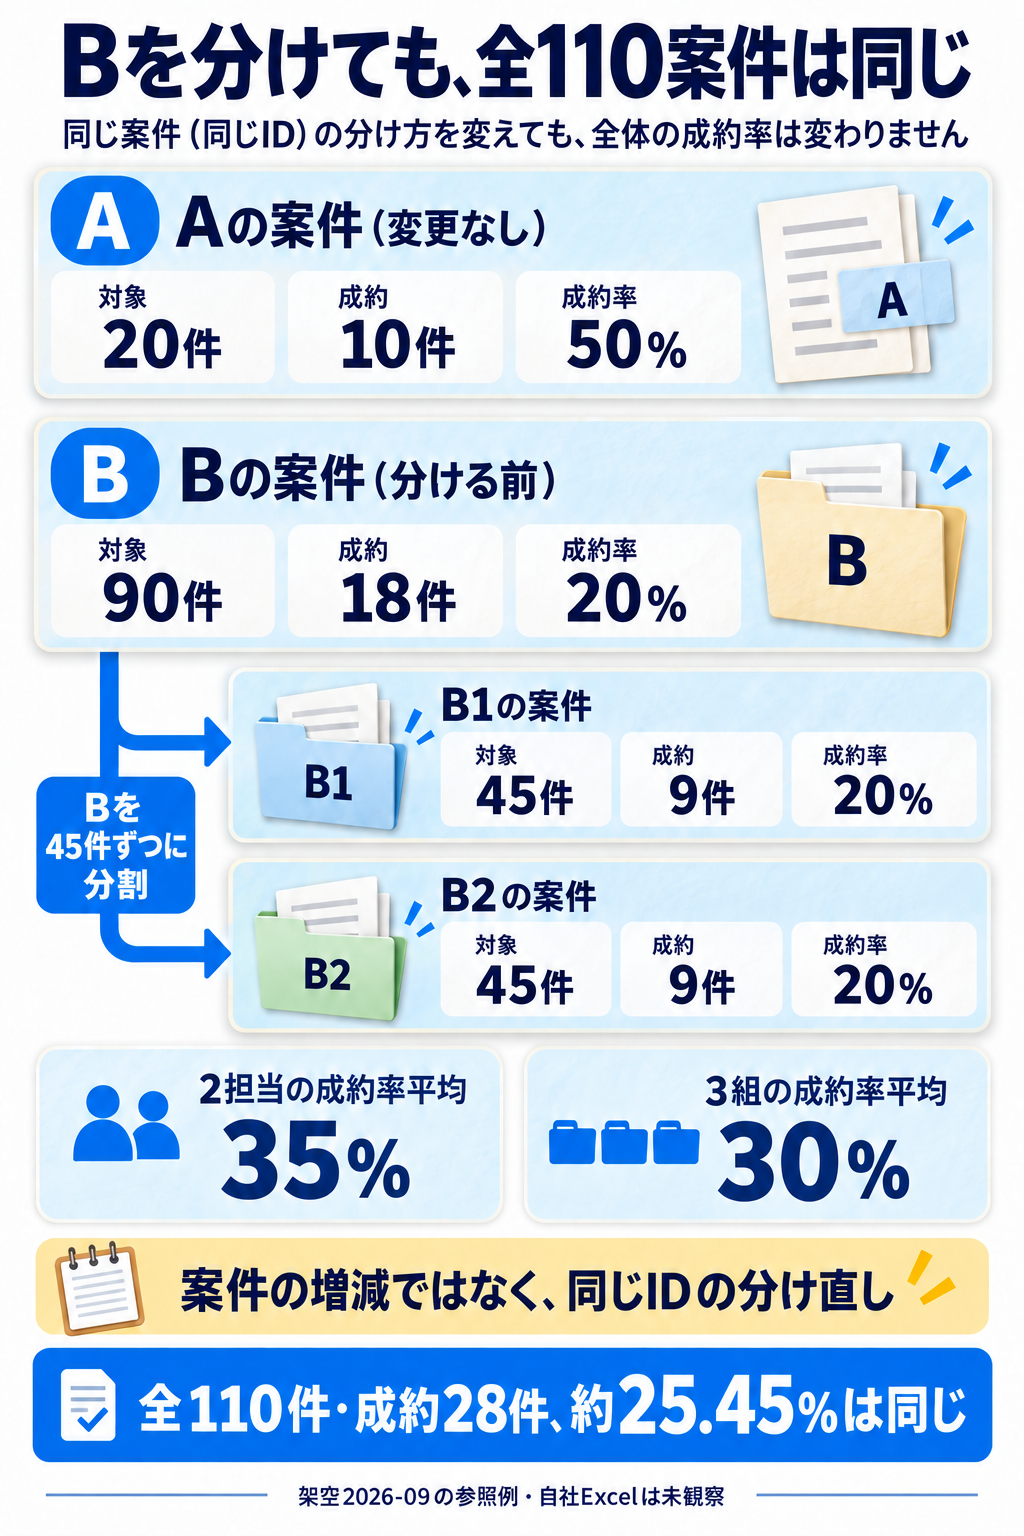
同じ110件のまま、B担当の90件だけをB1とB2へ45件ずつに分けます。B1はQ28-B001〜B045で成約9件、B2はB046〜B090で成約9件です。各20%となり、Aの50%は変わりません。案件を追加したり、失注を削ったりしていません。
3組の割合の単純平均は(50%+20%+20%)÷3=30%です。2担当で計算した35%から変わります。担当や組を各1つとして数えるので、Bを2組に分けたこと自体が平均への重さを変えます。これは全案件の成約が増減したという証拠ではありません。
3組の対象件数は20+45+45=110、成約件数は10+9+9=28です。件数を重みにすると、同じ14/55に戻ります。同じ案件を分け直しただけなら、全案件の成約率は変わりません。別の案件や期間を混ぜた場合は条件が変わるため、分け直し前後の案件番号と件数を営業管理担当が照合します。
比較表は横に動かして全ての列を確認できます。
| 3組の区分 | 対象案件数 | 成約件数 | 割合 |
|---|---|---|---|
| A | 20件 | 10件 | 50% |
| B1 | 45件 | 9件 | 20% |
| B2 | 45件 | 9件 | 20% |
分け直す前と後で同じ案件を数えているか、成約28件が変わっていないかを照合してください。
04 / DX・業務改善
集計担当がExcelで確かめる:成約件数の合計から約25.45%になる?
元件数の合計式を先に置き、未丸めの担当割合を件数で加重した式へ照合します。
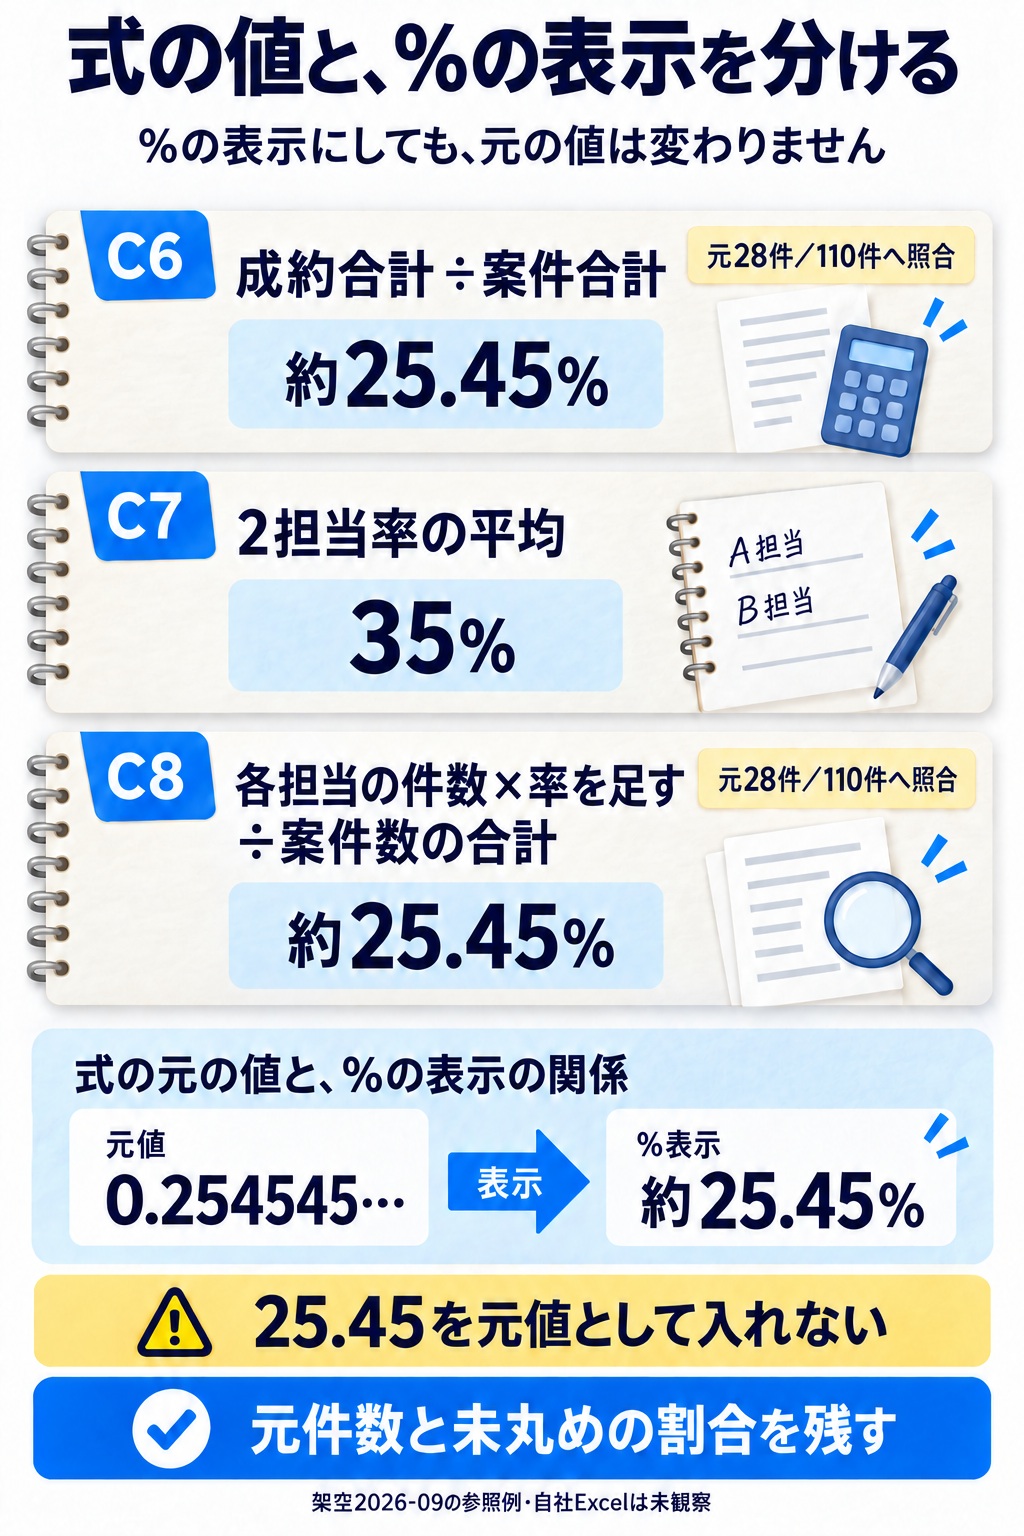
自社の確認用シートで、12行にA担当、13行にB担当を置く例です。C列に対象案件数20・90、D列に成約件数10・18、E列に各行の成約率を入れます。E12は=D12/C12、E13は=D13/C13です。全案件の成約率は=SUM(D12:D13)/SUM(C12:C13)で求め、表示を百分率にすると約25.45%になります。行や列が違う場合は、自社の範囲へ式を合わせます。
=AVERAGE(E12:E13)は、担当ごとの成約率を同じ重さで平均して35%を返します。一方、=SUMPRODUCT(C12:C13,E12:E13)/SUM(C12:C13)は、担当の案件数と成約率を掛けた値を足し、案件数合計で割ります。20×50%と90×20%は成約10件と18件に戻るため、元件数の合計から求めた約25.45%と一致します。SUMPRODUCTに渡す2つの範囲は、同じ担当の行順と同じ長さにそろえます。
E12とE13は、元件数を割った値を保持します。表示された割合だけを再入力せず、元の成約件数と対象件数を残してください。0.35は百分率で35%、14/55は約0.254545…で、百分率表示では約25.45%です。25.45をそのまま入力して百分率表示にすると2545%になるため、表示値を元の割合として入れ直しません。式の「:」は両端のセルを含む範囲を表します。本文は架空例の計算であり、自社Excelの版・ファイル・更新操作で同じ結果になるかは、確認用コピーで別に確かめます。
自社の確認用コピーで、式・範囲・元件数・観測値を残してから報告へ使ってください。
05 / DX・業務改善
営業責任者が集計を保留する:対象不明・0件・確認済み0成約をどう分ける?
対象の不一致や未確認は計算前に分けます。重み0や空欄で消す処理はしません。
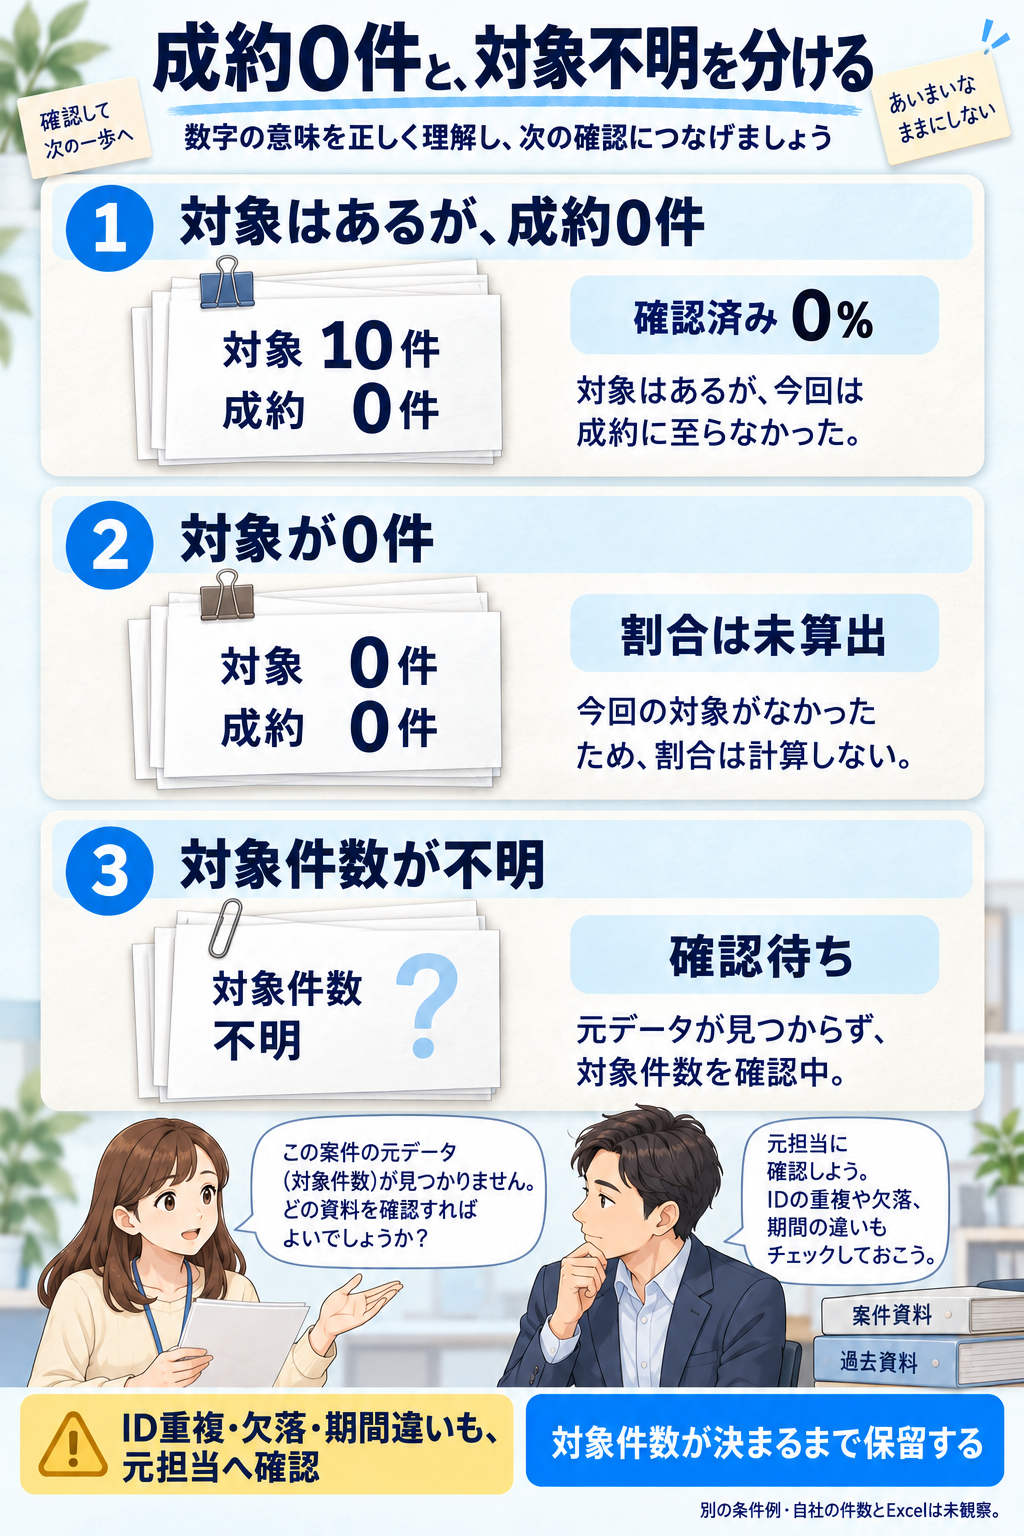
AとBに同じ案件IDが重複すると、20+90という合計を全案件110件と呼べません。Aだけ別の月、Bの一部が一覧から欠落、成約件数だけ分かり対象件数が不明という場面でも、率を平均して埋めないでください。元資料の担当へ、何のID・期間・件数が不明かを返します。
確認時は、案件番号の重複、期間違い、担当の欠落、結果が未確定の案件を別々に調べます。担当ごとの集計値だけを受け取った場合も、対象件数や成約件数が空欄、負数、整数ではない値、成約件数が対象件数を超える値なら、元資料へ戻ります。対象0件・成約0件の担当は割合を算出できず、成約率0%として平均へ入れません。
対象が10件あり成約0件なら、確認済みの成約率0%です。全体の対象が0件なら、全体の成約率も未算出です。AVERAGEは参照中の空欄を除外し、SUMPRODUCTは非数値の配列要素を0として扱うため、数値が出ても入力の欠落が解決したとはいえません。架空例の結果を、担当者の能力順位や来月の成約予測へ置き換えないでください。
一致しない案件番号と不足している資料を営業管理担当へ返し、元件数が決まるまで全案件の成約率の報告を保留してください。
06 / DX・業務改善
まとめ:集計担当が成約件数と対象件数から全体の割合を確かめる
報告する割合の名前、対象期間、成約件数と対象件数、使った式、未確認の条件をそろえて確認します。
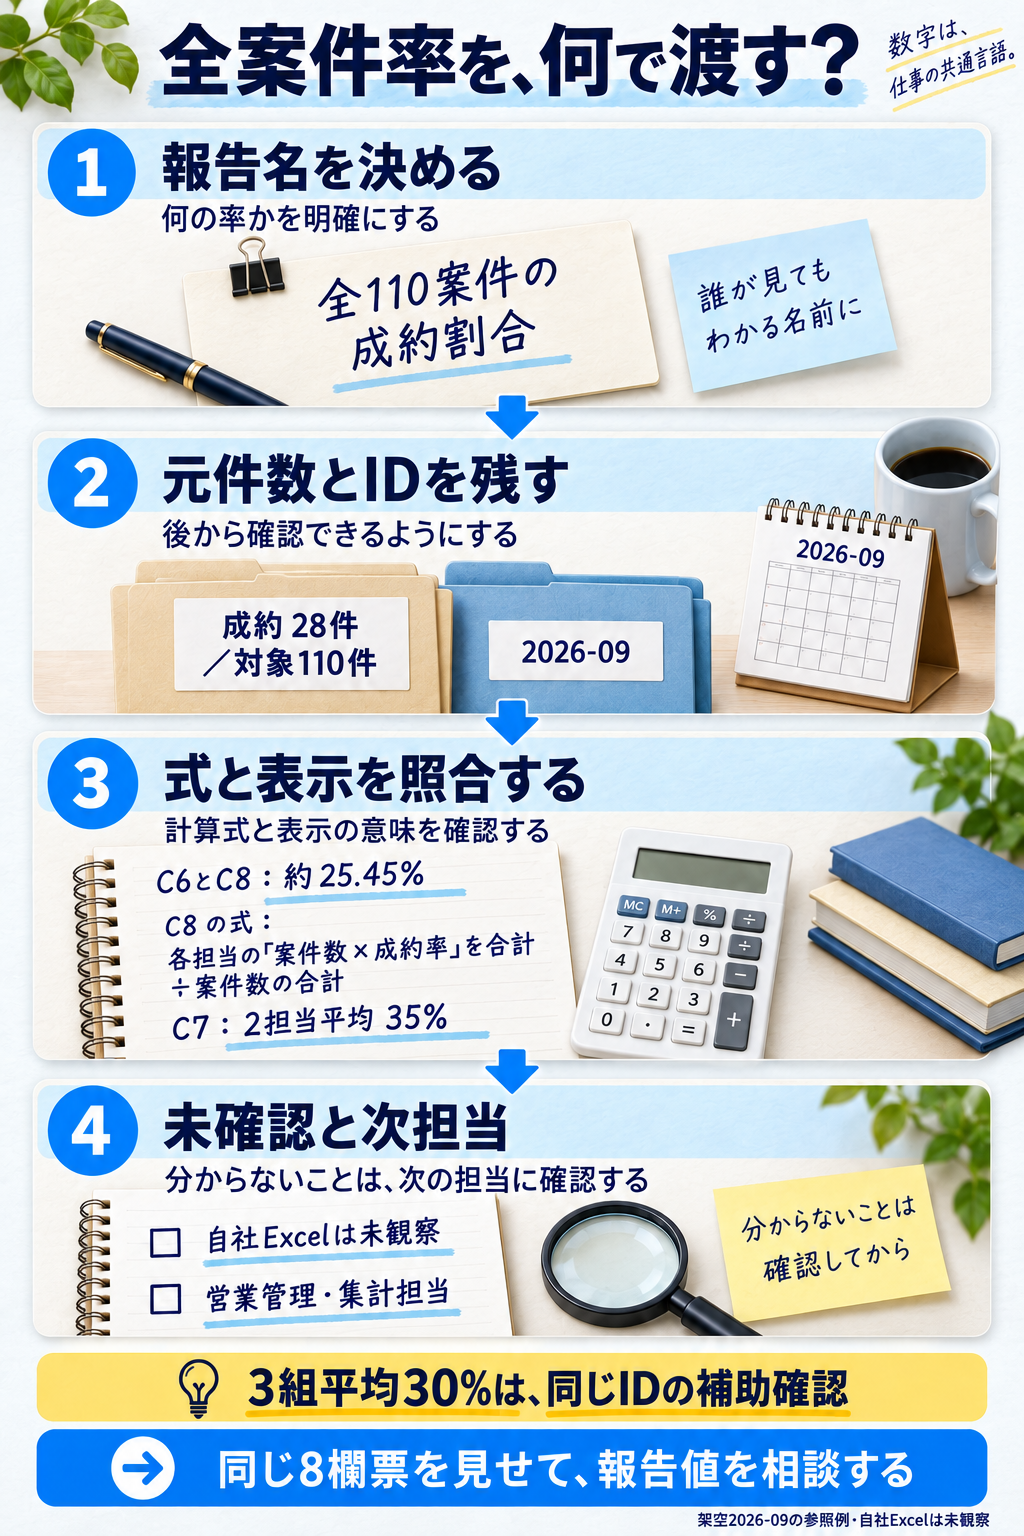
この例では2担当の率の平均35%と、全110案件の成約率約25.45%を分けました。Bを2組へ分けると組の率の平均は30%になりますが、成約28件と全110件は変わりません。報告値を選ぶ根拠は、高く見えるかではなく、会議で答える質問と対象の案件です。
自社で確かめるときは、まず同じ期間の担当別対象件数と成約件数を並べ、成約合計÷対象件数合計を求めます。その後、担当別の割合を案件数で重み付けした式と照合します。違いがあれば、期間・案件の重複や欠落・式の範囲・丸めた割合の再入力を確認してください。架空例の値を自社実績として使わず、自社資料とExcelで確かめた結果を区別します。
まず1つの報告欄を選び、成約合計と案件合計へ戻してください。営業管理担当がID範囲と担当の割付を確認し、集計担当が2式の範囲と更新結果を確認します。案件の範囲と式の関係を整理しきれない場合は、元資料の機密値を取り除いた集計票と未確認の条件を材料に、DREEXYへ相談できます。
営業管理担当へは案件の期間・重複・欠落を、集計担当へは元件数と式の範囲を確認してください。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。