DXの経営会議で何を報告する?業務変化・費用・未確認を結ぶ資料
DX · 実務ガイド
「新方式を160件で使い、入力は平均6分。従来方式は10分でした」。この数字だけで、DXの効果を社長へ報告してよいのでしょうか。架空の部品会社の業務責任者・運用担当・経理が、受注入力の変化を経営会議へ出す例で、試算と実績の違いを説明します。
新方式160件と従来方式40件は別の注文群です。同じ条件で比べられるかを、先に確かめます。 約7.7時間の差は、160件に同じ条件の10分と6分を当て、追加確認3時間を引いた試算です。実際の削減時間とは断定せず、注文条件・訂正や例外作業・品質、月4万円の費用範囲を担当へ確認します。読み終えると、社長に渡す記録と未確認事項を分け、継続・範囲変更・拡大保留の判断材料をまとめられます。
この記事でできるようになること
- 経営の問いを「受注入力の負担を減らす」のように具体化します。
- 追加確認後の差を「約7.7時間」として、条件と一緒に確認します。
- 費用・例外・未確認事項をそろえ、社長が範囲変更・継続・追加確認を決めます。
01 / DX
DXの経営報告では何を対象にする?
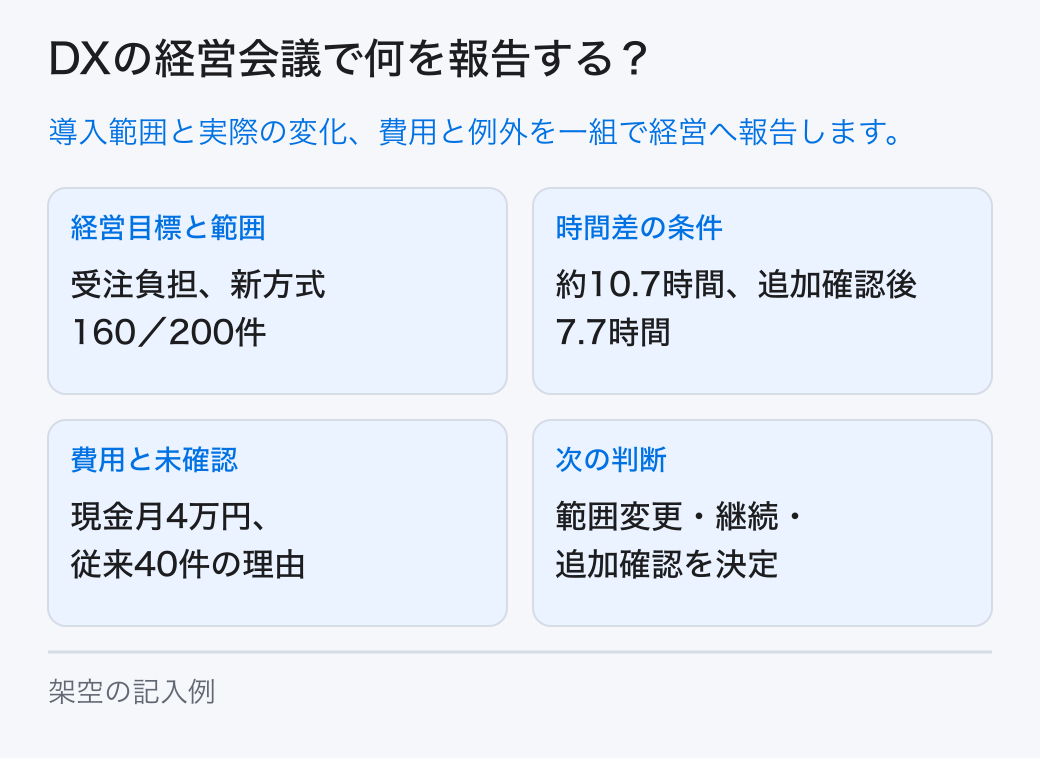
経営目標、対象業務、導入範囲、実際の変化、総費用、例外、未確認、次の判断を一組にしてDXの経営報告を作ります。
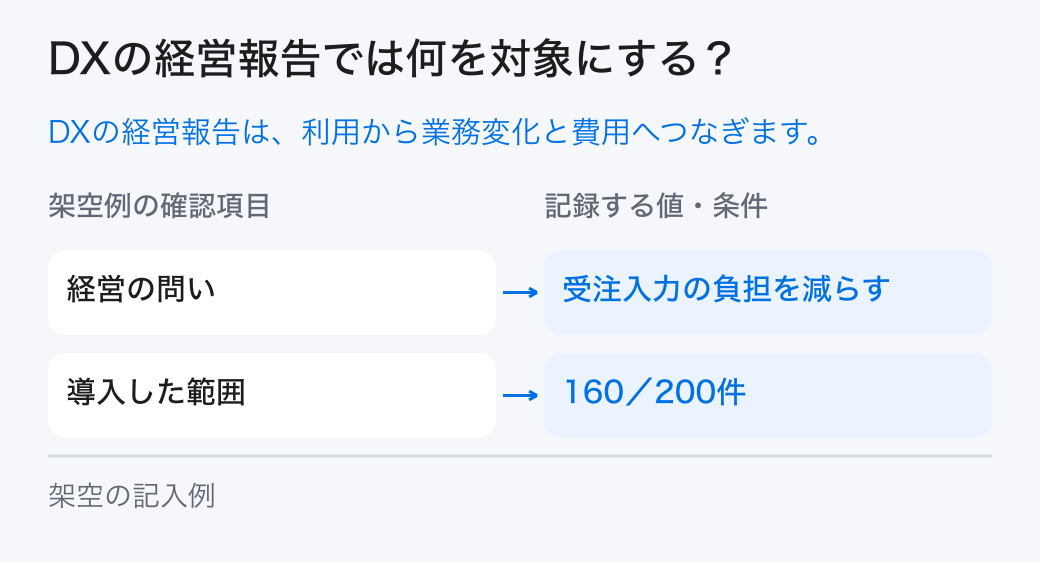
経営会議で答えるのは、導入したかより『仕事がどう変わったか』架空の部品会社で受注入力を変えた業務責任者が、社長へ報告する例です。まず、減らしたい負担と、新方式を使った160件の範囲を結びます。画面数や利用件数だけで、時間・品質の改善を確定させません。

確認できた記録と、まだ言えない効果を分ける図の160/200件は利用した範囲です。実際に入力の負担が減ったかは別に確かめます。運用担当から対象期間と注文条件の記録を集め、業務責任者が品質まで確認してから、社長の判断材料へ進めます。
架空の部品会社は受注入力のDXを進めています。社長は導入した画面の枚数ではなく、業務の変化、費用、確認できていない問題を結んだ経営報告を求めます。
DXの報告はツール利用の報告だけではありません。業務や事業の何を変える計画で、何が確認できたかを経営者が判断できるようにします。
利用率が高くても仕事の完了や品質が改善したとは限りません。経営報告を業務変化へつなぐことで、継続する理由を具体的に説明できます。 参照資料のIPA DX SQUARE:デジタルガバナンス・コード3.0と関連施策で説明される考え方では、DXの現状と課題を関係者で共有し、実行と見直しへつなぎます。 以下の数値・表・判断手順は、その概念を応用した独自の架空教材です。
「経営の問い」の欄を自社の記録で埋めてください。架空例の値は「受注入力の負担を減らす」、担当・次の扱いは「業務責任者」です。
この章の根拠:出典1
02 / DX
どの資料を誰が確かめる?
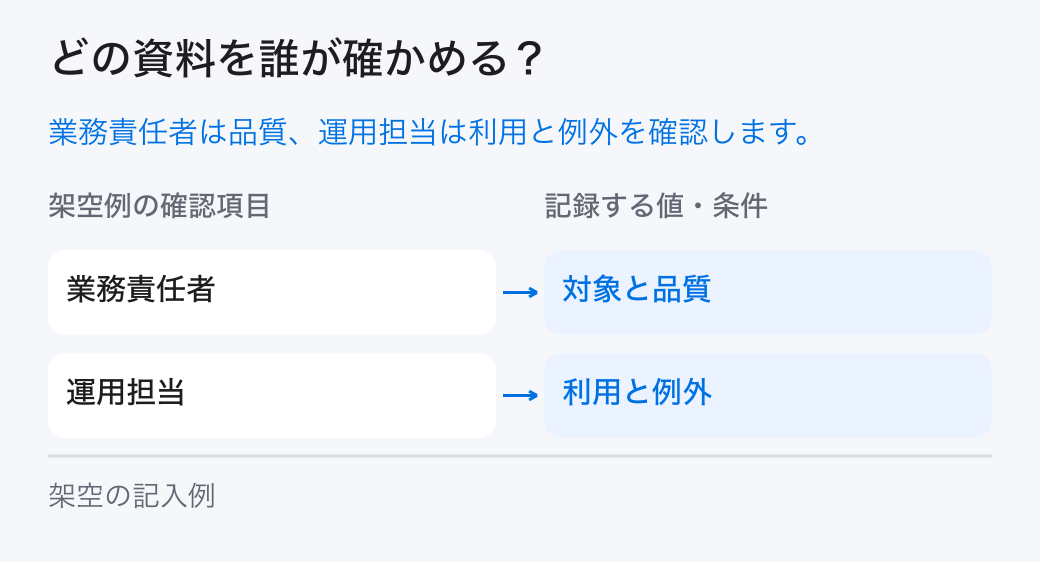
「業務責任者:対象と品質」と「運用担当:利用と例外」を分担し、元の記録を確かめます。
160件と40件は、同じ注文の変更前・変更後ですか?この例では、一か月の200件を新方式160件と従来方式40件に分けています。別の注文群なので、平均6分と10分の差を、そのまま新方式の効果とは言えません。図の二人の担当へ、比較に足りない材料を戻します。

担当ごとに、確かめる原記録を指定する運用担当は両群の注文種別・難易度、入力前後の作業、訂正・例外確認を同じ定義で整理します。業務責任者は従来40件が残る理由と品質、経理は月4万円に含む費用と追加支出を確認します。40件すべてが難しい注文・失敗・例外だとは、まだ決まっていません。
一か月の入力対象200件のうち新方式160件、従来方式40件です。入力時間は新方式平均6分、従来10分、月費用4万円、例外確認に追加3時間が発生しました。
業務責任者が目的と対象、運用担当が利用と例外、経理が費用を確認します。社長は継続、範囲変更、追加確認の議題を決めます。
報告には記録期間と対象条件を残します。稼働直後の慣れない時期と安定後の時期を混ぜる場合は、その違いを示します。
「導入した範囲」の欄を自社の記録で埋めてください。架空例の値は「160/200件」、担当・次の扱いは「例外40件を分離」です。
03 / DX
試算から何が分かり、何が言えない?
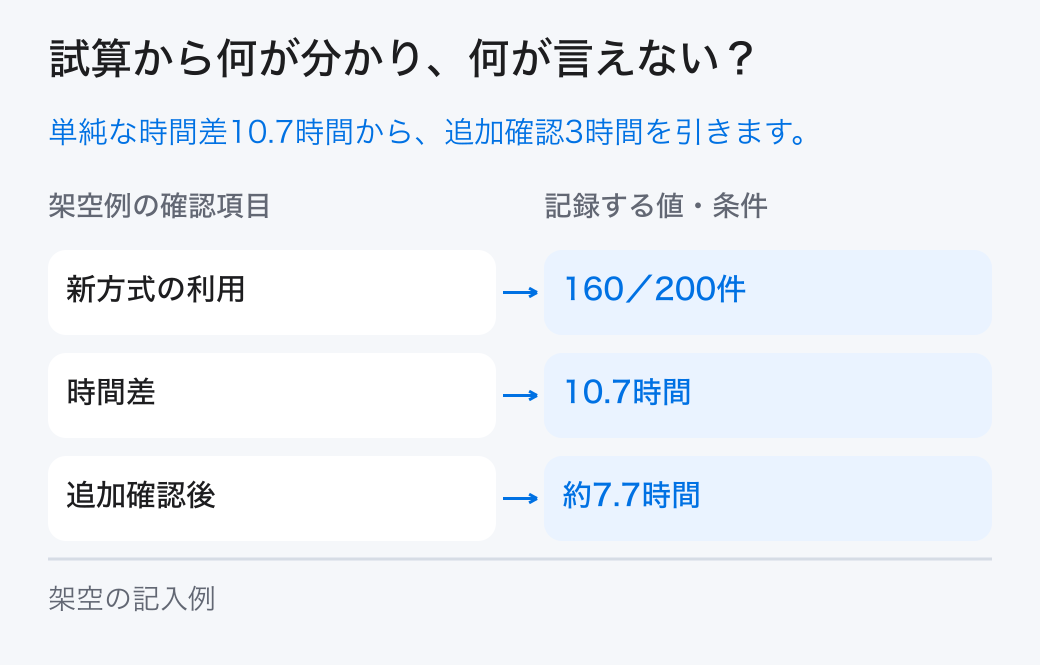
架空例では「新方式の利用=160/200件」、「追加確認後=約7.7時間」です。本文の条件と計算を合わせて読みます。
約7.7時間は実際の削減か、条件を置いた試算か?新方式160件も従来方式なら一件10分だった、と仮定すれば、160件×(10分−6分)=640分、約10.7時間です。追加確認3時間を引いた約7.7時間も、この仮定に依存します。下の表と図は、確認済み実績ではなく計算例として読みます。

同じ条件の実測がない間は、拡大の根拠を保留する新方式160件の旧方式での実測、従来40件が残る理由、実際の削減時間、実際の品質は未確認です。注文の難しさや訂正作業が違えば平均の差も変わります。月4万円の現金支出は時間差と別に示し、人件費削減・利益増へ自動換算しません。
例:別の注文群の記録と、仮定の計算を分ける 写真は架空の部品会社で受注記録を照合する場面です。新方式160件と従来方式40件を実際の変更前後として結ばず、下段の同条件を仮定した計算と区別して見てください。
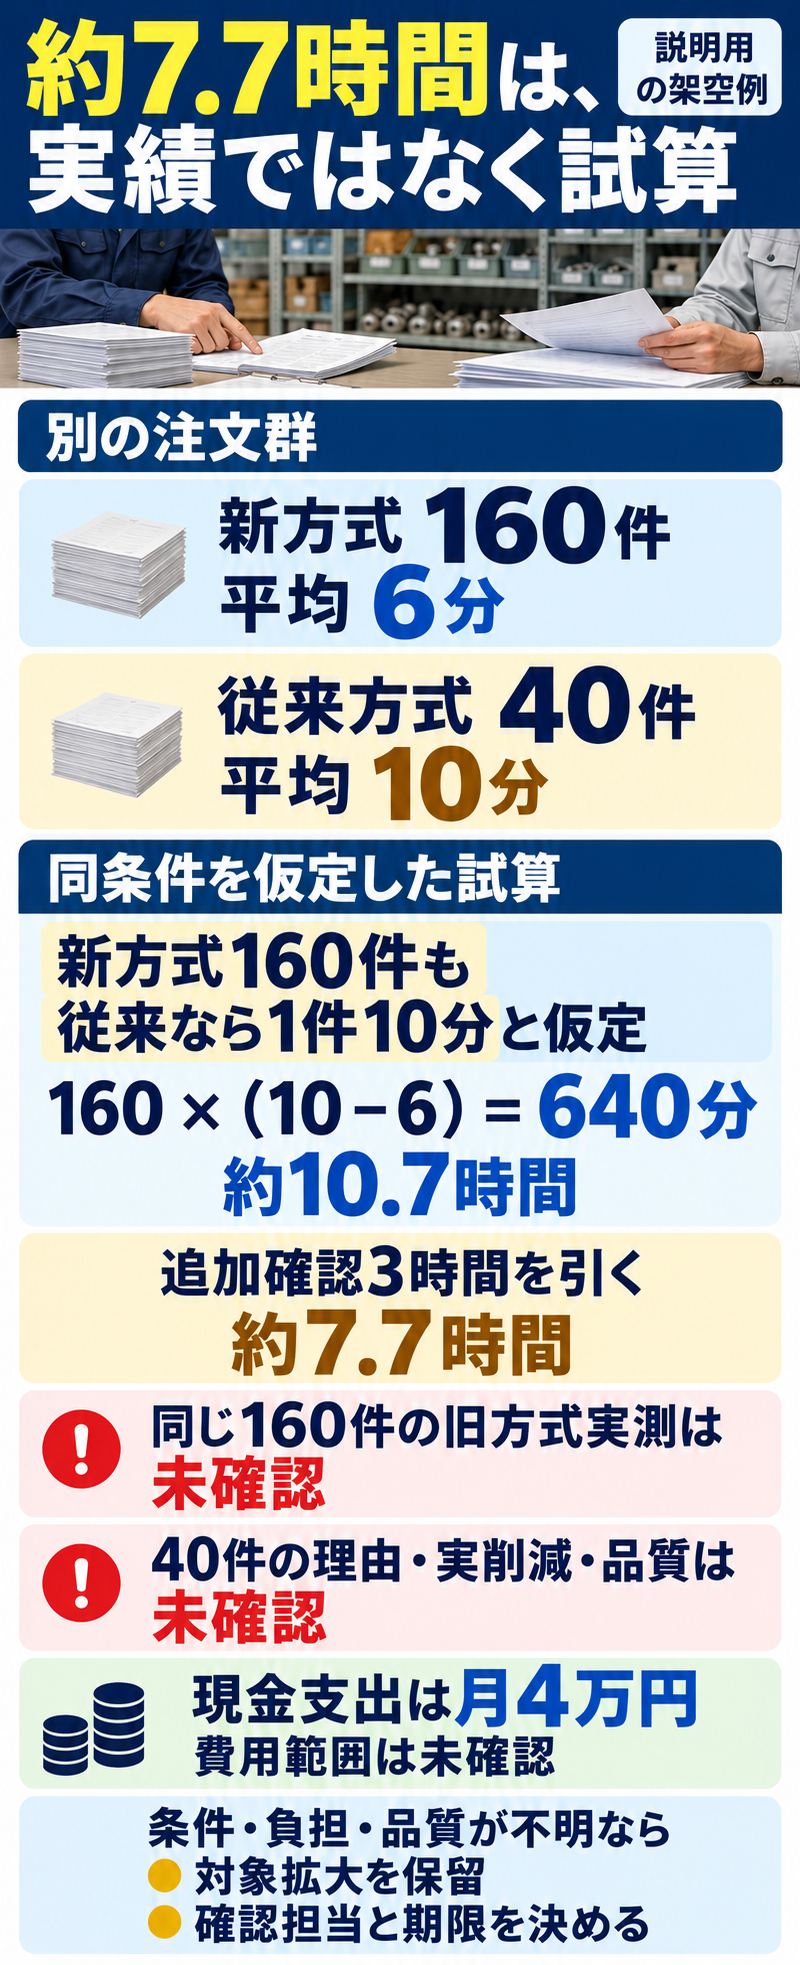
同じ160件の旧方式実測がなければ、約7.7時間は試算のまま 運用担当へ比較条件と原記録、業務責任者へ40件の理由と品質、経理へ月4万円の費用範囲を確認します。条件・負担・品質が分からない範囲の拡大は保留し、社長が確認担当と期限を決めます。
新方式160件を同じ条件の従来方式で一件10分、新方式で6分と仮定すると、160件×4分=640分、約10.7時間です。追加確認3時間を引いた約7.7時間も条件付きの試算です。新方式160件の従来方式での実測が未取得なら、実際の削減時間や空き時間とは断定しません。人件費の削減額や利益へ換算する前に、同条件の業務記録を確かめます。
利用件数、業務時間、支出、品質を並べると、導入したことと業務が改善したことを分けられます。従来方式40件の理由も経営報告へ残します。
難しい案件40件が従来方式へ残っているなら、平均時間の比較は同条件ではありません。対象をそろえた比較と、対象外の条件を示します。
比較表は横に動かして全ての列を確認できます。
| 項目 | 架空の結果 | 計算・条件 |
|---|---|---|
| 新方式の利用 | 160/200件 | 従来40件の理由を確認 |
| 時間差 | 10.7時間 | 160件×4分÷60 |
| 追加確認後 | 約7.7時間 | 10.7−3時間 |
「単純な時間差」の欄を自社の記録で埋めてください。架空例の値は「約10.7時間」、担当・次の扱いは「同条件の比較」です。
04 / DX
どの選択肢を進め、何を保留する?
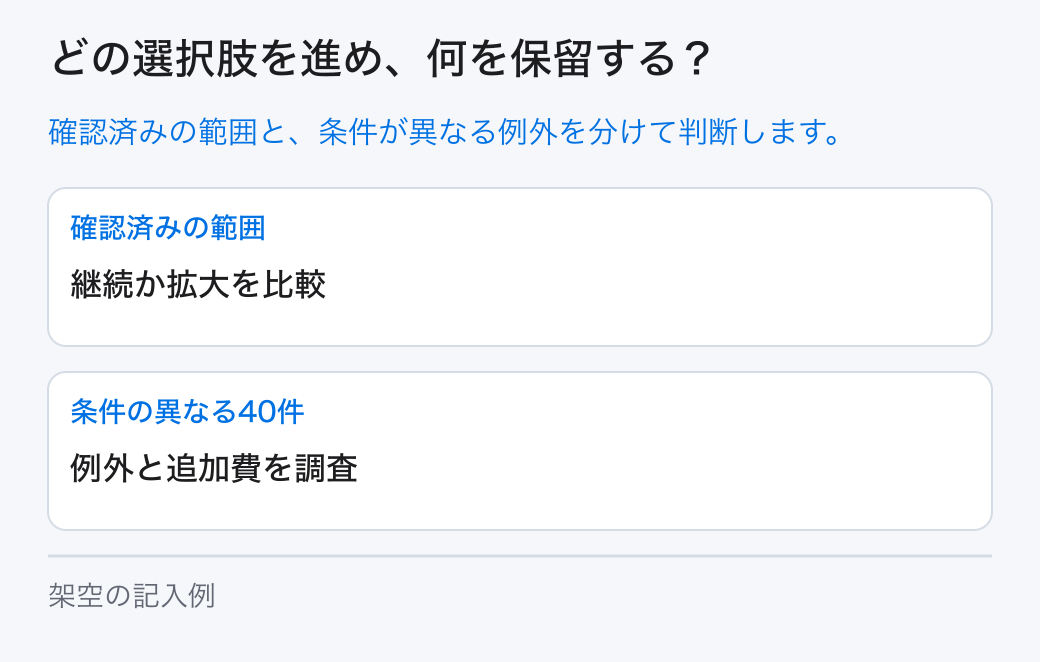
確認済みの同条件の結果があれば、継続か拡大を比較します。従来方式に残る40件は、条件・例外・追加費を調査します。理由や負担・品質が不明なら拡大を保留し、確認担当と期限を決めます。
続ける・広げる・確かめ直すを、どの条件で分ける?同条件の時間と品質が確認できれば、社長は確認済みの範囲について継続や拡大を比べられます。従来40件の条件や確認負担が不明なら、拡大を保留し、必要な記録と確認担当・期限を決めます。未確認は、失敗が確認されたこととは違います。

図の『条件の異なる40件』は、条件差が確認された場合の選択肢この例の40件に実際に条件差があるかは未確認です。記入表の『例外40件を分離』も、例外と断定せず、従来方式に残った理由を分けて調べる欄として使います。会議では、計画・確認済みの記録・仮定の試算・未確認を別に示し、社長が判断と次の確認期限を残します。
計画、実績、未確認を同じ項目で並べます。時間短縮と費用削減、品質改善と対応件数は別の成果なので、すべてを一つの成功率へまとめません。
新方式へ残り40件を移す案には、例外対応の仕様と工数を加えます。利用率を100%へ近づけることだけを目的にしません。
比較条件や費用の範囲が不明なら、効果を確定と報告しません。未確認を隠さず、必要な記録と確認期限を示します。
比較表は横に動かして全ての列を確認できます。
| 記録する項目 | 架空の記入例 | 担当・次の扱い |
|---|---|---|
| 経営の問い | 受注入力の負担を減らす | 業務責任者 |
| 導入した範囲 | 160/200件 | 例外40件を分離 |
| 単純な時間差 | 約10.7時間 | 同条件の比較 |
| 追加確認後の差 | 約7.7時間 | 追加三時間を控除 |
| 月の現金費用 | 4万円 | 工数評価と分離 |
| 次の判断 | 範囲変更・確認・継続 | 社長 |
「追加確認後の差」の欄を自社の記録で埋めてください。架空例の値は「約7.7時間」、担当・次の扱いは「追加三時間を控除」です。
05 / DX
実行後は何を照合する?
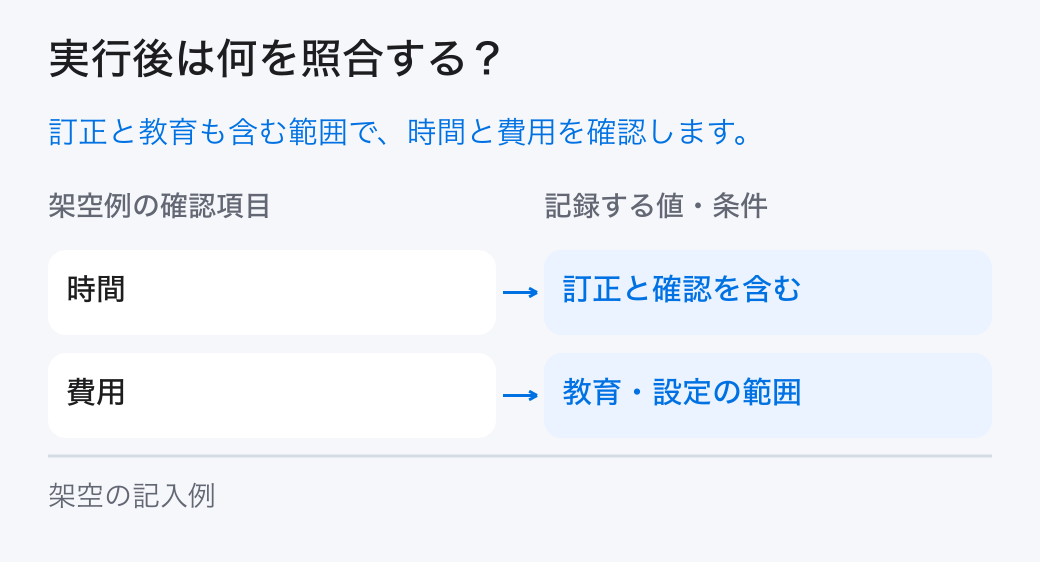
「時間:訂正と確認を含む」と「費用:教育・設定の範囲」を確認し、計画と実績の差を残します。
翌月も、同じ条件で比べられる記録になっていますか?入力だけ速くても、訂正や追加確認が増えれば負担が残ります。運用担当は対象期間・注文条件・入力前後の作業をそろえ、業務責任者は誤入力や例外対応を確認します。図の『時間』は、訂正と確認も含めた範囲です。

時間の評価と現金支出を、分けたまま照合する経理は月4万円に何が含まれるか、教育・設定・問い合わせや追加支出をどこまで計上したかを確かめます。費用範囲が不明なら、総費用を4万円と確定したり、不明な費用を0円と置いたりしません。次月の同条件の結果を社長へ戻し、継続・範囲変更・追加確認の判断を見直します。
従来方式が残る理由を分類し、変更案ごとの費用と担当を示します。経営者は確認できた範囲だけを拡大するか、対象条件を見直すか決めます。
次月は同じ条件で時間と誤入力を照合します。削減した入力時間が、確認や訂正の増加で相殺されていないか確認します。
費用には利用料だけでなく教育、設定、問い合わせを含む範囲を示します。既存社員の時間と追加の現金支出は別に報告します。
「月の現金費用」の欄を自社の記録で埋めてください。架空例の値は「4万円」、担当・次の扱いは「工数評価と分離」です。
06 / DX
判断を引き継ぐために何を残す?
「月の現金費用:4万円」と「次の判断:範囲変更・確認・継続」を記録し、担当と見直し条件を決めます。
会議が終わった後、誰が何を確かめるかまで渡す下の図は、経営の問いから次の判断までをつなぐ見取り図です。160/200件は導入範囲、約7.7時間は仮定付きの試算、月4万円は範囲確認が必要な現金支出として読み分けます。結果がまだない欄は、未確認のまま担当と期限を付けます。

まず、160件の比較条件がそろうかを運用担当へ確認する対象期間・注文種別・難易度・訂正と例外作業を並べ、新方式160件を従来方式で処理した場合の基準があるかを確かめます。業務責任者へ40件の理由と品質、経理へ費用範囲を確認し、社長には判断できる範囲と保留事項を渡してください。会議の実施・承認・拡大・効果が確認されたことを示す教材ではありません。
報告には次の行動、担当、判断日を付けます。経営会議で見たことだけで終えず、業務と予算の変更へつなげます。
報告の完成は、目標、証拠、限界、判断、次の仕事がつながった状態です。社長がどの条件で続けるかを説明できる資料にします。
この試算は架空の教材です。特定サービスの機能や費用削減実績として示さず、自社の業務記録で条件を確かめます。
まとめ:効果を大きく見せるより、次の判断ができる報告へ
最初の一歩は、新方式160件と従来40件の対象期間・注文条件を、運用担当の記録で並べることです。新方式160件の旧方式での実測がなければ、約7.7時間は仮定付きの試算と記し、実績欄は未確認のままにします。業務責任者へ40件の理由と品質、経理へ月4万円に含む費用と追加支出を確認してください。
確認できない点を残すことも、経営判断を助けます。社長には、確認済みの範囲で比べられる継続・拡大案と、確認が済むまで保留する範囲を示し、担当と期限を決めます。次月も同じ条件で時間・訂正・例外・品質を照合すれば、導入したという報告から、次に何を決めるかが伝わる報告へ進められます。
「次の判断」の欄を自社の記録で埋めてください。架空例の値は「範囲変更・確認・継続」、担当・次の扱いは「社長」です。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。