分けて届く請求書をどう照合する?発注・納品・今回の請求をつなぐ方法
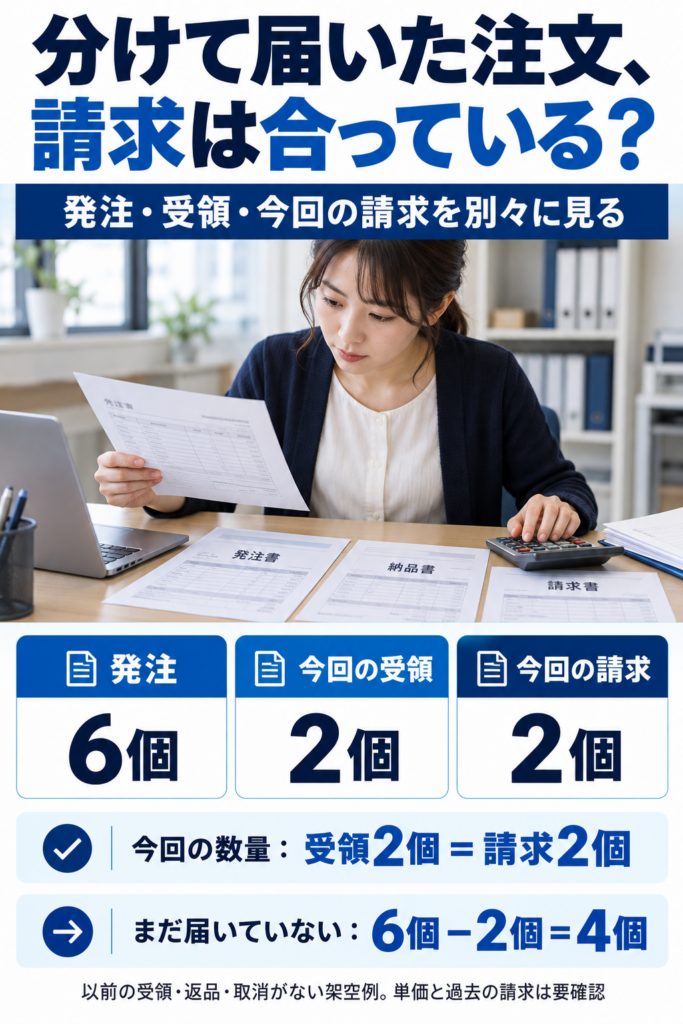
「6個を発注したのに、届いたのは2個。請求書にも2個と書かれているけれど、このまま支払っていいの?」
商品が何回かに分かれて届くと、発注書の合計だけを見ても、今回の請求が正しいか判断できません。先に届いた分をすでに請求されていないか、受け取った記録はあるか、単価は約束どおりかも確認する必要があります。
この記事では、購買・経理の担当者に向けて、発注・受領・請求の記録を、同じ商品明細に結び付ける方法を説明します。読み終えると、今回分として確認できたこと、保留すべきこと、誰に何を聞くかを整理できます。
先に答え: 請求書の取引先・発注番号・商品・数量を、同じ発注明細と今回の受領記録に合わせます。過去に同じ分を請求・支払いしていないか、単価や追加費用は正しいかも確認します。分からない点は「保留」にして担当者へ戻し、照合しただけで支払いを確定しません。
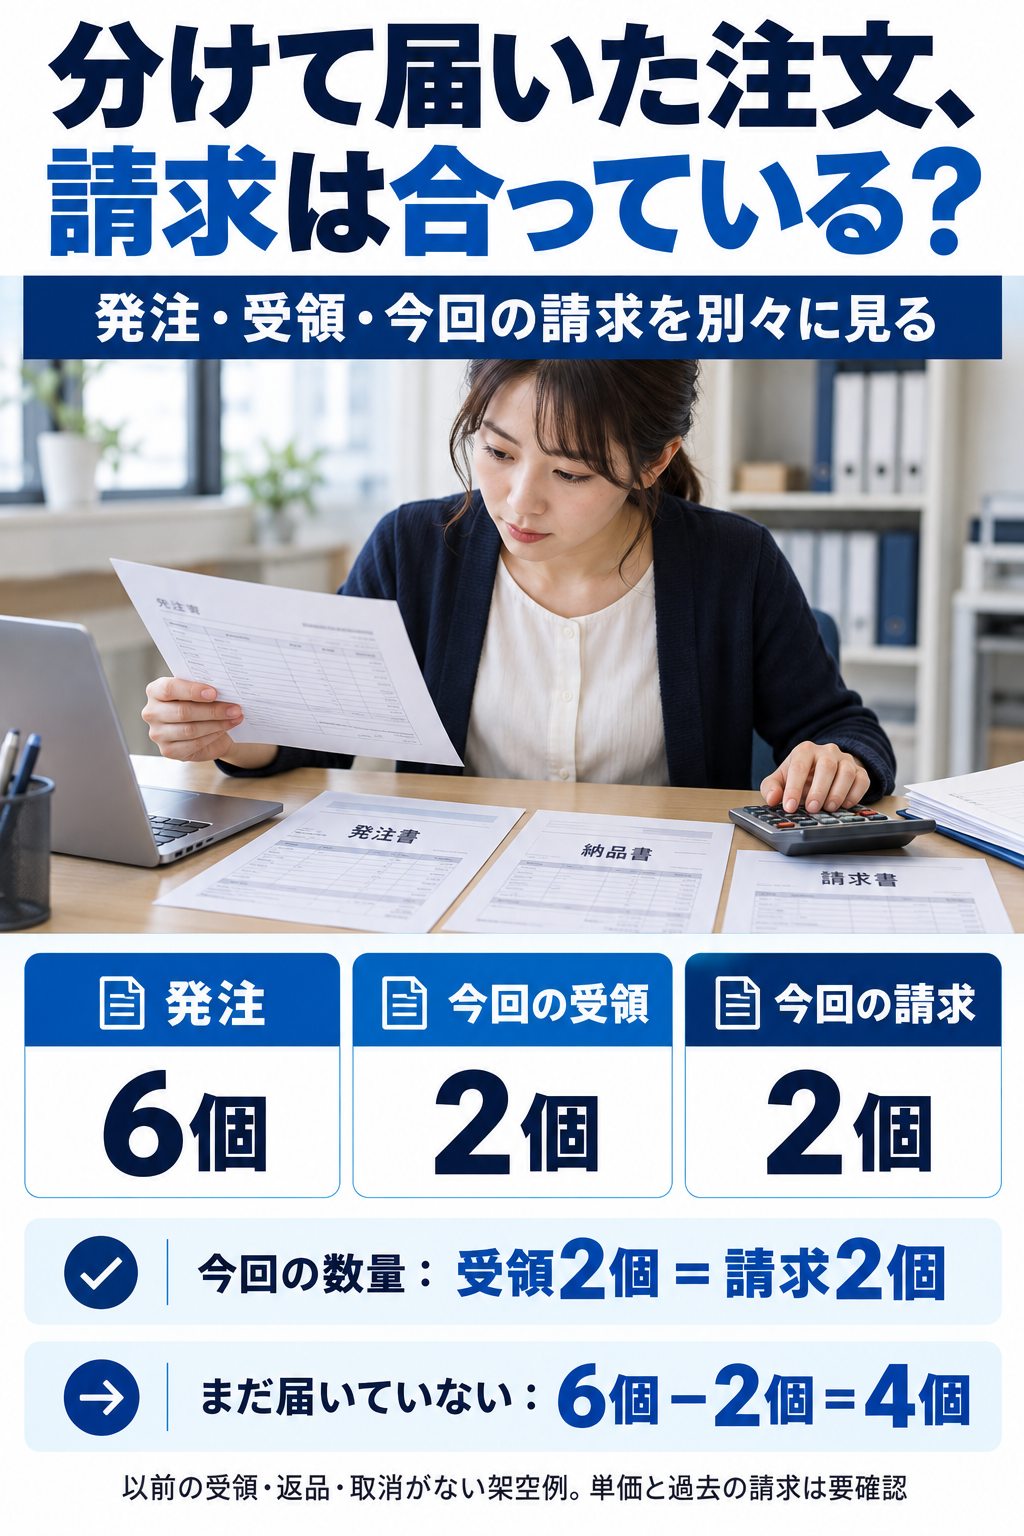
まず、発注・受領・請求を別々の記録として見る
発注は「何を何個頼んだか」、受領は「何が何個届いたか」、請求は「今回いくら求められているか」を示します。届いた品が注文どおりかを確かめる作業は「検収」と呼ばれます。これらは同じ取引に関係しますが、それぞれ別の出来事です。
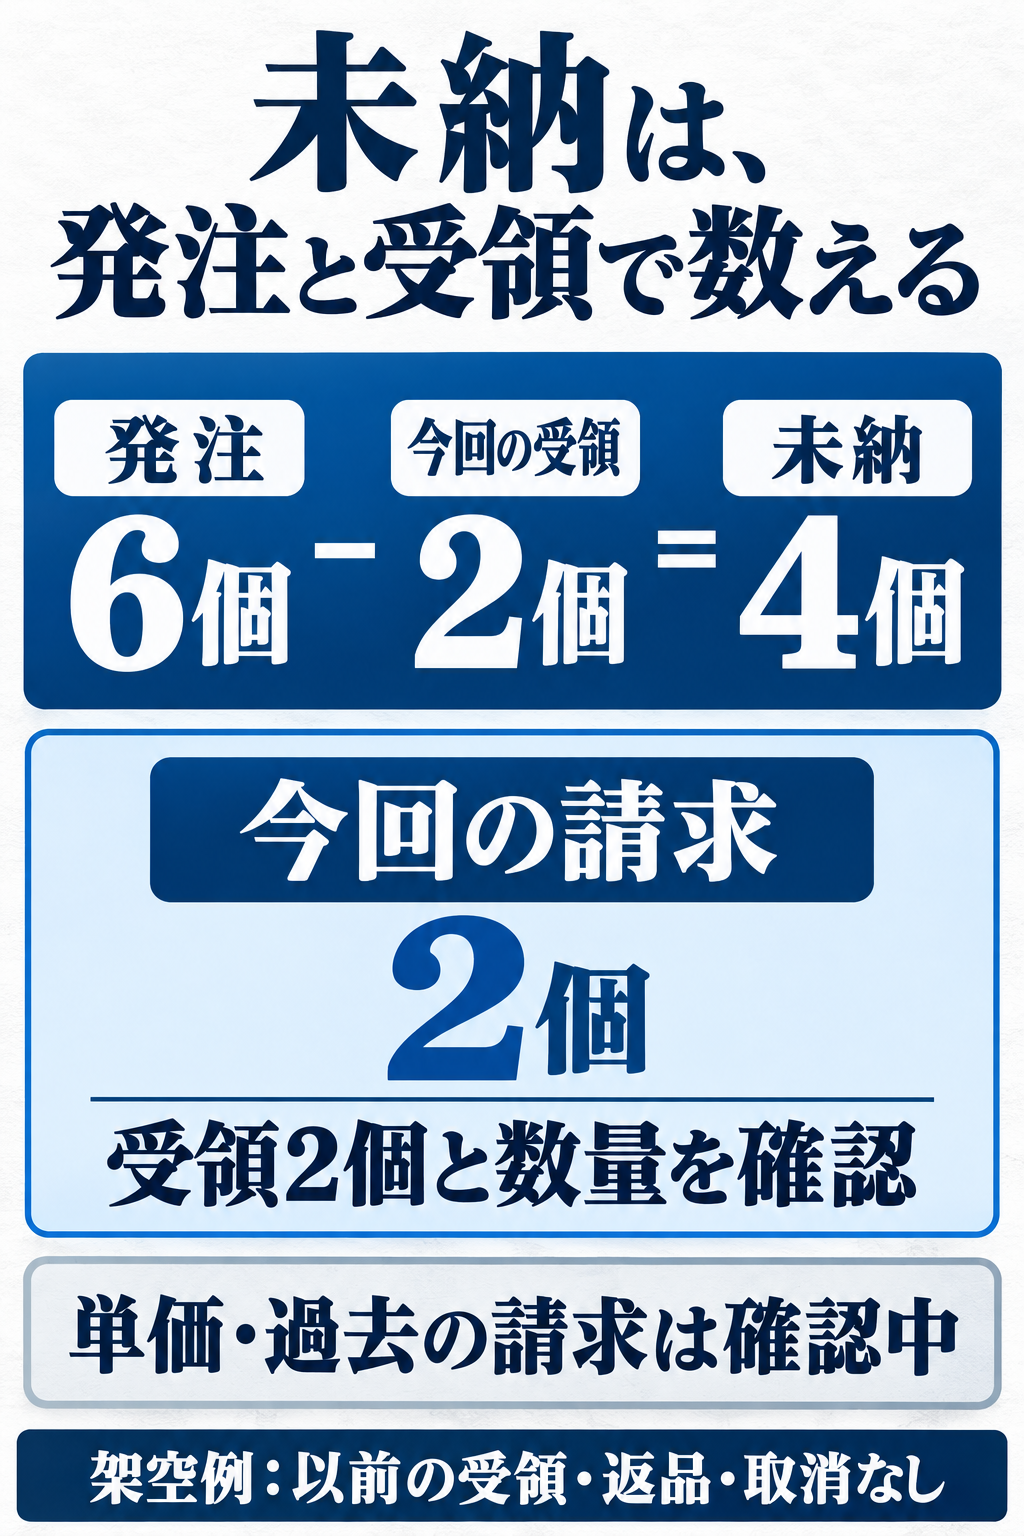
たとえば、部品を6個発注し、今回は2個だけ届いたとします。取引先から2個分の請求書が届けば、数量は今回の受領記録と合います。ただし、それだけでは単価や過去の請求の確認は終わっていません。
この架空例では、以前の受領・返品・取消はなかったとします。この条件なら、今回の受領後にまだ届いていない数量は6個−2個=4個です。この4個を、そのまま「未請求」や「未払い」と呼ぶことはできません。
| 確認するもの | この例で分かっていること | まだ分からないこと |
|---|---|---|
| 発注 | 同じ部品を6個頼んだ | 変更や追加費用の有無 |
| 今回の受領 | 2個を受け取った記録がある | 検収の完了状況 |
| 今回の請求 | 同じ部品を2個請求されている | 単価・過去の請求・支払状況 |
| 残り | 今回の受領後、まだ4個届いていない | いつ届くか、いつ請求されるか |
まず、自社の資料でも、この3つを別々に取り出せるか確かめましょう。
請求書の1行を、元の発注と受領へ戻す
請求書と発注書の金額だけが同じでも、別の商品や別の注文である可能性があります。最初に「どの注文の、どの商品か」をそろえます。
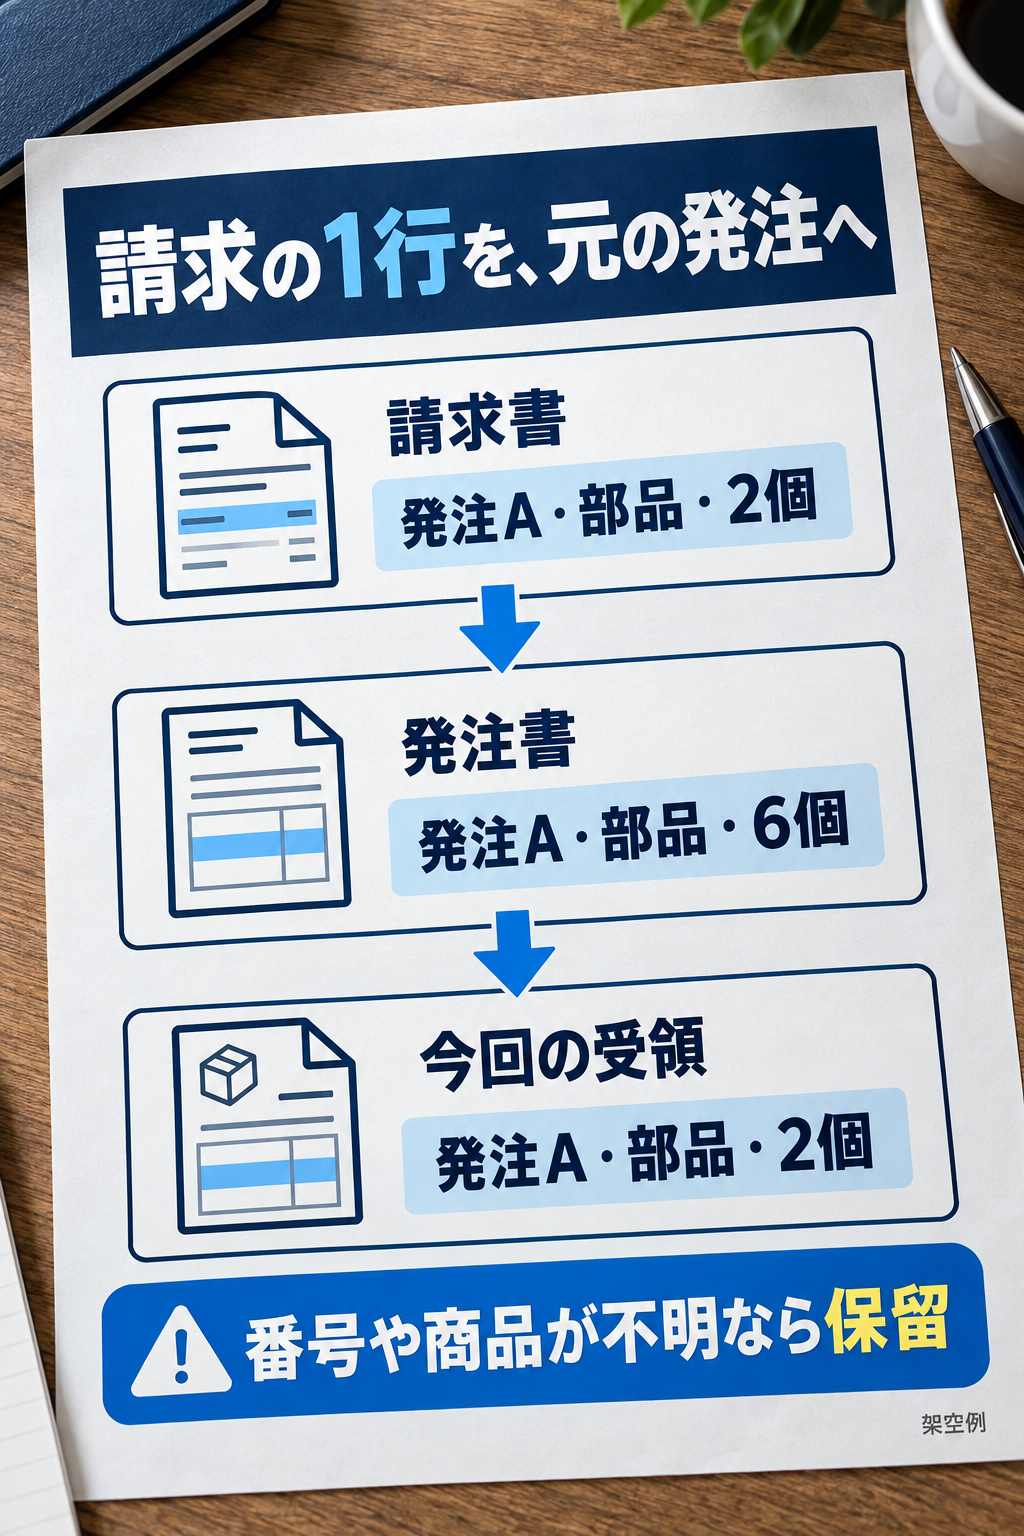
- 請求書の取引先名と発注番号を確認する。
- 発注書から、同じ番号と商品に当たる明細を探す。
- その明細について、今回の納品日と受領数量を記録から確認する。
- 請求書の今回数量と受領数量を比べる。
- 単価、送料、税、過去の請求・支払をそれぞれ確認する。
発注番号がない、同じ商品が複数の注文にある、受領記録が届いていない場合は、推測で結び付けません。請求書の行と候補の発注明細を残し、発注担当や受領担当に確認します。
実際に並べると、こうなる
同じ架空例で、発注番号・商品・数量の行を並べてみます。会社名や番号は説明用です。
| 資料 | 発注番号 | 商品 | 数量 | 読み取れること |
|---|---|---|---|---|
| 発注書 | 発注A | 部品 | 6個 | 全部で6個を頼んだ |
| 今回の受領記録 | 発注A | 部品 | 2個 | 今回2個を受け取った |
| 今回の請求書 | 発注A | 部品 | 2個 | 今回2個が請求されている |
3つの行は、発注番号と商品が同じです。今回の受領数量と請求数量も2個で一致しています。ここまでで分かるのは、数量が一致する候補を見つけたということです。
単価、過去の請求、送料などはまだ確認していません。たとえば受領記録がまだ届いていなければ、請求書の2個をそのまま受領済みとはせず、「受領記録の確認待ち」として現場へ聞きます。確認の結果、記録が届いたら、その記録と請求行をあらためて照合します。
数量が合う場合も、今回分の二重請求に注意する
今回の請求2個と今回の受領2個が一致しても、すでにその2個について別の請求書が届いていたら、二重に支払うおそれがあります。
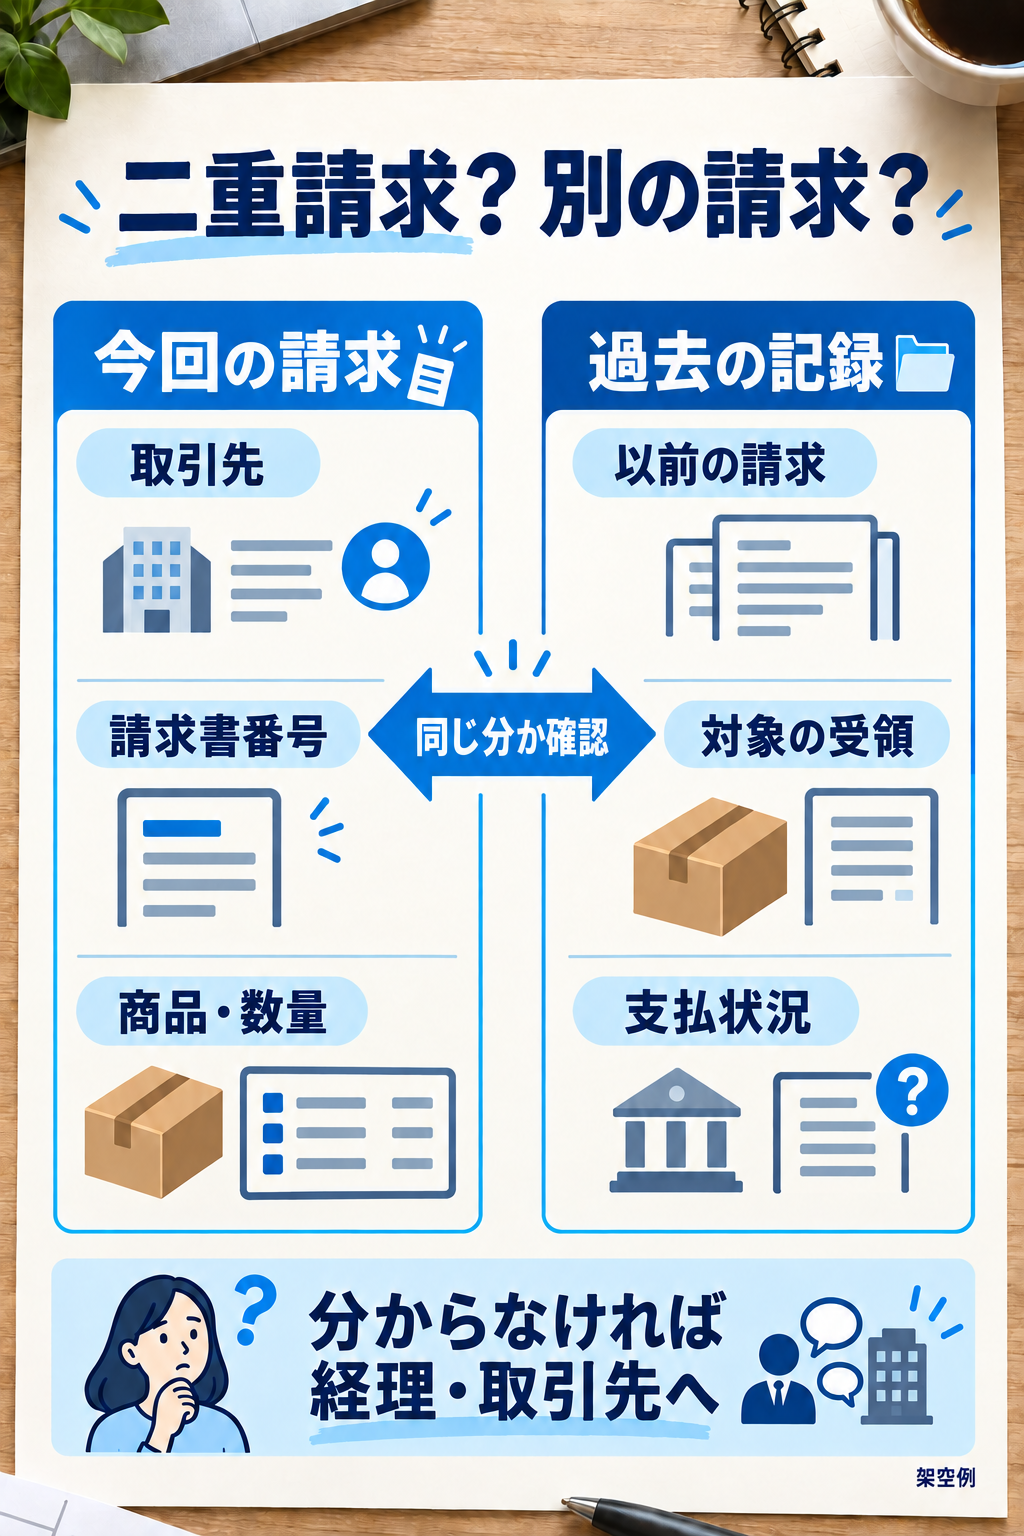
取引先と請求書番号、対象期間、商品明細、過去の処理記録を照らし、「同じ書類の再送」なのか「別の納品に対する新しい請求」なのかを確認します。番号だけで断定できない場合は、担当者や取引先へ確認します。
数量・単価が一致する候補が見つかったら、照合に使った発注と受領の記録を一緒に残します。支払承認は、会社で決めた担当者が別に行います。
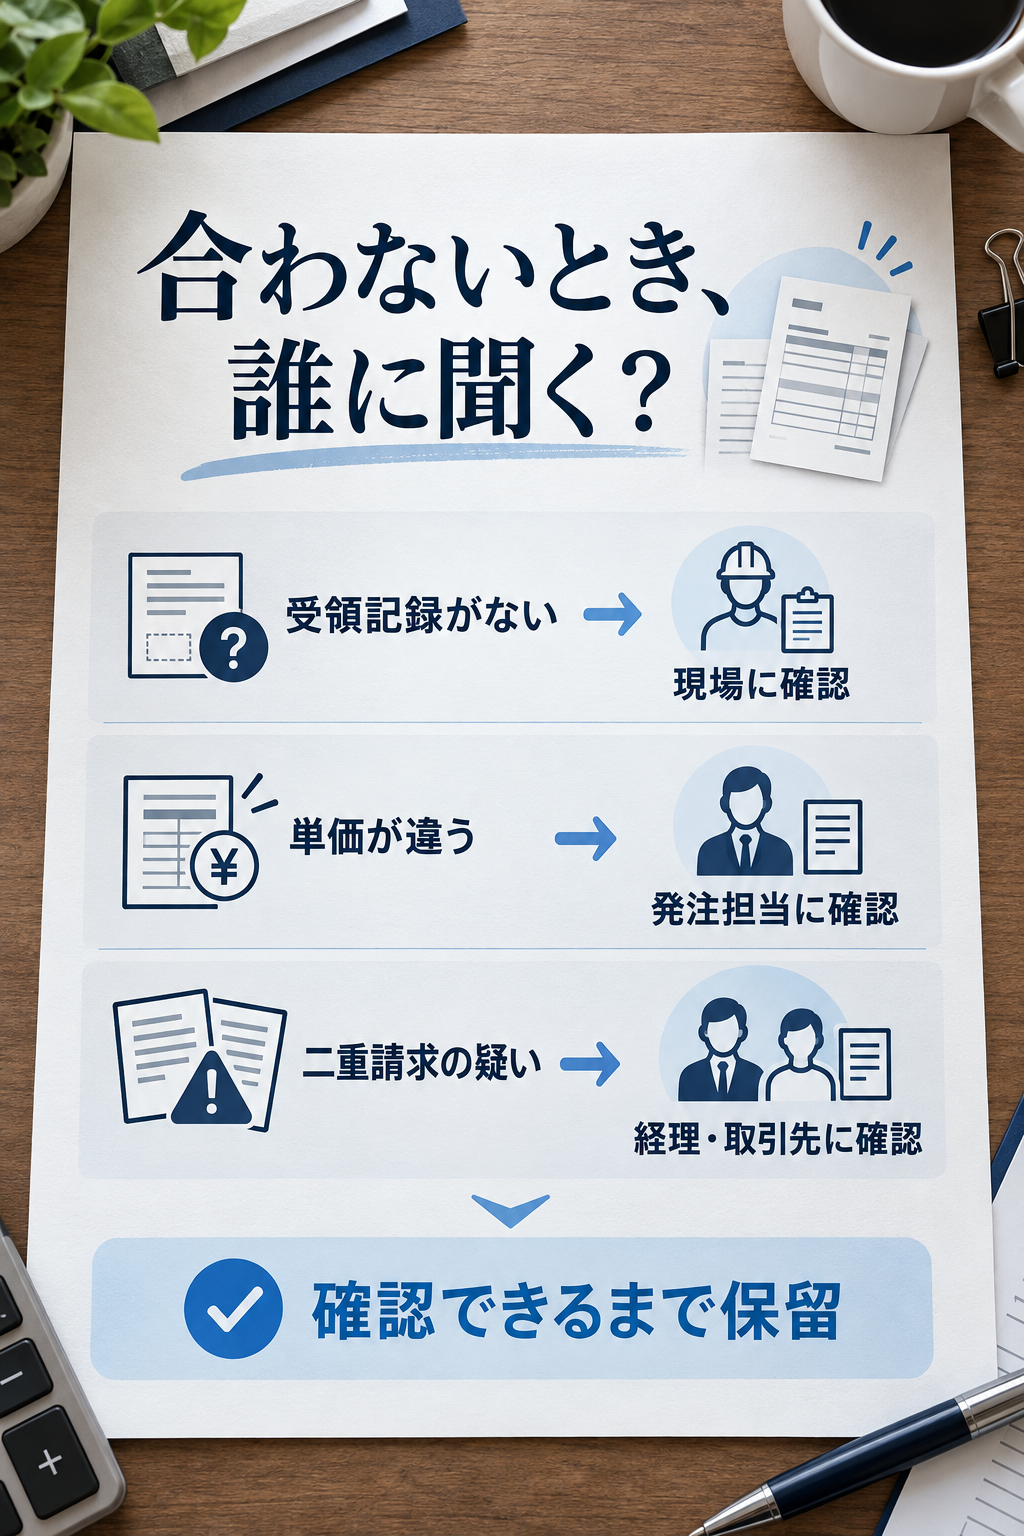
合わないときは、理由ごとに止める
| 状況 | 何を確認するか | 次に聞く人の例 |
|---|---|---|
| 受領記録が見つからない | 届いていないのか、記録がまだ届いていないのか | 現場・受領担当 |
| 請求数量が受領数量より多い | 別の受領分があるか、請求対象が正しいか | 受領担当・取引先 |
| 単価が発注と違う | 見積変更や追加条件が正式に決まっていたか | 発注担当 |
| 同じ請求の再送に見える | 過去の請求・支払記録と、今回の対象期間 | 経理担当・取引先 |
確認先への依頼は、「違うので確認してください」だけでは伝わりません。「この請求書の部品2個は、いつの受領記録に当たりますか。該当記録と、以前の請求分との関係を教えてください」と、対象と知りたいことを添えます。
仕組みに任せる作業と、人が決めることを分ける
繰り返す照合では、資料から発注番号・商品・数量を取り出し、候補を並べる作業を仕組みで支援できます。たとえば、同じ取引先・発注番号・商品を持つ行を集め、受領記録がない行や数量が違う行を一覧にします。
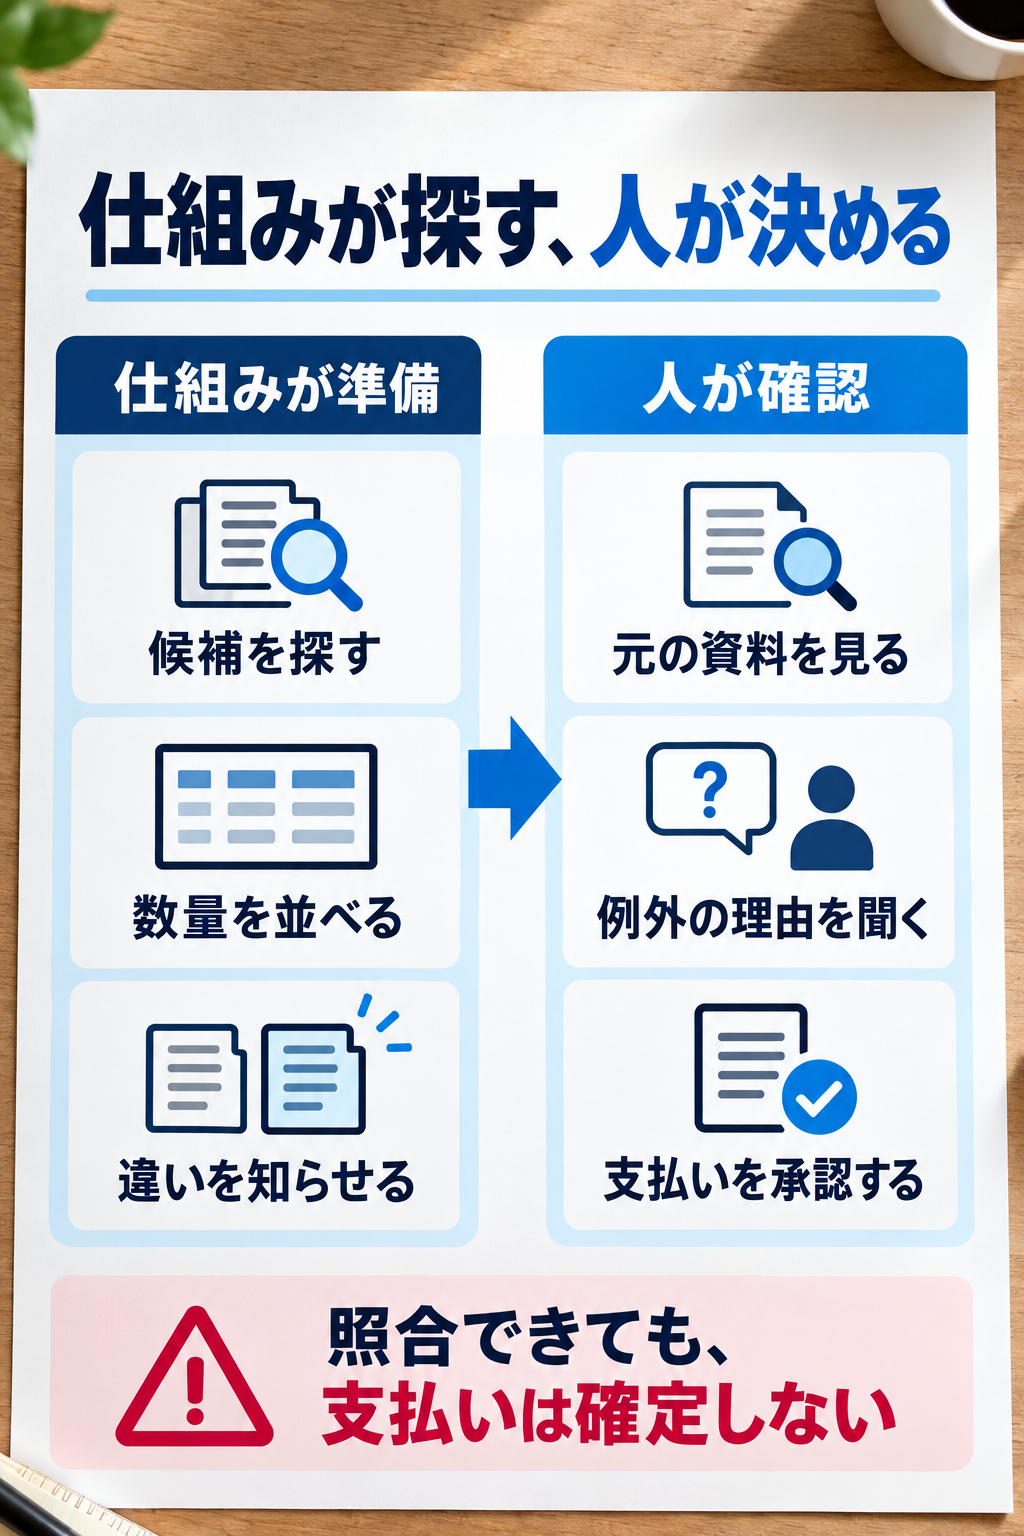
ただし、文字の読み取り間違い、同じ番号の再利用、発注変更、返品や送料の扱いは、会社の資料と約束によって変わります。候補が一つ見つかっただけで正しい対応と決めず、元資料へ戻れるようにします。差異の許容範囲も、仕組みが勝手に決めるのではなく、社内のルールを確認します。
すでに会計・購買ソフトを使っているなら、発注・受領・請求をどこまで結び付けられるか、現在の設定と運用を確認してください。Microsoft Dynamics 365 Financeには、請求の価格と発注の価格、請求数量と選択した受領数量を照らす機能があります。これは同製品の例で、すべてのソフトに同じ機能や操作があるという意味ではありません。
最初の一件で、確認の流れを試す
対象を、直近の分納1件に絞ります。発注書、今回の納品・受領記録、今回の請求書、過去の請求記録を集め、担当者が次の4つを書きます。
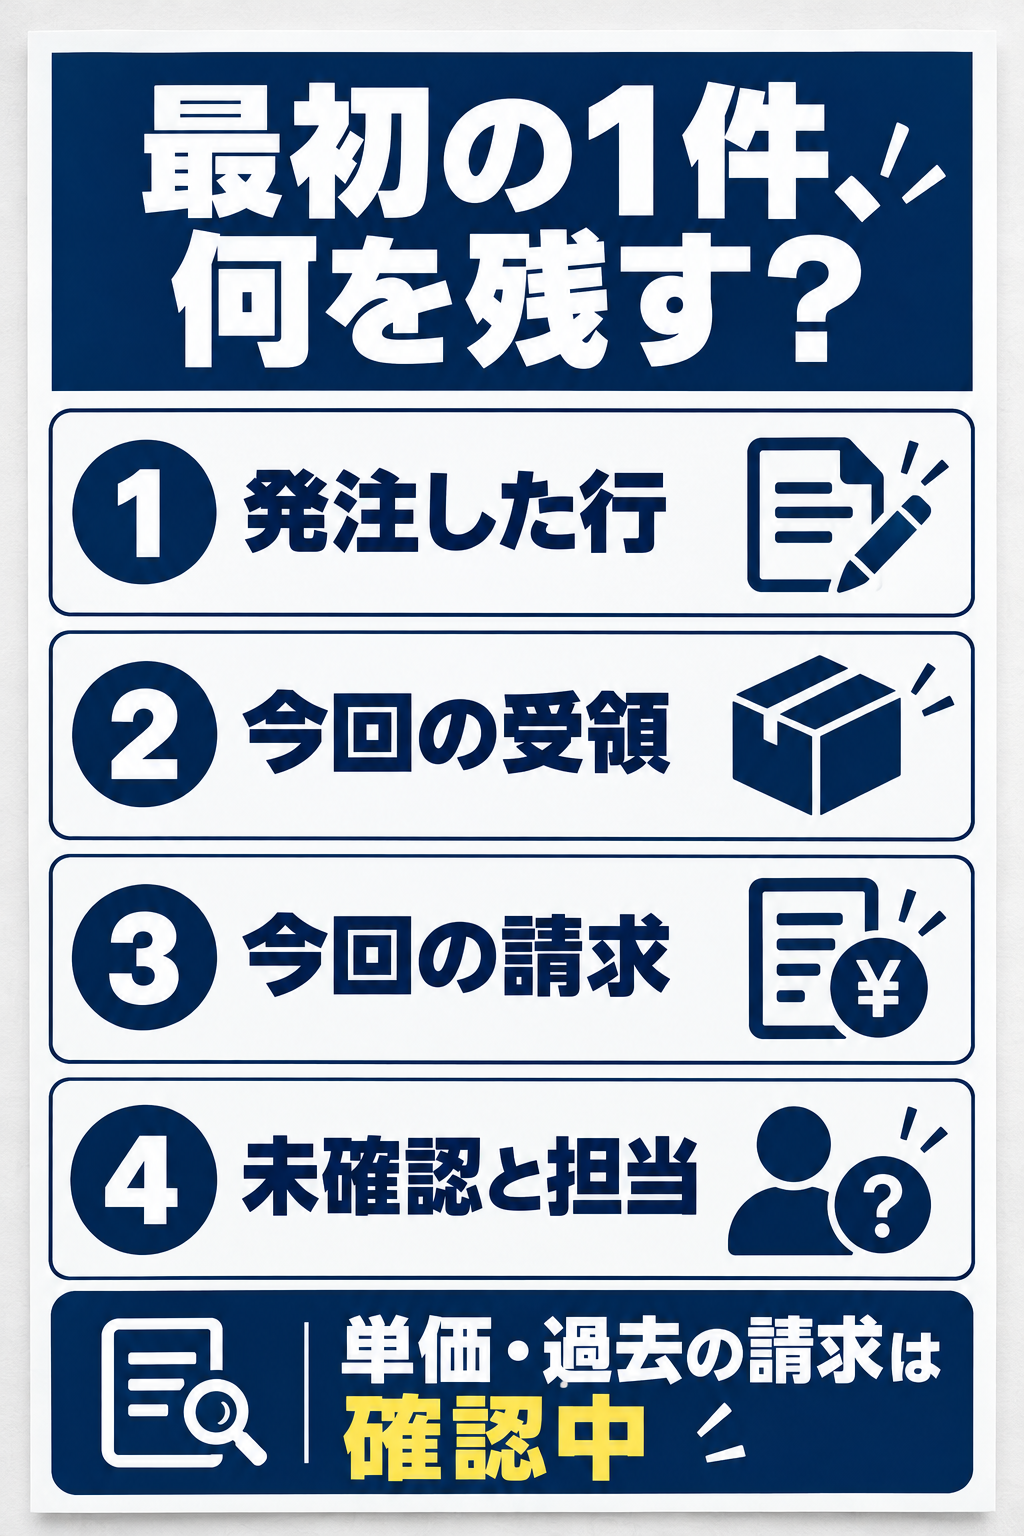
- どの発注明細に当たるか。
- 今回の受領数と請求数はそれぞれいくつか。
- 単価、送料、過去の請求・支払で未確認の点は何か。
- 何を保留し、誰がいつ確認するか。
確認が済んだら、変更された資料と確認結果を残して、該当する行をもう一度照合します。確認だけで支払いが完了したことにはしません。実際に支払う前の承認や処理は、自社の手順に従います。
よくある疑問
請求が先に届く、複数の納品が一枚にまとまる、金額に差がある。そんなときは、次の確認から始めます。
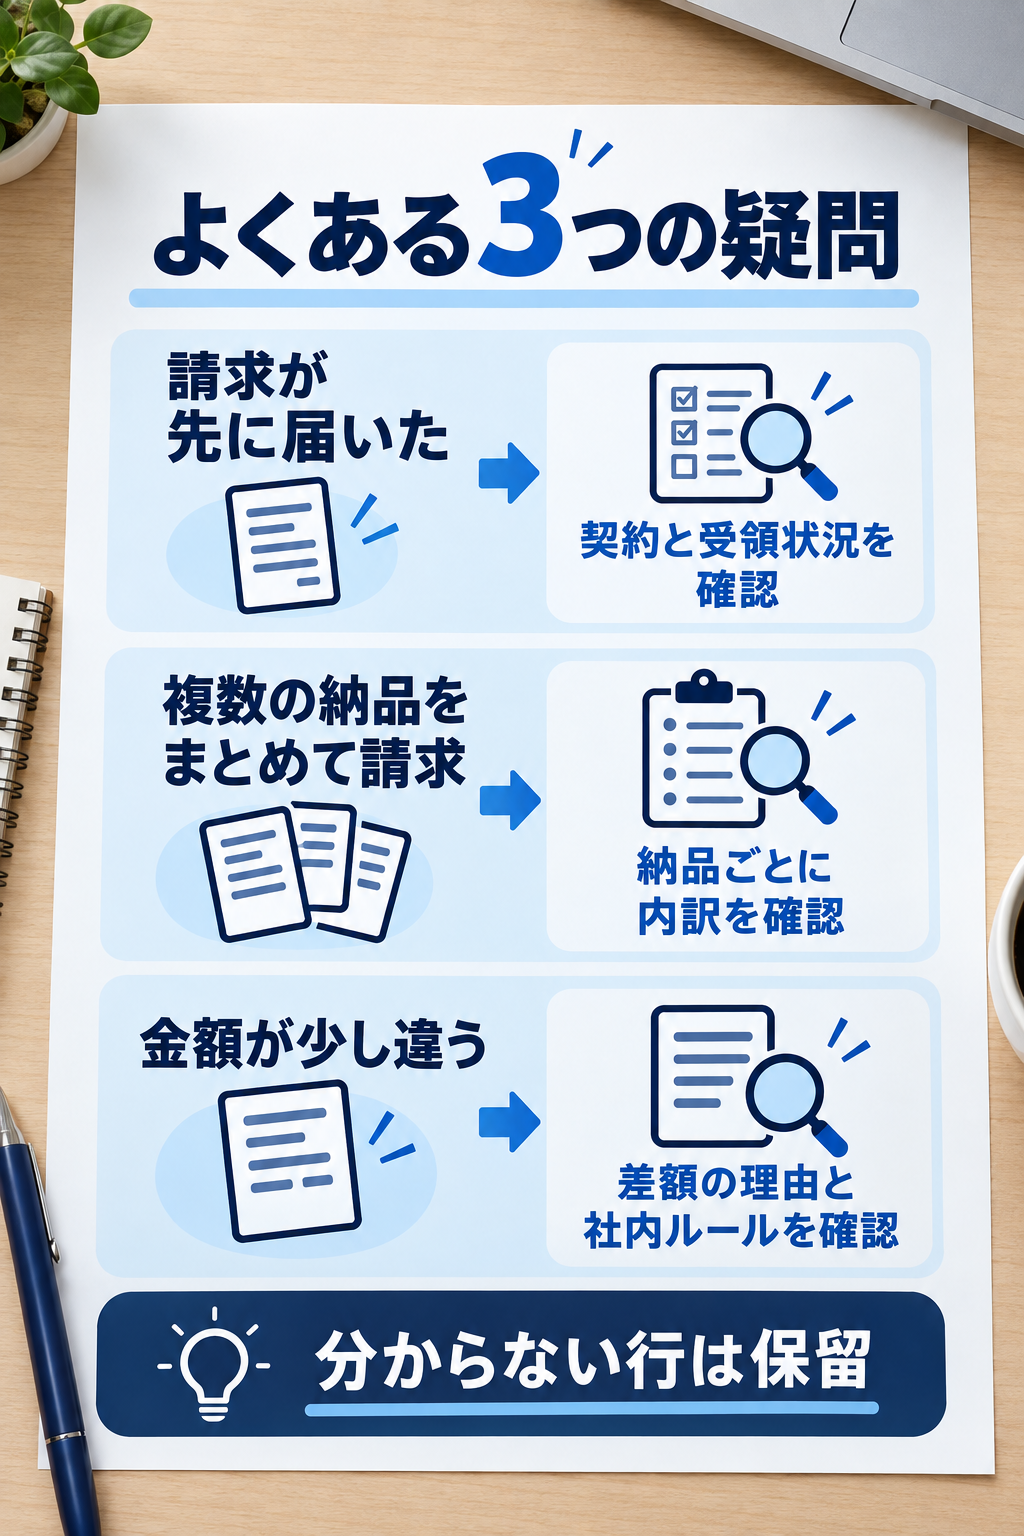
請求書が先に届き、商品はまだ届いていません。どうしますか?
会社と取引先で前払いなどの取り決めがないか確認し、受領記録がない理由を担当者に聞きます。前払いが認められる取引かどうかは契約や社内の承認手順によります。届いていない商品を受領済みと記録して合わせることはしません。
1枚の請求書に、複数回の納品がまとまっている場合は?
請求の対象期間と明細を確かめ、それぞれの受領記録に対応させます。どの受領分が含まれるか分からないときは、その行を保留し、取引先または受領担当へ内訳を確認します。同じ受領分を別の請求でも処理していないかも確認してください。
金額が少し違うときは、自動で通してよいですか?
差額の理由を確認します。値引き、送料、税の計算、発注変更など、理由は一つではありません。許容できる差がある場合も、会社の取引条件と承認ルールを確認し、担当者が判断します。根拠のない一律の許容額を作らないことが大切です。
まとめ:今回の請求を、今回受け取ったものへ結び付ける
分納の請求を確かめる出発点は、発注全体の合計ではなく、請求書の1行を同じ発注明細と今回の受領記録につなぐことです。
今回の例では、発注6個に対して今回2個を受領し、2個を請求されています。以前の受領・返品・取消がない条件なら、受領後の未納は4個です。一方、単価や過去の請求・支払はまだ分かっていません。分からない点を埋めてから、担当者が支払承認を判断します。
まずは自社の分納1件を選び、「発注した行」「今回届いた記録」「今回の請求行」を並べてください。どれが見つからないかが、次に確認する相手を決める手掛かりになります。
出典と架空例の範囲
- Microsoft:買掛金の請求書照合 — Dynamics 365 Financeにおける発注・受領・請求の照合と差異の説明。
- Microsoft:仕入先請求書の概要 — 同製品における一部受領数量と請求明細の対応の説明。
- IPA:仮想的な次世代取引基盤の検討資料 — 受発注・検収・請求の情報が分かれ、資料の照合が必要となる背景。
例の取引・数量・依頼文は説明用で、実在する顧客の導入結果ではありません。税や保存の扱い、承認方法は取引と自社の運用に合わせて確認してください。
仕事の流れから、顧客との接点まで。
一体で見直す、最初の一歩を。